
Votre Pinel outre-mer partage une seule enveloppe de 18 000 € avec tous vos autres avantages
Réponse courte : le Pinel outre-mer relève du plafond majoré de 18 000 €, qui ne se cumule pas avec celui de 10 000 €. Vos avantages « généraux » (emploi à domicile, frais de garde, parts de PME) sont retenus en premier, dans la limite de 10 000 €. Ce qui dépasse 18 000 € au total s’ajoute à votre impôt, et la fraction Pinel perdue n’est jamais reportée (DGFiP, Brochure pratique IR 2026).
Rédaction assistée par IA
- Plafonnement des niches fiscales : Pinel outre-mer à 10 000 € ou 18 000 € ?
- Application successive : les avantages généraux passent avant votre Pinel
- Réduction Pinel supérieure à l’impôt dû : la fuite sans report
- Girardin, PME, prorogation : les collisions qui déclenchent le plafonnement
- Avis d’imposition et avance de janvier : repérer un plafonnement
- Check-list annuelle jusqu’à la dernière fraction de votre Pinel
- Où le conseil « remplissez vos 18 000 € » se casse
- Questions fréquentes
Vous avez acheté un logement Pinel en Guadeloupe, en Martinique, à La Réunion, en Guyane ou à Mayotte avant 2025 ? Votre réduction Pinel court encore, parfois pour de nombreuses années. Chaque année, elle concurrence vos autres avantages. Personne ne vous prévient : le plafonnement global des niches fiscales s’applique en silence, au calcul de votre impôt. Pour situer ce mécanisme parmi les autres options, parcourez notre panorama des régimes fiscaux 2026.
Deux fuites se cumulent sans bruit : l’écrêtement, qui s’ajoute à votre impôt, et la fraction Pinel supérieure à votre impôt de l’année, perdue faute de report. Toutes deux pèsent sur la trésorerie de votre projet, que détaille notre méthode de calcul du cash flow. Une mise en garde s’impose d’emblée : le Pinel outre-mer est clos pour tout achat réalisé depuis le 1er janvier 2025. Cet article s’adresse à ceux qui en détiennent déjà un. Notre guide dédié au Pinel outre-mer est à lire avant toute décision.
Au programme : l’ordre des deux plafonds, des calculs pas à pas, la lecture de l’avis et une check-list annuelle. Les exemples chiffrés sont des hypothèses pédagogiques ; les règles viennent de la brochure pratique DGFiP de l’impôt sur le revenu 2026, sous réserve de modifications législatives.
Plafonnement des niches fiscales : Pinel outre-mer à 10 000 € ou 18 000 € ?
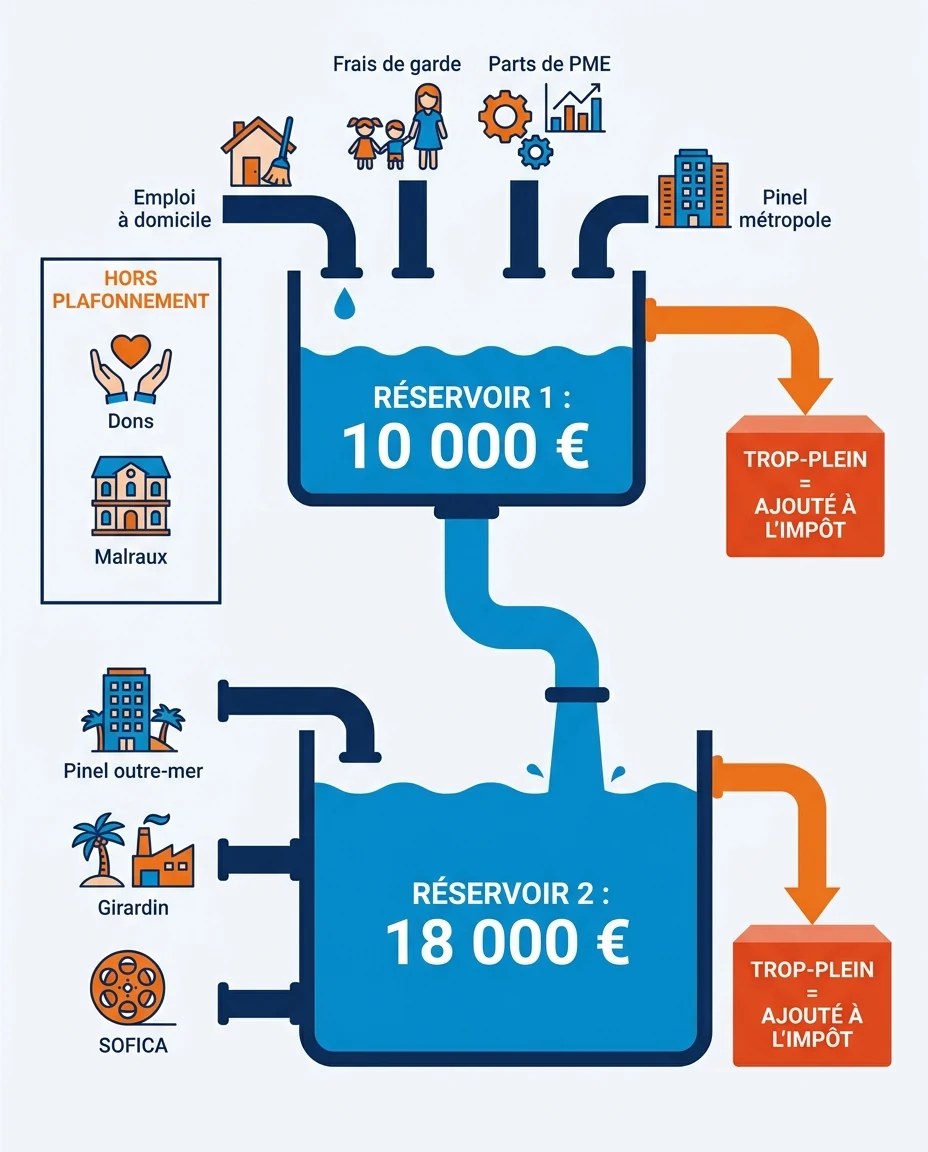
Le Pinel outre-mer relève du plafond de 18 000 €. L’article 200-0 A du Code général des impôts fixe un plafond global de 10 000 € par foyer fiscal et par an. Ce plafond est majoré de 8 000 €, soit 18 000 € au total, pour trois familles d’avantages. Il s’agit des investissements outre-mer des articles 199 undecies A à D, des souscriptions SOFICA, et des investissements Pinel et Denormandie ancien réalisés outre-mer (DGFiP, Brochure pratique IR 2026 ; BOFiP BOI-IR-LIQ-20-20-10).
10 000 €
Plafond des avantages généraux
+ 8 000 €
Majoration outre-mer, SOFICA, Pinel et Denormandie outre-mer
18 000 €
Plafond total par foyer et par an
Aucun
Report de la fraction Pinel écrêtée ou non imputée
Source : DGFiP, Brochure pratique IR 2026, fiche « Plafonnement global des avantages fiscaux ».
⚠️ Le plafond de 28 000 € n’existe pas. Additionner 10 000 € et 18 000 € est une erreur fréquente. Le plafond total reste 18 000 €, dont 10 000 € au plus pour les avantages généraux.
Qui consomme quelle enveloppe ?
| Avantage | Texte | Enveloppe |
|---|---|---|
| Crédit d’impôt emploi d’un salarié à domicile | CGI art. 199 sexdecies | 10 000 € |
| Crédit d’impôt frais de garde des jeunes enfants | CGI art. 200 quater B | 10 000 € |
| Souscriptions PME, ESUS, FCPI, FIP | CGI art. 199 terdecies-0 A | 10 000 € |
| Pinel, Duflot, Denormandie ancien en métropole | CGI art. 199 novovicies | 10 000 € |
| Scellier, Loc’Avantages, location meublée (art. 199 sexvicies), forêt, bornes de recharge | Liste DGFiP 2026 | 10 000 € |
| Investissements outre-mer (Girardin) | CGI art. 199 undecies A, B, C et D | 18 000 € |
| SOFICA | CGI art. 199 unvicies | 18 000 € |
| Pinel et Denormandie ancien outre-mer | CGI art. 199 novovicies | 18 000 € |
| Dons et mécénat ; Malraux engagé depuis 2013 | Liste DGFiP 2026 | Hors plafonnement |
Le plafond de l’année d’acquisition suit votre Pinel jusqu’au bout
Chaque fraction annuelle reste soumise au plafond en vigueur l’année où la réduction a été acquise (DGFiP, Brochure IR 2026 ; BOI-IR-LIQ-20-20-10-20 § 50). Pour un Pinel outre-mer, cela donne 18 000 €, avec une exception datée. Les investissements réalisés entre le 1er septembre et le 31 décembre 2014 ont subi le plafond de 10 000 € pour l’imposition des revenus 2014. Depuis les revenus 2015, ils profitent du plafond majoré, pour la réduction initiale comme pour les reports (BOI-IR-LIQ-20-20-10-20 § 165).
Des reports acquis avant 2013 gardent le plafond de leur millésime :
| Année d’acquisition de l’avantage | Plafond global applicable |
|---|---|
| 2009 | 25 000 € + 10 % du revenu imposable |
| 2010 | 20 000 € + 8 % du revenu imposable |
| 2011 | 18 000 € + 6 % du revenu imposable |
| 2012 | 18 000 € + 4 % du revenu imposable |
| Depuis 2013 | 10 000 €, majoré à 18 000 € pour l’outre-mer et les SOFICA |
Source : DGFiP, Brochure pratique IR 2026 ; BOFiP BOI-IR-LIQ-20-20-10-20 §§ 210-240. Plusieurs millésimes cumulés imposent un calcul successif : faites-le vérifier.
Visuel créé avec l’intelligence artificielle.
Application successive : les avantages généraux passent avant votre Pinel
La DGFiP décrit un calcul en deux temps (Brochure pratique IR 2026). Vous additionnez d’abord les avantages relevant du plafond de 10 000 €, notés A1. Si A1 dépasse 10 000 €, l’excédent s’ajoute à votre impôt. Vous ajoutez ensuite A1, retenu dans la limite de 10 000 €, aux avantages outre-mer, SOFICA, Pinel et Denormandie outre-mer, notés A2. Le total est comparé à 18 000 €. Un second excédent éventuel s’ajoute lui aussi à l’impôt.
Conséquence directe : votre Pinel outre-mer n’a jamais 18 000 € pour lui seul. Il dispose de 18 000 € moins ce que vos avantages généraux ont déjà pris. Le crédit d’impôt pour emploi à domicile vaut 50 % des dépenses retenues dans la limite de 12 000 €. Cette limite est majorée de 1 500 € par enfant à charge ou membre du foyer de plus de 65 ans, sans excéder 15 000 € (DGFiP, Brochure IR 2026). Ce seul crédit peut donc occuper 6 000 € de l’enveloppe, jusqu’à 7 500 € avec les majorations, et davantage la première année d’emploi direct, dont la limite est relevée.
🏝️ 3 000 € généraux + 15 000 € outre-mer
- A1 = 3 000 €, sous les 10 000 €
- 3 000 € + 15 000 € = 18 000 €
- Aucun excédent
- 18 000 € d’avantages retenus
🏙️ 15 000 € généraux + 3 000 € outre-mer
- A1 écrêté à 10 000 € : 5 000 € ajoutés à l’impôt
- 10 000 € + 3 000 € = 13 000 €
- Pas de second excédent
- 13 000 € retenus sur 18 000 € d’avantages
Hypothèse pédagogique : même total d’avantages, répartition inversée entre les deux étages.
Étape zéro : retrouver votre fraction annuelle
Sans votre fraction Pinel, pas de marge mesurable. La réduction se répartit par sixièmes sur 6 ans ou par neuvièmes sur 9 ans (DGFiP, Brochure IR 2026). Le prix de revient retenu est plafonné à 5 500 € par m² de surface habitable, et l’investissement à 300 000 € par an (service-public.gouv.fr, F31151, 2026).
| Date de l’investissement outre-mer | Engagement 6 ans | Engagement 9 ans |
|---|---|---|
| 1er septembre 2014 au 31 décembre 2022 | 23 % | 29 % |
| 2023 | 21,5 % | 26 % |
| 2024 | 20 % | 23 % |
| Pinel+ (décret n° 2022-384 du 17 mars 2022) et quartiers prioritaires, 2023-2024 | 23 % | 29 % |
Source : DGFiP, Brochure pratique IR 2026, « Investissements locatifs Duflot et Pinel ». Taux rappelés à titre informatif pour les investissements déjà réalisés : aucun achat n’ouvre plus droit au dispositif.
Calcul pas à pas sur un foyer type
Hypothèse pédagogique, paramètres visibles. Un foyer a acquis en 2020 un logement Pinel de 50 m² au Lamentin, en Martinique. Prix de revient retenu : 270 000 €, sous le plafond de 5 500 € par m². Engagement de 9 ans, taux de 29 %. Réduction totale : 78 300 €, soit 8 700 € par an. Le foyer dépense 12 000 € par an pour une aide à domicile, fait garder un jeune enfant et envisage un Girardin logement social.
| Étape du calcul | Foyer sans nouvel avantage | Même foyer + Girardin |
|---|---|---|
| Crédit emploi à domicile (A1) | 6 000 € | 6 000 € |
| Crédit frais de garde (A1, montant supposé) | 1 500 € | 1 500 € |
| A1 comparé à 10 000 € | 7 500 € retenus | 7 500 € retenus |
| Fraction annuelle Pinel outre-mer (A2) | 8 700 € | 8 700 € |
| Girardin, part non rétrocédée (A2, montant supposé) | — | 5 000 € |
| A1 retenu + A2 comparé à 18 000 € | 16 200 € : pas d’excédent | 21 200 € : excédent de 3 200 € |
| Effet sur l’impôt dû | Aucun | + 3 200 € |
La marge du foyer n’était que de 1 800 €. Son Girardin l’a comblée, puis a débordé de 3 200 €. Le plafonnement ne désigne pas l’avantage « perdu » : il rehausse l’impôt global. Pour vous, l’effet est identique : une partie des avantages de l’année ne produit rien.
Réduction Pinel supérieure à l’impôt dû : la fuite sans report
La seconde fuite n’a rien à voir avec le plafond. Elle vient du Pinel lui-même. Lorsque la fraction imputable une année dépasse l’impôt dû, l’excédent ne peut pas être reporté sur les années suivantes (DGFiP, Brochure IR 2026 ; CGI art. 199 novovicies ; BOI-IR-RICI-360).
Reprenons le foyer du Lamentin. Ses revenus baissent une année : temps partiel ou retraite. Son impôt avant réductions tombe à 7 000 € (hypothèse). La fraction Pinel de 8 700 € ne s’impute qu’à hauteur de 7 000 €. Les 1 700 € restants disparaissent définitivement.
Le crédit pour emploi à domicile, lui, survit : un crédit d’impôt supérieur à l’impôt est remboursé. Une réduction Pinel ne l’est jamais. Quand l’impôt fond, c’est la réduction Pinel qui s’évapore.
📏 Fuite n° 1 : l’écrêtement
- Déclencheur : avantages au-delà de 10 000 € ou de 18 000 €
- Effet : excédent ajouté à l’impôt dû
- Report : aucun pour le Pinel, cinq ans pour les parts de PME
- Signal : un montant ajouté dans le détail du calcul
💧 Fuite n° 2 : la fraction non imputée
- Déclencheur : impôt de l’année inférieur à la fraction Pinel
- Effet : la part non imputée est perdue
- Report : aucun
- Signal : réduction retenue inférieure à la réduction déclarée
Les deux fuites peuvent frapper la même année, par exemple avec un Girardin ajouté l’année où les revenus baissent. La mesure exacte dépend alors de l’ordre d’imputation des réductions. Seule une double liquidation donne le bon chiffre. L’impôt est calculé avec tous les avantages, puis sans les avantages plafonnés, et l’écart est comparé au plafond (DGFiP, Brochure IR 2026).
🚨 Point de vigilance : un Girardin souscrit une année où votre impôt baisse peut aggraver la fuite n° 2 au lieu de la combler. Faites vérifier la séquence avant de signer.
Girardin, PME, prorogation : les collisions qui déclenchent le plafonnement
Girardin : seule la part non rétrocédée compte
Pour le Girardin productif loué à une entreprise (art. 199 undecies B) et le logement social outre-mer (art. 199 undecies C), seule la fraction de réduction non rétrocédée entre dans le plafonnement (DGFiP, Brochure IR 2026). Placez cette fraction dans votre calcul, pas la réduction affichée, et demandez-la par écrit avant de souscrire. Pour les bases, voyez le fonctionnement du Girardin.
Parts de PME : la seule soupape de report
Pour les souscriptions au capital de PME effectuées depuis le 1er janvier 2013, la fraction qui excède le plafonnement global peut être reportée sur les cinq années suivantes (DGFiP, Brochure IR 2026). Le Pinel n’a pas cette soupape. Un écrêtement pèse donc moins lorsqu’il porte sur un avantage reportable. Gardez en tête que ce report consommera l’enveloppe des années suivantes, pendant lesquelles votre Pinel court encore.
SOFICA : le même étage que votre Pinel
Les SOFICA (art. 199 unvicies) relèvent du plafond majoré, comme le Pinel outre-mer. Elles puisent dans le même espace résiduel.
Prorogation de l’engagement : 6, 9 puis 12 ans
Pour les investissements outre-mer de 2014 à 2022, la prorogation ouvre un complément de 6 % puis 3 % après un engagement initial de 6 ans. Après un engagement initial de 9 ans, le complément est de 3 % (DGFiP, Brochure IR 2026). Sur la base de 270 000 € de notre hypothèse, passer de 9 à 12 ans représente 8 100 € de réduction supplémentaire, imputés pendant la prolongation.
Les sources officielles consultées ne précisent pas le millésime de plafond applicable à ce complément : faites-le confirmer. Posez-vous surtout une question concrète. Trois ans de plus sous plafonds de loyers et de ressources valent-ils ce complément, compte tenu de votre espace restant sous 18 000 € ? Proroger suppose aussi un locataire en place et des loyers encaissés. Protéger vos loyers contre les impayés fait partie de l’équation, tout comme éviter les erreurs de délégation de gestion.
Pinel en métropole et outre-mer la même année
Si vous avez investi la même année outre-mer et en métropole, la réduction retient d’abord l’investissement outre-mer, au taux plus élevé, dans la limite de 300 000 € et de deux logements (DGFiP, Brochure IR 2026). La fraction métropolitaine entre dans A1 : vous occupez les deux étages à la fois.
Ce qui échappe au plafonnement
Les dons et le mécénat sont exclus, comme les avantages liés à la situation personnelle. La réduction Malraux l’est aussi pour les opérations engagées depuis 2013 (DGFiP, Brochure IR 2026). Ne confondez pas la réduction de l’article 199 sexvicies, plafonnée, avec l’amortissement du loueur en meublé au réel : une charge déductible, pas une réduction imputée sur l’impôt.
Avis d’imposition et avance de janvier : repérer un plafonnement
Le plafonnement ne donne lieu à aucun courrier spécifique. Il se lit dans le détail du calcul de votre avis d’imposition. Trois contrôles suffisent :
- Comparez les réductions et crédits déclarés sur la déclaration 2042 C aux montants retenus sur l’avis : un écart signale une fraction non imputée ou un écrêtement.
- Cherchez, dans le détail du calcul, un montant ajouté à l’impôt au titre du plafonnement global des avantages fiscaux.
- Reconstituez le calcul : A1 limité à 10 000 €, puis A1 + A2 face à 18 000 €. En cas d’écart, interrogez l’administration via la messagerie sécurisée d’impots.gouv.fr.
L’avance de 60 % versée en janvier
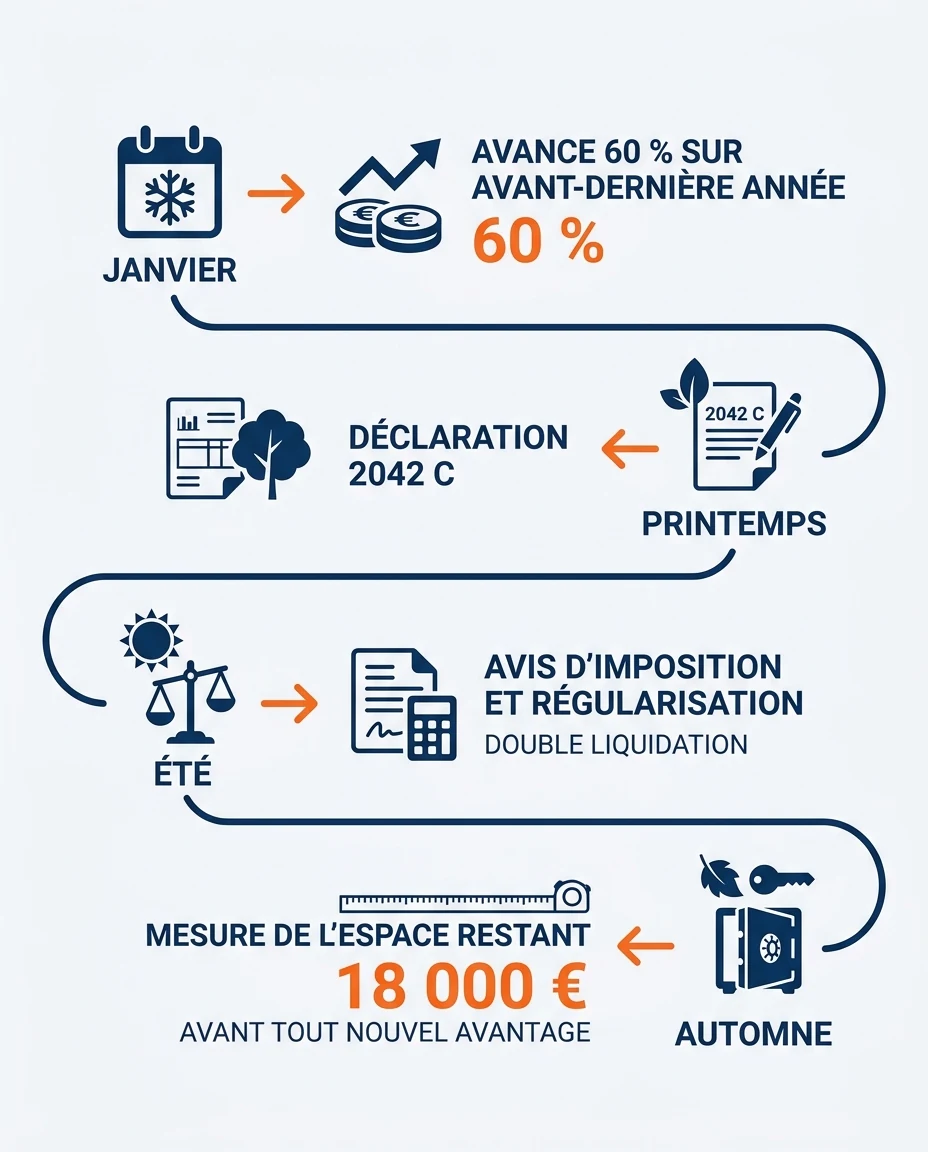
En janvier, l’administration verse une avance égale à 60 % de certaines réductions et crédits d’impôt. La liste comprend le Pinel, les services à la personne, les frais de garde et les investissements locatifs outre-mer de l’article 199 undecies A (CGI art. 1665 bis ; DGFiP, Brochure IR 2026). Cette avance est calculée sur l’imposition de l’avant-dernière année. Elle est ensuite régularisée lors de la liquidation de l’impôt, l’été.
Le taux du prélèvement à la source ignore ces réductions et crédits. L’avance compense ce décalage, mais crée son propre piège.
9 720 €
Avance de janvier du foyer du Lamentin : 60 % de 16 200 € (Pinel 8 700 € + emploi à domicile 6 000 € + garde 1 500 €). Hypothèse pédagogique, règle CGI art. 1665 bis, DGFiP 2026.
Deux situations créent un trop-perçu. Après la dernière fraction de votre Pinel, une avance de janvier sera encore calculée sur une année qui l’incluait. Une baisse de revenus ou un nouvel avantage peut aussi réduire l’avantage réellement obtenu. Dans les deux cas, la régularisation d’été reprend l’excédent. Les sources officielles consultées ne précisent pas comment l’avance intègre le plafonnement global : seul le calcul définitif fait foi.
Visuel créé avec l’intelligence artificielle.
Check-list annuelle jusqu’à la dernière fraction de votre Pinel
Votre Pinel outre-mer se pilote chaque année. Voici le calendrier que nous recommandons.
Septembre-octobre : mesurez l’espace restant
Retenez vos avantages généraux prévisibles dans la limite de 10 000 €, ajoutez votre fraction Pinel outre-mer. L’écart avec 18 000 € est votre marge réelle.
Avant décembre : testez une baisse de revenus
Estimez votre impôt de l’année en cours. S’il risque de passer sous votre fraction Pinel, n’empilez pas une nouvelle réduction : vous en perdriez une partie.
Au printemps : déclarez sans oubli
Reportez la fraction Pinel sur la 2042 C. Gardez les justificatifs du prix de revient et de l’engagement de location.
L’été : lisez l’avis
Appliquez les trois contrôles décrits plus haut. Mettez de côté un éventuel trop-perçu d’avance.
Trois ans avant l’échéance : tranchez la prorogation
Comparez le complément de réduction à l’espace qui restera sous 18 000 € et aux contraintes de loyers.
À réunir avant un échange avec un professionnel
- Vos deux derniers avis d’imposition
- Le montant de votre fraction Pinel et la date de fin d’engagement
- Les attestations d’emploi à domicile et de frais de garde
- Les bulletins de souscription PME, SOFICA ou Girardin, avec la part non rétrocédée
- Le relevé de l’avance versée en janvier
Après le Pinel : transformer votre fiscalité en patrimoine autrement
Le Pinel ne se renouvelle pas : aucun achat n’y ouvre droit depuis le 1er janvier 2025. Sa fin libère de l’espace sous le plafond, sans créer de stratégie. Trois pistes méritent une étude : l’investissement locatif libre, la location meublée au régime réel, et une structuration via une société. Le Girardin IS, réservé aux personnes morales, et le dispositif CIOP relèvent de cette dernière logique. Nos projets visent une rentabilité de 10 % brut indicatif minimum, variable selon les zones. Pour un exemple concret, lisez notre parcours-type chiffré en Guyane. Côté financement, prenez le temps de comparer les banques DOM-TOM.
Où le conseil « remplissez vos 18 000 € » se casse
Le conseil standard veut qu’on sature le plafond chaque année. Il suppose un impôt stable, des avantages reportables et une enveloppe vide. Pour un détenteur de Pinel outre-mer, rien de cela ne tient. L’impôt varie, la fraction Pinel ne se reporte pas, et l’enveloppe est déjà occupée.
Notre position : visez une marge de sécurité sous 18 000 €, pas le plafond exact. Un avantage qui dépasse de quelques centaines d’euros coûte plus cher qu’un avantage légèrement sous-dimensionné, car le dépassement ne produit rien. Cette marge absorbe une hausse des frais de garde ou un Girardin dont la part retenue diffère de l’estimation. C’est la règle d’or face au plafonnement des niches fiscales quand un Pinel outre-mer court encore.
Ajouter un avantage plafonné : arguments recevables
- Une marge réelle existe sous 18 000 €, mesurée sur le dernier avis
- L’excédent éventuel porterait sur des parts de PME, reportables cinq ans
- Votre impôt prévisible dépasse nettement la somme de vos réductions
- Le projet garde un sens patrimonial sans l’avantage fiscal
Points de vigilance
- L’écrêtement s’ajoute à l’impôt, sans report pour le Pinel
- Une baisse de revenus transforme la réduction en perte
- L’avance de janvier peut être reprise l’été
- Le complément de prorogation occupera la même enveloppe
Questions fréquentes
Le Pinel outre-mer entre-t-il dans le plafond de 10 000 € ou de 18 000 € ?
Dans le plafond majoré de 18 000 € (DGFiP, Brochure IR 2026). Seuls les Pinel outre-mer réalisés entre septembre et décembre 2014 ont subi le plafond de 10 000 €, pour l’imposition des revenus 2014 uniquement.
Les plafonds de 10 000 € et de 18 000 € se cumulent-ils ?
Non. Le plafond total est de 18 000 €, dont 10 000 € au maximum pour les avantages généraux. Un plafond de 28 000 € n’existe pas.
Que devient ma réduction Pinel si elle dépasse mon impôt de l’année ?
La part qui dépasse l’impôt dû est perdue. Elle ne se reporte pas sur les années suivantes (DGFiP, Brochure IR 2026).
La part de réduction écrêtée par le plafonnement est-elle reportable ?
Pas pour le Pinel : l’excédent s’ajoute simplement à votre impôt. Seules les souscriptions au capital de PME bénéficient d’un report de cinq ans pour la fraction qui dépasse le plafond.
Mon crédit d’impôt pour emploi à domicile laisse-t-il moins de place à mon Pinel ?
Oui. Il entre dans les avantages généraux, retenus avant l’outre-mer dans le calcul des 18 000 €. Plus il est élevé, moins votre Pinel et un éventuel Girardin disposent d’espace.
Puis-je cumuler un Pinel outre-mer en cours avec un Girardin ?
Oui, dans le même plafond majoré de 18 000 €, où seule la part non rétrocédée du Girardin compte. Contactez nos équipes pour une réponse adaptée à votre situation.
Peut-on encore investir en Pinel outre-mer en 2026 ?
Non. Le dispositif est fermé pour tout achat depuis le 1er janvier 2025. Les investisseurs antérieurs conservent leur réduction s’ils respectent leurs engagements (service-public.gouv.fr, F31151, 2026).
Comment savoir sur mon avis d’imposition si j’ai été plafonné ?
Cherchez un montant ajouté à l’impôt au titre du plafonnement dans le détail du calcul.
Le plafond change-t-il pour les revenus 2026 ?
Aucune source officielle consultée n’annonce de modification du plafond de 10 000 € majoré à 18 000 €. Vérifiez chaque année la brochure pratique de la DGFiP, sous réserve de modifications législatives.
L’avance de 60 % versée en janvier peut-elle être reprise ?
Oui. Elle est calculée sur l’avant-dernière année, puis régularisée lors du calcul définitif de l’impôt. Si votre avantage réel baisse, l’excédent est repris.
« Le total des avantages fiscaux mentionnés au 2 au titre de l’impôt sur le revenu ne peut pas procurer une réduction du montant de l’impôt dû supérieure à 10 000 €. »
— Code général des impôts, article 200-0 A, 1 (Légifrance, version en vigueur en 2026)
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement ni un conseil fiscal personnalisé. Le dispositif Pinel outre-mer est clos pour tout achat réalisé depuis le 1er janvier 2025. Les exemples chiffrés sont des hypothèses pédagogiques. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en septembre 2026 — sous réserve de modifications législatives.