
Le mandat de gestion, ce contrat que personne ne lit et qui décide de votre rendement net
Un contrat réglementé, opposable, qui se vérifie ligne à ligne avant signature — et se contrôle chaque mois après.
- Un contrat réglementé, pas un abonnement
- Erreur n° 1 : carte G et garantie financière non vérifiées
- Erreur n° 2 : comparer des honoraires au lieu du coût réel
- Erreur n° 3 : un mandat muet sur travaux et sinistre cyclonique
- Erreur n° 4 : ignorer la décence énergétique des DROM
- Erreur n° 5 : deux croyances fiscales fausses
- Piloter son mandataire depuis 7 000 km
- Ce que la délégation apporte — et le recours
- Questions fréquentes
Un investisseur achète aux Antilles, en Guyane ou à La Réunion, calcule sa rentabilité brute, signe chez le notaire, puis confie les clés à une agence locale en considérant que le travail est terminé. C’est là que le rendement se joue. La gestion locative outre-mer repose sur un mandat encadré par la loi Hoguet, qui fixe l’assiette des honoraires, la chaîne de décision en cas de travaux, la reddition de comptes et les conditions de sortie. Un mandat mal cadré transforme une opération affichant une rentabilité brute indicative de 10 % minimum — l’ordre de grandeur constaté sur les dossiers que nous accompagnons — en rendement net décevant, sans qu’une ligne du calcul initial n’ait bougé.
Le sujet est d’autant plus sensible que la plupart des bailleurs vivent à des milliers de kilomètres de leur bien. Une fois le financement travaillé — notre guide pour monter un dossier de crédit solide couvre ce volet — et une fois identifié quel territoire correspond à votre profil d’investisseur, reste le pilotage quotidien : notre guide de la gestion locative à distance traite l’organisation, cet article traite le contrat.
Voici les cinq erreurs les plus coûteuses au moment de déléguer, transformées en cinq vérifications opposables : quoi demander, à qui, et ce qui doit figurer dans le mandat. Suivent la routine de contrôle du bailleur non résident, la différenciation des cinq DROM et le recours si le mandataire défaille.
Le mandat de gestion locative outre-mer est un contrat réglementé, pas un abonnement
ℹ️ Le cadre légal : la gestion immobilière est réglementée par la loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, et son décret n° 72-678 du 20 juillet 1972. Le professionnel doit détenir une carte « Gestion immobilière » (carte G) délivrée par la CCI, justifier d’une garantie financière s’il détient des fonds pour ses clients, et souscrire une RC professionnelle.
Les pages consacrées à la délégation la présentent comme un service : encaissement des loyers, quittancement, relances, états des lieux. Exact, mais incomplet. Juridiquement, vous donnez mandat à un tiers d’agir en votre nom et de manipuler votre argent — d’où trois conséquences. Le mandat est formel : numéroté, il mentionne le numéro et le lieu de délivrance de la carte professionnelle ainsi que le garant financier. Il ne peut pas être à durée indéterminée, le décret du 20 juillet 1972 l’interdit. Et la reddition de comptes est une obligation : l’article 66 du même décret impose que le mandat en précise les modalités — le compte rendu de gestion n’est pas une courtoisie commerciale.
« Un mandat de gestion ne se juge pas au pourcentage affiché en page d’accueil, mais à ce qu’il prévoit le jour où le locataire cesse de payer, où la toiture se déchire et où le gestionnaire ne répond plus. »
— Mouvement Lyannaj, note éditoriale, 2026
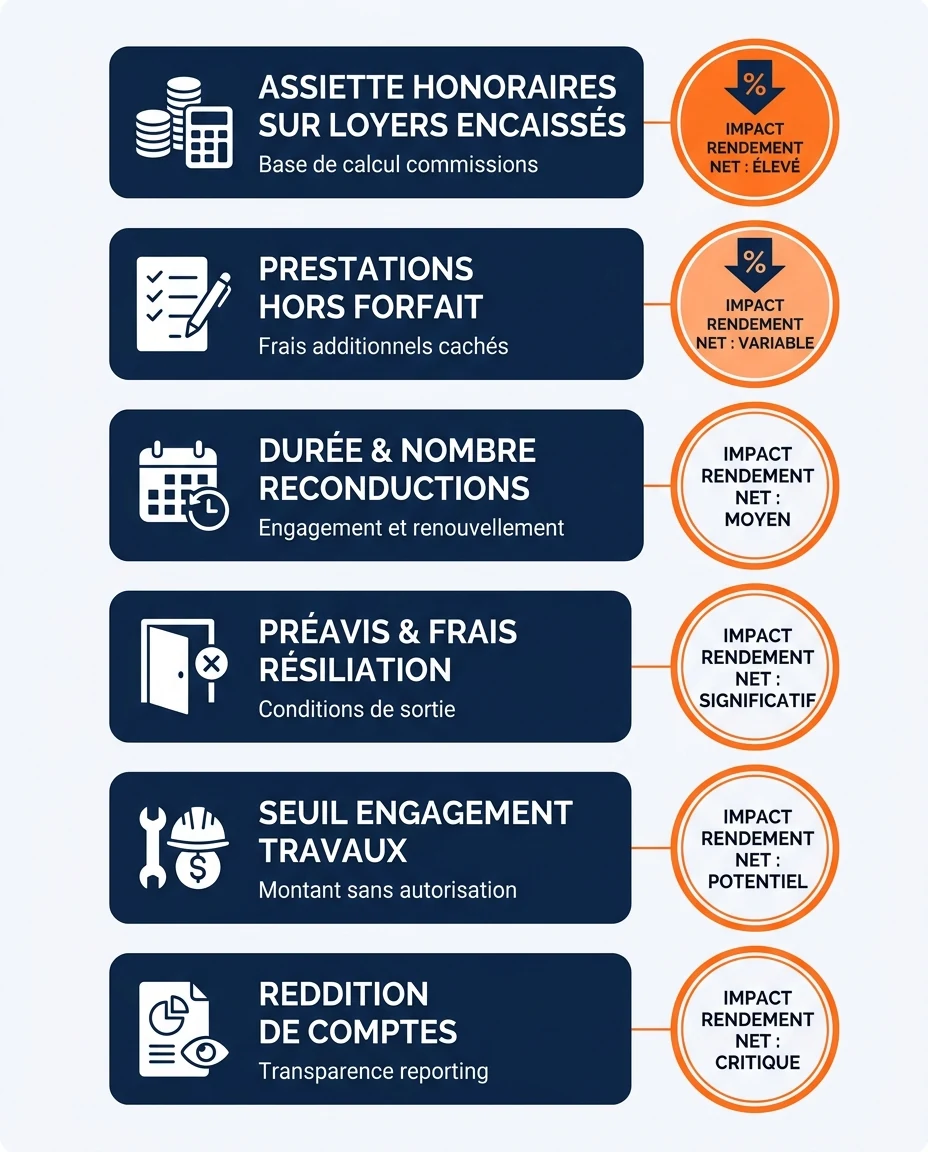
Six clauses suffisent à distinguer un mandat solide d’un mandat flou. Ce sont elles, et non le taux d’honoraires, qui déterminent votre rentabilité nette de charges.
| Clause du mandat | Ce qu’elle décide | Formulation à exiger |
|---|---|---|
| Assiette des honoraires | Payer sur le facturé ou sur l’encaissé | Honoraires calculés sur les loyers et charges effectivement encaissés |
| Prestations hors forfait | Le coût réel annuel | Liste exhaustive et tarifée, toute prestation non listée étant réputée incluse |
| Durée et reconductions | La durée de votre engagement | Durée déterminée, reconductions plafonnées, échéance rappelée |
| Préavis et résiliation | Changer de gestionnaire | Préavis chiffré en mois, frais de clôture nommés ou exclus |
| Seuil de travaux | Ce que l’agence dépense sans votre avis | Plafond par intervention, accord écrit au-delà, devis obligatoire |
| Reddition de comptes | Contrôler à distance | Périodicité, contenu, mode de transmission et délai d’envoi |
Toutes ces clauses sont négociables avant signature ; presque aucune ne l’est après.
Erreur n° 1 : signer sans vérifier la carte G, la garantie financière et la RC pro
L’erreur la plus fréquente est la plus simple à éliminer : elle coûte quinze minutes. Beaucoup d’investisseurs métropolitains choisissent leur gestionnaire sur la recommandation du vendeur ou d’un contact local, sans vérifier qu’il est habilité à détenir leurs loyers.
Cette vérification est gratuite, publique et opposable. Le fichier national des titulaires de la carte professionnelle d’agent immobilier, créé par le décret n° 2015-703 du 19 juin 2015 et géré par CCI France, se consulte par nom, enseigne, ville, SIREN ou numéro de carte sur professionnels-immobilier.cci.fr. En quelques secondes, vous savez si l’agence de Fort-de-France, de Cayenne ou de Saint-Denis détient une carte valide.
Les quatre documents à exiger avant toute signature
- La carte « Gestion immobilière » (carte G) : relevez le numéro et la CCI de délivrance, puis vérifiez-les au fichier national.
- L’attestation de garantie financière en cours de validité : elle nomme le garant et plafonne le montant garanti — c’est elle que vous actionnerez si les loyers ne sont pas reversés.
- L’attestation de responsabilité civile professionnelle : elle couvre les fautes de gestion, état des lieux bâclé ou régularisation de charges jamais réalisée.
- Le projet de mandat complet, annexes incluses : demandez-le avant le rendez-vous de signature.
⚠️ Réflexe non-résident : une agence compétente peut avoir laissé expirer son attestation annuelle de garantie financière. Demandez celle de l’année en cours, et redemandez-la à chaque reconduction.
Dernier point négligé : le mandat doit être signé par tous les propriétaires. Aux Antilles et en Guyane, l’indivision successorale est fréquente et bloque autant le mandat que le bail ou les travaux. La loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, ouvre une voie de sortie dans les cinq DROM : pour les successions ouvertes depuis plus de dix ans, vendre ou partager un bien indivis devient possible à la majorité des coindivisaires représentant au moins la moitié des droits, sous contrôle du notaire. Son délai d’application, fixé à fin 2028, a été prolongé jusqu’au 31 décembre 2038 par la loi du 9 avril 2024 relative à l’habitat dégradé. Le point de départ est alors la chambre des notaires, pas l’agence.
Erreur n° 2 : comparer des honoraires affichés au lieu du coût réel du mandat
Deuxième erreur : mettre trois agences en concurrence sur le seul taux d’honoraires. Ce chiffre est libre — aucune source publique officielle n’établit de tarif de référence en outre-mer — et il ne dit presque rien du coût réel. Deux paramètres pèsent plus lourd : l’assiette du pourcentage et les prestations facturées en plus.
Loyers appelés ou loyers encaissés : la clause qui change tout
Un mandat peut asseoir les honoraires sur les loyers appelés, les sommes facturées au locataire, ou sur les loyers encaissés, celles portées au crédit de votre compte. Tant que tout va bien, les deux se confondent ; le jour d’un impayé ou d’une vacance locative, elles divergent.
📄 Loyers appelés
- Rémunération due même sur un loyer impayé
- Coût réel qui augmente quand la situation se dégrade
🏦 Loyers encaissés
- Rémunération sur ce qui rentre seulement
- Intérêt direct à relancer vite et à sécuriser le locataire
💡 Hypothèse pédagogique — paramètres visibles, chiffres non représentatifs du marché : un logement loué 900 € par mois, deux mois d’impayés dans l’année. Sur les loyers appelés, l’assiette est de 12 × 900 = 10 800 € ; sur les loyers encaissés, 10 × 900 = 9 000 €. À taux identique, l’écart atteint 1 800 € : multipliez-le par votre taux contractuel pour obtenir la surfacturation évitée.
Les frais annexes : le vrai poste de dérive
Second angle mort : l’empilement des prestations hors forfait — état des lieux, rédaction du bail, relances d’impayés, suivi de devis et travaux, régularisation annuelle des charges récupérables, attestation fiscale pour la déclaration 2044 de revenus fonciers, relations avec le syndic de copropriété, frais de clôture. Aucune n’est illégitime ; ce qui l’est, c’est de les découvrir sur un compte rendu de gestion. Exigez une liste exhaustive et tarifée annexée au mandat, toute prestation non listée étant réputée comprise dans le forfait.
✅ À intégrer au calcul : honoraires de gestion, prime d’assurance propriétaire non occupant (PNO) et garantie loyers impayés sont déductibles des revenus fonciers au régime réel : leur coût net est inférieur au coût facial — voyez notre dossier sur les statuts du meublé en DOM-TOM.
Erreur n° 3 : laisser le mandat muet sur les travaux et le sinistre cyclonique
Troisième erreur : signer un mandat muet sur la chaîne de décision quand quelque chose casse. C’est là que les contenus conçus pour la métropole deviennent inopérants : ils ignorent le climat et la tension du BTP local.
Un mandat doit fixer un montant au-delà duquel le gestionnaire n’engage aucune dépense sans votre accord écrit. Sans ce seuil, deux scénarios opposés : l’agence engage seule des travaux non validés, ou — plus fréquent — elle n’engage rien et attend votre réponse, immobilisant le logement des semaines. Le bon réglage combine un plafond par intervention, une obligation de devis au-delà, et une clause d’urgence pour préserver le bien ou la sécurité des occupants.
🚨 Le scénario que personne n’écrit dans le mandat : un cyclone endommage la toiture. Qui déclare le sinistre, dans quel délai ? Qui rassemble les devis quand les artisans sont saturés ? Qui avance les fonds ? Que devient le loyer si le logement devient inhabitable ? Ces questions doivent avoir une réponse contractuelle avant la saison cyclonique.
Le cadre assurantiel, lui, est connu. Selon France Assureurs, pour qu’un épisode cyclonique relève du régime des catastrophes naturelles, le vent doit atteindre au moins 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales. Une franchise légale de 380 € reste à la charge de l’assuré pour un bien d’habitation, et l’assureur doit indemniser dans les trois mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté interministériel. Entre le sinistre et l’indemnisation, des dépenses doivent être engagées : le mandat doit dire qui les porte.
Deux précisions : la PNO prend le relais quand le logement est vacant, et la remise en état doit respecter la RTAA DOM (arrêté du 17 avril 2009), dont la DEAL est l’interlocuteur.
1. Déclaration de sinistre
Déclaration à l’assureur dans le délai contractuel, information écrite au bailleur le jour même, photos horodatées.
2. Mise en sécurité
Autorisation permanente d’engager les mesures conservatoires urgentes, plafonnée, compte rendu sous 48 heures.
3. Devis
Deux devis minimum au-delà du seuil convenu ; votre accord écrit vaut seule autorisation d’engager.
4. Indisponibilité du bien
Sort du bail et du loyer si le logement devient inhabitable, et suspension corrélative des honoraires.
Erreur n° 4 : ignorer le calendrier de décence énergétique propre aux DROM
Quatrième erreur, la plus sous-estimée : croire que le calendrier ultramarin de décence énergétique copie celui de la métropole. Anticiper ce point relève du mandataire, et son silence est un signal.
1er juillet 2024
DPE adapté aux DROM, méthode tenant compte du climat tropical (ministère de la Transition écologique)
1er janvier 2028
Logement décent outre-mer : classes A à F (loi Climat et Résilience, article 160)
1er janvier 2031
Seuil relevé : classes A à E exigées dans les cinq DROM (même texte)
Deux précisions, car la confusion est massive. Le calendrier ultramarin est distinct de celui de la métropole : ne transposez pas les échéances métropolitaines à votre bien antillais ou réunionnais. Et le texte fixe un niveau minimal — classe F en 2028, classe E en 2031 — non l’interdiction ponctuelle d’une classe.
Un bien au-delà du seuil applicable cesse d’être un logement décent, donc légalement louable, à l’échéance concernée. Le DPE conditionne ainsi la louabilité du bien et le calendrier des travaux. La question à poser au gestionnaire est directe : « Quelle est la classe énergétique actuelle de mon logement selon le DPE en vigueur outre-mer, et quel plan de travaux pour tenir 2028 puis 2031 ? »
ℹ️ Où recouper l’information : l’ANIL et les ADIL de Guadeloupe, Martinique, Guyane, La Réunion et Mayotte délivrent une information juridique gratuite et indépendante ; Service-public.fr et la DEAL complètent. Un gestionnaire sérieux ne craint jamais que vous vérifiiez ses réponses.
Erreur n° 5 : bâtir son rendement sur deux croyances fiscales fausses
Cinquième erreur, la plus silencieuse : elle n’apparaît pas dans le mandat mais dans le prévisionnel qui a servi à décider. Deux croyances y faussent des plans de financement entiers.
Croyance n° 1 : « j’investis outre-mer, donc je bénéficie de l’abattement outre-mer »
⚠️ Correction : l’abattement de l’article 197, I-3 du Code général des impôts réduit l’impôt sur le revenu de 30 % dans la limite de 2 450 € pour les contribuables domiciliés en Guadeloupe, Martinique et à La Réunion, et de 40 % dans la limite de 4 050 € en Guyane et à Mayotte. Il dépend de l’adresse au 31 décembre de l’année des revenus, pas de la localisation du bien (BOFiP, BOI-IR-LIQ-20-30-10). Un investisseur résidant dans l’Hexagone qui loue aux Antilles n’y a pas droit.
Croyance n° 2 : « je peux encore monter une opération en Pinel outre-mer »
Attention au Pinel outre-mer : ce dispositif est clos pour tout achat réalisé après le 1er janvier 2025. Selon economie.gouv.fr et le BOFiP (BOI-IR-RICI-360), il ne vise que les logements acquis ou construits du 1er septembre 2014 au 31 décembre 2024. Plusieurs pages bien classées raisonnent pourtant encore dessus : prenez le temps de lire notre article dédié au Pinel outre-mer, rédigé dans un esprit de mise en garde.
Ce qui a changé mérite en revanche d’être connu. L’article 47 de la loi de finances pour 2026 crée un statut fiscal du bailleur privé : un amortissement déductible des revenus fonciers, calculé sur 80 % du prix d’acquisition, à des taux de 3 % à 5,5 % selon que le logement est neuf ou ancien réhabilité et selon le niveau de loyer, pour un logement en habitat collectif loué nu en résidence principale pendant au moins neuf ans, sans condition de zonage (article 31, I-1° i et j du Code général des impôts ; Éditions Francis Lefebvre, 2026). Il vaut en métropole comme dans les cinq DROM. Plafonds de loyers ultramarins et date limite d’acquisition font l’objet de sources divergentes : nous ne publions ni montant ni date avant confirmation au BOFiP et sur Légifrance.
L’enjeu n’est pas de payer moins mais de transformer votre fiscalité en patrimoine. Et c’est bien le gestionnaire qui produit l’attestation fiscale annuelle et le détail des charges récupérables alimentant votre déclaration 2044 : la qualité de ces documents se vérifie avant de signer.
Piloter son mandataire depuis 7 000 km, territoire par territoire
Vous avez signé, vous vivez dans l’Hexagone : comment contrôler sans harceler personne ? Par une routine légère, fondée sur des documents que le mandataire vous doit déjà — notre guide pour investir depuis la métropole pose le cadre général.
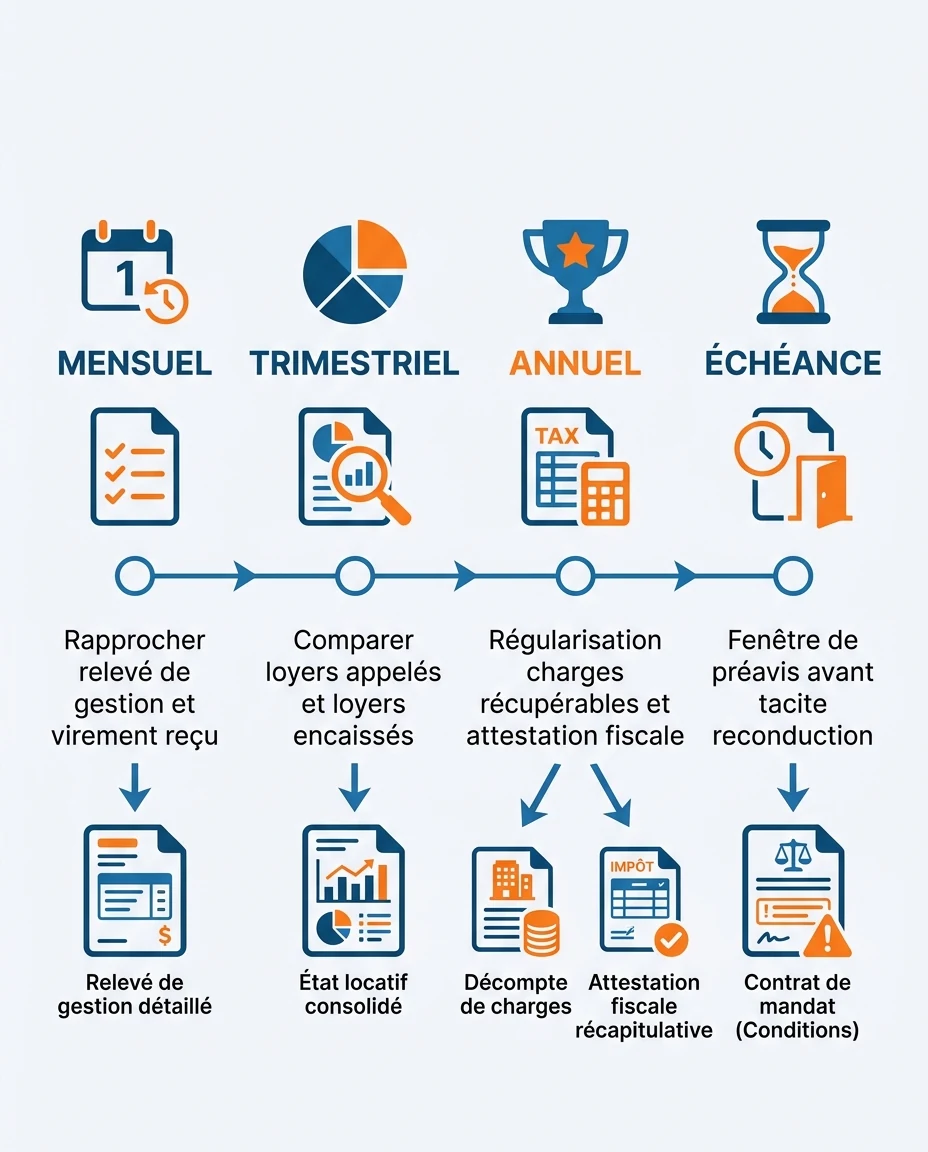
La routine de contrôle du bailleur non résident
- Chaque mois : rapprocher compte rendu de gestion et virement reçu ; tout écart se signale par écrit sous huit jours.
- Chaque trimestre : comparer loyers appelés et encaissés, demander l’état des relances d’impayés.
- Chaque année : régularisation des charges récupérables avec justificatifs du syndic, et attestation fiscale.
- À chaque relocation : états des lieux complets, photos incluses, décompte du dépôt de garantie.
- Deux mois avant l’échéance : relire la clause de préavis — le seul moment où vous êtes libre sans frais.
Encore faut-il savoir ce que vous regardez : c’est là que les cinq territoires cessent d’être interchangeables.
🌿 Guyane : croissance et vacance coexistent
En 2024, le parc locatif social guyanais atteint 21 762 logements (+3,3 %), avec 5,8 % de vacance dont 4,0 % structurelle (INSEE, 26 juin 2025). L’IEDOM relève un redressement après la récession de 2023, les crédits d’investissement progressant de 13,3 % sur un an. Entre Cayenne, Matoury, Kourou et Saint-Laurent-du-Maroni, emplacement et sourcing locataire pèsent donc plus qu’ailleurs — voyez notre analyse du marché immobilier guyanais.
🌺 Martinique : la contrainte vient des travaux
Selon le rapport annuel 2024 de l’IEDOM, seuls 2 100 logements ont été autorisés en Martinique (−4,5 %) et 1 400 mis en chantier (−30 %), les ventes de ciment reculant de 7 %. Une construction qui ralentit à ce rythme, ce sont des artisans plus difficiles à mobiliser entre Fort-de-France, Le Lamentin et Schœlcher : le seuil de travaux et le délai de devis y deviennent des clauses de rendement.
À Mayotte, la reconstruction post-Chido domine : après le cyclone du 14 décembre 2024 — catégorie 4, intensité inédite depuis 1934 selon le ministère de l’Intérieur —, la loi d’urgence du 24 février 2025 a autorisé des dérogations temporaires aux règles de construction. Assurabilité et délais se posent donc explicitement au gestionnaire, à Mamoudzou comme à Koungou. Nous ne publions volontairement aucun chiffre de dégâts ni de reconstruction : les données disponibles sont des reprises de presse non recoupées. En Guadeloupe, entre Pointe-à-Pitre, Les Abymes et Baie-Mahault, vérifiez que le loyer correspond au quartier, pas à une moyenne d’île. À La Réunion, le décalage horaire structure la relation opérationnelle — nos perspectives réunionnaises pour 2026 y reviennent.
450+
investisseurs accompagnés par Mouvement Lyannaj, 15 ans d’expérience réseau local outre-mer
Ce que la délégation apporte vraiment — et le recours si l’agence défaille
Déléguer reste, pour un bailleur non résident, la bonne décision — encore faut-il savoir ce qu’elle apporte, et ce qu’elle n’apporte pas.
Avantages réels de la délégation
- Un relais physique pour visites, états des lieux et interventions techniques
- Une connaissance fine du marché du quartier, donc un loyer mieux calibré
- Un cadre juridique sécurisé : bail, quittancement, congés, charges
- Une demande locative forte, plus facile à capter localement
- Un interlocuteur unique face au syndic, aux artisans et à l’assureur
Points de vigilance
- Le mandat n’est pas une garantie de paiement : la GLI reste distincte
- Décalage horaire et éloignement des artisans allongent les délais
- Un mandat flou fait dériver le coût réel au-delà du taux affiché
- Risque cyclonique : organisation contractuelle spécifique
- La décence énergétique ultramarine peut imposer des travaux
⚠️ Sur la garantie loyers impayés : elle ne fait jamais partie du mandat. C’est une assurance séparée, avec ses propres conditions d’éligibilité du locataire. Attention au cumul : la garantie Visale d’Action Logement étant un cautionnement, elle ne se cumule pas avec une assurance loyers impayés sur le même bail, sauf étudiant ou apprenti (article 22-1 de la loi n° 89-462 du 6 juillet 1989).
Mode opératoire si le mandataire cesse de faire son travail
Loyers non reversés, comptes rendus qui s’arrêtent, appels sans réponse : la situation est rare, mais l’éloignement la rend difficile à traiter. Une séquence existe, à suivre dans l’ordre, trace écrite à chaque étape.
1. Demande écrite de reddition de comptes
Recommandé visant l’article 66 du décret du 20 juillet 1972 et exigeant le détail des sommes encaissées.
2. Mise en demeure
Faute de réponse, mise en demeure de reverser les sommes dues, décompte à l’appui.
3. Mise en jeu de la garantie financière
Saisine du garant nommé au mandat : protéger les fonds des mandants est sa fonction même.
4. RC pro et voies de recours
RC pro pour faute de gestion ; en parallèle, signalement à la DGCCRF, action devant le tribunal judiciaire, appui gratuit de l’ADIL.
La meilleure protection reste l’antériorité documentaire : celui qui a conservé chaque compte rendu, chaque état des lieux et chaque relevé de virement dispose immédiatement de son dossier. Mieux vaut un dossier solide en amont qu’une assistance en aval — le propos de notre analyse sur les béquilles qui empêchent d’investir librement.
Questions fréquentes
Combien coûte réellement la gestion locative outre-mer, tous frais additionnés ?
Les tarifs sont libres et aucune source publique officielle ne les encadre : nous ne publions pas de fourchette. Le coût réel s’obtient en additionnant le forfait et les prestations hors forfait sur une année complète.
Les honoraires se calculent-ils sur les loyers appelés ou sur les loyers encaissés ?
Cela dépend de votre mandat, et c’est négociable. Privilégiez les loyers effectivement encaissés : le gestionnaire n’est payé que sur ce qui rentre, ce qui aligne son intérêt sur le vôtre en cas d’impayé.
Comment vérifier qu’une agence outre-mer détient bien la carte G et une garantie financière valide ?
Consultez le fichier national des professionnels de l’immobilier tenu par CCI France (décret n° 2015-703 du 19 juin 2015), puis demandez l’attestation de garantie financière de l’année en cours et celle de RC pro.
Que faire si l’agence ne me reverse plus les loyers ?
Envoyez une demande écrite de reddition de comptes, puis une mise en demeure. Actionnez ensuite la garantie financière auprès du garant nommé au mandat ; l’ADIL vous oriente gratuitement.
Puis-je résilier un mandat de gestion locative en cours d’année ?
Un mandat ne peut pas être à durée indéterminée : il a une échéance, souvent assortie d’une tacite reconduction. Votre marge dépend du préavis et des frais de résiliation prévus au contrat.
Est-ce que je bénéficie de l’abattement outre-mer si je vis en métropole et loue aux Antilles ?
Non. L’abattement de l’article 197, I-3 du Code général des impôts est réservé aux contribuables domiciliés outre-mer, selon leur adresse au 31 décembre. Pour votre cas, contactez nos équipes.
Mon logement outre-mer restera-t-il louable au regard du DPE ?
Dans les cinq DROM, un logement décent devra être classé entre A et F au 1er janvier 2028, puis entre A et E au 1er janvier 2031 (loi Climat et Résilience, article 160). Faites établir le DPE adapté dès maintenant.
Comment savoir si le loyer proposé par l’agence correspond au marché local ?
Demandez un argumentaire écrit fondé sur des biens réellement loués dans le même quartier, pas sur une moyenne de territoire. Nos équipes peuvent vous aider à recalculer les équilibres de votre opération.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, ni une consultation juridique ou fiscale personnalisée. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Mouvement Lyannaj est un accompagnateur et conseil en investissement immobilier, et non une agence immobilière au sens de la loi n° 70-9 du 2 janvier 1970. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié, ainsi que l’ADIL de votre territoire, avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.