
Combien une banque acceptera-t-elle réellement de vous prêter pour investir Outre-Mer ?
Taux d’endettement, reste à vivre, revenus locatifs pondérés : la mécanique complète qui décide de votre financement, et les leviers pour l’améliorer avant même de déposer votre dossier.
- Capacité d’emprunt : de quoi parle-t-on vraiment en DOM-TOM ?
- Le taux d’endettement à 35 % et le reste à vivre (règles HCSF)
- Revenus locatifs et saut de charges : ce que la banque retient vraiment
- Comment calculer concrètement votre capacité d’emprunt
- Les leviers pour optimiser votre capacité avant la demande
- Spécificités DOM-TOM : ce qui change à La Réunion et aux Antilles
- Atouts d’une capacité optimisée et points de vigilance
- Questions fréquentes
Avant de choisir un bien, avant même de comparer les taux, une seule question conditionne tout votre projet d’investissement immobilier DOM-TOM : combien une banque acceptera-t-elle réellement de vous prêter ? Cette enveloppe, appelée capacité d’emprunt, n’est pas un chiffre magique. Elle résulte d’un calcul précis, encadré par les recommandations du Haut Conseil de stabilité financière (HCSF), et affinée par la lecture que chaque établissement fait de votre profil. La bonne nouvelle : cette capacité n’est pas figée. Elle se prépare, se documente et, dans bien des cas, s’optimise avant même le dépôt du dossier.
Ce sujet ne vit jamais seul. La capacité d’emprunt détermine le budget d’acquisition, donc la qualité du bien, donc les revenus qu’il générera. À La Réunion par exemple, elle s’articule directement avec le choix d’un mode d’exploitation : une gestion locative confiée à une agence réunionnaise sérieuse sécurise les loyers que la banque prendra en compte, tandis que l’arbitrage entre loyer libre et loyer plafonné en DOM-TOM pèse sur le rendement retenu dans votre plan de financement. Et si votre stratégie s’oriente vers le meublé touristique, savoir positionner un bien Airbnb dans les zones rentables de La Réunion change la robustesse des revenus présentés au banquier.
Notre objectif ici : vous donner une méthode claire pour estimer votre capacité d’emprunt, comprendre chaque paramètre que la banque active en coulisses, et actionner les bons leviers pour transformer votre fiscalité et vos revenus en patrimoine immobilier Outre-Mer durable. Pas de promesse chiffrée, mais un cadre solide, conditionnel et honnête, pour aborder votre demande de financement en position de force.
Capacité d’emprunt : de quoi parle-t-on vraiment en DOM-TOM ?
ℹ️ Le saviez-vous ? La capacité d’emprunt et la capacité d’achat ne sont pas la même chose. La première désigne le montant maximal que la banque accepte de vous prêter compte tenu de vos revenus et de vos charges. La seconde y ajoute votre apport personnel et retranche les frais annexes (frais de notaire, garantie, frais de dossier). C’est cette distinction qui explique pourquoi deux investisseurs aux revenus identiques n’ont pas le même budget d’acquisition.
La capacité d’emprunt répond à une logique simple à énoncer, mais riche dans son application : une banque prête un capital qu’elle veut récupérer, majoré d’intérêts, sans mettre l’emprunteur en difficulté. Pour cela, elle mesure votre aptitude à honorer une mensualité sur toute la durée du prêt, en tenant compte de vos revenus stables, de vos charges récurrentes et d’un principe de prudence encadré au niveau national.
Trois grandeurs structurent ce calcul. D’abord le taux d’endettement, c’est-à-dire la part de vos revenus consacrée au remboursement de vos crédits, plafonnée par les recommandations du HCSF. Ensuite le reste à vivre, le montant qui subsiste chaque mois une fois les mensualités payées, apprécié en valeur absolue selon la composition du foyer. Enfin la durée du prêt, qui module mécaniquement la mensualité pour un même capital emprunté.
En DOM-TOM, cette mécanique reste la même qu’en métropole dans ses principes — les recommandations HCSF s’appliquent de manière identique — mais elle prend des couleurs particulières : composition et pondération des revenus, prise en compte de l’octroi de mer sur le coût de la vie locale, appétence variable des établissements pour les biens antillais et réunionnais. Pour poser des bases solides avant tout calcul, la lecture de notre guide sur le crédit immobilier dans les DOM-TOM permet de replacer la capacité d’emprunt dans l’ensemble du parcours de financement.
Il faut garder en tête une réalité de terrain : la capacité d’emprunt affichée par un simulateur en ligne n’est qu’une première estimation. La capacité réelle, celle qui figurera dans une offre de prêt, dépend de la politique de risque de chaque banque, de la qualité de votre dossier et de la solidité du projet locatif présenté. D’où l’intérêt de comprendre chaque paramètre plutôt que de s’en remettre à un chiffre unique.
Le taux d’endettement à 35 % et le reste à vivre (règles HCSF)
Le point de départ de tout calcul de capacité d’emprunt, c’est le taux d’endettement maximal. Depuis les recommandations du Haut Conseil de stabilité financière entrées en application en 2022, les banques doivent respecter un cadre précis, devenu juridiquement contraignant pour la production de crédit immobilier.
Ce que fixent les recommandations HCSF
Les deux règles cardinales, en vigueur en 2026 sous réserve de modifications ultérieures, sont les suivantes :
- Un taux d’effort (endettement) plafonné à 35 % des revenus, assurance emprunteur comprise. Autrement dit, l’ensemble de vos charges de crédit ne doit pas dépasser 35 % de vos revenus nets.
- Une durée de crédit limitée à 25 ans, portée à 27 ans dans certains cas (achat en VEFA ou avec travaux représentant une part significative de l’opération).
- Une marge de flexibilité laissée aux banques : une partie de leur production trimestrielle peut déroger à ces seuils, en priorité pour la résidence principale. Cette souplesse n’est pas un droit acquis pour l’investisseur.
35 %
Taux d’endettement maximal recommandé par le HCSF, assurance comprise (cadre en vigueur en 2026, source : Haut Conseil de stabilité financière — sous réserve de modifications).
Le reste à vivre : l’autre juge de paix
Respecter les 35 % ne suffit pas. La banque vérifie aussi votre reste à vivre : la somme qui demeure disponible chaque mois une fois la mensualité réglée. Un même taux d’endettement n’a pas la même signification pour un célibataire et pour une famille de cinq personnes. Plus le foyer est nombreux, plus la banque attend un reste à vivre élevé en valeur absolue.
Il n’existe pas de barème public unique du reste à vivre : chaque établissement applique sa propre grille, souvent exprimée par personne au foyer et par enfant à charge. En DOM-TOM, cette appréciation intègre le coût de la vie local, sensiblement influencé par l’octroi de mer sur de nombreux produits. C’est un point où l’accompagnement d’un spécialiste du financement Outre-Mer fait la différence, comme le détaille notre guide pour monter un dossier de crédit immobilier DOM-TOM.
💡 Bon à savoir : taux d’endettement et reste à vivre fonctionnent comme deux filtres successifs. Un dossier peut passer le premier (35 %) et buter sur le second si les revenus, bien qu’élevés en pourcentage disponible, laissent un reste à vivre jugé insuffisant pour la taille du foyer. À l’inverse, des revenus confortables peuvent parfois justifier une lecture plus souple, dans les limites de la flexibilité HCSF.
Revenus locatifs et saut de charges : ce que la banque retient vraiment
Pour un investissement locatif DOM-TOM, la capacité d’emprunt se joue en grande partie sur un point technique : la manière dont la banque intègre les futurs loyers. Contrairement à une idée répandue, ces revenus ne sont pas retenus à 100 %. Les établissements appliquent une décote de prudence.
La pondération des revenus locatifs (souvent 70 %)
La pratique la plus courante consiste à retenir les loyers attendus à hauteur d’environ 70 % de leur montant. Cette décote — variable selon les banques et les dossiers — couvre les aléas locatifs : vacance entre deux locataires, impayés éventuels, charges non récupérables, frais de gestion. Sur un loyer prévisionnel de 1 000 € par mois, la banque n’en comptera donc souvent qu’environ 700 € dans votre revenu de calcul.
Cette pondération explique pourquoi la solidité du projet locatif compte autant que le profil de l’emprunteur. Un bien bien positionné, avec une demande locative structurelle et une gestion fiable, rassure la banque sur la pérennité des loyers. À La Réunion comme aux Antilles, présenter une estimation locative documentée — et idéalement adossée à une solution de gestion locative professionnelle — renforce nettement la crédibilité du dossier.
Le calcul « différentiel » ou « en compensation »
Deux méthodes coexistent pour intégrer les loyers. Dans le calcul dit différentiel, la banque ajoute les loyers pondérés aux revenus et intègre la mensualité du nouveau prêt aux charges : c’est la lecture la plus favorable à l’investisseur. Dans le calcul en compensation ou par « déduction », les loyers viennent seulement amortir la nouvelle charge. Le choix de la méthode, propre à chaque établissement, peut faire varier sensiblement la capacité d’emprunt affichée. C’est l’un des points où mettre plusieurs banques actives en DOM-TOM en concurrence prend tout son sens.
Le saut de charges : le paramètre oublié
Le saut de charges (ou « saut de loyer ») mesure l’écart entre votre charge de logement actuelle et la future mensualité de crédit. Un locataire qui paie aujourd’hui 900 € de loyer et vise une mensualité de 1 100 € présente un saut de charges maîtrisé. À l’inverse, un candidat déjà propriétaire de sa résidence principale, sans charge de logement résiduelle, part avec un avantage : la banque observe qu’il « absorbe » déjà une charge comparable. Pour un investissement locatif, ce paramètre est apprécié au regard de l’ensemble du reste à vivre.
ℹ️ Astuce métier : documenter une capacité d’épargne régulière sur les derniers mois est aussi convaincant qu’un apport. Une banque qui constate qu’un emprunteur met de côté chaque mois une somme proche de la future mensualité lit un signal de solvabilité fort — souvent plus parlant qu’un simple ratio théorique.
Comment calculer concrètement votre capacité d’emprunt
Passons à la méthode. Estimer sa capacité d’emprunt se fait en quatre temps. Les chiffres ci-dessous sont purement illustratifs : ils servent à comprendre le mécanisme, pas à préjuger de votre situation, qui dépend de votre banque et de votre profil.
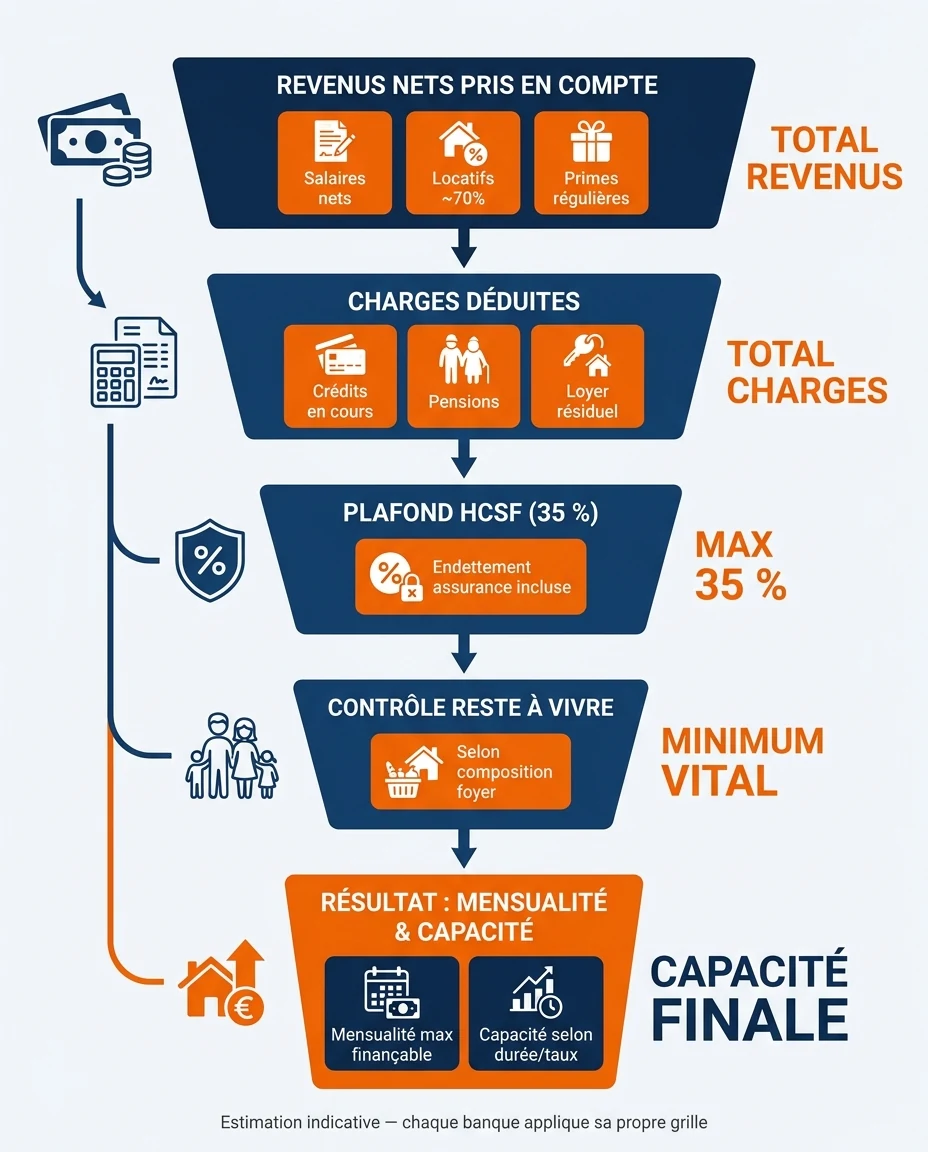
Étape 1 — Additionner les revenus pris en compte
Salaires nets, revenus non salariés stabilisés, primes régulières, et loyers prévisionnels pondérés (souvent ~70 %). Exemple illustratif : 4 000 € de revenus nets + 700 € de loyers retenus (sur 1 000 € attendus) = 4 700 € de revenus de calcul.
Étape 2 — Recenser les charges de crédit existantes
Mensualités de crédits en cours (auto, conso, autre immobilier), pensions versées. Exemple : 300 € de crédit auto en cours. Ces charges viennent réduire la marge disponible avant application du plafond.
Étape 3 — Appliquer le plafond de 35 %
35 % de 4 700 € = 1 645 € de charge de crédit maximale, assurance comprise. On retire les crédits existants : 1 645 € − 300 € = 1 345 € de mensualité disponible pour le nouveau prêt (assurance incluse dans l’enveloppe).
Étape 4 — Convertir la mensualité en capital selon la durée
La mensualité disponible se traduit en capital empruntable via la durée et le taux. Plus la durée est longue, plus le capital finançable augmente pour une même mensualité — au prix d’un coût total du crédit plus élevé. Vérifier ensuite le reste à vivre et intégrer l’apport pour obtenir la capacité d’achat réelle.
Les éléments à réunir pour un calcul fiable
- Bulletins de salaire récents et avis d’imposition
- Estimation locative documentée du bien visé (loyer de marché, pas optimiste)
- Tableaux d’amortissement des crédits en cours
- Relevés bancaires démontrant une épargne régulière
- Montant d’apport mobilisable et épargne de précaution conservée
- Composition du foyer (pour l’appréciation du reste à vivre)
- Estimation des frais annexes DOM-TOM (notaire, garantie, éventuels frais de dossier)
Un simulateur permet de dégrossir rapidement l’enveloppe, mais il ne remplace ni la grille interne d’une banque ni l’analyse d’un professionnel du financement Outre-Mer. Pour affiner la faisabilité globale de votre projet et son horizon de rentabilité, vous pouvez aussi explorer les paramètres de votre opération en amont, avant même de solliciter les établissements.
Les leviers pour optimiser votre capacité avant la demande
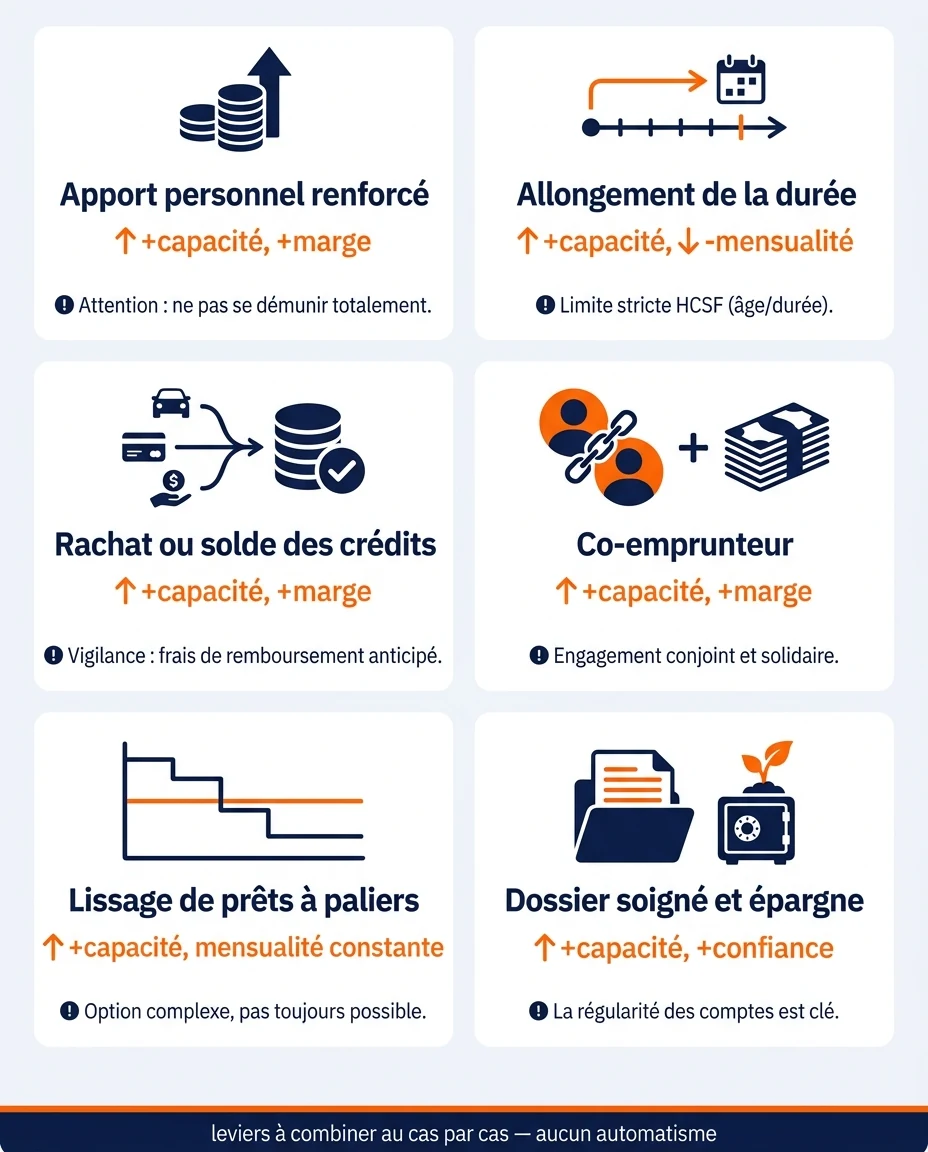
La capacité d’emprunt n’est pas une donnée subie. Plusieurs leviers, activés en amont, peuvent l’améliorer sensiblement. Aucun n’est magique, aucun ne s’applique à tous les profils : c’est leur combinaison, adaptée à votre situation, qui produit l’effet le plus net.
1. Renforcer l’apport personnel
Un apport plus élevé réduit le capital à emprunter, donc la mensualité, et rassure la banque sur votre gestion. En DOM-TOM, l’apport couvre souvent les frais annexes. À noter : un financement jusqu’à 110 % du coût total reste possible sous conditions strictes et au cas par cas — jamais un droit automatique.
2. Allonger la durée du prêt
Passer de 20 à 25 ans réduit la mensualité et augmente le capital finançable, dans la limite HCSF des 25 ans (27 ans pour le neuf ou avec travaux). Contrepartie : un coût total du crédit plus élevé. Un arbitrage à peser selon votre stratégie patrimoniale.
3. Solder ou racheter les crédits en cours
Rembourser un crédit conso, ou regrouper plusieurs prêts via un rachat de crédits, libère de la marge d’endettement. Moins de charges mensuelles existantes, c’est mécaniquement plus de capacité pour le projet immobilier.
4. Emprunter à deux (co-emprunteur)
Associer un co-emprunteur additionne les revenus pris en compte et peut améliorer nettement l’enveloppe, à condition que le profil du second emprunteur soit sain. Le choix du régime (indivision, SCI) mérite un cadrage adapté.
Le lissage de prêts : un levier technique décisif
Le lissage (ou prêts « à paliers ») consiste à structurer plusieurs lignes de crédit — par exemple un prêt principal et un prêt à taux réduit — de sorte que la mensualité globale reste stable dans le temps. Bien construit, il permet d’optimiser le taux d’endettement affiché et d’absorber des charges qui s’éteignent à des dates différentes. C’est un montage technique qui gagne à être piloté par un spécialiste.
Soigner la présentation du dossier
À capacité théorique égale, un dossier propre — comptes sans découvert, épargne visible, absence d’incidents — obtient de meilleures conditions et parfois une lecture plus souple des ratios. La forme sert le fond. Nos équipes détaillent cette préparation dans le guide dédié pour construire un dossier de financement DOM-TOM solide.
🚨 Point de vigilance : optimiser sa capacité d’emprunt ne signifie pas emprunter au maximum. Un montage tendu, calé pile sur les 35 %, laisse peu de marge face à un aléa (vacance locative prolongée, hausse de charges, imprévu personnel). La vraie optimisation vise le meilleur équilibre entre budget d’acquisition et sérénité de remboursement — pas le plafond absolu.
Spécificités DOM-TOM : ce qui change à La Réunion et aux Antilles
Les règles de calcul sont nationales, mais leur application Outre-Mer intègre des paramètres propres. Les connaître avant de déposer sa demande évite les mauvaises surprises et permet d’anticiper la lecture qu’en fera la banque.
Coût de la vie et reste à vivre local
L’octroi de mer et l’insularité influencent le prix de nombreux biens de consommation. Certaines banques ajustent en conséquence leur appréciation du reste à vivre pour les foyers résidant Outre-Mer. Pour un investisseur métropolitain qui achète à distance et conserve sa résidence en métropole, cette dimension se lit différemment — c’est le reste à vivre de son foyer réel qui compte.
Appétence variable des établissements
Toutes les banques ne traitent pas la Martinique, la Guadeloupe, La Réunion, la Guyane ou Mayotte avec le même appétit. Certaines sont très actives localement, d’autres restreignent leur intervention selon la zone ou le type de bien. Mettre en concurrence des établissements réellement présents sur le territoire visé fait souvent bouger significativement la capacité et les conditions obtenues. À La Réunion, l’écosystème bancaire et locatif est mature : notre panorama pour investir dans l’immobilier à La Réunion détaille les dynamiques locales de Saint-Denis, Saint-Pierre ou Saint-Gilles.
Solidité des revenus locatifs prévisionnels
Dans des marchés où la demande locative est structurellement forte, la robustesse des loyers présentés joue en votre faveur au moment de la pondération. Une rentabilité brute indicative pouvant atteindre 10 % dans certaines configurations — à conditionner selon la zone et le bien — n’a de valeur pour la banque que si elle repose sur une estimation réaliste et une gestion crédible. C’est là que le mode d’exploitation choisi (location nue, meublée, saisonnière) et la qualité du positionnement du bien deviennent des arguments de financement à part entière.
💡 Bon à savoir : financer un bien à distance depuis la métropole ne réduit pas mécaniquement votre capacité d’emprunt. Ce qui compte, c’est la cohérence globale : revenus stables, projet locatif documenté, apport et épargne résiduelle, et un interlocuteur bancaire habitué aux dossiers Outre-Mer. La distance se compense par la méthode, pas par un rabotage de l’enveloppe.
Atouts d’une capacité d’emprunt optimisée et points de vigilance
Bien préparer sa capacité d’emprunt avant la demande, c’est aborder la banque en position de force. Voici ce que cela apporte concrètement, et les pièges à garder en tête.
Atouts d’une capacité bien préparée
- Budget d’acquisition connu à l’avance, recherche du bien mieux ciblée
- Dossier crédible qui accélère l’instruction bancaire
- Meilleur pouvoir de négociation sur le taux et les conditions
- Marge de sécurité préservée face aux aléas locatifs
- Cohérence entre financement et stratégie patrimoniale de long terme
- Capacité à saisir une opportunité rapidement, dossier prêt
Points de vigilance
- Une estimation de simulateur ne vaut pas un accord de banque
- Emprunter au plafond des 35 % réduit la marge de manœuvre
- La pondération des loyers (~70 %) surprend souvent les investisseurs
- Le reste à vivre peut bloquer un dossier pourtant sous les 35 %
- Les grilles internes varient d’un établissement à l’autre
- Évolution possible des recommandations HCSF — risque réglementaire
Questions fréquentes sur la capacité d’emprunt en DOM-TOM
Quel est le taux d’endettement maximal pour emprunter en DOM-TOM ?
Le taux d’endettement est plafonné à 35 % des revenus, assurance emprunteur comprise, conformément aux recommandations du HCSF en vigueur en 2026. Ce cadre s’applique de la même manière qu’en métropole, sous réserve de la marge de flexibilité laissée aux banques.
Les revenus locatifs comptent-ils dans ma capacité d’emprunt ?
Oui, mais généralement pas à 100 %. Les banques retiennent souvent les loyers prévisionnels à hauteur d’environ 70 % pour couvrir la vacance et les charges. Le taux exact et la méthode de calcul varient selon l’établissement.
Peut-on emprunter sans apport pour investir Outre-Mer ?
C’est possible dans certains cas, un financement jusqu’à 110 % du coût total restant envisageable sous conditions strictes et au cas par cas. Ce n’est jamais automatique : la solidité du profil et du projet locatif reste déterminante. Contactez nos équipes pour une analyse adaptée à votre situation.
Comment augmenter ma capacité d’emprunt avant de déposer un dossier ?
Plusieurs leviers existent : renforcer l’apport, allonger la durée (dans la limite HCSF), solder ou racheter des crédits en cours, emprunter avec un co-emprunteur, ou recourir à un lissage de prêts. Le bon dosage dépend de votre profil et se cadre idéalement avec un spécialiste du financement DOM-TOM.
Le reste à vivre, c’est quoi exactement ?
C’est la somme qui reste disponible chaque mois une fois vos mensualités de crédit payées. La banque l’apprécie en valeur absolue selon la taille du foyer : plus il y a de personnes à charge, plus le reste à vivre attendu est élevé. Un dossier peut respecter les 35 % et être refusé sur ce critère.
Une simulation en ligne suffit-elle pour connaître ma capacité réelle ?
Non. Un simulateur donne un ordre de grandeur utile, mais la capacité réelle dépend de la grille interne de chaque banque, de la pondération des loyers et de la qualité du dossier. Pour une estimation fiable, un échange avec un expert du financement Outre-Mer reste indispensable.
« La capacité d’emprunt ne se découvre pas le jour du rendez-vous bancaire : elle se construit en amont, revenu par revenu et charge par charge. Un dossier préparé transforme une simple demande en projet crédible aux yeux de la banque. »
— Synthèse interne Mouvement Lyannaj, 2026
👤 Échanger avec un expert du financement DOM-TOM
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement ni un conseil bancaire personnalisé. Les règles de calcul de la capacité d’emprunt, les seuils HCSF, les grilles de reste à vivre et la pondération des revenus locatifs dépendent de chaque établissement, du profil de l’emprunteur et de la date d’étude du dossier. Les exemples chiffrés sont purement illustratifs. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller financier, bancaire ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives, réglementaires et de pratiques bancaires.