
Le meublé Outre-Mer : le statut souple qui transforme des loyers saisonniers en patrimoine
LMNP, LMP, micro-BIC ou régime réel : comment la location meublée en DOM-TOM structure une fiscalité au service du patrimoine, là où les dispositifs fermés ont montré leurs limites.
- Pourquoi le meublé prend tout son sens en DOM-TOM
- LMNP ou LMP : deux statuts, deux logiques (seuils 23 000 € / 50 %)
- Micro-BIC ou régime réel : où se situe le vrai levier fiscal
- Location meublée vs location nue : la comparaison qui change tout
- Cotisations sociales LMP et fiscalité de la plus-value
- Méthode pour structurer un meublé DOM-TOM sereinement
- Atouts du meublé DOM-TOM et points de vigilance
- Questions fréquentes
En matière d’immobilier Outre-Mer, la question fiscale se résume trop souvent à une course à la « réduction d’impôt » via un dispositif fermé et daté. Or il existe une approche plus stable, plus souple et plus durable : la location meublée, encadrée par les statuts LMNP et LMP. Là où un dispositif à guichet impose un loyer plafonné, un locataire plafonné et un engagement de long terme, le meublé ne connaît ni plafond de loyer ni plafond de ressources du locataire — un atout décisif dans des marchés où la demande saisonnière est forte, comme le montre notre analyse du loyer libre face au loyer plafonné en DOM-TOM sur 20 ans. À La Réunion en particulier, savoir positionner son bien sur les zones rentables du meublé de tourisme peut transformer la trajectoire d’une opération.
Cette logique s’inscrit dans un choix de fond : ne pas chercher à « effacer » un impôt une année donnée, mais à transformer votre fiscalité en patrimoine sur la durée. Face à des mécanismes récents encore discutés — nous détaillons les zones grises du CIOP 2026 en DOM-TOM, entre danger et opportunité — la location meublée présente l’avantage d’être un statut ouvert, connu, encadré par le Code général des impôts, et non un produit fermé susceptible d’être clos du jour au lendemain. C’est précisément ce qui est arrivé au Pinel Outre-Mer.
Cet article détaille, de manière pédagogique et conditionnelle, la mécanique des statuts LMNP et LMP, la différence entre micro-BIC et régime réel, le rôle central de l’amortissement, la fiscalité de la plus-value, les cotisations sociales du loueur professionnel et la comparaison avec la location nue.
Pourquoi le meublé prend tout son sens en DOM-TOM
ℹ️ Le saviez-vous ? La location meublée relève des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers comme la location nue. Ce simple basculement de catégorie fiscale ouvre l’accès à des mécanismes — amortissement, abattement forfaitaire — qui n’existent pas en location nue. C’est le point de départ de tout raisonnement sur le meublé.
Les territoires d’Outre-Mer présentent une caractéristique qui joue en faveur du meublé : une demande locative de courte et moyenne durée nourrie par le tourisme, la mobilité professionnelle et les études. À La Réunion, la saisonnalité est double — l’hiver austral (juillet-août) et la fin d’année (décembre-janvier) concentrent une part importante de la fréquentation. Cette dynamique se retrouve dans les zones à fort passage, ce que nous documentons dans notre guide de la location saisonnière à La Réunion.
Concrètement, un même bien peut être exploité en meublé de tourisme (courte durée) sur les zones à forte tension touristique, comme le littoral ouest autour de Saint-Gilles-les-Bains, ou en meublé classique de moyenne durée dans les pôles urbains et étudiants comme Saint-Denis, Saint-Pierre ou Le Tampon. Cette souplesse d’usage est le premier avantage du statut : il s’adapte au marché local plutôt que de l’imposer.
Un cadre ouvert, à l’opposé des dispositifs fermés
Contrairement à un dispositif de défiscalisation à guichet, le meublé n’exige ni logement neuf systématique, ni plafond de loyer, ni plafond de ressources du locataire. Il reste accessible dans l’ancien comme dans le neuf, en résidence principale du locataire comme en tourisme. C’est un statut fiscal, pas un « produit » commercialisé — et c’est ce qui le rend robuste face aux évolutions législatives. Pour situer le meublé dans la stratégie globale d’un investisseur, voir notre panorama de l’investissement immobilier à La Réunion.
10 % brut
Rentabilité brute indicative minimale observée sur des opérations DOM-TOM bien positionnées, tous profils confondus. Donnée indicative Mouvement Lyannaj, à conditionner à la zone, au bien et à la gestion — jamais garantie.
LMNP ou LMP : deux statuts, deux logiques
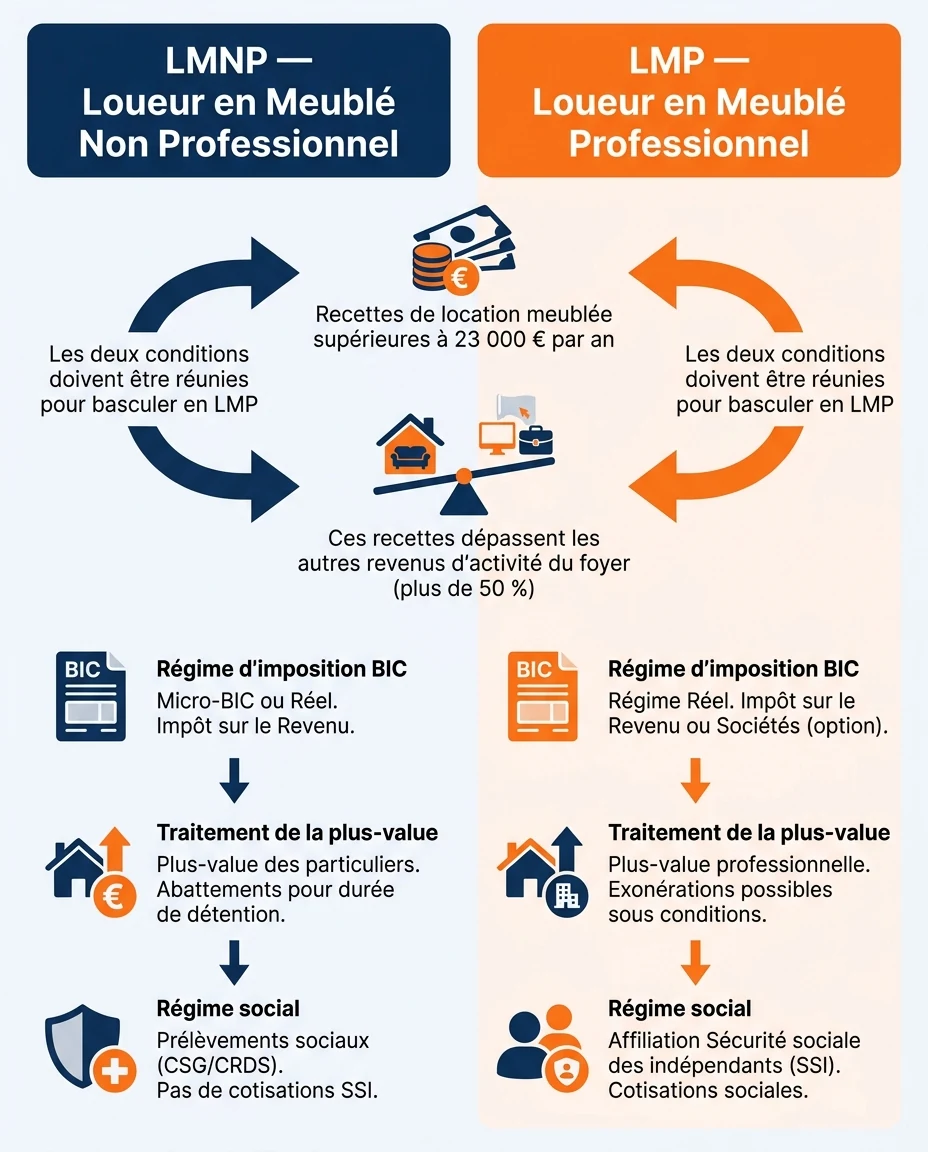
Beaucoup d’investisseurs croient « choisir » entre LMNP et LMP. En réalité, le statut n’est pas un choix : il découle mécaniquement de deux seuils définis par l’article 155 du Code général des impôts. Vous êtes LMNP par défaut, et vous basculez en LMP uniquement lorsque les deux conditions ci-dessous sont réunies simultanément.
💡 Les deux conditions cumulatives du statut LMP : (1) les recettes annuelles de location meublée du foyer fiscal dépassent 23 000 € ; et (2) ces recettes excèdent le total des autres revenus d’activité du foyer (salaires, autres BIC, BNC, etc.), c’est-à-dire qu’elles représentent plus de 50 % des revenus d’activité. Si une seule des deux conditions n’est pas remplie, vous restez en LMNP.
Ce que change concrètement le basculement en LMP
Le passage en LMP n’est ni « mieux » ni « moins bien » dans l’absolu : il modifie trois paramètres. D’abord, le traitement des déficits (un déficit LMP peut, sous conditions, s’imputer sur le revenu global, alors qu’un déficit LMNP reste cantonné aux revenus de même nature). Ensuite, le régime de la plus-value de cession, qui bascule du régime des particuliers vers celui des plus-values professionnelles. Enfin, l’assujettissement aux cotisations sociales des travailleurs indépendants, en lieu et place des prélèvements sociaux. Nous détaillons ces deux derniers points en section dédiée.
| Critère | LMNP (non professionnel) | LMP (professionnel) |
|---|---|---|
| Conditions | Statut par défaut | Recettes > 23 000 € et > 50 % des revenus d’activité |
| Catégorie fiscale | BIC | BIC |
| Imputation des déficits | Sur les seuls revenus de location meublée (report possible) | Sur le revenu global sous conditions |
| Plus-value de cession | Régime des plus-values des particuliers | Régime des plus-values professionnelles (exonération possible sous conditions) |
| Régime social | Prélèvements sociaux (17,2 %) | Cotisations sociales des indépendants (SSI) |
À retenir : le statut se constate chaque année. Un investisseur peut être LMNP plusieurs années, puis basculer en LMP à mesure que ses recettes meublées progressent. Cette bascule doit être anticipée, jamais subie — c’est l’un des points sur lesquels un accompagnement personnalisé fait la différence.
Micro-BIC ou régime réel : où se situe le vrai levier fiscal
Une fois le statut identifié, la seconde décision — celle qui pèse le plus sur la fiscalité réelle — porte sur le régime d’imposition des recettes BIC : le micro-BIC (forfaitaire) ou le régime réel. C’est ici que se joue l’essentiel de l’optimisation.
Le micro-BIC : la simplicité, au prix d’un forfait
Le micro-BIC applique un abattement forfaitaire sur les recettes, censé représenter les charges. Vous ne déduisez rien de plus : ni charges réelles, ni amortissement. Attention, ce régime a été profondément remanié par les lois de finances récentes, en particulier pour les meublés de tourisme. À titre indicatif et sous réserve des textes en vigueur en 2026 : l’abattement et le plafond de recettes diffèrent selon que le meublé est de longue durée, de tourisme classé ou de tourisme non classé, ces derniers ayant vu leur régime durci. Les taux et plafonds évoluant fréquemment, ils doivent être vérifiés à la date de votre déclaration auprès du BOFiP ou d’un expert-comptable.
ℹ️ À retenir : le micro-BIC n’est intéressant que si vos charges réelles et votre amortissement représentent moins que l’abattement forfaitaire. Dès qu’un crédit, des travaux ou un amortissement significatif entrent en jeu — ce qui est presque toujours le cas sur une acquisition financée — le régime réel devient généralement plus favorable.
Le régime réel : l’amortissement, cœur du dispositif
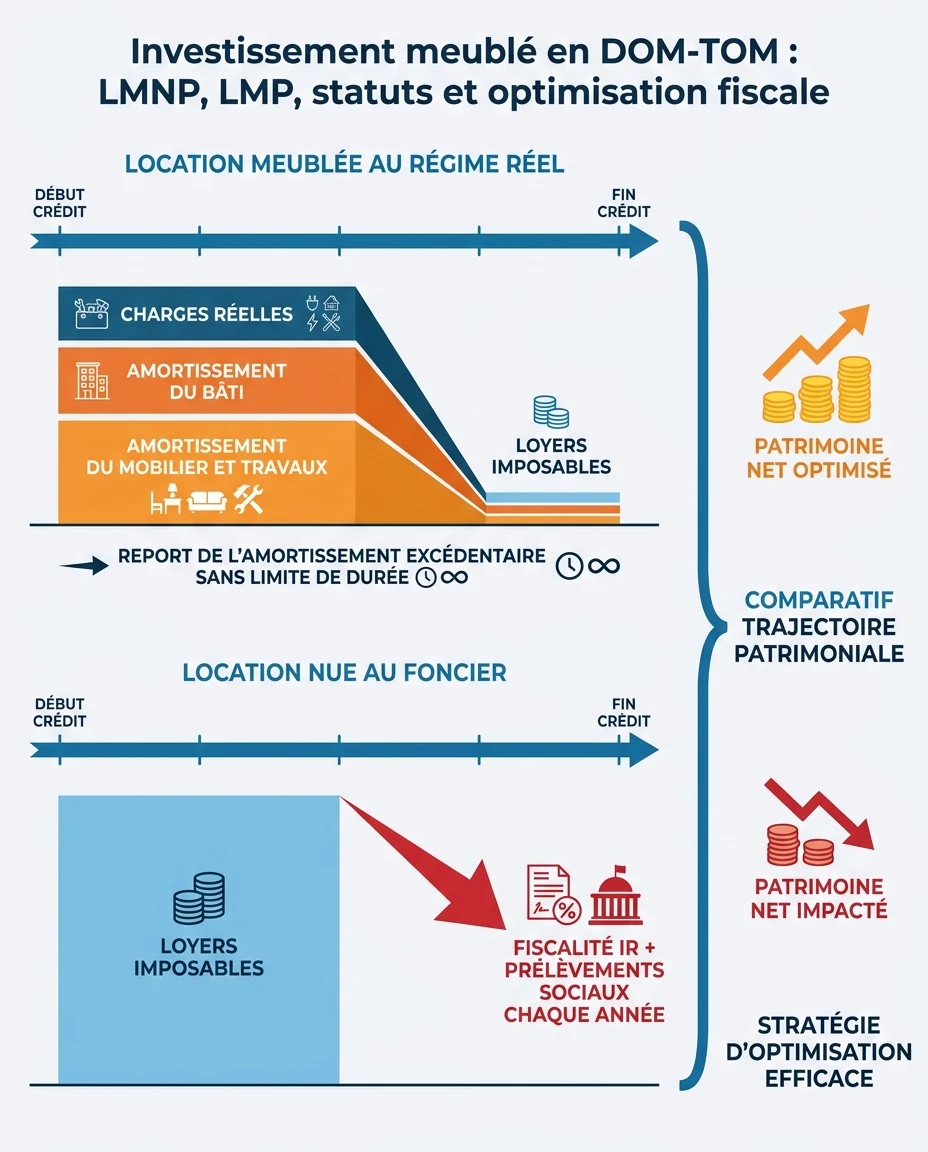
Au régime réel, vous déduisez l’ensemble des charges réelles (intérêts d’emprunt, assurance, taxe foncière, charges de copropriété, frais de gestion, honoraires comptables) et vous pratiquez l’amortissement du bien. L’amortissement consiste à constater comptablement l’usure du bien et du mobilier dans le temps : on répartit la valeur du bâti (hors terrain, non amortissable), du mobilier et des travaux sur leur durée d’usage. Résultat : une charge comptable, sans décaissement, qui vient réduire le résultat imposable.
Concrètement, sur de nombreuses opérations meublées financées à crédit, l’addition des charges réelles et de l’amortissement peut neutraliser tout ou partie du revenu locatif imposable pendant plusieurs années. Ce n’est pas une « niche » cachée : c’est la traduction comptable normale d’un actif qui se déprécie. C’est aussi ce qui distingue radicalement le meublé de la location nue, où l’amortissement n’existe pas.
Lecture qualitative : les proportions ci-dessus sont strictement illustratives et varient selon le prix d’acquisition, le financement, la zone et le niveau de loyer. Le principe, lui, est structurel : au réel, charges et amortissement se cumulent pour comprimer le résultat imposable. Une nuance importante toutefois : l’amortissement ne peut pas créer de déficit. La fraction d’amortissement qui excède le bénéfice (après charges) n’est pas perdue — elle est reportée sans limite de durée sur les exercices suivants. Pour raisonner en rentabilité réelle plutôt qu’en apparence, consultez notre méthode de calcul de rentabilité d’une location saisonnière en DOM-TOM.
Location meublée vs location nue : la comparaison qui change tout
Pour bien mesurer l’intérêt du meublé, il faut le comparer à son alternative directe : la location nue. Les deux ne relèvent ni de la même catégorie fiscale, ni de la même mécanique, ni du même potentiel patrimonial. Le comparatif ci-dessous ne disqualifie pas la location nue, qui reste pertinente dans certains cas, mais éclaire un choix trop souvent fait par habitude.
🛋️ Location meublée (BIC)
- Revenus imposés en BIC
- Amortissement du bien et du mobilier au réel
- Résultat imposable souvent neutralisé plusieurs années
- Pas de plafond de loyer ni de ressources du locataire
- Compatible meublé de tourisme / courte durée
- Baux plus souples (bail meublé, bail mobilité, saisonnier)
🪑 Location nue (revenus fonciers)
- Revenus imposés en revenus fonciers
- Pas d’amortissement possible
- Déficit foncier plafonné et encadré
- Bail de 3 ans, cadre plus rigide
- Fiscalité IR + prélèvements sociaux sur le foncier net
- Adaptée à une logique locative longue et stable
La différence la plus lourde de conséquences reste l’amortissement. En location nue, un investisseur fortement imposé voit une part significative de ses loyers repartir en impôt sur le revenu et prélèvements sociaux, année après année. En meublé au réel, l’amortissement absorbe une large partie de ce résultat pendant la phase où le crédit court. Sur un horizon patrimonial, l’écart cumulé peut être considérable — c’est exactement la logique que nous mettons en lumière dans notre analyse du poids du loyer libre sur le patrimoine à 20 ans.
✅ L’angle patrimonial : l’objectif n’est pas de « ne pas payer d’impôt cette année », mais d’aligner la fiscalité sur la construction d’un actif. Le meublé au réel permet, sur la durée du crédit, de percevoir des loyers largement défiscalisés tout en remboursant l’emprunt — donc en constituant un capital. C’est cela, transformer sa fiscalité en patrimoine.
Cotisations sociales LMP et fiscalité de la plus-value
Deux sujets techniques méritent une attention particulière avant de se lancer, car ils conditionnent le rendement net réel et la sortie de l’opération : le régime social du loueur professionnel et le traitement de la plus-value.
Les cotisations sociales du loueur en meublé professionnel
Le LMNP relève des prélèvements sociaux au taux de 17,2 % sur le bénéfice imposable, comme les autres revenus du patrimoine. Le LMP, lui, entre dans le champ des cotisations sociales des travailleurs indépendants (Sécurité sociale des indépendants) : assises sur le bénéfice, elles ouvrent des droits sociaux mais peuvent peser plus lourd qu’un simple prélèvement social sur les bénéfices élevés. Point souvent ignoré : la location meublée de courte durée peut, dès lors que les recettes dépassent 23 000 €, entraîner une affiliation sociale spécifique, y compris dans des situations relevant a priori du LMNP. Un sujet décisif en DOM-TOM, où le tourisme oriente naturellement vers la courte durée.
🚨 Point de vigilance : le passage LMNP → LMP ne se décide pas, il se constate. Un investisseur qui laisse ses recettes meublées franchir les seuils sans anticiper peut découvrir a posteriori une affiliation sociale et un changement de régime de plus-value. Cette bascule doit être modélisée en amont avec un expert-comptable et un conseiller patrimonial.
La plus-value : une différence majeure entre les deux statuts
En LMNP, la revente relève du régime des plus-values immobilières des particuliers : abattements progressifs pour durée de détention, exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. Mais attention à une évolution récente et importante : depuis la loi de finances 2025, une partie des amortissements déduits pendant l’exploitation en LMNP est désormais réintégrée dans le calcul de la plus-value imposable lors de la cession, avec des exceptions (certaines résidences services, établissements médico-sociaux). Autrement dit, l’avantage de l’amortissement n’est plus totalement « sans reprise » à la sortie. Cette réforme, à vérifier dans sa version en vigueur en 2026, rééquilibre le dispositif sans en supprimer l’intérêt sur la phase d’exploitation.
En LMP, la cession relève du régime des plus-values professionnelles (distinction court terme / long terme). Ce régime peut, sous conditions — notamment une activité exercée depuis plus de cinq ans et des recettes inférieures à certains seuils (article 151 septies du CGI) — ouvrir droit à une exonération totale ou partielle de la plus-value. C’est l’un des rares points où le statut professionnel peut se révéler plus favorable à la sortie, mais il exige un cadrage rigoureux.
« Un statut fiscal ne vaut que par la cohérence de bout en bout : l’entrée, l’exploitation et la sortie doivent être pensées ensemble. En meublé, le vrai sujet n’est pas l’économie d’une année, mais le solde net après revente, une fois l’amortissement, les cotisations et la plus-value intégrés. »
— Synthèse interne Mouvement Lyannaj, 2026
Méthode pour structurer un meublé DOM-TOM sereinement
Structurer un investissement meublé en Outre-Mer ne s’improvise pas. Voici le déroulé que nous suivons avec les investisseurs, du cadrage stratégique à la première déclaration BIC, chaque étape ayant un objectif clair, y compris à distance.
Étape 1 — Cadrer l’objectif patrimonial
Définir la finalité : cash-flow, valorisation, complément de revenu à terme, transmission. C’est cet objectif qui oriente le choix entre courte durée touristique et moyenne durée urbaine, et qui déterminera plus tard la trajectoire LMNP / LMP.
Étape 2 — Choisir la zone et le type de bien
Aligner le bien sur la demande locale : meublé de tourisme sur les zones à forte fréquentation, meublé classique dans les pôles urbains et étudiants (Saint-Denis, Saint-Pierre, Le Tampon). Chaque territoire a ses zones rentables et ses zones à éviter.
Étape 3 — Modéliser les deux régimes
Comparer micro-BIC et régime réel sur votre cas précis, en intégrant le financement, les charges et l’amortissement. Dans la majorité des opérations financées à crédit, le réel ressort plus favorable — mais la démonstration doit être chiffrée, pas supposée.
Étape 4 — Anticiper la bascule LMNP / LMP
Projeter l’évolution des recettes sur plusieurs années pour repérer le moment où les seuils (23 000 € et 50 %) pourraient être franchis, et préparer les conséquences sociales et fiscales de la bascule.
Étape 5 — Sécuriser gestion et comptabilité
Mettre en place une gestion locative fiable à distance et une comptabilité rigoureuse (obligatoire au réel). Sur la gestion, voir notre guide dédié à la gestion locative à distance en DOM-TOM.
Checklist avant de lancer un meublé DOM-TOM
- Objectif patrimonial formalisé par écrit (durée, sortie envisagée)
- Zone et type de bien alignés sur la demande locative réelle
- Comparatif micro-BIC vs réel chiffré sur votre profil fiscal
- Plan d’amortissement établi par un expert-comptable
- Projection des recettes et repérage du seuil LMNP / LMP
- Gestion locative à distance et comptabilité BIC sécurisées
- Couverture des risques spécifiques (cyclonique, parasismique)
- Conseiller fiscal ou patrimonial associé à chaque étape
Cette discipline permet d’investir depuis la métropole sans mauvaise surprise. Pour l’articulation complète d’un projet à distance, voir notre guide stratégique de l’investissement DOM-TOM depuis la métropole.
Atouts du meublé DOM-TOM et points de vigilance
Comme tout investissement, le meublé Outre-Mer présente des atouts réels et des risques qu’il faut regarder en face. L’honnêteté sur les deux versants est la condition d’une décision sereine.
Avantages
- Statut ouvert et pérenne, encadré par le Code général des impôts
- Amortissement au réel qui neutralise souvent le revenu imposable plusieurs années
- Aucun plafond de loyer ni de ressources du locataire
- Demande locative forte et structurelle dans les zones touristiques et étudiantes
- Souplesse d’usage (courte, moyenne durée) adaptée aux marchés DOM-TOM
- Rendements locatifs potentiellement supérieurs à la métropole
Points de vigilance
- Comptabilité BIC exigeante au régime réel (expert-comptable recommandé)
- Bascule LMNP → LMP à anticiper (cotisations, plus-value)
- Réintégration récente des amortissements dans la plus-value LMNP à intégrer
- Gestion à distance nécessitant un réseau local fiable
- Risques naturels (cyclones, séismes) et normes spécifiques
- Évolution des régimes micro-BIC et de la réglementation locative
⚠️ Un mot sur les dispositifs fermés : le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Tout discours commercial qui vous proposerait aujourd’hui un Pinel neuf doit déclencher une vérification immédiate. Pour comprendre l’historique et les pièges de ce dispositif, consultez notre guide dédié à la loi Pinel Outre-Mer. Le meublé, statut ouvert, ne présente pas ce risque de fermeture.
À côté du meublé, d’autres leviers coexistent selon le profil : le Girardin immobilier ou le CIOP, nouveau dispositif DOM-TOM. Aucun n’est universellement adapté : le bon montage dépend de votre fiscalité, de votre horizon et de votre appétit au risque.
Questions fréquentes sur le meublé en DOM-TOM
Quelle différence concrète entre LMNP et LMP ?
Vous êtes LMNP par défaut. Vous devenez LMP uniquement si vos recettes de location meublée dépassent 23 000 € par an et excèdent vos autres revenus d’activité. Le passage en LMP change le régime social et le traitement de la plus-value ; il doit être anticipé, pas subi.
Faut-il choisir le micro-BIC ou le régime réel ?
Le réel est généralement plus favorable dès qu’il y a un crédit, des travaux ou un amortissement significatif, car il permet de déduire les charges réelles et d’amortir le bien. Le micro-BIC ne se justifie que si vos charges réelles sont inférieures à l’abattement forfaitaire. Un comparatif chiffré sur votre cas est indispensable.
L’amortissement permet-il vraiment de ne pas payer d’impôt sur les loyers ?
Au régime réel, l’addition des charges et de l’amortissement peut neutraliser tout ou partie du revenu meublé imposable pendant plusieurs années. L’amortissement ne peut toutefois pas créer de déficit : l’excédent est reporté sans limite de durée. Ce n’est pas garanti et dépend de chaque opération.
Le meublé est-il adapté à la location saisonnière en DOM-TOM ?
Oui, c’est même l’un de ses points forts : le meublé de tourisme correspond à la demande de courte durée forte dans les zones touristiques. À La Réunion, le bon positionnement du bien est clé — voir notre article sur les zones rentables pour un Airbnb à La Réunion.
Comment est imposée la plus-value quand je revends un bien en LMNP ?
En LMNP, la plus-value relève du régime des particuliers, avec exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. Depuis la loi de finances 2025, une partie des amortissements déduits est toutefois réintégrée dans le calcul, sauf exceptions. À vérifier dans sa version en vigueur avec un conseiller.
Le meublé est-il une bonne alternative aux anciens dispositifs de défiscalisation ?
Le meublé est un statut ouvert et durable, sans plafond de loyer ni risque de fermeture, contrairement au Pinel Outre-Mer clos depuis 2025. Il ne « réduit » pas un impôt une année donnée : il aide à transformer votre fiscalité en patrimoine sur la durée. Le meilleur montage dépend de votre profil — un cadrage personnalisé est recommandé.
Puis-je investir en meublé DOM-TOM depuis la métropole ?
Oui. La clé est une gestion locative fiable à distance et une comptabilité rigoureuse. Nos équipes locales aux Antilles et à La Réunion accompagnent les investisseurs métropolitains sur l’ensemble du parcours. Contactez nos équipes pour une analyse adaptée à votre situation.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal ou comptable personnalisé. Les seuils, taux, abattements et régimes évoqués (LMNP, LMP, micro-BIC, régime réel, amortissement, plus-value, cotisations sociales) sont susceptibles d’évoluer et doivent être vérifiés dans leur version en vigueur auprès du BOFiP, de l’administration fiscale ou d’un professionnel qualifié. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal, patrimonial ou un expert-comptable avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.