
La trêve hivernale n’existe pas dans votre département : tout votre calendrier juridique en découle
En Guyane, en Guadeloupe, en Martinique, à La Réunion et à Mayotte, le sursis aux expulsions n’est pas fixé par le calendrier du 1er novembre au 31 mars, mais par un arrêté du représentant de l’État. Presque toutes les pages qui traitent des loyers impayés donnent au bailleur ultramarin un planning faux.
- Trêve hivernale, trêve cyclonique : pourquoi le calendrier métropolitain ne vous concerne pas
- Le calendrier d’action du bailleur ultramarin : engager avant, exécuter après
- La chaîne procédurale à jour : six semaines, pas deux mois
- Refus du concours de la force publique : la procédure d’indemnisation du décret du 3 novembre 2025
- GLI, caution, Visale : sécuriser avant le premier loyer quand l’assurance exclut les DOM
- Guyane et Mayotte : la sécurité foncière conditionne la sécurité locative
- Le risque symétrique : logement décent, DPE ultramarin et exception d’inexécution
- Piloter à distance : mandat de gestion, réseau local et points de vigilance
- Questions fréquentes
Un investissement locatif outre-mer ne se protège pas comme un investissement métropolitain. Non parce que le droit y serait plus faible, mais parce qu’il y est différent sur le point le plus décisif : la période pendant laquelle une expulsion ne peut pas être exécutée. Le réflexe du bailleur — « la trêve hivernale court du 1er novembre au 31 mars » — est une erreur de calendrier dans les cinq départements et régions d’outre-mer. Et une erreur de calendrier, en matière de loyers impayés dans un investissement locatif outre-mer, coûte un cycle entier de procédure. Si votre projet est en phase de cadrage, notre analyse des opportunités, risques et stratégies pour investir à La Réunion en 2026 et notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent constituent les deux préalables naturels à ce dossier.
La protection juridique d’un bien locatif ultramarin se joue sur quatre plans que les contenus disponibles traitent rarement ensemble : le régime local de sursis aux expulsions, la chaîne procédurale de recouvrement mise à jour depuis 2023, les garanties contractuelles lorsque l’assurance loyers impayés n’accepte pas votre département, et la sécurité foncière amont — titre de propriété, indivision successorale — qui détermine votre capacité même à agir. C’est cette articulation qui permet de transformer votre fiscalité en patrimoine sans qu’une défaillance de locataire efface deux ans de rendement. Si vous hésitez entre plusieurs destinations, notre comparatif expliquant quel territoire DOM-TOM correspond à votre profil d’investisseur précède utilement la lecture qui suit.
Au programme : le texte qui écarte la trêve hivernale outre-mer, un calendrier d’action calé sur la période de sursis locale, la procédure d’indemnisation créée fin 2025 en cas de refus du concours de la force publique, les questions à poser à un assureur avant de signer, et la manière de vérifier qu’un bien guyanais ou mahorais n’est pas juridiquement bloqué. Sans date de trêve inventée, sans durée moyenne fantaisiste, sans statistique d’impayés introuvable.
Trêve hivernale, trêve cyclonique : pourquoi le calendrier métropolitain ne vous concerne pas
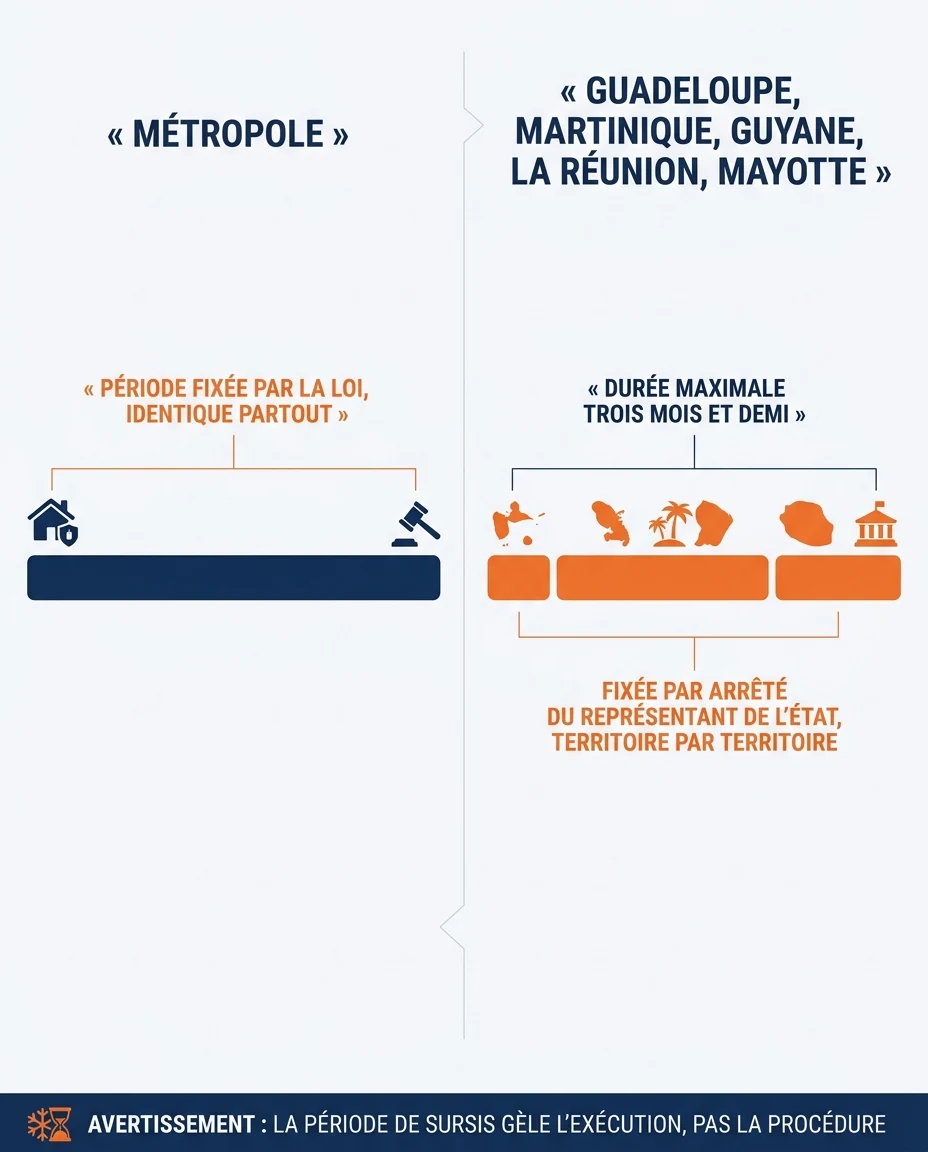
Commençons par le texte. L’article L611-1 du code des procédures civiles d’exécution dispose que, pour l’application de l’article L412-6 en Guyane, en Guadeloupe, en Martinique, à La Réunion et à Mayotte, « la période pendant laquelle il est sursis à toute mesure d’expulsion est fixée par le représentant de l’État, après avis conforme du conseil général, pour une durée de trois mois et demi, le cas échéant divisée de manière à tenir compte des particularités climatiques propres à cette collectivité » (Légifrance, article L611-1 du CPCE, 2012).
Trois conséquences pratiques, que la quasi-totalité des pages juridiques généralistes ignorent :
ℹ️ Ce que dit réellement le texte. La durée du sursis est plafonnée à trois mois et demi. Elle est fixée territoire par territoire, par arrêté du représentant de l’État : votre calendrier n’est pas celui d’un autre département. Elle peut enfin être divisée en plusieurs séquences pour épouser les particularités climatiques locales — d’où les appellations d’usage de « trêve cyclonique » aux Antilles et à La Réunion, ou de « trêve pluviale » en Guyane.
Ce pilotage local n’a rien de théorique : la préfecture de la Guyane publie un arrêté préfectoral n° 2015-230-0015 relatif à la trêve des expulsions locatives (guyane.gouv.fr, 2015), ce qui confirme que la période de sursis à toute mesure d’expulsion y est fixée par acte préfectoral et non par le calendrier national.
Nous ne publierons volontairement aucune date de trêve ici : les dates circulant sur les sites généralistes se contredisent et un arrêté peut être modifié. La seule information fiable est celle de l’arrêté en vigueur dans votre département — demandez-la à votre préfecture, à l’ADIL de votre territoire ou au commissaire de justice qui suivra votre dossier.
🇫🇷 Régime métropolitain
- Période de sursis unique fixée par la loi (article L412-6 du CPCE)
- Calendrier identique dans tous les départements
- Aucune consultation locale nécessaire
🏝️ Régime des DROM
- Période fixée par arrêté du représentant de l’État (article L611-1 du CPCE)
- Durée plafonnée à trois mois et demi
- Possiblement divisée en plusieurs séquences climatiques
- Variable d’un département à l’autre — à vérifier chaque année
L’article L611-1 ne supprime pas la protection du locataire : il la territorialise. Votre planning juridique doit donc être construit à partir d’un document local, pas d’un article national.
Le calendrier d’action du bailleur ultramarin : engager avant, exécuter après
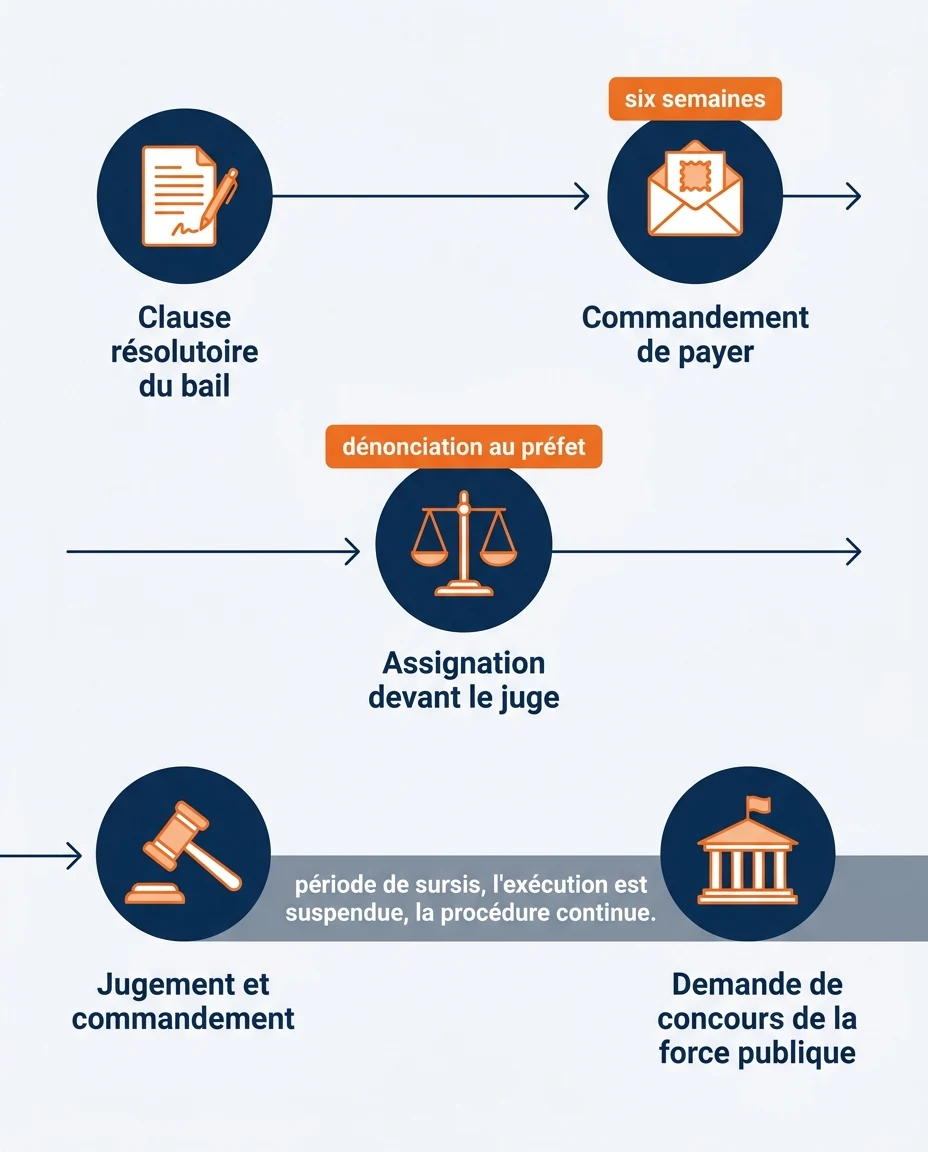
Voici le point que personne ne relie, et qui vaut à lui seul la lecture de cet article : la période de sursis ne gèle que l’exécution de la mesure d’expulsion. Elle n’interdit ni de délivrer un commandement de payer, ni de faire jouer la clause résolutoire, ni d’assigner votre locataire, ni d’obtenir un jugement. Ce qu’elle suspend, c’est le moment où l’on vide effectivement les lieux.
La conséquence stratégique est immédiate. Le bailleur qui attend « la fin de la trêve » pour consulter un professionnel perd la période de sursis plus tout le temps procédural qui aurait pu s’écouler pendant celle-ci. Celui qui engage en amont arrive au terme du sursis avec un titre exécutoire en main.
💡 La règle d’or ultramarine : on n’attend jamais la fin de la période de sursis, on l’anticipe. Dès le deuxième loyer manquant, sortez deux documents : votre bail (clause résolutoire) et l’arrêté préfectoral en vigueur (fenêtre d’exécution).
Trois séquences à distinguer dans l’année
Hors période de sursis. Tout est ouvert : mise en demeure, commandement de payer, assignation, jugement, commandement de quitter les lieux, demande de concours de la force publique. C’est la fenêtre d’exécution — la plus précieuse, souvent la plus mal utilisée.
Pendant la période de sursis. La procédure continue de courir : le commandement de payer produit ses effets, la clause résolutoire peut être acquise, l’assignation être délivrée, le juge des contentieux de la protection statuer. Seule l’expulsion matérielle est suspendue. C’est la meilleure période pour construire le dossier, pas pour attendre.
À l’approche de la reprise. On demande alors le concours de la force publique, dossier complet à l’appui. Un dossier incomplet à ce moment-là repousse mécaniquement l’issue.
Ce raisonnement en fenêtres devient déterminant lorsque la période est divisée en deux séquences climatiques : la fenêtre utile est alors plus courte qu’il n’y paraît. Même logique de séquencement que pour un montage financier, détaillée dans notre guide pour calculer et optimiser votre capacité d’emprunt.
La chaîne procédurale à jour : six semaines, pas deux mois
Une part importante des contenus encore en ligne indique qu’après un commandement de payer, le locataire dispose de deux mois pour régulariser. C’est faux depuis 2023. La loi n° 2023-668 du 27 juillet 2023 visant à protéger les logements contre l’occupation illicite, dite loi Kasbarian-Bergé, a ramené ce délai de deux mois à six semaines avant que la clause résolutoire produise effet, et a aligné sur six semaines le délai de dénonciation de l’assignation au préfet avant l’audience (Légifrance, loi n° 2023-668 du 27 juillet 2023).
⚠️ Vérifiez la date de vos sources. Un article ou un modèle de courrier mentionnant encore « deux mois après commandement de payer » n’a pas été mis à jour depuis 2023. Un acte fondé sur un délai obsolète fragilise toute la suite.
1. Vérifier la clause résolutoire du bail
C’est la stipulation qui prévoit la résiliation de plein droit du bail en cas de défaut de paiement. Sans elle, la résiliation devra être prononcée par le juge, avec une marge d’appréciation bien plus large. Sa rédaction conditionne toute la stratégie, en bail nu comme en bail meublé.
2. Faire délivrer un commandement de payer
L’acte est délivré par un commissaire de justice (ex-huissier de justice). Il fait courir le délai de six semaines et constitue la pièce centrale du dossier. C’est aussi, très souvent, l’acte qui débloque la situation sans procédure judiciaire.
3. Assigner en résiliation de bail
Passé le délai sans régularisation, l’assignation est portée devant le juge des contentieux de la protection du lieu de situation de l’immeuble — tribunal judiciaire de Cayenne, tribunal judiciaire de Mamoudzou, avec la cour d’appel de Cayenne au second degré pour le ressort guyanais. Elle doit être dénoncée au représentant de l’État dans le département.
4. Audience, jugement et délais de grâce
Le juge peut constater l’acquisition de la clause résolutoire et condamner au paiement de l’arriéré, mais aussi accorder des délais de grâce au locataire de bonne foi. Un dossier documenté — quittances, relances, échanges écrits — pèse fortement sur leur durée.
5. Commandement de quitter les lieux, puis force publique
Le jugement exécutoire donne lieu à un commandement de quitter les lieux, signifié par commissaire de justice. À défaut de départ volontaire, la demande de concours de la force publique est adressée au préfet. C’est ici, et seulement ici, que le sursis local bloque l’exécution.
Deux acteurs méritent d’être mobilisés plutôt que subis : la CCAPEX, commission de coordination des actions de prévention des expulsions locatives, saisie via la dénonciation au préfet, et le fonds de solidarité pour le logement (FSL), qui peut contribuer à apurer une dette locative. Coopérer avec ces dispositifs n’affaiblit pas votre position : cela augmente vos chances d’être payé, ce qui reste l’objectif. L’ADIL de votre territoire, relais de l’ANIL, délivre une information juridique gratuite sur ces circuits.
Nous ne donnerons aucune durée moyenne de procédure : aucune statistique publique fiable propre aux départements ultramarins ne permet de l’établir, et les fourchettes lues ailleurs ne reposent sur rien de vérifiable. Ce qui est certain : la durée dépend davantage de votre réactivité que du territoire.
Refus du concours de la force publique : la procédure d’indemnisation du décret du 3 novembre 2025
C’est l’angle mort des contenus destinés aux investisseurs, et il est particulièrement pertinent outre-mer, où la tension sur le logement fait du refus préfectoral une hypothèse à intégrer. Le principe est ancien et robuste : l’article L153-1 du code des procédures civiles d’exécution pose que l’État est tenu de prêter son concours à l’exécution des jugements et autres titres exécutoires, et que son refus ouvre droit à réparation (Légifrance, article L153-1 du CPCE, 2012 ; fiche ANIL sur le refus de concours de la force publique). Un préfet peut donc refuser l’expulsion, notamment pour des motifs d’ordre public, mais ce refus n’est pas gratuit pour la puissance publique.
Ce qui a changé récemment, c’est la procédure. Le décret n° 2025-1052 du 3 novembre 2025 relatif aux modalités d’évaluation de la réparation due au propriétaire en cas de refus du concours de la force publique, pris en application de la loi du 27 juillet 2023, a créé les articles R154-1 à R154-7 du code des procédures civiles d’exécution : ils fixent la procédure de demande, les délais de réponse du préfet, la liste des préjudices réparables et les modalités d’appréciation du montant de l’indemnité (Légifrance, décret n° 2025-1052 du 3 novembre 2025, publié au JORF).
✅ Pourquoi c’est structurant pour vous. Avant ce décret, l’indemnisation existait mais son obtention relevait d’un parcours peu balisé. Depuis, il existe un cadre réglementaire explicite : une demande formalisée, des délais opposables et une grille de préjudices. Un bailleur ultramarin confronté à un refus de concours n’est donc plus dans un vide procédural — à condition de connaître l’existence de ces articles et de conserver les pièces justifiant son préjudice.
Ce que cela impose concrètement dès aujourd’hui
Les pièces à conserver dès le premier impayé
- Le bail signé, ses annexes et l’état des lieux d’entrée
- L’intégralité des quittances émises et des avis d’échéance non réglés
- Tous les actes du commissaire de justice, avec leurs dates de signification
- La décision de justice et le commandement de quitter les lieux
- La demande de concours de la force publique et l’accusé de réception
- Les justificatifs de charges, taxes et échéances de crédit continuant de courir
Ce dossier ne sert pas qu’à l’indemnisation : c’est lui que réclamera votre assureur si vous disposez d’une garantie loyers impayés, et lui qui donnera du poids à votre position devant le juge. Documenter au fil de l’eau place en position de force ; reconstituer après coup fait perdre du temps et des droits.
GLI, caution, Visale : sécuriser avant le premier loyer quand l’assurance exclut les DOM
La meilleure procédure d’expulsion reste celle qu’on n’engage jamais. La protection réelle se construit avant la remise des clés, par trois leviers encadrés : le dossier de solvabilité du locataire, la garantie loyers impayés (GLI) et la caution solidaire.
Le point que les comparateurs évacuent en une ligne
Certains contrats de GLI définissent un périmètre géographique qui n’inclut pas les départements d’outre-mer. Le bailleur ultramarin le découvre à la souscription, parfois après. Nous ne donnerons ni proportion d’assureurs concernés ni tarif — aucune donnée publique fiable ne permet de les chiffrer. La méthode, elle, se transmet.
Les six questions à poser avant de souscrire une GLI pour un bien ultramarin
- Le contrat cite-t-il explicitement mon département dans les conditions générales ?
- Les critères de solvabilité exigés sont-ils atteignables sur mon marché local ?
- La garantie couvre-t-elle les frais de procédure et d’expulsion, ou seulement les loyers ?
- Existe-t-il une carence, une franchise, un plafond, et sur quelle durée ?
- Quels justificatifs produire, et dans quel délai après le premier impayé ?
- Que se passe-t-il si l’expulsion est retardée par le sursis local ou par un refus de concours de la force publique ?
La sixième distingue un contrat réellement adapté à l’outre-mer d’un contrat métropolitain vendu tel quel.
Cumul GLI et caution : la règle à ne pas ignorer
Empiler assurance et cautionnement est encadré. La loi n° 89-462 du 6 juillet 1989 pose qu’un bailleur ayant souscrit une assurance garantissant les obligations locatives ne peut, en principe, pas exiger en plus un cautionnement, hors les cas limitativement prévus — notamment le logement loué à un étudiant ou à un apprenti. Le cumul n’est pas libre : vérifiez la rédaction en vigueur sur Légifrance ou auprès de l’ADIL avant de rédiger votre bail, sous peine de rendre inopposable la sûreté sur laquelle vous comptiez.
Reste la garantie Visale d’Action Logement. Elle s’applique aux logements situés en France métropolitaine et dans les départements et régions d’outre-mer ainsi qu’à Saint-Martin, mais n’est pas accessible dans les autres collectivités d’outre-mer — Nouvelle-Calédonie, Polynésie française, Saint-Barthélemy, Saint-Pierre-et-Miquelon, Wallis-et-Futuna (justice.fr, fiche « Garantie Visale », 2026). Aucun plafond chiffré ici : ces montants évoluent et se vérifient à la source au moment de la mise en location.
Ce qui renforce votre position
- Un dossier de solvabilité complet et vérifié pièce par pièce
- Une clause résolutoire correctement rédigée dans le bail
- Un dépôt de garantie conforme au régime du bail choisi
- Une sûreté unique mais valide, plutôt qu’un empilement irrégulier
- Un état des lieux d’entrée détaillé et contradictoire
Ce qui l’affaiblit sans que vous le sachiez
- Un contrat d’assurance dont le périmètre géographique exclut votre département
- Un cumul assurance + caution non autorisé, donc inopposable
- Un bail téléchargé et non adapté au régime nu ou meublé retenu
- Des relances uniquement téléphoniques, sans trace écrite
- L’absence de vérification du calendrier de sursis local
Le régime d’exploitation joue aussi : obligations et durées diffèrent entre bail nu et bail meublé, comme le détaille notre dossier sur les statuts LMNP et LMP du meublé outre-mer. En courte durée, les règles de recouvrement changent d’échelle — sujet traité dans notre guide de la gestion locative à distance.
Le contexte social conditionne enfin le réalisme de vos exigences de dossier. Selon l’INSEE (INSEE Première n° 1804, enquête Budget de famille 2017), le taux de pauvreté au seuil national atteignait 53 % en Guyane et 77 % à Mayotte en 2017, pour un niveau de vie médian mensuel de 920 euros en Guyane et 260 euros à Mayotte. Ces ordres de grandeur invitent non à renoncer, mais à calibrer le produit — typologie, loyer, quartier, cible locative — plutôt qu’à appliquer une grille de sélection métropolitaine.
Guyane et Mayotte : la sécurité foncière conditionne la sécurité locative
Voici le gap propre à ce cluster : un bien mal titré ou bloqué en indivision fragilise votre position bien avant le premier impayé. Qualité pour agir en justice, légitimité à encaisser les loyers, capacité à faire exécuter une décision — tout remonte au titre de propriété.
L’indivision successorale ultramarine n’est pas un cas d’école. Le rapport n° 194 (2025-2026) de la commission des lois du Sénat, déposé le 10 décembre 2025, qualifie de « modeste » le bilan de la loi Letchimy et relève, citant le Conseil supérieur du notariat, une réalité que peu d’investisseurs anticipent.
« des successions ultramarines non réglées depuis parfois trois ou quatre générations, générant des indivisions de plus de cinquante héritiers, parfois plus de cent »
— Rapport n° 194 (2025-2026), commission des lois du Sénat, 10 décembre 2025
Le législateur a tenté d’y remédier : la loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, permet, pour les successions ouvertes depuis plus de dix ans, de vendre ou partager un bien indivis à la majorité des indivisaires plutôt qu’à l’unanimité, sous réserve du droit d’opposition des minoritaires. Elle s’applique aux projets notifiés et aux actes passés avant le 31 décembre 2028 (Légifrance, loi n° 2018-1244 du 27 décembre 2018).
🚨 Le scénario à éviter absolument. Acquérir un bien dont la chaîne de propriété n’est pas purgée, le mettre en location, subir un impayé — puis découvrir en cours de procédure que votre qualité de bailleur est contestable parce que le bien relève encore d’une indivision non liquidée ou d’un titre incomplet. Vous ne perdez pas seulement des loyers : vous perdez la capacité à faire valoir vos droits.
Ce qu’il faut faire vérifier par le notaire, avant de signer
Diligences foncières minimales en Guyane et à Mayotte
- Origine de propriété remontée sur une durée suffisante, avec identification de tous les ayants droit
- Absence d’indivision successorale non liquidée, ou état précis de celle-ci et des procédures en cours
- Situation au regard de la régularisation foncière : à Mayotte, le GIP-CUF (commission d’urgence foncière) accompagne habitants, familles et collectivités dans ces procédures (gip-cuf.fr, 2026)
- Absence d’occupation sans droit ni titre sur la parcelle
- Concordance entre description cadastrale, limites réelles et assiette bâtie
La chambre interdépartementale des notaires de Guyane et de Martinique et le Conseil supérieur du notariat sont vos interlocuteurs de référence. Passer par un notaire ultramarin plutôt que par un confrère hexagonal peu familier de ces problématiques n’est pas un détail de confort.
Signal révélateur : les statistiques des Notaires de France sur les logements anciens couvrent la France y compris les départements d’outre-mer mais hors Mayotte, pour environ 921 000 transactions sur douze mois à fin septembre 2025 (Notaires de France / Conseil supérieur du notariat, bilan immobilier 2025). Qu’un territoire sorte du périmètre statistique national en dit long sur le soin à apporter à toute acquisition. Pour situer ces marchés, voyez notre analyse du marché immobilier guyanais et notre dossier sur le marché immobilier du 101e département, de Mamoudzou, Koungou et Dembeni à Cayenne, Saint-Laurent-du-Maroni, Kourou, Matoury et Rémire-Montjoly.
Le risque symétrique : logement décent, DPE ultramarin et exception d’inexécution
Un bailleur préparé n’anticipe pas seulement le locataire qui ne paie plus, mais aussi celui qui cesse de payer en invoquant l’indécence du logement. Ce mécanisme, proche de l’exception d’inexécution, retourne la discussion : ce n’est plus votre créance qui est au centre, mais votre obligation de délivrer un logement décent.
La jurisprudence encadre strictement cette voie — un locataire ne peut pas suspendre seul son loyer sans risque — mais un logement objectivement non conforme affaiblit durablement la position du bailleur devant le juge.
À cela s’ajoute une échéance que beaucoup d’investisseurs ultramarins ignorent, parce qu’elle est décalée par rapport au calendrier hexagonal. L’article 6 de la loi n° 89-462 du 6 juillet 1989, dans sa rédaction issue de la loi Climat et résilience du 22 août 2021, prévoit un calendrier de décence énergétique propre à l’outre-mer : « En Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte, le niveau de performance d’un logement décent est compris […] a) À compter du 1er janvier 2028, entre la classe A et la classe F ; b) À compter du 1er janvier 2031, entre la classe A et la classe E » (Légifrance, article 6 de la loi n° 89-462 du 6 juillet 1989).
| Échéance | Seuil de décence énergétique dans les DROM | Ce que cela implique pour le bailleur |
|---|---|---|
| Aujourd’hui | Avant l’entrée en vigueur du calendrier ultramarin | Fenêtre de préparation : diagnostiquer, chiffrer, planifier |
| 1er janvier 2028 | Classe A à classe F | Les logements classés G sortent de la décence énergétique |
| 1er janvier 2031 | Classe A à classe E | Les logements classés F les rejoignent |
Deux lectures. Défensive : un logement hors seuil donne un argument sérieux au locataire qui conteste et complique la relocation. Offensive, plus intéressante : vous disposez d’une fenêtre de conformité connue à l’avance, ce qui est rare en immobilier. Diagnostiquer maintenant, budgéter les travaux et les intégrer au plan de financement convertit une contrainte réglementaire en avantage à la relocation — l’inverse exact d’un projet adossé à un avantage extérieur, comme l’explique notre article sur pourquoi les dispositifs de facilitation sont une béquille.
Piloter à distance : mandat de gestion, réseau local et points de vigilance
Le cas le plus fréquent : le bailleur réside dans l’Hexagone, le bien est aux Antilles, en Guyane, à La Réunion ou à Mayotte. Tant que le loyer tombe, la distance ne se voit pas. Au premier impayé, elle devient la variable dominante — chaque acte de la chaîne procédurale suppose une intervention physique locale : signification, constat, audience, exécution.
Ce que la distance change réellement
Elle ne change pas le droit applicable, mais le temps de réaction. Un bailleur éloigné apprend l’impayé plus tard, réunit ses pièces plus lentement, choisit son commissaire de justice dans l’urgence et rate plus facilement l’ouverture de la fenêtre d’exécution. Question d’organisation contractuelle, décidée avant la mise en location.
450+
investisseurs accompagnés par Mouvement Lyannaj
15 ans
d’expérience du réseau local ultramarin
10 % brut
rentabilité indicative minimum observée, tous profils et territoires
Le mandat de gestion locative : ce qu’il doit contenir pour vous protéger
Confier son bien à un administrateur de biens local n’est pas un confort : en matière d’impayés, c’est le mécanisme qui compresse les délais. Encore faut-il que le mandat de gestion locative prévoie explicitement le volet contentieux.
Cinq clauses à exiger dans votre mandat de gestion
- Un seuil de déclenchement daté : à J+X, relance écrite ; à J+Y, mise en demeure ; à J+Z, saisine d’un commissaire de justice
- L’information écrite et immédiate du mandant dès le premier incident de paiement
- La faculté de désigner un commissaire de justice compétent sans nouvelle procuration
- La transmission automatique du dossier de preuves au format numérique
- La veille sur l’arrêté préfectoral de sursis et l’information du mandant sur la fenêtre d’exécution
Le cinquième point n’existe dans presque aucun mandat standard. C’est pourtant celui qui matérialise la spécificité ultramarine. Pour les bailleurs pilotant depuis l’Hexagone, notre guide stratégique pour investir depuis la métropole complète ce volet organisationnel.
Un mot sur le cadre fiscal, pour couper court à une confusion
Beaucoup de contenus encore en ligne bâtissent leur discours sur un dispositif qui n’est plus accessible. Le Pinel, y compris dans sa déclinaison outre-mer, est clos : aucun investissement locatif ne peut plus être réalisé sous ce régime depuis le 1er janvier 2025, ceux réalisés avant cette date conservant le bénéfice du dispositif jusqu’au terme de leur engagement (service-public.gouv.fr, 2025). Méfiez-vous de toute page qui le présenterait encore comme une option — nous avons publié notre guide complet consacré au Pinel outre-mer pour lever cette ambiguïté, sous réserve de modifications législatives.
La conclusion n’est pas qu’il faut renoncer, mais que la valeur d’un investissement locatif ultramarin se joue désormais moins sur un avantage fiscal ponctuel que sur la solidité juridique et opérationnelle du montage : titre propre, bail correctement rédigé, sûreté valide, calendrier de sursis connu, réseau local capable d’agir vite. C’est cela, transformer sa fiscalité en patrimoine plutôt que courir après un dispositif.
Questions fréquentes
La trêve hivernale du 1er novembre au 31 mars s’applique-t-elle à mon bien en Guadeloupe, en Guyane ou à Mayotte ?
Non. Dans les cinq DROM, l’article L611-1 du code des procédures civiles d’exécution confie au représentant de l’État le soin de fixer la période de sursis, pour une durée maximale de trois mois et demi. Demandez l’arrêté préfectoral en vigueur dans votre département : c’est la seule source fiable.
Combien de temps dure une procédure d’expulsion pour impayés dans un DOM, et quand la trêve locale bloque-t-elle l’exécution ?
Aucune donnée publique fiable ne permet d’établir une durée moyenne propre aux départements ultramarins. Ce qui est certain : la période de sursis ne suspend que l’expulsion matérielle. Vous pouvez donc faire délivrer un commandement de payer, assigner et obtenir un jugement pendant cette période.
Mon assureur refuse la garantie loyers impayés parce que le bien est en outre-mer : quelles solutions me restent-il ?
Trois leviers : durcir l’exigence sur le dossier de solvabilité du locataire, recourir à un cautionnement valide, et vérifier l’éligibilité à la garantie Visale d’Action Logement, accessible dans les DROM et à Saint-Martin selon justice.fr (2026). Faites confirmer par écrit le périmètre géographique de tout contrat avant de signer.
Puis-je cumuler une garantie loyers impayés et une caution solidaire, ou dois-je choisir ?
Le cumul n’est pas libre : la loi du 6 juillet 1989 interdit en principe d’exiger un cautionnement lorsque le bailleur a souscrit une assurance couvrant les obligations locatives, sauf cas limitativement prévus (étudiant, apprenti). Vérifiez le texte en vigueur ou interrogez l’ADIL avant de rédiger le bail.
Après un commandement de payer, le locataire a-t-il deux mois ou six semaines pour régulariser ?
Six semaines. La loi n° 2023-668 du 27 juillet 2023 a réduit ce délai de deux mois à six semaines avant que la clause résolutoire produise effet. Toute source mentionnant encore deux mois n’a pas été mise à jour depuis 2023.
Le préfet refuse le concours de la force publique : puis-je être indemnisé par l’État ?
Oui, le principe figure à l’article L153-1 du code des procédures civiles d’exécution. Le décret n° 2025-1052 du 3 novembre 2025 a créé les articles R154-1 à R154-7 du même code, qui fixent la procédure de demande, les délais de réponse du préfet et les préjudices réparables. Conservez toutes vos pièces dès le premier impayé.
J’habite dans l’Hexagone et mon locataire aux Antilles ne paie plus : que puis-je faire à distance ?
Vous pilotez, un professionnel agit sur place : commissaire de justice pour les actes, administrateur de biens local pour le suivi. La clé est d’avoir prévu dans le mandat de gestion des seuils de déclenchement datés et l’information immédiate du mandant. Vous pouvez échanger avec nos équipes pour structurer ce dispositif.
Comment vérifier qu’un bien à Mayotte ou en Guyane dispose d’un vrai titre de propriété, et n’est pas bloqué en indivision ?
Faites remonter l’origine de propriété par un notaire ultramarin et vérifier l’absence d’indivision successorale non liquidée et d’occupation sans droit ni titre — un bien indivis expose votre qualité pour agir et la perception des loyers. À Mayotte, le GIP-CUF accompagne les procédures de régularisation foncière.
Le DPE peut-il m’interdire de relouer mon bien outre-mer, et à partir de quand ?
L’article 6 de la loi du 6 juillet 1989 prévoit un calendrier propre aux DROM : classe A à F à compter du 1er janvier 2028, classe A à E à compter du 1er janvier 2031. Faites diagnostiquer le bien maintenant et budgétez les travaux, sous réserve de modifications législatives.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni une consultation juridique personnalisée. Les références aux textes cités (code des procédures civiles d’exécution, loi n° 89-462 du 6 juillet 1989, loi n° 2023-668 du 27 juillet 2023, loi n° 2018-1244 du 27 décembre 2018, décret n° 2025-1052 du 3 novembre 2025) doivent être vérifiées dans leur version en vigueur sur Légifrance. Les périodes de sursis aux expulsions sont fixées par arrêté du représentant de l’État et varient selon les territoires : consultez l’arrêté applicable à votre département. Les performances passées ne préjugent pas des performances futures et tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un avocat, un notaire, un commissaire de justice ou un conseiller patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives et réglementaires.