
Du rendement brut affiché au cash-flow net net : un dossier guyanais, poste par poste
Presque toutes les pages qui vous parlent de la Guyane sont écrites par des vendeurs de programmes neufs, et elles s’arrêtent au rendement brut. Ce cas-type pédagogique va jusqu’au bout : charges réelles, fiscalité 2026 à jour, seuil de bascule du financement, sortie à dix ans.
- L’arbitrage de départ : marché hexagonal encadré ou tension guyanaise
- Cayenne, Rémire-Montjoly, Matoury, Macouria, Kourou : où sortira l’offre
- Fiscalité 2026 : ce qui reste, ce qui est mort, ce qui arrive
- La TVA qui n’existe pas en Guyane
- Trouver une banque qui finance le 973
- Du brut au net net : l’exemple de calcul complet
- Le déroulé mois par mois : procuration, gestion à distance, premier loyer
- Ce qui peut casser le scénario : vacance, impayés, liquidité
- Questions fréquentes
Investir en Guyane depuis l’Hexagone est l’un des projets immobiliers les plus mal documentés du marché français. Non parce que le territoire manque d’intérêt, mais parce que l’essentiel de ce qui s’écrit dessus est produit par des commercialisateurs : rendements annoncés sans source, dispositifs fiscaux périmés présentés comme actifs, et zéro ligne sur le coût réel d’un bien piloté à 7 000 kilomètres. Pour la lecture de marché, commencez par notre guide du marché guyanais, puis revenez ici pour la mécanique financière.
Cet article déroule un parcours-type chiffré : un bailleur de l’Hexagone compare son marché de départ à un investissement locatif en Guyane, cherche un financement, signe à distance, met en gestion, encaisse son premier loyer et anticipe sa sortie. Chaque étape est traitée avec ce que personne ne publie : les postes de charges, le seuil de rentabilité brute à partir duquel le montage tient, et les points où il casse. Notre guide dédié explique par ailleurs comment piloter un achat depuis l’Hexagone, et le comparatif par profil vous aide à choisir le territoire adapté à votre profil.
L’objectif n’est pas de vous vendre la Guyane, mais de vous donner les conditions précises auxquelles ce marché tient — et celles auxquelles il ne tient pas. C’est la seule façon de transformer votre fiscalité en patrimoine plutôt qu’en regret.
ℹ️ Comment lire ce cas-type. Ce parcours est une reconstitution pédagogique. Il ne relate l’expérience d’aucune personne identifiée, ne cite aucun programme, aucun promoteur, aucun gestionnaire, et n’attribue aucun résultat financier à quiconque. Tous les montants qui suivent sont des paramètres d’hypothèse affichés, choisis pour rendre le calcul reproductible avec vos propres chiffres. Seules les données dont la source publique et l’année sont citées dans le texte sont présentées comme factuelles.
L’arbitrage de départ : marché hexagonal encadré ou tension guyanaise
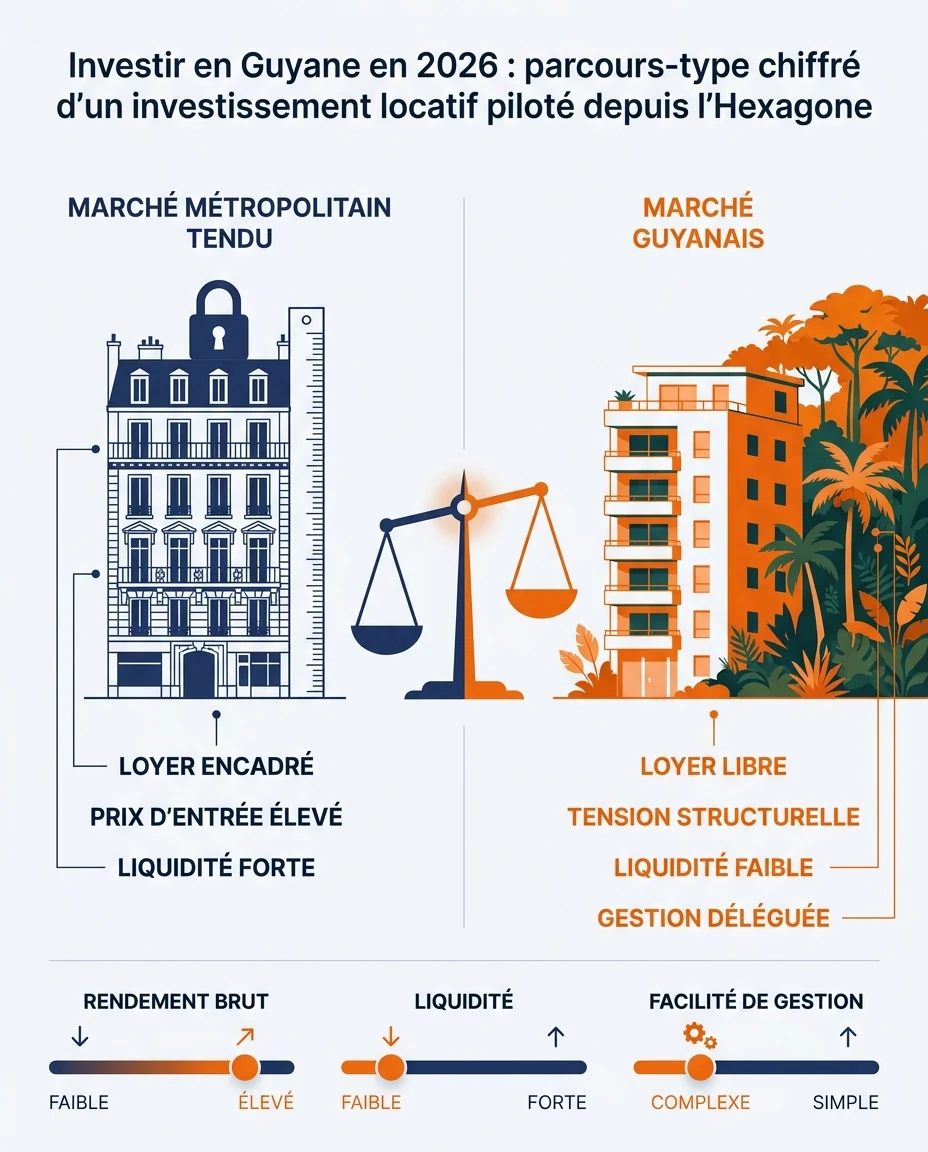
Un investissement ultramarin ne se décide jamais dans le vide : il se décide contre une alternative. Et pour un bailleur de l’Hexagone, cette alternative a changé de nature, plusieurs grandes métropoles appliquant désormais l’encadrement des loyers. À Bordeaux, le préfet de la Gironde a signé le 20 juin 2025 l’arrêté fixant les loyers de référence, entré en vigueur le 15 juillet 2025 et applicable jusqu’au 14 juillet 2026, avec révision annuelle (préfecture de la Gironde, 2025). Le loyer cesse alors d’être une variable d’ajustement : sur un marché où le prix d’entrée reste élevé, le rendement brut est comprimé par le haut et par le bas simultanément. D’où le réflexe de regarder ailleurs.
Ce que l’INSEE et la DGTM documentent réellement
La croissance démographique guyanaise est réelle, mais elle n’a rien à voir avec ce qui circule sur les sites commerciaux. Selon l’INSEE (Insee Flash Guyane n° 161, 24 novembre 2022), la Guyane comptait 276 000 habitants en 2018 et atteindrait 391 000 habitants dans vingt ans, puis 476 900 à l’horizon 2070, avec une croissance annuelle moyenne de 1,7 % entre 2018 et 2030 avant ralentissement. La même publication indique que le nombre de personnes de 65 ans ou plus serait multiplié par cinq d’ici 2070, pour atteindre environ 72 000 personnes — un basculement qui redessinera la demande de logements adaptés.
Côté besoins, la référence est l’étude de la DGTM Guyane et de la préfecture de la Guyane, « Quels besoins en logements en Guyane pour les 10 prochaines années ? » (16 juin 2023) : un objectif de production de 4 400 à 5 200 logements par an, soit un minimum de 44 000 logements sur dix ans, avec des besoins essentiellement localisés dans l’Ouest guyanais.
⚠️ Trois affirmations à écarter immédiatement. L’idée d’une population qui exploserait à très brève échéance : les projections publiques de l’INSEE citées ci-dessus disent autre chose, et elles sont consultables. Un parc de logements guyanais présenté comme minuscule : c’est une confusion entre le parc existant et le déficit à combler, deux grandeurs sans rapport. Des fourchettes de rendement locatif « guyanais » affichées sans référence : aucune source publique ne permet aujourd’hui d’établir un rendement locatif moyen sur ce territoire. Si une page vous sert l’un de ces trois arguments, vous savez déjà qui l’a écrite.
Le contre-argument que personne ne publie
Le discours dominant s’arrête à « la demande dépasse l’offre ». La conjoncture 2025 raconte autre chose : selon la synthèse annuelle 2025 de l’IEDOM relayée par la presse professionnelle du secteur, les logements autorisés chutent de 29,2 % sur l’année et les logements commencés reculent de 18,2 %. Les besoins restent massifs, mais la machine de production décroche. Pour un investisseur, cette contradiction est exploitable : elle plaide pour une raréfaction relative de l’offre neuve à moyen terme, tout en signalant un environnement d’exécution difficile qui pèse sur les délais de livraison en VEFA.
🏙️ Marché hexagonal encadré
- Loyer plafonné par arrêté préfectoral, révisé chaque année
- Prix d’entrée élevé, rendement brut structurellement comprimé
- Liquidité forte à la revente, acheteurs nombreux
- Marché visitable, gérable sans intermédiaire
🌴 Marché guyanais
- Loyer libre, tension locative structurelle documentée (DGTM, 2023)
- Prix d’entrée inférieur aux grandes métropoles hexagonales
- Liquidité faible : volume de transactions réduit
- Gestion obligatoirement déléguée, coût à intégrer dès le calcul
Cayenne, Rémire-Montjoly, Matoury, Macouria, Kourou : où sortira réellement l’offre
« Faut-il investir à Cayenne ou à Kourou ? » n’a pas de réponse universelle, mais une réponse méthodologique : regardez où les opérateurs publics ont programmé la production des cinq prochaines années. C’est cette offre future qui déterminera la concurrence locative de votre bien, donc votre vacance et votre pouvoir de fixation du loyer.
Le cadre est public. L’opération d’intérêt national (OIN) de Guyane a été instaurée par décret du 14 décembre 2016. Elle s’organise autour de trois bassins d’urbanisation — Saint-Laurent-du-Maroni et Mana, Kourou, et la Communauté d’agglomération du Centre Littoral — représentant 24 secteurs géographiques, pilotés par l’EPFA Guyane (EPFA Guyane, 2016). Le 3 juin 2024, l’établissement a annoncé le lancement de trois nouvelles zones d’aménagement concerté à Cayenne, Macouria et Saint-Laurent-du-Maroni, sur lesquelles sont programmés environ 3 000 logements dans le cadre de l’OIN (AEF info, 2024).
| Bassin | Ce que documente la programmation publique | Ce que cela implique pour un bailleur |
|---|---|---|
| Centre Littoral (Cayenne, Rémire-Montjoly, Matoury, Macouria, Montsinéry-Tonnegrande, Roura) | Bassin d’emploi et de services principal, couvert par la CACL et plusieurs secteurs de l’OIN ; ZAC lancées à Cayenne et à Macouria (secteur Tonate–Préfontaine) | Demande locative la plus diversifiée. C’est aussi là que la concurrence de l’offre neuve sera la plus forte à moyen terme. |
| Kourou | Bassin d’urbanisation de l’OIN, structuré autour du CNES, du Centre spatial guyanais et de l’activité de lancement | Demande concentrée sur un écosystème économique unique : un bailleur y accepte de fait un risque de vacance corrélé à un seul secteur. |
| Ouest guyanais (Saint-Laurent-du-Maroni, Mana) | Zone où la DGTM localise l’essentiel des besoins en logements (2023) ; nouvelle ZAC lancée à Saint-Laurent-du-Maroni | Besoin démographique le plus fort, marché locatif privé le moins mature. Un pari de long terme, pas un dossier de rendement immédiat. |
Une précision sur la dépendance spatiale : le rôle du CNES et d’Arianespace est réel, mais les chiffres qui circulent (part du PIB, emplois directs et indirects) ne sont pas retrouvables à la source officielle, et nous ne les reprenons donc pas. Ce qui est établi, c’est que la demande locative à Kourou est plus étroitement liée à un écosystème unique qu’à Cayenne ou à Rémire-Montjoly. C’est un paramètre de risque, pas un slogan.
💡 Bon à savoir : avant de retenir une commune, demandez au vendeur ce qui est programmé dans un rayon de deux kilomètres à échéance cinq ans. Si la réponse est « je ne sais pas », l’information existe pourtant : elle est publiée par l’EPFA Guyane, la Collectivité Territoriale de Guyane et les documents d’urbanisme communaux. Un bien acheté face à une future ZAC de plusieurs centaines de logements ne se reloue pas dans les mêmes conditions dans cinq ans.
Fiscalité 2026 : ce qui reste en Guyane, ce qui est mort, ce qui vient d’arriver
C’est le point où le corpus en ligne est le plus dangereux. Plusieurs pages bien positionnées empilent encore trois dispositifs comme s’ils étaient tous mobilisables. Deux d’entre eux ne le sont plus.
Ce qui est clos
Le dispositif Pinel, dans toutes ses formes y compris le Pinel outre-mer, a pris fin au 31 décembre 2024 : aucun logement acquis à compter du 1er janvier 2025 n’y ouvre droit, seuls les investisseurs engagés avant cette date continuant d’en bénéficier s’ils respectent leurs engagements de location, de plafonds de loyers et de ressources (economie.gouv.fr, 2025). Toute page qui propose un « Pinel DOM 2026 » vend un dispositif qui n’existe plus. Si vous détenez déjà un bien engagé, lisez l’article dédié au Pinel outre-mer avant toute décision.
Le Girardin logement social (article 199 undecies C du CGI) n’est plus ouvert aux investissements neufs réalisés dans les DROM, dont la Guyane, depuis le 24 septembre 2018. Il n’est maintenu, avec un avantage fiscal de 50 % du prix de revient, que dans les collectivités d’outre-mer — Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, Polynésie française, Nouvelle-Calédonie, Wallis-et-Futuna — et jusqu’au 31 décembre 2029, le Girardin industriel étant lui aussi prorogé jusqu’à cette date (MoneyVox, mise à jour du 16 mars 2026, renvoyant aux articles 199 undecies B et C du CGI). Pour comprendre ce que ce dispositif permet et ne permet pas, consultez notre analyse du Girardin et de ses conditions réelles.
Ce qui reste : le CIOP, article 244 quater W du CGI
Le crédit d’impôt en faveur des investissements productifs neufs réalisés outre-mer s’élève à 38,25 % pour les entreprises imposées d’après leur bénéfice réel et à 35 % pour les sociétés soumises à l’impôt sur les sociétés. Ce taux est porté à 45,9 % pour les investissements réalisés en Guyane et à Mayotte, sous réserve des règles européennes en matière d’aides d’État. Le dispositif couvre notamment l’acquisition ou la construction de logements neufs à usage locatif, avec engagement de location nue dans les douze mois de l’achèvement, pour au moins cinq ans, à des personnes qui en font leur résidence principale, dans le respect de plafonds de loyers et de ressources. Il s’applique aux investissements mis en service entre le 1er janvier 2015 et le 31 décembre 2029 (Légifrance, article 244 quater W du CGI).
Deux conséquences pratiques. Le CIOP est un dispositif d’entreprise : il suppose une structure — souvent une SCI à l’impôt sur les sociétés — donc une comptabilité et une logique de détention longue. Ensuite, un plafond de prix de revient au mètre carré s’applique et il est réévalué : ne retenez aucun montant lu sur un site commercial sans l’avoir vérifié au texte, sur Légifrance ou au BOFiP. Pour la mécanique complète, voyez notre analyse du dispositif CIOP.
Ce qui arrive : le statut du bailleur privé (article 47 de la loi de finances pour 2026)
C’est la nouveauté fiscale majeure de l’année, et elle est étrangement absente des pages guyanaises. L’article 47 de la loi de finances pour 2026 crée le statut fiscal du bailleur privé, dénommé « Relance Logement ». Il permet de déduire des revenus fonciers un amortissement pouvant représenter jusqu’à 80 % du prix d’acquisition du logement hors valeur du foncier, à des taux compris entre 3 % et 5,5 % selon la nature du bien (neuf ou réhabilité) et la catégorie de location (intermédiaire, sociale ou très sociale), codifiés à l’article 31, I-1° i et j du CGI. Il vise les logements acquis entre le 21 février 2026 et le 31 décembre 2028, situés dans un immeuble collectif et loués nus en résidence principale pendant au moins neuf ans. Il s’applique en métropole comme outre-mer, mais l’avantage n’est pas cumulable avec les dispositifs d’investissement outre-mer sur un même bien (analyses des Éditions Francis Lefebvre sur la loi de finances pour 2026, art. 47 ; texte de référence sur Légifrance).
⚠️ La question à poser avant de signer : sur ce bien précis, est-ce le CIOP ou le statut du bailleur privé ? Les deux ne se cumulent pas. Le premier est un crédit d’impôt d’entreprise à taux majoré en Guyane, avec engagement de cinq ans et structure dédiée. Le second est un amortissement déductible des revenus fonciers, avec engagement de neuf ans et détention en direct possible. Le choix dépend de votre tranche marginale, de votre horizon de détention et de votre capacité à porter une structure : il se tranche avec un conseil fiscal, chiffres en main. Les montants de déduction annuelle qui circulent dans certaines communications doivent être vérifiés au texte de l’article 47 avant tout engagement.
L’objectif d’un montage bien construit n’est pas de faire disparaître une ligne d’impôt une année donnée : il est de transformer votre fiscalité en patrimoine, en orientant un flux qui part aujourd’hui en prélèvement vers un actif encore là dans quinze ans. Vous pouvez estimer le levier fiscal applicable à votre situation avant d’en discuter avec un professionnel.
La TVA qui n’existe pas en Guyane : ce que ça change sur un prix affiché
Voici une spécificité que le corpus en ligne ignore presque intégralement, alors qu’elle fausse toute comparaison hâtive avec les Antilles ou La Réunion. La TVA n’est provisoirement pas applicable en Guyane et à Mayotte, en application du 1 de l’article 294 du code général des impôts : les opérations réalisées dans ces deux territoires sont hors du champ de la TVA, aucun taux ne s’y appliquant, ni sur les livraisons de biens, ni sur les prestations de services. À l’inverse, la Guadeloupe, la Martinique et La Réunion appliquent un taux normal de 8,5 % et un taux réduit de 2,1 % (Légifrance, article 294 du CGI ; BOFiP, BOI-TVA-GEO-20).
ℹ️ Ce que cela implique concrètement. Un prix affiché en VEFA en Guyane ne se lit pas comme un prix affiché en Martinique ou à La Réunion : la question « HT ou TTC ? » n’a pas le même sens d’un territoire à l’autre. Comparer deux programmes situés dans deux DROM différents sans neutraliser ce paramètre revient à comparer deux grandeurs qui ne sont pas de même nature. L’absence de TVA modifie également la lecture des devis de travaux et des honoraires de gestion. Faites confirmer le régime applicable par le notaire, ligne par ligne, avant de raisonner sur un rendement.
Attention toutefois : absence de TVA ne signifie pas absence de fiscalité indirecte. L’octroi de mer pèse sur le coût des matériaux importés. Selon les travaux publics consacrés à cette taxe (rapport relayé par la Banque des Territoires et Maire-Info, 2024), il représente en moyenne 4,4 % du prix final des produits importés en outre-mer, a rapporté 1,64 milliard d’euros en 2022 et pesait en moyenne 32 % des produits de gestion des communes des DROM. Le sujet reste politiquement actif : le 30 juillet 2025, le ministre des Outre-mer a présenté un projet de loi contre la vie chère. Ces paramètres pèsent sur les coûts de construction, donc sur les prix de sortie du neuf et vos budgets de travaux futurs.
Trouver une banque qui finance le 973 : le vrai premier obstacle
Dans un parcours guyanais piloté depuis l’Hexagone, le refus bancaire arrive presque toujours avant la visite du bien. La difficulté n’est pas idéologique, elle est opérationnelle : beaucoup de conseillers d’agences hexagonales n’ont jamais monté de dossier situé à 7 000 kilomètres, ne savent pas évaluer le marché locatif local et se rabattent sur le refus par prudence. La réponse n’est donc pas d’insister auprès d’un interlocuteur non équipé, mais de reconstruire le dossier pour qu’il soit lisible par un service des engagements.
Étape 1 — Poser la capacité réelle avant de chercher un bien
Taux d’endettement, reste à vivre, mode de prise en compte des loyers futurs : ces trois paramètres décident du dossier avant le bien lui-même. Commencez par calculer votre capacité d’emprunt pour ne pas tomber amoureux d’un projet hors budget.
Étape 2 — Construire un dossier lisible par un service des engagements
Étude locative documentée, plan de trésorerie sur la durée du prêt, devis de gestion, provision de vacance, hypothèse de taxe foncière. Le principe : ne laisser aucune case vide à remplir par le banquier. Notre guide pour monter un dossier bancaire solide détaille les pièces attendues.
Étape 3 — Élargir le champ des interlocuteurs
Réseaux disposant d’une implantation ultramarine, établissements habitués aux dossiers DOM, courtiers spécialisés. Chez Mouvement Lyannaj, un financement peut aller jusqu’à 110 % du coût total, sous conditions strictes et au cas par cas, avec des taux à partir de 3,8 % selon les profils et les conditions de marché. Ce n’est jamais automatique et cela se négocie sur pièces.
Étape 4 — Sécuriser l’acquisition, en particulier en VEFA
Faites vérifier par le notaire l’existence et la nature de la garantie financière d’achèvement (GFA), l’échéancier d’appels de fonds, les pénalités de retard et les conditions suspensives. C’est la protection la plus concrète contre un chantier qui s’arrête, et elle se contrôle avant la signature.
🚨 Point de vigilance : méfiez-vous d’un programme commercialisé exclusivement à distance, sans possibilité de le confronter à une valeur de marché locale. Un bien acheté uniquement pour sa promesse fiscale, à un prix que personne sur place ne validerait, se revend au prix du marché local — pas au prix payé. C’est le mécanisme de perte le plus fréquent en investissement ultramarin, et il n’a rien à voir avec le territoire choisi.
Du rendement brut au cash-flow net net : l’exemple de calcul complet
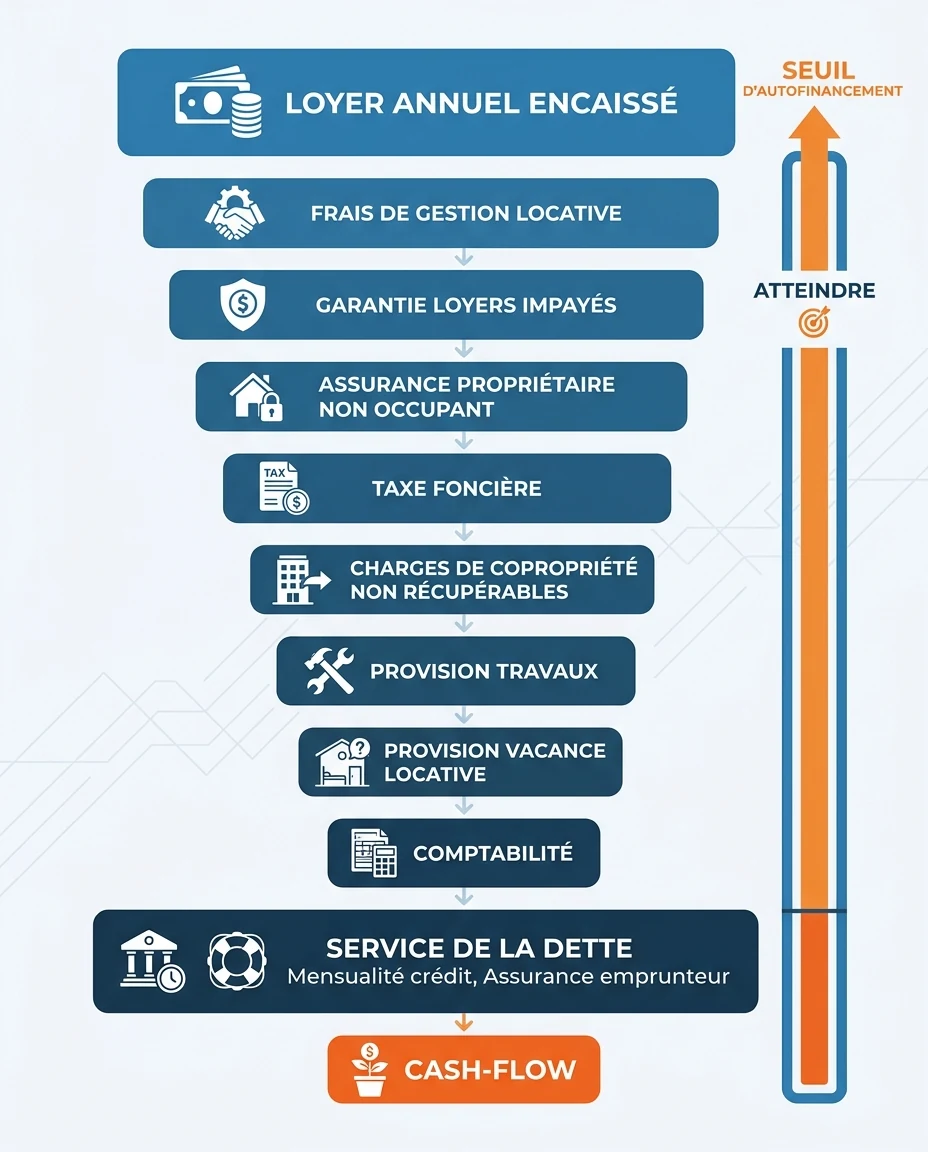
C’est le trou béant du corpus : tout le monde s’arrête au rendement brut. Or le brut ne finance rien — ni le gestionnaire, ni l’assurance, ni la taxe foncière, ni les mois sans locataire, ni la mensualité de crédit. Précision indispensable : aucune donnée publique ne permet d’affirmer un rendement locatif brut moyen en Guyane, et les fourchettes qui circulent ne sont adossées à aucune source vérifiable. Nous partons donc d’un rendement d’illustration et raisonnons à l’envers, pour vous donner l’outil plutôt que le résultat.
💡 Exemple de calcul — hypothèse pédagogique. Les montants ci-dessous sont des paramètres d’illustration choisis pour rendre la démonstration reproductible. Ils ne correspondent à aucun bien, aucun programme, aucun investisseur, et ne constituent ni une donnée de marché guyanaise ni une prévision. Remplacez chaque ligne par vos propres chiffres et vos propres devis.
| Poste (hypothèse d’illustration) | Montant annuel | Commentaire |
|---|---|---|
| Prix d’acquisition | 200 000 € | Paramètre d’hypothèse |
| Frais d’acquisition (3 %) | 6 000 € | Coût total de revient retenu : 206 000 € |
| Loyer perçu (1 000 €/mois) | 12 000 € | Rendement brut = 12 000 / 206 000 = 5,83 % |
| Frais de gestion locative (8 % TTC des loyers) | − 960 € | Paramètre d’hypothèse, à remplacer par votre devis |
| Garantie loyers impayés (3 % des loyers) | − 360 € | Paramètre d’hypothèse, à remplacer par votre devis |
| Assurance propriétaire non occupant | − 150 € | Paramètre d’hypothèse |
| Taxe foncière | − 900 € | Varie fortement selon la commune ; une exonération temporaire peut exister sur le neuf, à faire confirmer |
| Charges de copropriété non récupérables | − 600 € | Paramètre d’hypothèse |
| Provision entretien et petits travaux | − 400 € | Paramètre d’hypothèse |
| Provision vacance locative (1 mois tous les 2 ans) | − 500 € | Poste presque toujours oublié dans les plaquettes |
| Comptabilité et frais divers | − 200 € | Plus élevé si structure à l’IS |
| Revenu net de charges | 7 930 € | Rendement net de charges = 7 930 / 206 000 = 3,85 % |
| Service de la dette (206 000 € sur 20 ans à 3,8 % + assurance emprunteur 0,30 %) | − 15 342 € | ≈ 1 278 €/mois, assurance emprunteur comprise |
| Cash-flow avant impôt | − 7 412 € | Soit ≈ − 618 €/mois d’effort d’épargne |
Ce résultat n’est pas un verdict sur la Guyane : c’est un verdict sur un rendement brut de 5,83 % financé intégralement sur vingt ans. Et c’est là que le calcul devient utile, puisqu’il permet de déterminer le seuil de bascule — le rendement brut à partir duquel l’opération s’autofinance, toutes choses égales par ailleurs.
| Configuration de financement (même structure de charges) | Rendement brut requis pour un cash-flow ≈ 0 |
|---|---|
| Financement intégral du coût de revient, 20 ans | ≈ 11,3 % brut |
| Financement intégral du coût de revient, 25 ans | ≈ 9,8 % brut |
| Apport de 20 % du coût de revient, 20 ans | ≈ 9,0 % brut |
Vous comprenez maintenant pourquoi Mouvement Lyannaj retient un repère de rentabilité brute indicative d’au moins 10 % pour qualifier un dossier. Ce n’est pas un argument marketing, c’est l’ordre de grandeur en dessous duquel, avec une structure de charges réaliste et un financement long, l’opération devient un effort d’épargne mensuel plutôt qu’un actif qui se paie seul. Cet effort peut être un choix rationnel — de la constitution de patrimoine forcée — mais il doit être décidé, pas subi à la première quittance. Le raisonnement se rejoue à l’identique pour comparer avec le marché réunionnais.
ℹ️ Et la fiscalité des loyers ? Le tableau s’arrête avant impôt volontairement, parce que le résultat dépend entièrement de votre situation : location nue au réel avec amortissement dans le cadre du nouveau statut du bailleur privé, détention par une société à l’IS avec CIOP, ou location meublée — régime détaillé dans notre guide sur le statut LMNP outre-mer. Faites chiffrer les trois scénarios avant de choisir : l’écart de résultat net sur quinze ans dépasse généralement l’écart de prix entre deux biens.
Le déroulé mois par mois : procuration, gestion à distance, premier loyer
Le « comment on fait concrètement » n’existe nulle part. Voici le déroulé opérationnel d’un dossier ultramarin piloté depuis l’Hexagone, avec les points de contrôle à chaque étape.
Mois 1 à 2 — Cadrage et financement
Définition de la cible (commune, typologie, budget), constitution du dossier bancaire, accord de principe. On ne visite rien avant d’avoir une enveloppe validée : c’est la seule façon de négocier sérieusement et de ne pas perdre trois mois sur un projet non finançable.
Mois 3 — Vérification du bien et du programme
Confrontation du prix à des références locales, contrôle de l’environnement urbain à cinq ans, vérification de la GFA chez le notaire en VEFA, lecture de l’échéancier d’appels de fonds et des pénalités de retard. Un déplacement sur place reste la meilleure vérification qui existe ; à défaut, exigez un contrôle contradictoire par un tiers local mandaté par vous, pas par le vendeur.
Mois 4 — Signature à distance par procuration notariée
La signature à distance est parfaitement praticable : procuration authentique établie par votre notaire, ou acte à distance entre notaires. Faites relire la procuration, qui doit être assez précise pour vous protéger et assez large pour ne pas bloquer la signature sur un détail. Le décalage horaire facilite les échanges en fin de journée hexagonale.
Mois 5 à 6 — Sélection du gestionnaire et mise en location
Comparez au moins trois mandats sur les mêmes critères : taux d’honoraires et assiette exacte, coût de la mise en location, périmètre de la garantie loyers impayés, seuils d’intervention pour travaux, format du reporting. Notre guide pour organiser la gestion à distance détaille les clauses à négocier.
Mois 7 et suivants — Premier loyer, puis routine de pilotage
État des lieux d’entrée photographié et daté, dossier locataire conforme aux conditions de la GLI, premier appel de loyer, puis un point trimestriel structuré avec le gestionnaire. La déclaration fiscale suit le régime retenu et se prépare dès la première année, pas au printemps suivant.
Checklist d’un dossier guyanais piloté à distance
- Accord bancaire écrit obtenu avant toute réservation
- Garantie financière d’achèvement vérifiée par le notaire, pas par le vendeur
- Programmation publique à cinq ans consultée dans un rayon de deux kilomètres
- Régime de TVA confirmé par le notaire, ligne par ligne, sur le prix affiché
- Trois mandats de gestion comparés sur l’assiette réelle des honoraires
- Conditions exactes de la garantie loyers impayés lues avant signature du mandat
- Provision de vacance et provision travaux intégrées au plan de trésorerie initial
- Arbitrage CIOP / statut du bailleur privé tranché par écrit avec un conseil fiscal
Dernier point de méthode : ne construisez pas votre projet autour d’un dispositif d’aide ou d’un artifice de montage. Nous expliquons dans un article dédié pourquoi les béquilles qui retardent un projet coûtent souvent plus cher qu’elles ne rapportent. Un bon dossier tient d’abord par son emplacement, son prix d’entrée et sa gestion.
Ce qui peut casser le scénario : vacance, impayés, liquidité et sortie à dix ans
La solvabilité locative
C’est le paramètre le plus documenté et le plus souvent passé sous silence. Selon l’INSEE (Insee Analyses Guyane n° 81, publié le 21 mai 2026), en 2025, 17 % de la population active de 15 ans ou plus est au chômage au sens du BIT en Guyane, contre 8 % dans l’Hexagone. Le taux d’emploi des 15-64 ans y est de 42 %, contre 70 % dans l’Hexagone, et le halo du chômage touche 19 % des 15-64 ans, près de cinq fois plus que dans l’Hexagone (4 %) : au total, 28 % des 15-64 ans sont sans emploi tout en souhaitant travailler. Conséquence directe pour un bailleur, la sélection du dossier locataire et la garantie loyers impayés ne sont pas des options de confort mais des éléments structurants du montage — et le loyer cible doit être calé sur la demande solvable réelle du quartier, pas sur un objectif décidé depuis l’Hexagone.
Le tableau n’est pour autant pas univoque. Selon le rapport annuel économique de la Guyane 2024 de l’IEDOM (30 juin 2025), l’activité s’est redressée en 2024 après la récession de 2023 : crédits d’investissement en hausse de 13,3 % sur un an, masse salariale du secteur privé en progression de 4,2 %, climat des affaires en hausse de 4,5 points pour s’établir en moyenne à 98,8. Mais l’inflation est restée à +3 % et les demandeurs d’emploi de catégorie A ont augmenté de 9 %. Une économie qui redémarre avec un marché du travail sous tension : les deux informations sont vraies simultanément.
La liquidité à la revente
C’est le risque le plus mal traité par le corpus, généralement expédié en une ligne. Les données notariales et INSEE relayées début 2025 indiquent que les ventes de logements ont reculé d’environ 7 % sur un an en Guyane (données arrêtées à septembre 2024), un repli plus modéré qu’en Guadeloupe (−20 %) et qu’en Martinique (−12 %), et que les prix des maisons anciennes y baissent (Conseil supérieur du notariat et INSEE, février 2025). Aucune donnée officielle ne permet d’établir un délai moyen de revente : nous n’en avancerons donc aucun. Ce qui est établi, c’est que le volume annuel de transactions est sans commune mesure avec celui d’une métropole hexagonale, et que la liquidité y est structurellement inférieure.
D’où une règle simple : un investissement guyanais se pense sur un horizon long, avec une stratégie de sortie identifiée dès l’achat. À qui revendrez-vous — primo-accédant local, investisseur ultramarin, occupant en place ? Un bien standard correspondant à la demande locale de résidence principale se revend ; un produit atypique conçu pour un avantage fiscal se revend mal. La base DVF de la DGFiP permet de consulter des valeurs de transaction, avec une couverture partielle et retardée dans les DOM ; l’ADIL de la Guyane, adossée à l’ANIL, reste une source neutre utile en amont.
Avantages
- Besoin structurel en logements documenté par la puissance publique (DGTM, 2023)
- Croissance démographique durable projetée par l’INSEE (2022)
- Prix d’entrée inférieurs à ceux des grandes métropoles hexagonales
- Loyers libres, hors dispositif d’encadrement préfectoral
- Programmation urbaine publique lisible et consultable (OIN, EPFA Guyane)
- Accompagnement possible par un réseau local expérimenté
Points de vigilance
- Liquidité faible à la revente : volume de transactions réduit
- Marché du travail très contraint : sélection locataire et GLI indispensables
- Production de logements en net décrochage en 2025 (IEDOM) : risque sur les délais
- Gestion obligatoirement déléguée : coût récurrent à intégrer dès le calcul
- Données de marché rares : peu de références publiques pour arbitrer
- Cadre fiscal en pleine recomposition : risque législatif réel
🚨 Le scénario qui casse tout : acheter au prix fort un produit conçu pour un avantage fiscal, dans une commune où l’offre neuve programmée est importante, financé sur vingt ans sans apport, avec un loyer cible supérieur à la demande solvable du quartier. Chacun de ces cinq paramètres est corrigeable individuellement ; combinés, ils produisent une vacance longue, un cash-flow négatif durable et une revente à perte. La bonne nouvelle : ils se contrôlent tous avant la signature.
En résumé, ce marché tient si le rendement brut d’entrée est cohérent avec la structure de financement, si le loyer cible correspond à la demande solvable réelle, si gestion et GLI sont budgétées dès le premier calcul, si le régime fiscal est arbitré par écrit avant la signature et si l’horizon de détention est long avec une sortie identifiée. Il ne tient pas dans le cas inverse. Toutes ces conditions se vérifient avant d’engager le moindre euro : c’est le travail d’un accompagnement sérieux, et ce à quoi servent 450+ investisseurs accompagnés et 15 ans d’expérience du réseau local.
« 391 000 habitants en Guyane dans 20 ans, 477 000 à l’horizon 2070 »
— INSEE, Insee Flash Guyane n° 161, 24 novembre 2022
Questions fréquentes
Maintenant que le Pinel outre-mer est terminé, avec quoi défiscalise-t-on encore en Guyane ?
Le levier principal reste le crédit d’impôt outre-mer productif (article 244 quater W du CGI), dont le taux est porté à 45,9 % pour la Guyane et Mayotte, dans un cadre d’entreprise. Le statut du bailleur privé créé par l’article 47 de la loi de finances pour 2026 s’applique également outre-mer, mais sans cumul avec les dispositifs ultramarins sur un même bien. Le choix se fait au cas par cas avec un conseil fiscal.
Une banque de l’Hexagone accepte-t-elle de financer un achat locatif en Guyane ?
Oui, mais rarement au premier guichet venu. Un conseiller qui n’a jamais traité de dossier ultramarin refuse souvent par prudence, pas par politique interne. La solution consiste à présenter un dossier complet — étude locative, plan de trésorerie, devis de gestion — et à viser des établissements ou des courtiers habitués aux dossiers DOM.
Y a-t-il de la TVA sur un logement neuf en Guyane comme aux Antilles ?
Non. La TVA n’est provisoirement pas applicable en Guyane et à Mayotte (article 294 du CGI, BOFiP BOI-TVA-GEO-20), alors que la Guadeloupe, la Martinique et La Réunion appliquent un taux normal de 8,5 % et un taux réduit de 2,1 %. Faites confirmer le régime exact par le notaire avant de comparer deux prix affichés dans deux territoires différents.
Faut-il se déplacer sur place avant de signer, ou peut-on acheter entièrement à distance ?
Techniquement, l’achat à distance est possible : procuration notariée ou acte à distance entre notaires. Dans les faits, un déplacement reste la meilleure vérification du quartier, de l’environnement immédiat et de la réalité du prix. À défaut, faites contrôler le bien par un tiers local que vous mandatez vous-même.
Combien de temps faut-il pour revendre un bien immobilier en Guyane ?
Aucune donnée officielle ne permet d’avancer un délai moyen fiable, et nous préférons le dire plutôt que d’inventer un chiffre. Ce qui est établi, c’est que le volume de transactions y est très inférieur à celui d’une métropole hexagonale, donc la liquidité aussi. Raisonnez sur un horizon long et identifiez votre acheteur de sortie dès l’achat.
Vaut-il mieux viser Cayenne, Rémire-Montjoly, Matoury ou Kourou ?
Cela dépend du profil de demande visé, pas d’un classement général. Le bassin du Centre Littoral offre la demande la plus diversifiée, tandis que Kourou concentre une demande liée à un écosystème économique plus étroit. Consultez la programmation publique de l’EPFA Guyane sur la commune ciblée avant de trancher.
Le risque d’impayés est-il plus élevé en Guyane, et comment le couvrir ?
Le marché du travail guyanais est nettement plus contraint que celui de l’Hexagone selon l’INSEE (2026), ce qui impose une sélection rigoureuse du dossier locataire. La garantie loyers impayés doit être souscrite dès la mise en location, et ses conditions d’éligibilité lues avant de valider un candidat. C’est un poste de charge à intégrer au calcul, pas une option.
Quel budget et quel apport pour un premier investissement en Guyane ?
Il n’existe pas de montant plancher universel : tout dépend de votre capacité d’emprunt, de votre taux d’endettement et du type de bien visé. Ce qui compte davantage que l’apport, c’est le rapport entre le loyer attendu et le coût total de revient, qui détermine si l’opération s’autofinance ou devient un effort d’épargne mensuel. Contactez nos équipes pour une réponse adaptée à votre situation.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Le parcours décrit est une reconstitution pédagogique anonymisée ; il ne relate l’expérience d’aucune personne identifiée et n’attribue aucun résultat financier à quiconque. Tous les montants du tableau de calcul sont des paramètres d’hypothèse affichés, sans valeur de référence de marché. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.