
Le « meilleur régime fiscal » n’existe pas. Le vôtre, si.
La plupart des pages qui se classent sur ce sujet vendent encore un dispositif clos depuis le 31 décembre 2024 et un Girardin logement social sorti des cinq DROM depuis 2018. Voici l’inventaire réel de ce qui existe en 2026 — et comment choisir selon votre profil, pas selon un catalogue.
- Ce qui a disparu, ce qui reste : l’état du droit en 2026
- La vraie première question : où êtes-vous domicilié fiscalement ?
- Location nue au réel et amortissement Jeanbrun : le nouveau socle
- Meublé outre-mer : plus-values, loi Le Meur et TVA
- Détenir en société : SCI à l’IS, ZFANG et Girardin industriel
- Plafonds : 199 undecies D d’abord, 18 000 € ensuite, CDHR par-dessus
- Guyane et Mayotte : le préalable foncier avant tout raisonnement fiscal
- Contraintes techniques, plafonds de loyers et arbre de décision
- Questions fréquentes
Choisir un régime fiscal pour un investissement locatif outre-mer, ce n’est pas piocher une niche dans une liste. C’est décider comment votre tranche marginale d’imposition, votre effort d’épargne et votre horizon de détention vont se combiner pour transformer votre fiscalité en patrimoine. En 2026, la décision est plus technique que jamais : un dispositif emblématique s’est éteint, un autre vient de naître, un troisième a quitté les départements d’outre-mer sans que la plupart des contenus en ligne s’en aperçoivent. Si la géographie de votre projet n’est pas arrêtée, commencez par savoir quel territoire correspond à votre profil d’investisseur.
Le paysage se lit en trois blocs : les régimes de droit commun — micro-foncier, réel, meublé, société — applicables outre-mer avec des paramètres locaux décisifs ; les régimes d’aide fiscale à l’investissement outre-mer, dont le périmètre s’est spectaculairement resserré ; et la couche ultramarine pure — réfaction d’impôt liée au domicile, TVA absente de deux départements, zones franches, foncier non titré. Un investisseur qui vise le marché réunionnais et ses arbitrages 2026 ne raisonne pas comme celui qui regarde Cayenne ou Mamoudzou : ce n’est pas une question de goût, mais de droit applicable.
Cet article ne vend aucun dispositif : il corrige les erreurs qui circulent, explique l’articulation réelle des plafonds et se termine par un arbre de décision. Chaque chiffre est adossé au CGI, au BOFiP, à l’ANIL, à l’INSEE ou à l’IEDOM, avec sa source et son année.
Ce qui a réellement disparu, ce qui reste : l’état du droit en 2026
Avant d’arbitrer, il faut nettoyer le terrain : trois affirmations très répandues sur les pages de défiscalisation outre-mer sont aujourd’hui fausses, et vérifiables en trente secondes sur Légifrance.
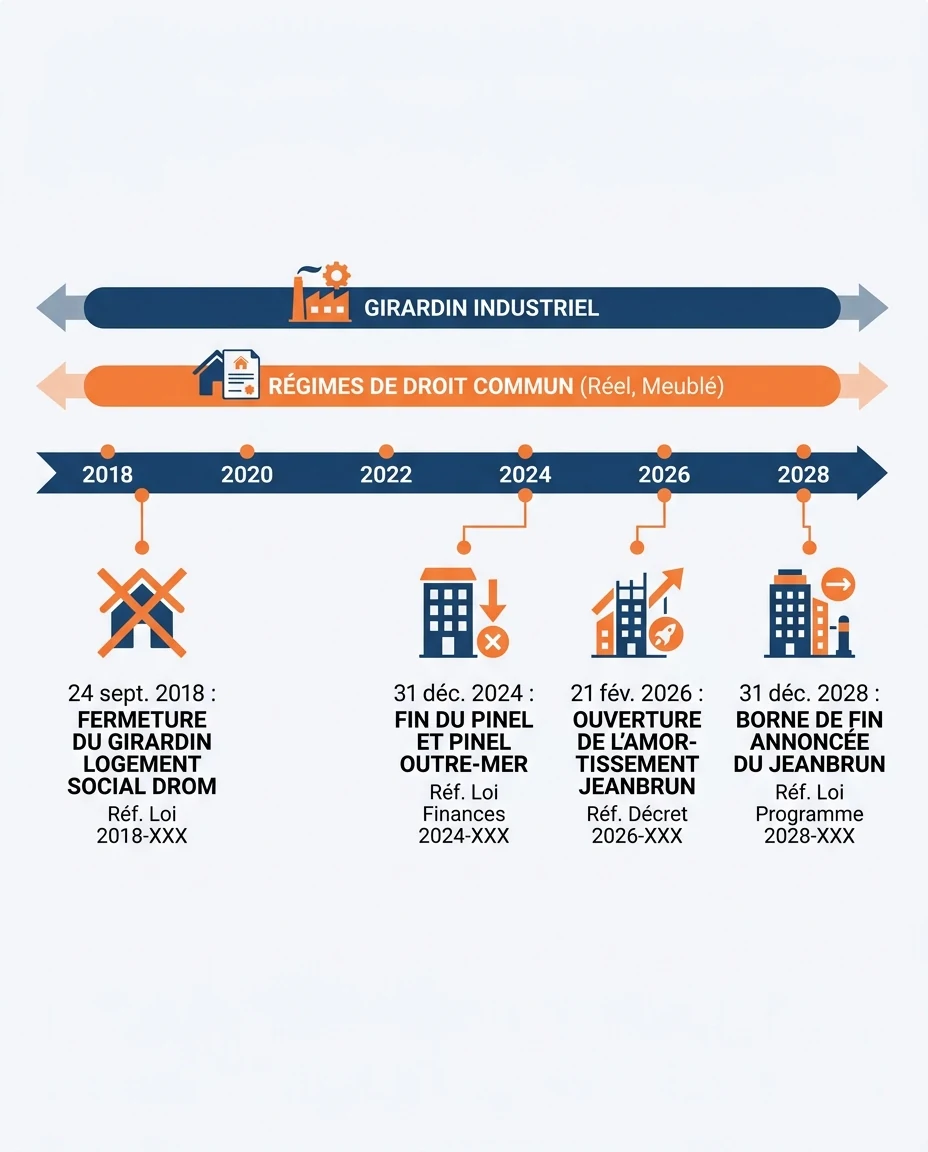
⚠️ Attention au Pinel outre-mer : le dispositif est clos pour tout achat réalisé après le 1er janvier 2025. Selon economie.gouv.fr (2025), les dispositifs Pinel et Pinel outre-mer se sont arrêtés le 31 décembre 2024 et n’ont pas été remplacés ; les engagements antérieurs continuent de produire leurs effets s’ils sont respectés. Des pages datées de 2026 affichent pourtant encore les taux majorés outre-mer comme actifs. Lisez notre article dédié au Pinel outre-mer avant toute décision.
Le Girardin logement social n’est plus ouvert dans les cinq DROM
C’est l’erreur la plus coûteuse du corpus concurrent. L’avantage fiscal de l’article 199 undecies C du CGI s’applique aux acquisitions ou constructions réalisées entre le 27 mai 2009 et le 24 septembre 2018 pour les investissements situés dans les départements d’outre-mer, et jusqu’au 31 décembre 2025 pour Saint-Pierre-et-Miquelon, la Nouvelle-Calédonie, la Polynésie française, Saint-Martin, Saint-Barthélemy et Wallis-et-Futuna (Légifrance, CGI art. 199 undecies C ; BOFiP, BOI-IR-RICI-380). Un particulier ne peut donc plus souscrire de Girardin logement social sur un programme neuf en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte. Toute page qui liste ces cinq territoires comme éligibles décrit un droit vieux de plus de sept ans.
Le financement du logement social dans les DOM passe désormais par le crédit d’impôt de l’article 244 quater X du CGI, au taux de 40 %, réservé aux organismes de logement social exerçant leur activité dans un département d’outre-mer (BOFiP, BOI-IS-RICI-10-70-10). Ce n’est pas un produit pour particulier, mais un canal de financement pour bailleurs sociaux.
| Régime | Base légale | Statut au 1er semestre 2026 | Accessible à un particulier ? |
|---|---|---|---|
| Pinel / Pinel outre-mer | CGI, art. 199 novovicies | Clos depuis le 31/12/2024 (economie.gouv.fr, 2025) | Non pour un achat neuf |
| Girardin logement social | CGI, art. 199 undecies C | Fermé aux DROM depuis le 24/09/2018 ; subsiste dans certaines COM (Légifrance) | Non dans les cinq DROM |
| Crédit d’impôt logement social outre-mer | CGI, art. 244 quater X | En vigueur, taux 40 % (BOFiP, 2022) | Non — organismes de logement social |
| Girardin industriel | CGI, art. 199 undecies B | En vigueur (Légifrance) | Oui, en logique « one shot » à risque |
| Amortissement Jeanbrun | CGI, art. 31, I, 1°, i et j | Créé par l’art. 47 de la loi n° 2026-103 du 19/02/2026 (ANIL) | Oui, en location nue au réel |
| Régimes de droit commun (réel, LMNP, LMP, IS) | CGI, dispositions générales | Applicables outre-mer | Oui |
Pour les mécanismes historiques et leurs héritages, notre page sur le mécanisme du Girardin immobilier reste une lecture utile.
La vraie première question : où êtes-vous domicilié fiscalement ?
Voici la confusion la plus coûteuse du sujet, et personne ne la lève clairement : la réfaction d’impôt outre-mer dépend de votre domicile fiscal, pas de la localisation de votre bien.
ℹ️ Le mécanisme exact : l’impôt sur le revenu est réduit de 30 % dans la limite de 2 450 € pour les contribuables domiciliés en Guadeloupe, en Martinique et à La Réunion, et de 40 % dans la limite de 4 050 € pour ceux domiciliés en Guyane et à Mayotte (CGI, art. 197, I-3 ; BOFiP, BOI-IR-LIQ-20-30-10). Ces plafonds ont été abaissés par la loi de finances pour 2019, à compter de l’imposition des revenus de 2018. Le taux est déterminé par l’adresse du contribuable au 31 décembre de l’année des revenus : c’est le domicile fiscal, et non l’emplacement du logement, qui ouvre droit à l’avantage (BOFiP, 2019).
Conséquence sans appel : un investisseur domicilié dans l’Hexagone qui achète à Fort-de-France ou à Saint-Denis ne bénéficie d’aucune réfaction de 30 % ou 40 % à ce titre. Ses loyers ultramarins remontent dans son revenu global et sont imposés au barème progressif, majorés des prélèvements sociaux, exactement comme un loyer métropolitain.
🏝️ Vous êtes domicilié dans un DROM
- Réfaction de 30 % ou 40 % selon le département de domicile, plafonnée (CGI, art. 197, I-3)
- Un mécanisme purement déductible perd de son intérêt si votre impôt est déjà minoré
- Proximité du bien : gestion directe possible, arbitrage nu / meublé plus libre
🗼 Vous êtes domicilié dans l’Hexagone
- Aucune réfaction de 30 % ou 40 % : votre domicile n’est pas ultramarin
- Plus votre tranche marginale est haute, plus une déduction pèse lourd
- Le coût réel de la gestion à distance doit précéder le raisonnement fiscal
Deux investisseurs achetant le même appartement au même prix ne doivent donc pas retenir le même régime. Si votre projet part de la métropole, notre guide pour investir depuis l’Hexagone détaille la logistique de ce choix.
Location nue au réel et amortissement Jeanbrun : le nouveau socle de 2026
En location nue, deux régimes coexistent : le micro-foncier, forfaitaire, et le régime réel, qui permet de déduire charges réelles, intérêts d’emprunt et, désormais, un amortissement. Le dispositif dit « Jeanbrun », rattaché au plan « Relance logement », est créé par l’article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 et codifié au CGI, article 31, I, 1°, i et j (ANIL, 2026). Ce n’est pas un avantage imputable sur l’impôt dû mais un amortissement déductible du revenu foncier : la logique est comptable, pas promotionnelle.
80 %
Base amortissable : 80 % du prix net de frais, majoré des travaux dans l’ancien (ANIL, 2026)
3,5 %
Taux annuel dans le neuf en loyer intermédiaire ; 3,0 % dans l’ancien (ANIL, 2026)
9 ans
Engagement de location minimum, débutant dans les 12 mois de l’achèvement (ANIL, 2026)
8 000 €
Déduction annuelle plafonnée ; 10 000 € en loyer social, 12 000 € en loyer très social (ANIL, 2026)
Les taux se majorent selon l’effort consenti sur le loyer : + 1,0 point dans le neuf et + 0,5 point dans l’ancien en loyer social, + 2,0 points dans le neuf et + 1,0 point dans l’ancien en loyer très social (ANIL, 2026). Le régime réel est obligatoire, et le dispositif vise les acquisitions ou dépôts de permis intervenant du 21 février 2026 au 31 décembre 2028. Des résumés en circulation annoncent des taux d’amortissement plus élevés, ou une extinction du dispositif plus précoce : ces valeurs ne correspondent pas à l’analyse de l’ANIL et nous ne les reprenons pas.
💡 Hypothèse pédagogique — paramètres visibles, aucune projection de marché. Prix net de frais de 180 000 € dans le neuf : base amortissable de 80 %, soit 144 000 €. En loyer intermédiaire (3,5 %), l’amortissement annuel théorique ressort à 5 040 €, sous le plafond de 8 000 €. En loyer social (4,5 %), à 6 480 €, sous le plafond de 10 000 €. Ce sont des déductions : leur valeur réelle dépend de votre tranche marginale.
Trois zones d’ombre méritent vérification au BOFiP avant tout engagement : le zonage applicable aux communes ultramarines, dont les listes publiées varient sans arrêté cité ; la condition exacte de performance énergétique dans les DROM ; la liste des non-cumuls avec les dispositifs d’aide fiscale à l’investissement outre-mer.
Levier complémentaire souvent négligé : la loi de finances pour 2026 porte le plafond d’imputation du déficit foncier sur le revenu global à 21 400 € pour les travaux de rénovation énergétique payés jusqu’au 31 décembre 2027 faisant passer un logement classé E, F ou G à la classe D au minimum (ANIL, 2026 ; loi n° 2026-103). Sur un bien ancien à rénover, ce mécanisme peut peser plus vite qu’un amortissement étalé sur neuf ans — à condition d’un financement calibré, ce que détaille notre guide pour monter un dossier bancaire solide.
Meublé outre-mer : plus-values, loi Le Meur et TVA
Le meublé reste un pilier des marchés antillais et réunionnais. Deux réformes récentes en ont modifié l’équation, et aucune page ultramarine ne les applique au contexte local.
La réintégration des amortissements. La loi de finances pour 2025 réintègre les amortissements déduits en location meublée dans le calcul de la plus-value immobilière, pour les cessions réalisées à compter du 15 février 2025, quelle que soit la date de mise en location (loi n° 2025-127 du 14 février 2025, Légifrance ; réponse ministérielle publiée le 24 mars 2026). L’avantage du LMNP au réel ne disparaît pas mais se paie partiellement à la sortie : le LMNP devient un régime de portage long plutôt qu’un régime d’aller-retour. La mesure est nationale et s’applique donc outre-mer.
Le micro-BIC après la loi Le Meur. La loi n° 2024-1039 du 19 novembre 2024 abaisse, pour les meublés de tourisme non classés au micro-BIC, le plafond de recettes de 77 700 € à 15 000 € et l’abattement de 50 % à 30 % ; pour les meublés classés, l’abattement passe de 71 % à 50 %, ces règles s’appliquant aux revenus perçus en 2025 (Légifrance). En location saisonnière ultramarine, le classement devient un acte de gestion fiscale et le passage au réel, la norme dès que l’activité grossit.
Ce que le meublé au réel apporte encore outre-mer
- Déduction des charges réelles et amortissement du bien loué pendant la détention
- Adéquation avec la demande saisonnière forte des Antilles et de La Réunion
- Souplesse de tarification à la nuitée, sans plafond de loyer imposé par un dispositif fiscal
- Rentabilité brute pouvant atteindre 10 %, à titre indicatif et sans garantie, selon l’emplacement et le mode d’exploitation
Points de vigilance
- Amortissements réintégrés dans la plus-value pour les cessions depuis le 15 février 2025
- Micro-BIC fortement resserré pour les meublés non classés depuis la loi du 19 novembre 2024
- Réglementations communales de la location de courte durée, variables et évolutives
- Charge de gestion réelle : rotation, ménage, maintenance sous climat tropical
Une spécificité échappe au corpus concurrent : la TVA n’est provisoirement pas applicable en Guyane et à Mayotte (CGI, art. 294 ; BOFiP, BOI-TVA-GEO-20). En para-hôtellerie ou en meublé avec services, il n’y a donc, dans ces deux départements, aucune TVA à récupérer sur l’acquisition ou les travaux : un pan entier du raisonnement antillais tombe. Pour approfondir les statuts, consultez notre guide du meublé en DOM-TOM.
Détenir en société : SCI à l’impôt sur les sociétés, ZFANG et Girardin industriel
La SCI à l’IS permet d’amortir comptablement l’immeuble et de déduire l’ensemble des charges, sur un résultat souvent proche de zéro les premières années. La contrepartie est structurelle : la plus-value de cession relève du régime professionnel, sans abattement pour durée de détention, et la sortie de trésorerie passe par des dividendes eux-mêmes fiscalisés. Outil de constitution patrimoniale longue, pas raccourci de sortie rapide.
Les zones franches d’activité nouvelle génération sont le paramètre ultramarin le plus oublié. Les entreprises qui y sont implantées bénéficient d’un abattement de 50 % sur le bénéfice imposable et de 50 % sur la base de la taxe foncière sur les propriétés bâties, taux portés à 80 % en Guyane et à Mayotte ou pour les secteurs prioritaires (BOFiP, BOI-BIC-CHAMP-80-10-85 et BOI-IF-TFB-20-30-45, 2026).
Attention : le dispositif vise des entreprises exerçant une activité éligible. L’adresse ne suffit pas, et une structure de détention purement civile n’entre pas mécaniquement dans le champ — arbitrage à faire valider par un expert-comptable ou un avocat fiscaliste. Vous pouvez simuler votre situation de départ avant ce rendez-vous.
Le Girardin industriel est régi par l’article 199 undecies B du CGI : il finance un matériel neuf exploité outre-mer, loué cinq ans à un exploitant local (Légifrance, 2026). Ce n’est pas de l’immobilier locatif, mais un portage fiscal à horizon court, sans constitution de patrimoine.
🚨 Le risque que les pages produit escamotent : en cas de non-respect de la durée d’exploitation ou de défaillance de l’exploitant, l’avantage fiscal peut être repris, avec intérêts de retard (CGI, art. 199 undecies B, Légifrance). Vous ne perdez pas seulement un gain espéré : vous pouvez devoir restituer un avantage déjà consommé, plusieurs années après. Les rendements chiffrés qui circulent sur ce produit ne sont adossés à aucune source publique vérifiable ; nous n’en reprenons aucun.
Il n’engendre ni loyer, ni bien, ni valeur de revente : le confondre avec un investissement immobilier est la première erreur d’analyse. Pour les personnes morales, le mécanisme du CIOP obéit à une autre logique.
Plafonds : 199 undecies D d’abord, 18 000 € ensuite, CDHR par-dessus
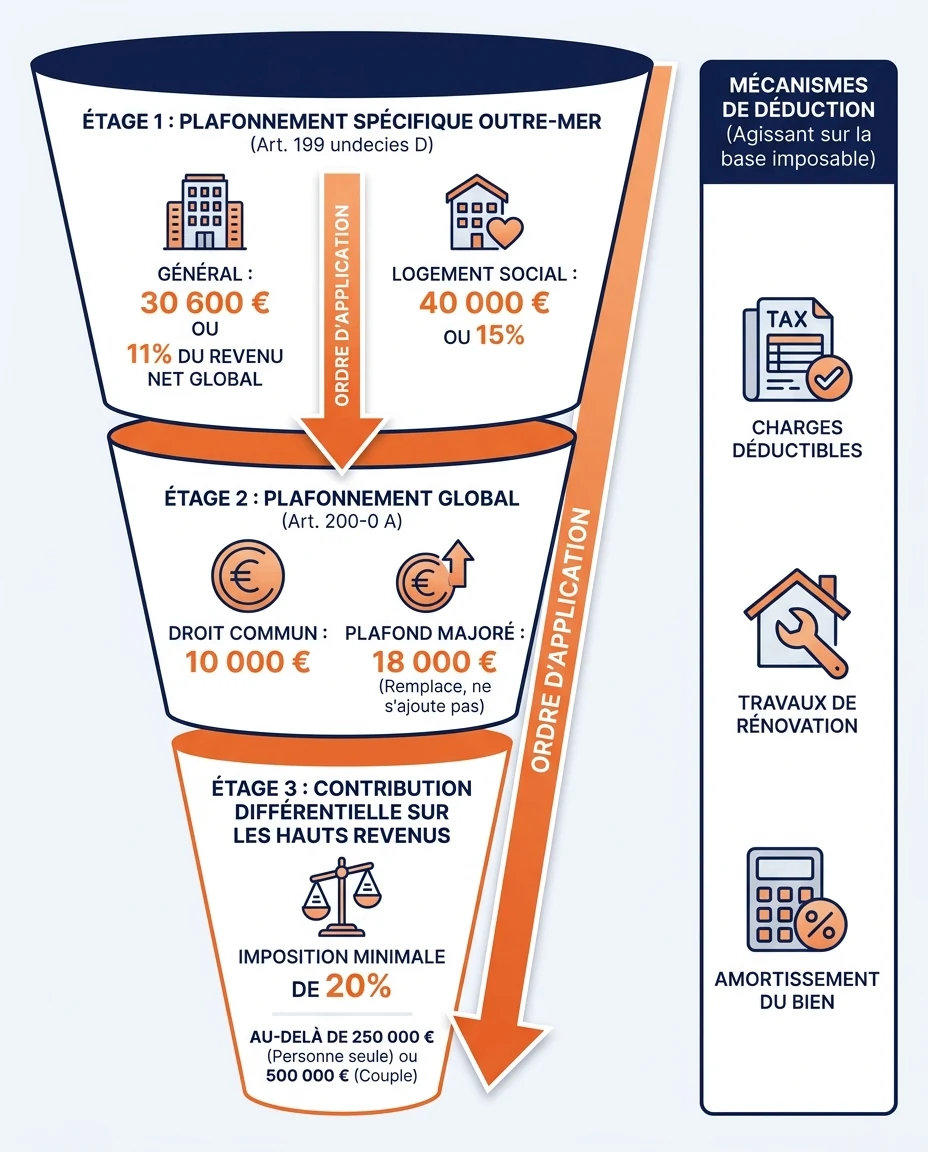
« Le plafond des niches fiscales est de 18 000 € outre-mer » : ce raccourci, répété partout, est trompeur. Il existe deux plafonnements successifs, plus un mécanisme d’imposition minimale. Voici l’ordre réel.
Étape 1 — Le plafonnement spécifique outre-mer (CGI, art. 199 undecies D)
Pour les investissements réalisés à compter de 2012, il est fixé à 30 600 € ou, sur option, 11 % du revenu net global imposable ; il reste à 40 000 € ou 15 % pour le logement social. Il s’applique par foyer fiscal et intervient préalablement au plafonnement global (BOFiP, BOI-IR-RICI-80-20-20). C’est ce plafond qui écrête en premier, et celui que personne ne mentionne.
Étape 2 — Le plafonnement global (CGI, art. 200-0 A)
Le plafonnement global des avantages fiscaux est de 10 000 € par foyer fiscal et par an, majoré à 18 000 € lorsque le contribuable réalise des investissements outre-mer ou souscrit des parts de Sofica (Légifrance, 2026). Point capital : le plafond majoré remplace le plafond général, il ne s’y ajoute pas.
Étape 3 — La contribution différentielle sur les hauts revenus
La CDHR est pérennisée par la loi de finances pour 2026 : elle assure une imposition minimale de 20 % pour les foyers dont le revenu fiscal de référence retraité dépasse 250 000 € pour une personne seule ou 500 000 € pour un couple soumis à imposition commune (impots.gouv.fr ; BOFiP, BOI-IR-CDHR). Empiler des avantages imputables sur l’impôt se heurte alors à ce plancher : l’efficacité marginale de la niche s’effondre.
⚠️ La conséquence stratégique, rarement dite : au-delà d’un certain niveau de revenus, l’avantage imputable sur l’impôt atteint sa limite mathématique. C’est là que les mécanismes de déduction — régime réel, amortissement Jeanbrun, structuration sociétaire — reprennent la main : ils agissent sur la base imposable, pas sur l’impôt calculé. Transformer sa fiscalité en patrimoine suppose de raisonner sur cet enchaînement complet, pas sur un seul étage.
Guyane et Mayotte : le préalable foncier avant tout raisonnement fiscal
C’est la couche que les pages généralistes citent en liste sans jamais la traiter. Or, dans ces deux départements, le meilleur régime fiscal du monde ne sert à rien tant que la propriété n’est pas sécurisée.
« La taxe sur la valeur ajoutée n’est provisoirement pas applicable dans les départements de la Guyane et de Mayotte. »
— Code général des impôts, article 294 (Légifrance)
Cette seule phrase fait sauter le raisonnement importé des Antilles : prix hors taxe, aucune TVA à récupérer. S’y ajoutent la réfaction d’impôt de 40 % dans la limite de 4 050 € pour les contribuables qui y sont domiciliés (CGI, art. 197, I-3) et l’abattement ZFANG porté à 80 %. Rappelons que le CGI s’applique à Mayotte depuis le 1er janvier 2014, droits d’enregistrement et taxe de publicité foncière compris (mayotte.gouv.fr ; BOFiP, ACTU-2014-00172).
Guyane : une demande structurelle face à une production qui recule
Au 1er janvier 2023, la Guyane compte 293 996 habitants ; entre 2017 et 2023, la population s’accroît en moyenne de 1,5 % par an, ce qui en fait la région de France, hors Mayotte, à la plus forte croissance démographique (INSEE, dossier complet du département 973). Dans le même temps, le nombre de permis de construire de logements a reculé de 29,2 % et les mises en chantier de 18,2 % en 2025, alors que les besoins restent structurellement élevés, les encours de crédit de la construction progressant de 8,2 % (IEDOM, rapport annuel économique 2025). L’offre locative sociale s’établit à 21 800 logements en 2024, en hausse de 3,3 % sur un an, soit 700 de plus qu’en 2023, contre une progression moyenne nationale de 1,1 % par an (INSEE, bilan économique 2024).
Ce ciseau — démographie qui monte, production qui ralentit — est le vrai argument d’investissement en Guyane, bien avant n’importe quel dispositif. Il joue très différemment à Cayenne, Rémire-Montjoly, Matoury, Macouria, Kourou et Saint-Laurent-du-Maroni : notre page détaille ces dynamiques pour investir en Guyane.
Mayotte : reconstruction, titres de propriété et livre foncier
Le recensement exhaustif conduit du 27 novembre 2025 au 24 janvier 2026 établit la population de Mayotte à 323 153 habitants au 1er janvier 2026 (INSEE, premiers résultats). Les constructions en tôle représentent encore quatre logements sur dix (INSEE Analyses Mayotte n° 42, 2025). La loi n° 2025-797 du 11 août 2025 de programmation pour la refondation de Mayotte encadre la reconstruction du territoire après le cyclone Chido (Légifrance).
Le point décisif tient au foncier. Selon le GIP Commission d’urgence foncière de Mayotte (2026), le délai de prescription acquisitive peut dans certains cas être ramené de trente à dix ans ; la possession doit répondre aux critères de l’article 2261 du code civil — continue, paisible, publique, non équivoque et à titre de propriétaire —, être constatée par acte notarié ou décision de justice, puis publiée au livre foncier de Mayotte avant le 31 décembre 2038. L’article 1135 ter du CGI exonère par ailleurs de droits de mutation à titre gratuit les immeubles mahorais lors de leur première transmission après reconstitution du titre, pour les titres transcrits ou publiés entre le 1er janvier 2018 et le 31 décembre 2025 (Légifrance) ; aucune prorogation n’est confirmée à ce jour.
Avant de parler régime fiscal en Guyane ou à Mayotte
- Vérifier la régularité du titre de propriété, et non la seule occupation du terrain
- Identifier une éventuelle indivision successorale et le nombre d’indivisaires à réunir
- Consulter le livre foncier de Mayotte pour toute opération sur ce département
- Interroger le GIP Commission d’urgence foncière ou une ADIL avant tout compromis
- Faire confirmer par un notaire que l’opération est finançable et assurable
Un régime d’amortissement suppose un bien inscrit à un actif ; une garantie hypothécaire suppose un titre opposable. D’où l’intérêt de mesurer votre capacité d’emprunt réelle avant de vous positionner. Le marché du 101e département est analysé sur notre page consacrée à l’immobilier mahorais.
Contraintes techniques, plafonds de loyers et arbre de décision
Le diagnostic de performance énergétique est obligatoire dans les cinq DROM depuis le 1er juillet 2024, selon une méthode dédiée dite 3CL-DPE-DOM intégrant la climatisation et l’eau chaude solaire et découpant les DROM en quatre zones climatiques (ministère de la Transition écologique, 2024). La RTAA DOM, issue de l’arrêté du 17 avril 2009, encadre l’aération, l’acoustique et la thermique des constructions neuves ultramarines. Ces textes conditionnent la conformité d’un bien, sa location, et parfois l’accès à un régime de faveur.
S’ajoute une contrainte locative peu commentée : l’encadrement de l’évolution des loyers en zones tendues, prévu par le décret n° 2025-652, s’applique depuis le 1er août 2025 et jusqu’au 31 juillet 2026, plusieurs communes ultramarines étant concernées, notamment à La Réunion — Saint-Denis, Saint-Pierre, Le Port, La Possession, Saint-Paul, Saint-Louis, Le Tampon, Sainte-Marie et Entre-Deux (ANIL ; Légifrance). Il se cumule avec les plafonds de loyers et de ressources propres aux dispositifs fiscaux : un bailleur peut être limité deux fois, par deux logiques différentes.
Fortement imposé, horizon long
Le couple location nue au réel + amortissement Jeanbrun agit sur la base imposable, avec neuf ans d’engagement. Sur un bien ancien à rénover, le déficit foncier majoré à 21 400 € peut primer.
Recherche de rendement d’exploitation
Le meublé au réel reste pertinent, sous deux réserves : réintégration des amortissements à la revente depuis le 15 février 2025 et micro-BIC resserré depuis la loi du 19 novembre 2024.
Patrimoine à 15-20 ans
La SCI à l’IS permet l’amortissement comptable et le réinvestissement des flux, au prix d’une plus-value professionnelle à la sortie. Elle se justifie par un projet de transmission.
Effet fiscal pur, sans bien
Le Girardin industriel répond à cette demande, avec un risque de reprise assumé. Il ne crée aucun patrimoine et ne doit jamais être le socle d’une stratégie, seulement un complément conscient.
Une précaution vaut pour tous les profils : ne construisez jamais un projet autour d’un avantage fiscal. Le raisonnement inverse — un bien qui tient debout sans aide, puis un régime qui l’optimise — est le seul qui résiste à un changement de loi, comme le montre notre analyse des béquilles fiscales qui empêchent d’investir librement. Avec 15 ans d’expérience de réseau local et plus de 450 investisseurs accompagnés, nous constatons que les projets qui tiennent sont ceux qui auraient tenu sans dispositif.
Questions fréquentes
Le Pinel outre-mer existe-t-il encore en 2026, et que deviennent les engagements signés avant 2025 ?
Non. Le dispositif est clos pour tout achat réalisé après le 1er janvier 2025 et n’a pas été remplacé (economie.gouv.fr, 2025). Les contribuables ayant investi avant continuent d’en bénéficier tant qu’ils respectent leur engagement de location.
Puis-je encore financer du logement social en Girardin en Guadeloupe, en Martinique ou à La Réunion ?
Non. L’article 199 undecies C ne s’applique aux investissements situés dans les DOM que pour la période allant du 27 mai 2009 au 24 septembre 2018 (Légifrance ; BOFiP, BOI-IR-RICI-380). Le relais est aujourd’hui un crédit d’impôt réservé aux organismes de logement social, pas aux particuliers.
Je vis en métropole : ai-je droit à l’abattement fiscal DOM de 30 % ou 40 % ?
Non. Le taux dépend de votre adresse au 31 décembre de l’année des revenus, donc de votre domicile fiscal, et non de la localisation du bien (BOFiP, BOI-IR-LIQ-20-30-10). Acheter outre-mer depuis l’Hexagone n’ouvre aucun droit à cette réfaction.
Pourquoi n’y a-t-il pas de TVA sur un achat immobilier neuf en Guyane et à Mayotte ?
Parce que l’article 294 du Code général des impôts prévoit que la TVA n’y est provisoirement pas applicable (Légifrance ; BOFiP, BOI-TVA-GEO-20). Les prix s’entendent donc hors taxe et il n’y a aucune TVA à récupérer sur une opération, y compris en para-hôtellerie.
Comment s’articulent le plafond de 10 000 €, celui de 18 000 € et le plafonnement outre-mer ?
Le plafonnement spécifique de l’article 199 undecies D s’applique en premier : 30 600 € ou 11 % du revenu net global, 40 000 € ou 15 % pour le logement social (BOFiP). Le plafond global de 10 000 €, majoré à 18 000 € en cas d’investissement outre-mer, intervient ensuite — et le plafond majoré remplace le plafond général, il ne s’y ajoute pas.
La réforme de la plus-value en location meublée s’applique-t-elle aussi outre-mer ?
Oui, c’est une mesure nationale. Les amortissements déduits sont réintégrés dans le calcul de la plus-value pour les cessions réalisées à compter du 15 février 2025 (loi n° 2025-127 du 14 février 2025). Le meublé au réel devient donc un régime de détention longue.
Comment sécuriser un achat à Mayotte quand le terrain n’a pas de titre de propriété ?
Par la reconstitution du titre : possession conforme à l’article 2261 du code civil, constatation par acte notarié ou décision de justice, puis publication au livre foncier de Mayotte, avec un délai de prescription qui peut dans certains cas être ramené à dix ans (GIP Commission d’urgence foncière, 2026). Aucun régime fiscal ne compense l’absence de titre : échangez avec un conseiller avant de vous engager.
Un contribuable soumis à la CDHR a-t-il encore intérêt aux avantages fiscaux outre-mer ?
Son intérêt est mécaniquement réduit : la contribution différentielle assure une imposition minimale de 20 % au-delà de 250 000 € de revenu fiscal de référence retraité pour une personne seule, 500 000 € pour un couple (impots.gouv.fr ; BOFiP). Les mécanismes de déduction de la base imposable méritent alors d’être examinés en priorité.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Les dispositifs fiscaux cités évoluent : leur application dépend de votre situation personnelle et doit être vérifiée au Bulletin officiel des finances publiques (BOFiP) et sur Légifrance. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.