
Le seul territoire français où les loyers les plus chers côtoient les logements les plus vides
Aux Antilles, un logement sur six est vacant ; en Guyane, les loyers médians du parc privé comptent parmi les plus élevés de France. Toute simulation importée de l’Hexagone est fausse dès la première ligne.
- Brut, net de charges, net d’impôt : trois calculs
- La provision pour vacance, ligne décisive
- Sourcer un loyer outre-mer et l’encadrement 2025
- Modéliser l’année 1 : le calcul à l’envers
- Les cinq leviers qui déplacent le curseur
- Le cadre fiscal 2026
- Guyane et Mayotte, les deux angles morts
- Avantages et points de vigilance
- Questions fréquentes
Le cash flow positif en immobilier outre-mer — un loyer encaissé qui couvre la mensualité de crédit et toutes les charges sans que vous ayez à combler l’écart chaque mois — n’est pas un objectif exotique : c’est une exigence arithmétique. Or presque toutes les méthodes de calcul disponibles en ligne ont été écrites pour l’Hexagone, puis transposées telles quelles aux DROM. Les départements et régions d’outre-mer forment pourtant le seul ensemble territorial français qui cumule des loyers parmi les plus chers du pays et les taux de logements vacants les plus élevés — ce qui rend caduque toute simulation standard. Avant tout, notre analyse pour déterminer quel territoire DOM-TOM correspond à votre profil d’investisseur est le préalable logique.
L’ambition d’un investisseur sérieux n’est pas de « faire du rendement affiché », mais de transformer sa fiscalité en patrimoine avec une trésorerie qui tient mois après mois. Cela suppose de distinguer rendement locatif brut, cash flow net de charges et cash flow net d’impôt — et un financement construit pour la durée : notre guide pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent et notre méthode pour évaluer votre capacité d’emprunt avant la demande en forment le socle bancaire.
Ce dossier livre ce qui manque partout ailleurs : une modélisation honnête de la première année, calibrée sur des données publiques datées (INSEE, IEDOM, observatoires locaux, Légifrance, BOFiP) et sur le cadre en vigueur en 2026. Aucun rendement n’y est promis : une méthode, des leviers.
Cash flow brut, net de charges, net d’impôt : trois calculs, trois résultats
ℹ️ La confusion fondatrice : le rendement locatif brut (loyers annuels rapportés au prix d’achat) est un indicateur de tri, pas de trésorerie. Un bien peut afficher un excellent rendement brut et produire un cash flow négatif douze mois sur douze.
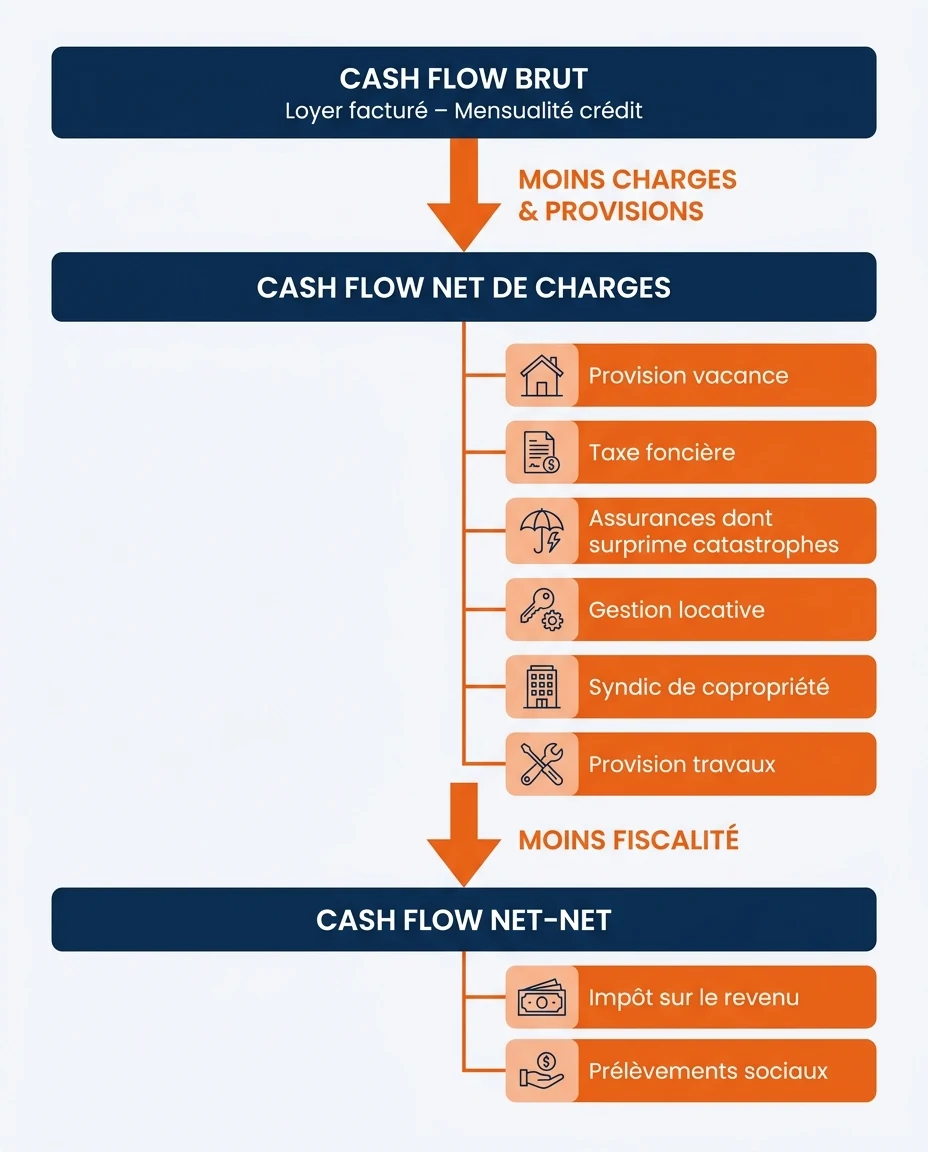
Un dossier ultramarin se lit sur trois étages : l’écart entre le premier et le troisième fait basculer l’opération.
Étage 1 — Le cash flow brut
Loyer facturé moins mensualité de crédit. C’est le calcul que produisent la quasi-totalité des simulateurs : il suppose un locataire présent douze mois sur douze, qui paie, et aucune charge.
Étage 2 — Le cash flow net de charges
On retire la provision pour vacance locative et les impayés, puis charges non récupérables, taxe foncière, assurances, honoraires de gestion, syndic et provision de travaux. C’est le premier chiffre honnête.
Étage 3 — Le cash flow net-net
On applique le régime fiscal réel : résultat foncier ou bénéfice industriel et commercial imposé à votre tranche marginale, majorée des prélèvements sociaux. Le cash flow locatif net-net détermine seul votre taux d’effort réel.
Le piège est mécanique : de l’étage 1 à l’étage 2, l’écart est plus large qu’en Hexagone — vacance plus élevée, charges plus lourdes. De l’étage 2 à l’étage 3, il dépend d’un cadre fiscal profondément modifié en 2025. D’où ces dossiers « autofinancés » qui ne le sont qu’à l’étage 1.
💡 Règle de méthode : ne comparez jamais deux biens sur leur rendement brut, mais sur leur cash flow net de charges après provision de vacance calibrée localement — seul terrain où un immeuble de rapport ultramarin, un T2 de centre-ville et une colocation meublée deviennent comparables.
La provision pour vacance locative : la ligne qui fait basculer le dossier
C’est le point aveugle absolu : les contenus généralistes traitent la vacance en une phrase, avec un forfait d’un mois de loyer par an ; ceux de promotion outre-mer n’en parlent pas. Or l’INSEE est sans équivoque sur le taux de logements vacants outre-mer.
16,1 %
Logements vacants en Martinique en 2020 (≈ 34 800), le taux le plus élevé des régions françaises (source : INSEE, Insee Flash Martinique n° 195, 2024)
En Guadeloupe, 15 % des logements sont vacants en 2020 (35 400 logements, dont 78 % de maisons), deuxième taux de France, en progression de 0,9 point depuis 2009 (source : INSEE, Insee Flash Guadeloupe n° 196, 2024). La vacance ultramarine n’est pas conjoncturelle : elle est structurelle, et elle s’aggrave.
« En Martinique, un logement sur six est vacant en 2020 »
— INSEE, Insee Flash Martinique n° 195, 2024
⚠️ Nuance indispensable : ce taux régional ne se transpose pas mécaniquement à votre bien — la vacance se concentre sur le bâti ancien dégradé, les maisons isolées et les communes en perte de population. Mais provisionner un mois de loyer par an place l’investisseur du mauvais côté de la statistique. Provisionnez large, puis révisez à la baisse une fois l’historique constaté — jamais l’inverse.
Notez l’asymétrie : la vacance INSEE porte sur le parc, pas sur la demande — la tension locative reste vive dans les pôles urbains et la demande de logement social y progresse. Les DROM ont trop de logements vides au mauvais endroit et pas assez de logements décents au bon. Tout l’enjeu tient dans cet écart.
Sourcer un loyer outre-mer : observatoires, encadrement, angles morts
Pas de cash flow modélisable sans un loyer défendable, c’est-à-dire issu d’une source publique et non d’une moyenne d’annonces. Voici ce qui existe.
Le loyer médian du parc privé, là où il est publié
À La Réunion, le loyer médian du parc privé s’établit à 10,90 €/m² hors charges en 2024 — 13 €/m² pour les T1, 17,30 €/m² sous 30 m², 8,20 €/m² au-delà de 120 m², contre 6,40 €/m² dans le parc social (source : Observatoire des loyers privés de La Réunion, ADIL / AGORAH, 2024 ; agréé en août 2024). Cette décroissance avec la surface explique pourquoi les petites surfaces portent mécaniquement mieux un cash flow.
En Guyane, les loyers médians du parc privé comptent parmi les plus élevés de France après l’agglomération parisienne : 17,93 €/m² à Rémire-Montjoly (médiane de 1 100 €/mois), 16,57 €/m² à Kourou, 16,22 €/m² à Cayenne, 15,63 €/m² à Saint-Laurent-du-Maroni (source : AUDeG, note n° 13, 2025).
| Territoire | Source publique de loyers mobilisable | Ce que vous pouvez en tirer |
|---|---|---|
| La Réunion | Observatoire local des loyers agréé (ADIL / AGORAH), résultats 2024 | Médianes par typologie et par tranche de surface — la base la plus solide |
| Guyane | Tableau de bord de l’habitat de l’AUDeG (note n° 13, 2025) | Médianes sur les principales communes du littoral |
| Guadeloupe | Observatoire local des loyers | Repères à demander à l’observatoire et à l’ADIL du territoire |
| Martinique | Pas de publication d’observatoire agréé équivalente identifiée à ce jour | Sourcer via la DEAL / DGTM et l’ADIL locale ; à défaut, documenter l’hypothèse |
| Mayotte | Pas de publication d’observatoire agréé équivalente identifiée à ce jour | Aucun loyer de marché sourcé disponible — assumez l’incertitude |
Assumer un manque de donnée publique est la seule position tenable : un plan de trésorerie martiniquais ou mahorais bâti sur une moyenne d’annonces doit surpondérer sa marge de sécurité. Pour les revenus saisonniers, notre méthode pour calculer la rentabilité d’une location saisonnière raisonne par taux d’occupation plutôt que par loyer mensuel.
L’encadrement des loyers outre-mer : le paramètre que personne n’a intégré
🚨 Nouveau depuis 2025 : la loi n° 2025-534 du 13 juin 2025 ouvre une expérimentation de l’encadrement des loyers de cinq ans dans les collectivités régies par l’article 73 de la Constitution — Guadeloupe, Guyane, Martinique, La Réunion, Mayotte. Les communes candidates ont deux ans à compter de la promulgation pour se porter volontaires, soit jusqu’au 14 juin 2027, et aucun complément de loyer ne peut viser un logement non décent (source : Légifrance). Sur une commune candidate, le loyer — donc le cash flow — pourrait être plafonné pendant votre engagement bancaire.
Conséquence : votre modèle doit tenir dans un scénario où le loyer n’augmente pas pendant plusieurs années. Un cash flow qui suppose une revalorisation annuelle n’est pas un cash flow, c’est un pari réglementaire.
Modéliser l’année 1 : le calcul à l’envers
La méthode dominante part d’un bien, calcule son rendement, puis espère que le cash flow suive — l’ordre inverse du bon. La méthode qui tient outre-mer part du loyer sourcé, retranche tout, et en déduit l’enveloppe d’acquisition maximale compatible avec l’autofinancement du crédit immobilier : le prix d’entrée devient une conclusion, pas une donnée de départ.
ℹ️ Repère daté : le taux moyen des crédits à l’habitat accordés aux particuliers à La Réunion s’établit à 3,10 % en avril 2025, pour une durée moyenne de 21 ans (source : IEDOM, 2e trimestre 2025). Cette statistique porte sur l’ensemble des crédits habitat : un dossier locatif se négocie sur d’autres bases.
Exemple de calcul — hypothèse pédagogique, paramètres visibles
Les chiffres qui suivent ne sont pas des données de marché et ne préjugent d’aucun résultat : ce sont des paramètres de travail. Remplacez-les par les vôtres.
| Paramètre posé (hypothèse) | Valeur retenue dans l’exemple | Origine |
|---|---|---|
| Surface du bien | 45 m² | Hypothèse de travail |
| Loyer mensuel hors charges | ≈ 490 € (45 m² × 10,90 €/m²) | Médiane du parc privé réunionnais 2024 (ADIL / AGORAH) |
| Provision pour vacance locative | 15 % des loyers | Calibrée sur l’ordre de grandeur INSEE de la vacance |
| Charges, taxe foncière, assurances, gestion | 25 % des loyers encaissés | Hypothèse — à chiffrer ligne à ligne |
| Conditions de crédit | 3,8 % sur 20 ans, hors assurance emprunteur | Taux à partir de 3,8 % (dossiers accompagnés) |
Le déroulé : 490 € facturés, moins la provision de vacance (≈ 73 €), donnent ≈ 417 € encaissés ; moins 25 % de charges (≈ 104 €), il reste de l’ordre de 313 € par mois pour le crédit. À 3,8 % sur 20 ans, hors assurance emprunteur, cette mensualité correspondrait à un capital d’environ 52 500 € — frais d’acquisition inclus, un prix d’achat de 48 000 à 49 000 €, soit un rendement brut supérieur à 12 %.
✅ Ce que ce calcul démontre : l’exigence d’une rentabilité de 10 % brut indicatif minimum, souvent perçue comme un slogan, est la conséquence arithmétique de la vacance et des charges ultramarines. Sous ces hypothèses, un bien acheté à exactement 10 % brut resterait légèrement négatif net de charges : c’est un plancher, pas un objectif de confort.
Pourquoi l’année 1 est un exercice à part
Même correctement calibrée, la première année ne ressemble à aucune autre : quatre décalages s’y accumulent.
Les quatre décalages de la première année
- Le délai de première mise en location. Entre signature, travaux et premier bail, plusieurs mois sans loyer sont fréquents. Cette vacance de démarrage ne remplace pas votre provision structurelle : elle s’y ajoute.
- Les frais d’acquisition et l’apport. Droits de mutation, émoluments, frais de garantie et de dossier se paient comptant à l’acte. Le financement peut aller jusqu’à 110 % du coût total sous conditions strictes, jamais par principe.
- La taxe foncière au prorata. Dans le neuf locatif, l’exonération temporaire de taxe foncière sur les propriétés bâties de l’article 1384 A du CGI, étendue aux DOM depuis le 1er janvier 2006 (source : BOFiP, BOI-IF-TFB-10-90-40), peut alléger cette ligne sous conditions.
- Le décalage fiscal d’un an. Les loyers de l’année 1 sont imposés l’année suivante : une première année confortable peut être suivie d’une marche fiscale en année 2.
Les charges ultramarines, ligne à ligne
Trois postes se comportent autrement qu’en Hexagone :
- La surprime catastrophes naturelles (CatNat). Son taux est passé de 12 % à 20 % au 1er janvier 2025 sur les contrats multirisques habitation (source : France Assureurs, 2025). Sur un territoire exposé au cyclone et au séisme, l’assurance n’est pas une ligne d’ajustement.
- La TVA sur les travaux. Taux normal de 8,5 % et taux réduit de 2,1 % en Guadeloupe, Martinique et La Réunion ; TVA provisoirement non applicable en Guyane et à Mayotte (article 294 du CGI ; source : impots.gouv.fr, BOFiP BOI-TVA-GEO-20-10). Un même chantier n’a donc pas le même coût selon le territoire.
- La gestion à distance et l’assurance loyers impayés (GLI). Honoraires, GLI, déplacements et coordination technique doivent figurer au modèle avant l’achat, sur devis nominatifs : les fourchettes qui circulent en ligne ne sont pas des données établies. Voir notre guide de la gestion locative à distance dans les DOM-TOM.
Ajoutez-y le DPE ultramarin : la loi n° 2021-1104 du 22 août 2021, dite Climat et résilience, prévoit un diagnostic opposable dans les DROM au plus tard le 1er juillet 2024, avec une méthode adaptée au climat tropical (source : ministère de la Transition écologique, 2024). La performance s’y joue sur la ventilation naturelle, la protection solaire et la climatisation — logiques de la RTAA DOM. La décence énergétique du logement conditionne sa relouabilité, donc la ligne vacance. Nous ne donnons volontairement aucune date d’interdiction par classe : les calendriers qui circulent ne sont pas confirmés officiellement.
Les leviers qui déplacent réellement le curseur
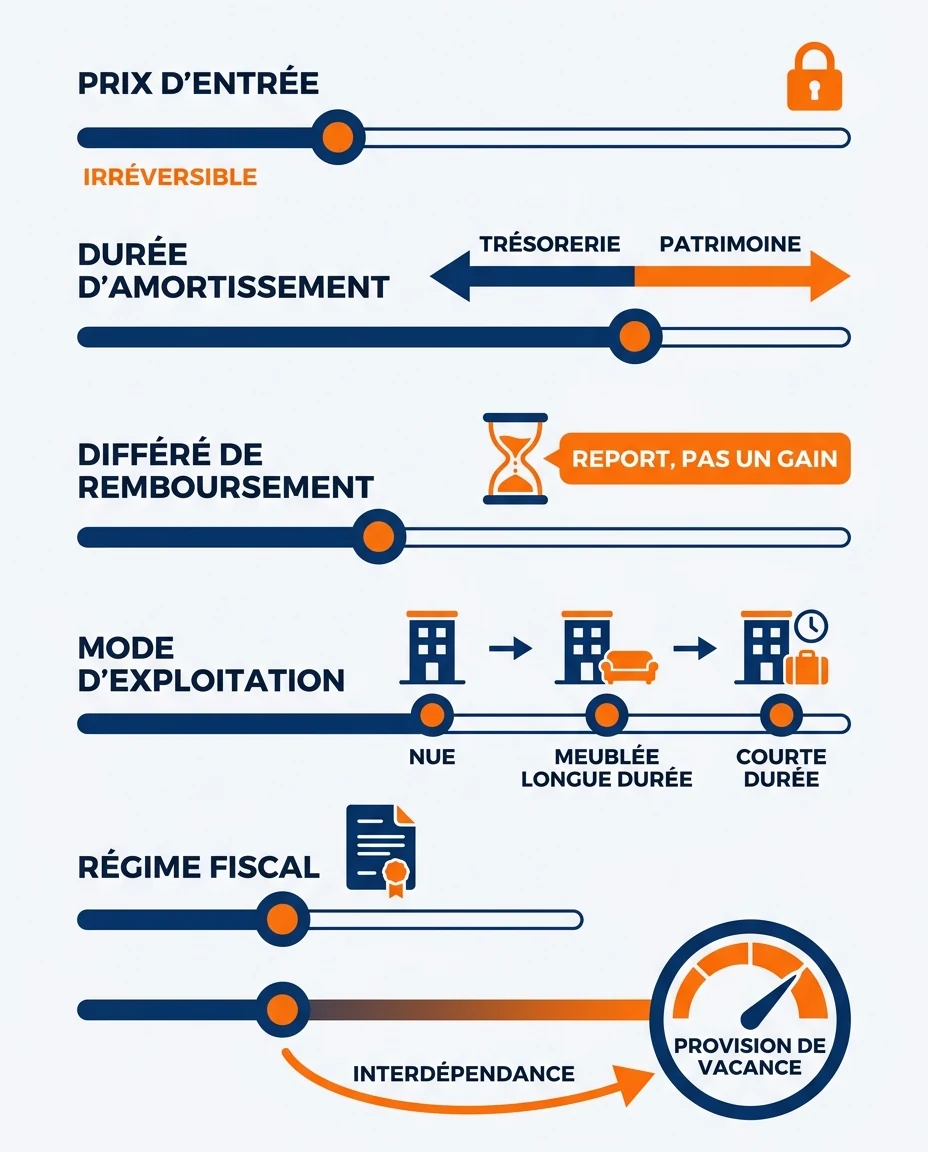
Le modèle posé, il ne reste que cinq variables sur lesquelles agir — et elles ne se valent pas.
1. Le prix d’entrée — le plus puissant, et le seul irréversible
Chaque euro de prix évité devient une mensualité économisée pendant vingt ans. Aucun autre levier n’a ce rendement, et c’est le seul qui se joue une fois pour toutes, le jour de l’offre : qui négocie mal ne rattrape jamais l’écart par la gestion.
2. La durée d’amortissement du prêt
Allonger la durée d’amortissement du prêt réduit la mensualité : dans l’exemple précédent, passer de 20 à 25 ans transformerait un léger déficit mensuel en léger excédent, toutes choses égales par ailleurs. Contrepartie assumée : coût total du crédit plus élevé et capital constitué plus lentement. Arbitrage trésorerie contre patrimoine, pas astuce.
3. Le différé de remboursement — cash flow réel ou reporté ?
⚠️ À manier avec lucidité : un différé de remboursement partiel — seuls les intérêts sont payés pendant les travaux — absorbe la vacance de démarrage de l’année 1. Il ne crée aucun cash flow : il le déplace, avec une mensualité ensuite plus élevée et un coût total alourdi. Amortisseur de démarrage, jamais condition de viabilité.
4. Le mode d’exploitation : nue, meublée, colocation ou courte durée
🏘️ Location meublée longue durée et colocation meublée
- Loyer généralement supérieur à la location nue, à surface égale
- En colocation, la mutualisation des baux amortit un départ isolé
- Rotation plus fréquente : remise en état et frais de relocation
- Exige un mobilier conforme et un relais local réactif
🏖️ Meublé de tourisme (courte durée)
- Revenus saisonniers : aux Antilles, haute saison de décembre à avril
- Cadre fiscal fortement resserré depuis 2025 (voir section suivante)
- Charges d’exploitation plus lourdes : ménage, linge, accueil, plateformes
- Encadrement communal possible : à vérifier avant l’achat
Aucune réponse universelle : la bonne stratégie dépend de la commune, de la typologie et de votre disponibilité. Notre dossier sur l’investissement meublé outre-mer, entre statuts LMNP et LMP détaille chaque option.
5. Le régime fiscal — le levier le plus mal compris
Le LMNP au régime réel permet de déduire les charges et de pratiquer l’amortissement du bien et du mobilier, ce qui peut neutraliser le résultat imposable plusieurs exercices durant. C’est réel — mais ce n’est plus gratuit à la sortie.
Le cadre fiscal 2026 : ce qui ne marche plus, ce qui reste
Une grande partie des pages bien positionnées raisonne sur un cadre périmé. Trois évolutions rendent leurs recommandations dangereuses.
| Point de bascule | Ce qui s’applique aujourd’hui | Effet sur le cash flow |
|---|---|---|
| Meublé de tourisme non classé | Depuis les revenus 2025, micro-BIC jusqu’à 15 000 € de recettes avec abattement de 30 % (impots.gouv.fr, loi n° 2024-1039 du 19 novembre 2024 dite loi Le Meur) | Base imposable fortement élargie : le net-net d’une courte durée non classée se dégrade nettement |
| Meublé de tourisme classé | Seuil de 77 700 € avec abattement de 50 % (même source) | Le classement devient un acte de gestion fiscale |
| Amortissements en LMNP | Article 84 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 : les amortissements déduits sont réintégrés au calcul de la plus-value à la revente (Légifrance) | Le gain de trésorerie devient un report d’imposition, pas une exonération |
| Pinel Outre-mer | Appliqué aux investissements réalisés jusqu’au 31 décembre 2024 et terminé à cette date ; seuls les investissements antérieurs restent servis (economie.gouv.fr, 2025) | Aucun effet pour un nouvel investisseur |
| Girardin logement social | L’article 199 undecies C du CGI ne s’applique plus dans les DOM depuis le 24 septembre 2018 ; il reste réservé à Saint-Pierre-et-Miquelon, la Nouvelle-Calédonie, la Polynésie française, Saint-Martin, Saint-Barthélemy et Wallis-et-Futuna (BOFiP, BOI-IR-RICI-380) | Un « Girardin logement social en Guadeloupe ou à La Réunion » ne correspond pas au droit applicable |
| Article 199 undecies A du CGI | Avantage fiscal ouvert pour l’acquisition ou la construction de logements neufs dans les DOM, sous condition de location nue dans les douze mois de l’achèvement et pour au moins cinq ans (Légifrance / BOFiP) | Piste de défiscalisation outre-mer à examiner avec un conseil |
🚨 Mise en garde : le Pinel Outre-mer est clos pour tout achat réalisé après le 1er janvier 2025. De nombreuses pages le commercialisent pourtant encore, certaines laissant croire qu’un Girardin logement social serait accessible dans les DROM. Lisez notre analyse complète du Pinel Outre-mer. Les dispositifs encore mobilisables sont d’une autre nature : voir le Girardin immobilier et le dispositif CIOP, sous réserve de modifications législatives.
La logique de fond ne change pas : l’objectif n’est pas de gonfler un avantage fiscal ponctuel, mais de transformer votre fiscalité en patrimoine avec un actif qui s’autofinance. Un avantage fiscal adossé à un cash flow négatif n’est pas un avantage : c’est un abonnement mensuel.
Guyane et Mayotte : les deux marchés dont personne ne parle
Les comparatifs territoriaux s’arrêtent presque toujours aux Antilles et à La Réunion. Ce sont pourtant les deux territoires les moins traités qui présentent la dynamique de demande la plus nette.
La Guyane : une demande qui monte, une donnée publique disponible
293 996
Habitants au 1er janvier 2023 (INSEE)
+1,5 %/an
Croissance démographique 2017-2023, la plus forte des régions françaises hors Mayotte, portée par le seul solde naturel (INSEE)
21 762
Logements sociaux en 2024, +3,3 % sur un an contre +1,1 % au national (INSEE, Bilan économique 2024)
+30,4 %
Demandes actives de logement social en quatre ans, à 13 141 au 1er janvier 2024 (INSEE)
Population qui croît par solde naturel, parc social qui progresse sans absorber une demande en hausse de 30,4 % en quatre ans, loyers médians documentés commune par commune : le profil d’un marché où la tension locative est structurelle, que concentrent Cayenne, Rémire-Montjoly, Matoury, Macouria, Kourou et Saint-Laurent-du-Maroni. L’absence de TVA en Guyane (article 294 du CGI) modifie par ailleurs l’économie d’un projet avec travaux. Notre panorama du marché immobilier guyanais détaille zones et contraintes.
Mayotte : un contexte de reconstruction, à traiter avec prudence
Deux textes encadrent la reconstruction après le cyclone Chido du 14 décembre 2024 : la loi n° 2025-176 du 24 février 2025 d’urgence pour Mayotte et la loi n° 2025-797 du 11 août 2025 de programmation pour la refondation de Mayotte (source : Légifrance). Nous ne reprenons aucun des chiffres de programmation qui circulent dans la presse : ils ne sont pas recoupés sur une source primaire. Sans observatoire des loyers agréé ni donnée de vacance publiée, un modèle mahorais repose sur des hypothèses non vérifiables. Consultez notre dossier sur le 101e département en gardant à l’esprit que la prudence y prime sur l’opportunité.
ℹ️ Contexte de production : en Martinique, 2 100 logements ont été autorisés en 2024 (-4,5 %) et 1 400 commencés (-30 %) ; à La Réunion, les mises en chantier reculent de 9 % (source : IEDOM, rapports annuels économiques 2024, édition 2025). Or 172 500 logements seraient à construire à La Réunion entre 2021 et 2050 si les tendances se poursuivaient (source : INSEE, Insee Analyses Réunion n° 93, 2024). Offre qui ralentit, besoins qui restent. Voir notre analyse pour investir à La Réunion en 2026.
Avantages structurels et points de vigilance
Avantages
- Rendements locatifs potentiellement supérieurs à l’Hexagone, à condition de bien sélectionner l’emplacement
- Demande locative forte et structurelle dans les pôles urbains
- Prix d’entrée souvent plus accessibles sur certains segments, ce qui allège la mensualité
- Cadre de vie attractif, bassins d’emploi et d’études identifiés
- Données publiques exploitables (INSEE, IEDOM, observatoires) pour un modèle défendable
Points de vigilance
- Vacance structurelle élevée : un modèle sous-provisionné bascule dès l’année 1
- Encadrement des loyers en expérimentation depuis juin 2025 : risque de plafonnement
- Charges alourdies, dont la surprime CatNat portée à 20 % au 1er janvier 2025
- Gestion à distance : sans relais local fiable, coûts et risque d’impayés augmentent
- Cadre fiscal en mouvement rapide (loi Le Meur, loi de finances 2025)
- Marché moins liquide : la revente peut demander plus de temps
Dernier repère : la Cour des comptes relève que les dispositifs de défiscalisation ont progressivement remplacé les subventions dans le financement du logement outre-mer, avec un rendement dégradé — un million d’euros de financement public produisant nettement moins de logements qu’avant 2010 (source : Cour des comptes, rapport public thématique « Le logement dans les départements et régions d’outre-mer », 2020). Ne construisez donc pas votre trésorerie sur un avantage fiscal, mais sur l’équation loyer / vacance / charges / crédit — le raisonnement de notre article sur les dispositifs de facilitation immobilière.
💡 Bon à savoir : avec 15 ans d’expérience réseau local et plus de 450 investisseurs accompagnés, nos équipes travaillent d’abord la ligne que personne ne calcule — la vacance réelle du micro-marché visé.
Questions fréquentes
Quel loyer faut-il pour que mon crédit s’autofinance dès la première année en outre-mer ?
Il n’existe pas de montant universel. Partez du loyer sourcé localement, retranchez la provision de vacance et les charges : ce qui reste détermine la mensualité supportable, donc votre enveloppe d’acquisition maximale.
Quel taux de vacance locative dois-je provisionner aux Antilles, en Guyane ou à La Réunion ?
L’INSEE mesure 16,1 % de logements vacants en Martinique et 15 % en Guadeloupe en 2020, contre 8,1 % en France hexagonale. Ces taux régionaux ne se transposent pas tels quels à un bien précis, mais provisionner un seul mois de loyer par an est insuffisant outre-mer.
Le cash flow positif est-il possible sans apport dans les DOM ?
C’est possible dans certaines configurations, jamais automatique : un financement jusqu’à 110 % du coût total existe uniquement sous conditions strictes et au cas par cas. Sans apport, la mensualité est plus élevée, donc l’exigence sur le prix d’entrée est plus forte. Voir notre guide du montage de dossier.
Peut-on encore défiscaliser outre-mer maintenant que le Pinel Outre-mer est terminé ?
Le Pinel, Pinel Outre-mer compris, s’est appliqué aux investissements réalisés jusqu’au 31 décembre 2024 et a pris fin à cette date (source : economie.gouv.fr, 2025). D’autres cadres subsistent, comme l’article 199 undecies A du CGI, sous conditions d’éligibilité.
La location saisonnière est-elle toujours rentable outre-mer après la réforme fiscale des meublés de tourisme ?
Le cadre a changé : depuis les revenus 2025, le micro-BIC des meublés de tourisme non classés s’applique jusqu’à 15 000 € de recettes avec 30 % d’abattement, contre 77 700 € et 50 % pour les classés (source : impots.gouv.fr). Classement et régime réel se décident avant l’achat.
L’encadrement des loyers outre-mer va-t-il s’appliquer à ma commune ?
La loi n° 2025-534 du 13 juin 2025 ouvre une expérimentation de cinq ans dans les collectivités relevant de l’article 73 de la Constitution, les communes candidates ayant jusqu’au 14 juin 2027 pour se porter volontaires. Renseignez-vous auprès de la commune visée et de l’ADIL du territoire avant d’arrêter votre hypothèse de loyer.
Le DPE ultramarin peut-il m’empêcher de relouer mon bien et donc casser mon cash flow ?
La loi Climat et résilience du 22 août 2021 prévoit un DPE opposable dans les DROM au plus tard le 1er juillet 2024, avec une méthode adaptée au climat tropical. La décence énergétique conditionne la relouabilité, donc la vacance : faites diagnostiquer le bien avant l’achat. Échanger avec nos équipes sur votre projet.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les exemples de calcul présentés sont des hypothèses pédagogiques à paramètres visibles, en aucun cas des projections de résultat. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.