
Vos loyers doivent financer votre vie, pas seulement votre crédit
Réponse courte : la liberté financière par l’immobilier se mesure avec un ratio simple. Vos revenus locatifs nets, après charges, crédit et impôt, divisés par vos dépenses courantes. Le crédit accélère la constitution du patrimoine. Mais la norme du HCSF (taux d’effort de 35 %, 25 ans maximum, Banque de France, 2023) empêche d’empiler les prêts. La liberté se construit donc par le cash-flow, la fiscalité et la transmission, pas par le nombre de biens.
Rédaction assistée par IA
- Liberté ou indépendance financière : ce que l’immobilier change
- Combien de biens pour vivre de ses loyers ? Le ratio qui répond
- Effet de levier et norme HCSF : la limite du crédit
- Fiscalité 2026 : transformer l’impôt en patrimoine
- Le paradoxe ultramarin : une épargne abondante qui dort
- La philosophie Lyannaj : une liberté construite en alliance
- Risques et transmission : la liberté qui dure
- Questions fréquentes
Combien de biens faut-il pour vivre de ses loyers ? La question revient dans presque chaque premier échange. Elle part pourtant du mauvais bout. Un nombre de biens ne dit rien de votre liberté financière. Un petit patrimoine bien financé peut couvrir plus de dépenses qu’un grand parc acheté à crédit maximal et lourdement taxé. Ce qui compte, c’est le revenu qui reste une fois tout payé. Nous détaillons ce calcul dans notre méthode de calcul du cash-flow positif, socle de toute stratégie de liberté financière immobilier.
Le second angle mort, c’est la fiscalité. Depuis la loi de finances pour 2025, les amortissements déduits en meublé sont réintégrés dans la plus-value de revente. Depuis la loi de finances pour 2026, un statut du bailleur privé existe en location nue. Un plan conçu avant ces réformes doit être refait. Notre panorama des régimes fiscaux en DOM-TOM pour 2026 fait le point. Pour un cas concret, lisez le parcours-type chiffré d’un investissement en Guyane.
Ce guide suit l’ordre des décisions : définir, mesurer, financer, protéger, transmettre. Il cite des sources publiques datées : Banque de France, IEDOM, INSEE, service-public.gouv.fr, impots.gouv.fr. Quand une donnée manque, nous l’écrivons. C’est la philosophie Lyannaj, du mot créole qui signifie lien, alliance. Une liberté financière bâtie avec des partenaires, pas en solitaire.
Liberté financière ou indépendance financière : ce que l’immobilier change
Les deux termes ne sont pas synonymes.
L’indépendance financière est un seuil. Vos revenus du patrimoine couvrent vos dépenses, et votre salaire devient optionnel. La liberté financière est plus large. C’est la capacité de choisir : réduire votre temps de travail, changer de métier, aider un parent. Vous pouvez être libre sans être indépendant. Un revenu locatif net qui paie une partie de vos charges fixes vous donne déjà des marges.
🎯 Indépendance financière
- Un seuil : revenus passifs au moins égaux aux dépenses.
- Un objectif binaire, atteint ou non.
- Souvent liée au mouvement FIRE et à l’arrêt du travail.
- Suppose un patrimoine déjà désendetté.
🧭 Liberté financière
- Une progression mesurée par un ratio.
- Compatible avec un salaire et un métier choisi.
- Intègre la sécurité, le crédit et la transmission.
- Se construit par étapes, bien après bien.
Le mouvement FIRE (Financial Independence, Retire Early) a popularisé la retraite anticipée financée par l’épargne investie. Ses repères chiffrés viennent d’études américaines sur des portefeuilles boursiers. Ils ne se transposent pas à l’immobilier locatif français, qui a ses propres règles : crédit amortissable, fiscalité foncière, vacance, normes cycloniques.
Pourquoi l’immobilier locatif reste l’outil central
Trois mécanismes le distinguent. L’effet de levier : la banque finance l’essentiel de l’achat. Le capital remboursé par les loyers : chaque mensualité payée grâce au locataire grossit votre patrimoine net. La transmission : un bien gardé longtemps profite d’une fiscalité de plus-value dégressive, puis passe à vos héritiers.
ℹ️ Le saviez-vous ? Le Livret A rapporte 1,7 % par an du 1er août 2026 au 31 janvier 2027, avec un plafond de 22 950 € (service-public.gouv.fr, 2026). Il convient à l’épargne de précaution. Il ne suffit pas à bâtir un revenu durable.
Selon le baromètre de l’AMF (2025), environ 73 % des épargnants français privilégient des produits sans risque, même peu rémunérés. L’intérêt pour l’investissement immobilier remonte à 15 %, en hausse de 5 points sur un an. Le locatif engage sur la durée, se revend lentement et demande de la gestion. Votre liberté financière n’existe que si ces contraintes sont prévues dès le départ.
Combien de biens pour vivre de ses loyers ? Le ratio qui répond
Aucune source sérieuse ne donne un nombre de biens universel. Tout dépend de vos dépenses, du loyer, du crédit, du régime fiscal et de la commune. Nous utilisons un indicateur plus utile : le ratio de couverture.
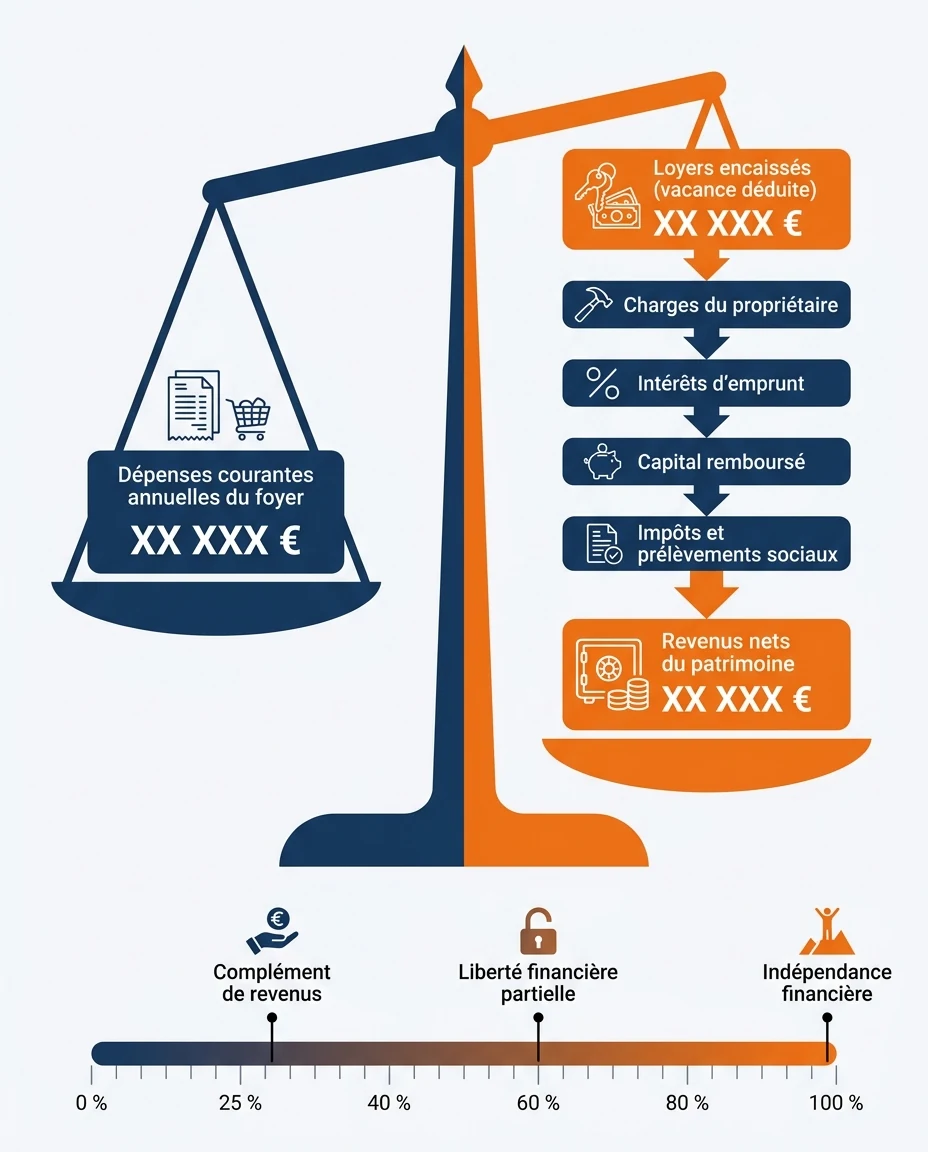
💡 Ratio de couverture = revenus nets annuels du patrimoine ÷ dépenses courantes annuelles du foyer. À 100 %, vous êtes financièrement indépendant. Avant ce seuil, chaque point gagné élargit votre liberté financière.
Calculer votre ratio en cinq étapes
- Mesurez vos dépenses réelles. Reprenez vos relevés sur douze mois, hors épargne.
- Partez des loyers encaissés. Retenez les loyers perçus, vacance déduite, jamais le loyer de l’annonce.
- Retirez les charges du propriétaire. Copropriété non récupérable, taxe foncière, assurance, gestion, provision travaux.
- Retirez le crédit et l’impôt. Annuités d’emprunt, impôt sur le revenu et prélèvements sociaux payés sur ces loyers.
- Divisez par vos dépenses. Refaites le calcul chaque année et à chaque fin de crédit : c’est là que le ratio bondit.
Hypothèse pédagogique : un même bien, deux moments de vie
Le tableau applique la méthode à un bien loué nu. Tous les montants sont des hypothèses pédagogiques, choisies pour la lisibilité. Ils ne décrivent ni un territoire, ni un rendement constaté. Paramètres : 12 000 € de loyers encaissés par an, 3 000 € de charges, tranche marginale d’imposition de 30 %, prélèvements sociaux de 17,2 % (location nue, impots.gouv.fr, 2026).
| Poste annuel (hypothèse pédagogique) | Pendant le crédit (régime réel) | Crédit soldé (micro-foncier) |
|---|---|---|
| Loyers encaissés, vacance déduite | 12 000 € | 12 000 € |
| Charges du propriétaire | − 3 000 € | − 3 000 € |
| Intérêts d’emprunt | − 3 500 € | 0 € |
| Capital remboursé | − 4 500 € | 0 € |
| Revenu foncier imposable | 5 500 € | 8 400 € (abattement de 30 %) |
| Impôt + prélèvements sociaux (47,2 %) | − 2 596 € | − 3 965 € |
| Trésorerie nette de l’année | − 1 596 € | + 5 035 € |
| Patrimoine constitué (capital remboursé) | + 4 500 € | — |
Pendant le crédit, ce bien coûte 1 596 € de trésorerie par an. Il crée pourtant 4 500 € de patrimoine. Vous vous enrichissez sans devenir plus libre. Crédit soldé, le même bien dégage 5 035 € nets. Pour un foyer qui dépense 36 000 € par an (hypothèse), le ratio passe de zéro à environ 14 %.
Deux leçons en découlent. La liberté financière arrive à la fin des crédits, pas chez le notaire. Et l’impôt pèse lourd : ici, il prend près de 44 % du revenu net une fois le crédit soldé. Le micro-foncier est retenu car son abattement de 30 % dépasse les charges réelles ; il reste limité aux revenus fonciers bruts de 15 000 € au plus (impots.gouv.fr, 2026). La structure fiscale fait donc partie de la méthode.
Visuel créé avec l’intelligence artificielle.
Effet de levier et norme HCSF : la limite du crédit
Le levier du crédit reste le moteur. Vous empruntez, le locataire contribue aux mensualités, le capital remboursé devient votre patrimoine. Mais ce levier a un plafond légal. La plupart des guides sur la liberté financière n’en parlent jamais.
35 % / 25 ans
Taux d’effort maximal et durée maximale du crédit immobilier, norme du Haut Conseil de stabilité financière (Banque de France, 2023)
Le HCSF a d’abord émis ces critères en recommandation, en décembre 2019. Ils sont devenus une norme contraignante le 1er janvier 2022. Une marge de flexibilité permet à 20 % des nouveaux prêts d’y déroger, surtout pour la résidence principale. En juin 2023, le HCSF a ajusté son calcul, désormais en moyenne sur trois trimestres glissants (Banque de France, 2023). Le locatif profite donc peu de cette marge.
Ce que la règle des 35 % change pour votre capacité d’emprunt
Hypothèse pédagogique : un foyer perçoit 4 000 € nets par mois. Au plafond de 35 %, ses charges d’emprunt ne peuvent dépasser 1 400 € par mois. Si sa résidence principale en prend déjà 1 000 €, il reste 400 € pour tout projet locatif. Chaque banque compte ensuite une part des loyers attendus selon ses règles. Demandez sa méthode avant de signer.
La liberté financière ne naît donc pas d’achats empilés à crédit. Elle naît de biens dont le cash-flow renforce le dossier suivant, de prêts soldés, d’une détention bien structurée. Pour le cadre bancaire, consultez notre guide du crédit immobilier en DOM-TOM et les étapes pour monter un dossier solide. Le choix de la banque compte aussi : voir le comparatif des banques ultramarines.
Un repère sourcé sur le crédit en outre-mer
À La Réunion, le taux moyen des crédits à l’habitat des particuliers s’établit à 3,10 % en avril 2025. La durée moyenne atteint 21 ans, pour un montant moyen d’environ 150 000 € (IEDOM, 2025). Ce repère couvre tous les crédits habitat. Chez Mouvement Lyannaj, chaque demande de financement est étudiée au cas par cas, et la décision revient à la banque. Ce n’est ni systématique ni un but : plus le levier est fort, plus le cash-flow doit être solide.
🚨 Point de vigilance : 3 249 dossiers de surendettement ont été déposés en 2024 auprès des commissions d’outre-mer dont l’IEDOM assure le secrétariat, soit 24 % de plus qu’en 2023. Leur dette se compose à 45 % de crédits à la consommation et à 22 % de crédits immobiliers (IEDOM, 2025). Un levier maîtrisé libère. Un levier subi enferme.
Fiscalité 2026 : transformer l’impôt en patrimoine
Dans l’hypothèse de la section 2, l’impôt pesait lourd sur le revenu net du bien, avant comme après la fin du crédit. La fiscalité n’est pas un détail de fin de parcours. C’est un paramètre de départ. L’approche de Mouvement Lyannaj consiste à transformer votre fiscalité en patrimoine : utiliser le cadre légal pour que l’effort fiscal finance une part du patrimoine. À terme, l’objectif peut être de viser 0 € d’impôt grâce à une structuration adaptée, quand la situation du foyer le permet.
Les règles 2025-2026 qui changent le calcul
| Cadre | Règle en vigueur (source) | Effet sur la liberté financière |
|---|---|---|
| Location nue, micro-foncier | Revenus bruts jusqu’à 15 000 €, abattement de 30 %. Prélèvements sociaux de 17,2 % (impots.gouv.fr, 2026). | Simple. Mais les intérêts ne sont pas déduits : pénalisant pendant le crédit. |
| Location nue, régime réel | Charges réelles et intérêts déduits. Prélèvements sociaux de 17,2 %. | Adapté à la phase de remboursement. |
| Statut du bailleur privé (article 31 du CGI) | Amortissement de 3 % à 5,5 % par an selon le logement et le loyer, en location nue de résidence principale. Non cumulable avec un avantage fiscal pour investissement outre-mer sur un même logement (loi n° 2026-103, article 47). | Allonge la phase peu imposée. Règles ultramarines à vérifier au cas par cas. |
| Location meublée (LMNP) | Prélèvements sociaux de 18,6 % (impots.gouv.fr, 2026). Amortissements réintégrés dans la plus-value (loi n° 2025-127, article 84). | Trésorerie souvent meilleure, sortie plus chère. |
| Plus-value à la revente | 19 % d’impôt et 17,2 % de prélèvements sociaux. Exonération d’impôt après 22 ans, de prélèvements sociaux après 30 ans (service-public.gouv.fr, 2026). | Récompense la détention longue. |
Lisez ce tableau par phase de vie du bien. Pendant le crédit, le régime réel ou le statut du bailleur privé limitent l’impôt. Après, un régime simple peut suffire. Méfiez-vous des pages qui promettent encore des loyers meublés « peu ou pas imposés » sans parler de la réintégration.
Un mot sur l’outre-mer. Le plafonnement global des avantages fiscaux est de 10 000 € par foyer, porté à 18 000 € en cas d’investissement outre-mer (service-public.gouv.fr, imposition 2026 des revenus 2025). Les dispositifs de l’article 199 undecies du CGI s’y inscrivent. Pour les entreprises, le crédit d’impôt de l’article 244 quater W du CGI vise les investissements productifs neufs réalisés jusqu’au 31 décembre 2029 : découvrir le fonctionnement du CIOP. Ces règles s’entendent sous réserve de modifications législatives.
⚠️ Attention au Pinel Outre-Mer : ce dispositif est clos depuis le 1er janvier 2025 : aucun nouvel investissement n’y est plus éligible. Certaines pages en affichent encore les taux. Vérifiez toujours la date de mise à jour d’une source avant toute décision.
« Vous ne pouvez plus réaliser d’investissement locatif avec le dispositif Pinel depuis le 1er janvier 2025. »
— service-public.gouv.fr, fiche F31151 (vérifiée le 11 mars 2026)
Le paradoxe ultramarin : une épargne abondante qui dort
Voici le constat que les guides sur la liberté financière ignorent. Les ménages d’outre-mer épargnent plus que ceux de l’Hexagone. Leur taux d’épargne atteint de l’ordre de 25 % aux Antilles françaises et en Guyane, contre 18 % dans l’Hexagone (IEDOM, 2026). Mais cette épargne dort surtout en dépôts à vue et en placements courts. Le moyen et le long terme restent minoritaires.
Sur un compte courant, cette épargne ne rapporte rien. Sur un Livret A, elle rapporte 1,7 % depuis le 1er août 2026 (service-public.gouv.fr, 2026). Elle protège, elle ne libère pas. L’enjeu n’est pas d’épargner plus : c’est de mettre une part de cette épargne au travail, une fois la réserve de précaution en place. Pour la liberté financière, l’immobilier locatif local s’y prête : levier, revenu et transmission sur un territoire connu.
Des marchés locatifs qui ne se ressemblent pas
Les données publiques tracent des contours, pas un classement.
58,8 %
Ménages propriétaires en Guadeloupe (INSEE, recensement 2023)
53,5 %
Ménages propriétaires en Martinique (INSEE, recensement 2023)
52,2 %
Ménages locataires en Guyane (INSEE, recensement 2023)
45,6 %
Ménages locataires à La Réunion (INSEE, recensement 2023)
Aux Antilles, la vacance d’abord. En 2020, 16,1 % des logements étaient vacants en Martinique, soit environ 34 800 logements : le taux le plus élevé des régions françaises. La Guadeloupe en comptait 15 %, soit 35 400 logements, contre 8,1 % en France hexagonale (INSEE, Insee Flash n° 195 et n° 196, 2024). Quand la vacance frôle le double de la moyenne hexagonale, un bien mal placé reste vide. La liberté financière se joue alors sur l’emplacement et l’état du logement, pas sur le prix.
En Guyane, les écarts entre communes. Les loyers médians du parc privé atteignent 17,93 €/m² à Rémire-Montjoly, 16,57 €/m² à Kourou, 16,22 €/m² à Cayenne et 15,63 €/m² à Saint-Laurent-du-Maroni (AUDeG, tableau de bord 2024). Les locataires y sont majoritaires : la demande est structurelle. Mais d’une commune à l’autre, les zones ne se valent pas.
À La Réunion, un marché locatif large. Près d’un ménage sur deux y est locataire. Le loyer médian du parc privé s’établit à 10,90 €/m² hors charges en 2024 (Observatoire des loyers privés de La Réunion, ADIL et AGORAH). Pour La Réunion, la Guyane et Mayotte, nous ne citons aucun taux de vacance : nous n’en avons pas de version vérifiée et comparable. À Mayotte, toute analyse commence par une étude de terrain.
La loi n° 2025-534 du 13 juin 2025 ouvre une expérimentation d’encadrement des loyers de cinq ans dans les collectivités de l’article 73 de la Constitution : Guadeloupe, Guyane, Martinique, La Réunion et Mayotte. Les communes ont deux ans pour se porter candidates. Un plan bâti sur un loyer au plafond du marché doit intégrer ce scénario. Si vous investissez depuis l’Hexagone, lisez notre guide pour investir depuis la métropole.
La philosophie Lyannaj : une liberté construite en alliance
Lyannaj est un mot créole qui signifie lien, alliance. Nous en avons fait une méthode. Les discours sur la liberté financière montrent souvent un investisseur seul face à son tableur. La réalité d’un patrimoine locatif ultramarin est inverse. Elle repose sur des liens noués avant l’achat.
🏦 Avec votre banque
Un dossier lisible, un cash-flow démontré, une capacité d’emprunt préservée pour la suite.
🛠️ Avec un réseau local
Artisans, gestionnaires, diagnostiqueurs. Mouvement Lyannaj s’appuie sur 15 ans d’expérience de réseau local. Avant de déléguer, lisez les erreurs fréquentes de délégation de gestion.
👪 Avec votre famille
Un patrimoine se transmet mieux quand les héritiers connaissent le projet. En outre-mer, l’indivision est un frein connu : préparez-la dès l’achat.
⚖️ Avec vos conseillers
Notaire, conseiller fiscal, expert-comptable. Mouvement Lyannaj accompagne sans remplacer un conseil fiscal personnalisé, et n’agit pas comme agence immobilière.
Cette approche guide l’accompagnement des 450+ investisseurs suivis par Mouvement Lyannaj. Elle tient en une feuille de route de liberté financière. Chaque étape produit un chiffre ou une décision vérifiable, jamais une promesse.
1. Mesurer le point de départ
Vous calculez votre ratio de couverture, vos dépenses réelles et votre épargne de précaution. Sans ce socle, rien ne libère.
2. Cadrer la capacité d’emprunt
Vous vérifiez votre taux d’effort, résidence principale incluse. Vous gardez une marge pour le projet suivant.
3. Choisir la commune, pas la moyenne
Vous comparez loyers communaux, vacance et demande locative. Une moyenne cache les écarts qui font la rentabilité.
4. Structurer la fiscalité par phase
Un régime pour la phase de crédit, un autre pour la phase de revenus. Vous vérifiez l’effet à la revente.
5. Déléguer et contrôler
Vous organisez gestion, assurance et protection contre les impayés. Vous suivez trois indicateurs : loyers encaissés, vacance, travaux.
6. Préparer la transmission
Vous fixez un horizon et un mode de détention, puis informez vos proches. La liberté financière devient un bien de famille.
ℹ️ Se former avant d’investir : selon une enquête CSA pour la Banque de France (janvier 2026), la note de culture financière des Français atteint 12,82/20, contre 12,45/20 en 2023. La stratégie nationale EDUCFI existe depuis 2016, avec la Banque de France comme opérateur. L’IEDOM la déploie outre-mer. Ces ressources sont gratuites.
Risques et transmission : la liberté qui dure
Une liberté financière qui s’effondre au premier sinistre ou à la première succession n’en est pas une. Documentez les risques et intégrez-les au ratio.
Avantages
- Repère de rentabilité : 10 % brut indicatif minimum, sans garantie de résultat.
- Demande locative structurelle là où les locataires sont majoritaires, comme en Guyane (INSEE, 2023).
- Capital remboursé en partie grâce aux loyers.
- Plus-value exonérée d’impôt sur le revenu après 22 ans de détention.
- Accompagnement personnalisé et expertise locale.
Points de vigilance
- Vacance proche du double de la moyenne hexagonale aux Antilles (INSEE, 2024).
- Surprime CatNat passée de 12 % à 20 % au 1er janvier 2025 (France Assureurs, 2025).
- Gestion à distance exigeant un réseau local fiable.
- Marché moins liquide : revente parfois plus longue.
- Règles fiscales mouvantes et encadrement des loyers à l’essai.
La hausse de la surprime CatNat s’ajoute aux tensions d’assurabilité des zones exposées aux cyclones et aux séismes. Faites chiffrer l’assurance avant l’offre d’achat. Côté locataires, un impayé peut effacer une année de cash-flow : protégez juridiquement votre investissement contre les impayés et vérifiez les garanties exigées par votre prêteur.
Transmettre sans immobiliser
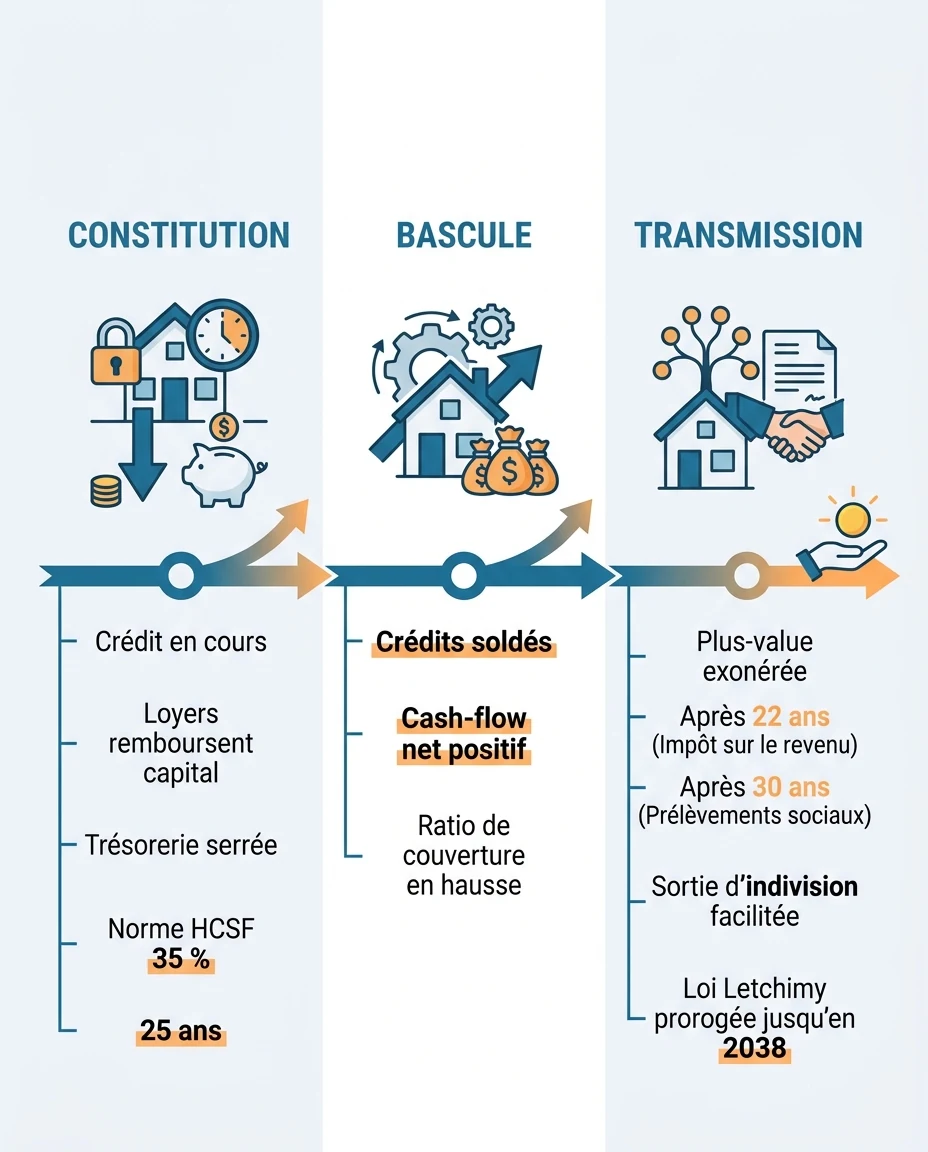
La liberté financière est aussi intergénérationnelle. Un patrimoine mal transmis immobilise au lieu de libérer. La plus-value récompense la durée : exonération d’impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans ; la résidence principale est totalement exonérée (service-public.gouv.fr, 2026). Un bien gardé longtemps puis transmis prolonge la liberté financière construite.
Le risque propre à l’outre-mer reste l’indivision successorale. La loi Letchimy (loi n° 2018-1244 du 27 décembre 2018) facilite sa sortie : les indivisaires majoritaires peuvent engager la vente ou le partage devant notaire. La loi n° 2024-322 du 9 avril 2024 a prorogé ce dispositif jusqu’au 31 décembre 2038. Il ne remplace pas une transmission préparée de votre vivant, avec un notaire.
Visuel créé avec l’intelligence artificielle.
Avant de viser la liberté financière par l’immobilier, vérifiez que…
- votre épargne de précaution couvre plusieurs mois de dépenses.
- vos dépenses réelles sont mesurées sur douze mois.
- votre taux d’effort inclut la résidence principale.
- un régime fiscal est choisi pour chaque phase du bien.
- l’assurance, garantie CatNat comprise, est chiffrée avant l’offre.
- la gestion et la protection contre les impayés sont organisées.
- l’horizon de détention et la transmission sont discutés en famille.
Questions fréquentes
Qu’est-ce que la liberté financière, concrètement ?
C’est la capacité de faire des choix de vie sans dépendre d’un seul revenu d’activité. Avec l’immobilier, elle se mesure par la part de vos dépenses couvertes par vos loyers nets. Plus ce ratio monte, plus vos marges de décision grandissent.
Combien de biens faut-il pour vivre de ses loyers ?
Il n’existe pas de nombre universel. Tout dépend de vos dépenses, des loyers encaissés, du crédit et de la fiscalité. Calculez votre ratio de couverture plutôt que de compter les biens.
Devenir rentier grâce à l’immobilier : mythe ou réalité ?
C’est possible, mais rarement rapide. Pendant les crédits, les loyers remboursent surtout le capital : vous vous enrichissez sans revenu libre. La rente, et avec elle la liberté financière, apparaît à mesure que les prêts sont soldés.
Combien d’heures par semaine demande réellement l’investissement locatif ?
Aucune étude publique fiable ne fixe ce temps. Il dépend de ce que vous déléguez : en gestion directe, vous traitez loyers, relances et travaux ; en gestion déléguée, vous contrôlez. À distance, un gestionnaire local fiable est indispensable.
Peut-on continuer à emprunter après plusieurs investissements avec la règle des 35 % d’endettement ?
Oui, tant que votre taux d’effort reste sous 35 % et la durée sous 25 ans, selon la norme du HCSF. Chaque banque compte une part des loyers selon ses règles. Des crédits soldés et un cash-flow positif facilitent le dossier suivant.
Quelle rentabilité attendre d’un investissement locatif en outre-mer ?
Le repère retenu par Mouvement Lyannaj est une rentabilité de 10 % brut indicatif minimum, sans garantie. Ce chiffre brut ignore charges, vacance et impôt. Seul le calcul net, bien par bien, dit si le projet sert votre liberté financière.
Faut-il investir en location nue ou en meublé pour préparer sa liberté financière ?
Le meublé améliore souvent la trésorerie, mais ses prélèvements sociaux atteignent 18,6 % contre 17,2 % en nu (impots.gouv.fr, 2026), et ses amortissements sont réintégrés dans la plus-value depuis 2025. La location nue convient bien aux détentions longues. Tout dépend de votre horizon.
Comment se former à l’investissement immobilier locatif ?
Commencez par les ressources gratuites d’EDUCFI, portées par la Banque de France et déployées outre-mer par l’IEDOM. Complétez avec les fiches de service-public.gouv.fr et d’impots.gouv.fr. Puis confrontez votre projet à un regard extérieur : échanger avec un conseiller Lyannaj.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.