
Le DOM ne change pas la règle de l’IFI : il change votre cas de figure
Résident ultramarin avec des biens en métropole, non-résident avec un bien en Guadeloupe, loueur en meublé : trois situations, trois lectures de la même loi.
Rédaction assistée par IA
- Un bien en outre-mer est-il imposable à l’IFI ? La règle et le barème
- Résident DOM ou non-résident : qui déclare quoi
- Résidence principale en outre-mer : l’abattement de 30 % de l’IFI
- Ce qui entre dans l’assiette : bien nu, SCPI, SCI, assurance-vie et dettes
- Location meublée en outre-mer : l’exonération d’IFI n’est pas automatique
- Girardin, Pinel clos, LMNP : ce que la défiscalisation change à l’IFI
- Alléger son IFI avec un bien en outre-mer : méthode et exemple chiffré
- Questions fréquentes
Un bien situé en Guadeloupe, en Martinique, à La Réunion, en Guyane ou à Mayotte entre dans l’assiette de l’IFI exactement comme un appartement à Lyon. Aucune source officielle consultée ne prévoit d’abattement, de régime ou d’exonération propre aux DOM. Le seuil d’assujettissement reste fixé à 1 300 000 € de patrimoine immobilier net taxable au 1er janvier (Notaires de France, fiche IFI, 2026). Ce qui varie d’un investisseur à l’autre, c’est sa situation : résident fiscal d’un DOM, non-résident, loueur meublé professionnel ou non.
C’est là que les erreurs se glissent. Beaucoup d’investisseurs confondent l’avantage fiscal sur l’impôt sur le revenu lié à une opération ultramarine avec la base de l’IFI, ou ignorent que leur bien de métropole compte aussi. Cet article démêle ces cas, un par un. Il complète notre guide complet des options légales de défiscalisation en DOM-TOM et notre analyse des profils d’investisseurs selon leur tranche marginale. Notre angle reste constant : transformer votre fiscalité en patrimoine, sans jamais confondre un levier d’impôt sur le revenu avec une règle d’impôt sur la fortune.
Une précision d’honnêteté : les chiffres IFI cités ici viennent de sources identifiées (Notaires de France, impots.gouv.fr). Nous n’avons trouvé aucune donnée publique fiable sur le nombre de foyers assujettis à l’IFI par territoire ni sur les prix au mètre carré à y déclarer. Plutôt que de les inventer, nous vous indiquons comment obtenir votre propre valeur d’inscription.
Un bien en outre-mer est-il imposable à l’IFI ? La règle et le barème
L’impôt sur la fortune immobilière frappe le patrimoine immobilier net d’un foyer fiscal au 1er janvier de chaque année. La Direction générale des Finances publiques (DGFiP) l’administre, et les règles de fond figurent au Code général des impôts (voir notamment son article 973, consultable sur Légifrance). Le texte ne distingue pas les biens selon leur département : ce qui compte, c’est la nature du bien, sa valeur et la situation fiscale de son propriétaire.
1 300 000 €
Seuil d’assujettissement à l’IFI : patrimoine immobilier net taxable au 1er janvier (Notaires de France, fiche IFI, 2026)
Le barème progressif, tranche par tranche
Le barème commence à 800 000 €, mais vous n’êtes redevable que si votre patrimoine net taxable atteint le seuil de 1 300 000 €. Une fois ce seuil franchi, l’impôt se calcule depuis 800 000 €. Voici les tranches publiées par les Notaires de France pour 2026.
| Tranche de patrimoine net taxable | Taux appliqué à la tranche |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| De 800 000 € à 1 300 000 € | 0,50 % |
| De 1 300 000 € à 2 570 000 € | 0,70 % |
| De 2 570 000 € à 5 000 000 € | 1 % |
| De 5 000 000 € à 10 000 000 € | 1,25 % |
| Au-delà de 10 000 000 € | 1,50 % |
Source : Notaires de France, fiche IFI, 2026. Une décote existe pour les patrimoines proches du seuil ; nous ne la chiffrons pas ici, car la page de référence trouvée date de 2022. Vérifiez-la sur service-public.gouv.fr avant tout calcul.
Pourquoi le DOM ne crée pas de régime à part
Le domicile fiscal français couvre la métropole et les départements d’outre-mer. Un résident fiscal de La Réunion est donc un résident fiscal français au sens de l’IFI, comme le rappelle la notice du formulaire 2042-IFI sur impots.gouv.fr (édition 2024). Vous ne basculez dans aucune catégorie spéciale parce que vous habitez à Fort-de-France ou à Saint-Denis.
Ne cherchez donc pas un abattement « outre-mer » sur la déclaration : il n’existe pas dans les sources officielles. Les offres commerciales qui en suggèrent un doivent être vérifiées au BOFiP-Impôts, la doctrine de l’administration fiscale.
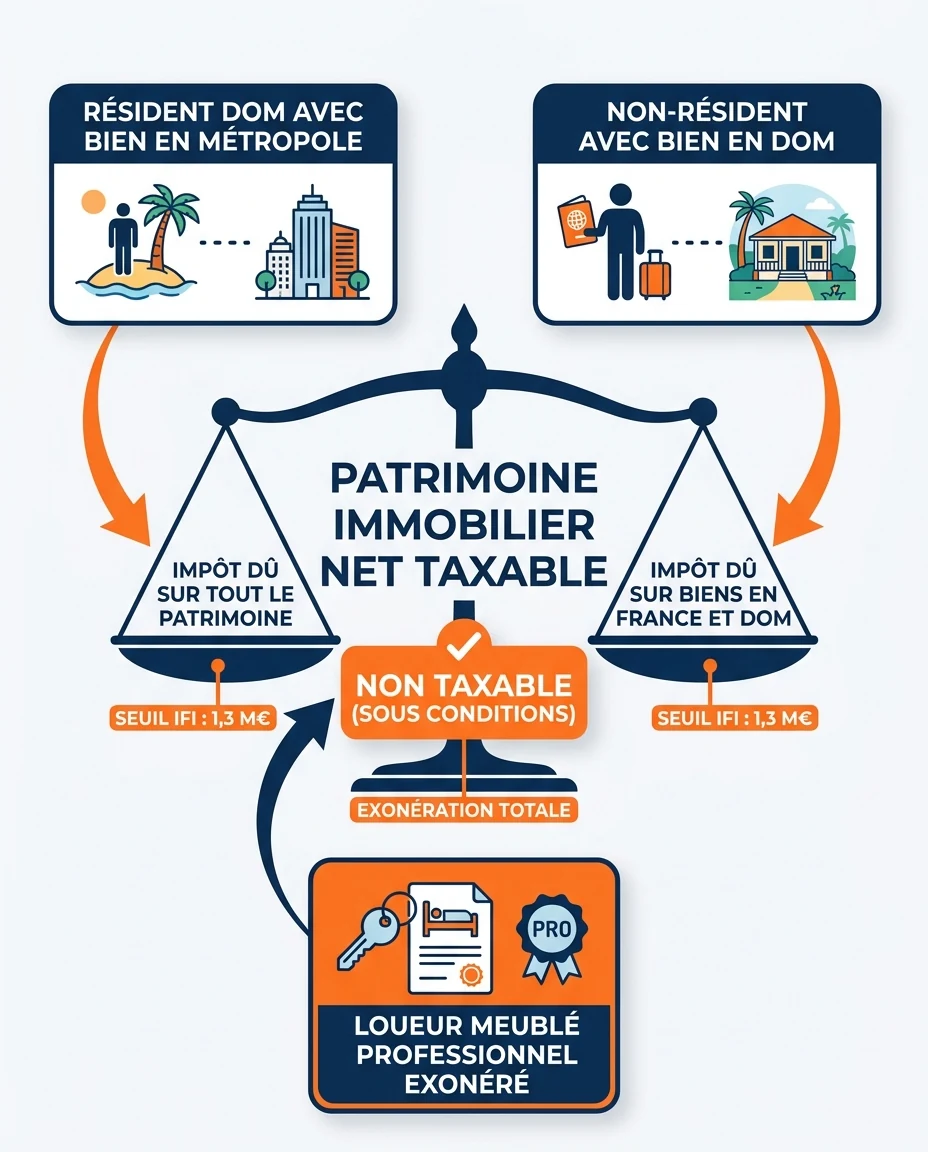
Visuel créé avec l’intelligence artificielle.
Résident DOM ou non-résident : qui déclare quoi
Deux questions résument la quasi-totalité des cas : où est votre domicile fiscal, et où se trouve le bien ? La réponse détermine ce que vous inscrivez sur la déclaration.
Résident fiscal d’un DOM
- Vous êtes résident fiscal français : vos biens situés en France entrent dans l’assiette, qu’ils soient en outre-mer ou en métropole.
- Un appartement à Lyon ou à Bordeaux compte au même titre que votre villa en Martinique.
- Vous déclarez sur la 2042-IFI, comme tout résident.
Non-résident fiscal
- Vous n’êtes imposable à l’IFI qu’à raison de vos biens situés en France (Notaires de France, 2026).
- Un bien en Guadeloupe est situé en France : il entre dans l’assiette.
- Un bien situé à l’étranger reste hors du champ de l’IFI pour vous.
Résident à La Réunion ou aux Antilles avec un bien en métropole
C’est le cas qui surprend le plus. Vous vivez à Saint-Pierre, vous avez acheté un studio à Toulouse pour votre enfant étudiant : ce studio compte, au même titre que votre logement réunionnais. Le fait de résider en outre-mer ne « protège » pas le patrimoine métropolitain, pas plus que l’inverse. Le calcul se fait sur le foyer fiscal, tous biens français confondus.
Non-résident avec un bien en Guadeloupe, en Guyane ou à Mayotte
Vous résidez en Belgique ou au Canada et possédez un appartement à Sainte-Anne. L’IFI vous concerne à raison de ce bien, puisqu’il se trouve en France, mais pas à raison de votre patrimoine étranger. L’écart se joue sur la mesure du patrimoine taxable, pas sur la loi. Pour un non-résident, la difficulté pratique tient à la valeur : un bien ultramarin se valorise à sa valeur vénale locale au 1er janvier, et l’IEDOM-IEOM publie des études économiques par territoire qui éclairent le contexte, sans dispenser d’une estimation propre à votre bien.
Ce que les sources ne disent pas : aucune règle IFI spécifique à la Guyane ou à Mayotte n’est ressortie de nos sources. Si un interlocuteur vous annonce un régime local, demandez-lui la référence exacte au Code général des impôts ou au BOFiP.
Résidence principale en outre-mer : l’abattement de 30 % de l’IFI
Une règle favorable existe bel et bien : un abattement de 30 % s’applique à la valeur de la résidence principale occupée par son propriétaire (Notaires de France, fiche IFI, 2026). Votre maison à Schœlcher ou votre appartement à Cayenne en bénéficie, à condition que vous y habitiez effectivement.
Confusion fréquente : le « 30 % » dont parlent les pages commerciales sur l’outre-mer désigne un mécanisme d’impôt sur le revenu. L’abattement de 30 % de l’IFI porte sur la valeur de votre résidence principale. Ce sont deux impôts distincts, deux assiettes distinctes, deux articles du Code. L’un ne remplace jamais l’autre.
Ce que l’abattement fait concrètement
Il diminue la valeur retenue pour la résidence principale avant addition aux autres biens. Il ne supprime pas la maison de votre assiette. Si vous la louez ou la mettez en meublé touristique, elle perd son statut de résidence principale, et l’abattement disparaît avec lui. Le BOFiP-Impôts détaille les situations limites (résidence principale occupée partiellement, couple vivant dans deux logements).
Un point de vigilance pour les propriétaires ultramarins
De nombreux propriétaires héritent d’une maison familiale en indivision, occupée par un seul membre de la famille. Qui peut revendiquer l’abattement dans ce cas ? La réponse dépend de l’occupation réelle et du titre de propriété. Faites-la valider par un notaire avant de déclarer, plutôt qu’après un contrôle.
Ce qui entre dans l’assiette : bien nu, SCPI, SCI, assurance-vie et dettes
L’IFI vise le patrimoine immobilier, au sens large. Les immeubles bâtis et non bâtis, les parts de SCPI et d’OPCI, ainsi que la part immobilière des unités de compte d’un contrat d’assurance-vie sont imposables (Notaires de France, 2026). Le tableau ci-dessous rapproche les cas courants chez les investisseurs ultramarins.
| Actif détenu | Dans l’assiette IFI ? | Point d’attention |
|---|---|---|
| Appartement ou villa loué en nu en outre-mer | Oui | Valeur vénale au 1er janvier, dettes déductibles |
| Résidence principale occupée | Oui, avec abattement de 30 % | L’occupation effective conditionne l’abattement |
| Parts de SCPI ou d’OPCI | Oui | Valeur des parts au 1er janvier |
| Unités de compte immobilières d’une assurance-vie | Oui, pour leur part immobilière | Se reporter au relevé annuel de l’assureur |
| Immobilier professionnel, dont la location meublée professionnelle | Exonéré | Statut à justifier (voir section suivante) |
| Parts de SCI détenant des biens | À vérifier | Le traitement des SCI n’est pas détaillé dans la fiche consultée |
Sur les SCI, soyons clairs : la fiche des Notaires de France ne traite pas ce point, et nous ne l’affirmons pas à sa place. Une SCI qui détient un bien en Martinique relève d’une analyse au cas par cas, à conduire avec votre notaire en s’appuyant sur le BOFiP-Impôts.
Le passif déductible : ce qui vient en déduction
Les dettes immobilières supportées au 1er janvier se déduisent : capital restant dû d’un emprunt, taxe foncière non encore payée. La taxe d’habitation, elle, ne se déduit pas (Notaires de France, 2026). Un crédit contracté pour acheter un bien outre-mer vient donc en diminution de votre assiette, tant qu’il finance un actif imposable.
Un financement plus important, accordé selon le dossier et la décision de la banque, augmente mécaniquement la dette déductible. Cela ne rend pas l’opération « sans IFI » pour autant, puisque la dette baisse chaque année et que le bien, lui, reste. Pour comparer les établissements, consultez notre article sur les banques DOM-TOM qui financent les investisseurs.
Attention aux règles non confirmées : certaines pages commerciales avancent des règles de déduction du passif que nous n’avons retrouvées dans aucune source officielle. Relisez le texte en vigueur sur Légifrance avant de bâtir un calcul sur une règle de déduction.
Location meublée en outre-mer : l’exonération d’IFI n’est pas automatique
Les biens immobiliers professionnels, dont la location meublée professionnelle, sont exonérés d’IFI (Notaires de France, 2026). La nuance tient dans le mot « professionnelle ». Un propriétaire qui loue un appartement à Saint-Gilles sur des plateformes de location saisonnière n’est pas, par ce seul fait, un loueur en meublé professionnel.
Loueur en meublé professionnel (LMP)
- Les biens affectés à l’activité peuvent être exonérés d’IFI
- Le statut suppose un niveau d’activité réel et suivi
- Il s’apprécie chaque année, sur justificatifs
Loueur en meublé non professionnel (LMNP)
- Le bien reste dans l’assiette IFI, valeur vénale au 1er janvier
- L’amortissement comptable ne réduit pas la valeur à déclarer
- Une saisonnière occasionnelle ne change pas ce classement
Pourquoi les locations saisonnières ultramarines posent problème
Le statut professionnel obéit à des seuils de recettes et de part des revenus du foyer, fixés par le Code général des impôts. Nous ne les chiffrons pas ici, car ils ne figurent pas dans le dossier de sources vérifiées pour cet article. Retenez la logique : l’administration regarde l’activité réelle, pas l’intitulé choisi sur votre déclaration de revenus.
Beaucoup d’investisseurs optent pour la location meublée par logique de revenus, pas par logique d’IFI. Le choix du régime d’imposition des loyers se traite avec notre comparatif micro-BIC et régime réel en location meublée, et l’effet de l’amortissement est détaillé dans notre analyse de l’amortissement LMNP en outre-mer. Ces deux dossiers concernent l’impôt sur le revenu : ils ne disent rien de votre assiette IFI.
Si vous vous demandez à quel moment basculer vers le statut professionnel, la bonne question est : « Mon activité de loueur est-elle réelle et durable, ou un complément ? » Un bien loué à l’année à un locataire hors saisonnalité reste, lui aussi, dans l’assiette tant que vous n’êtes pas professionnel.
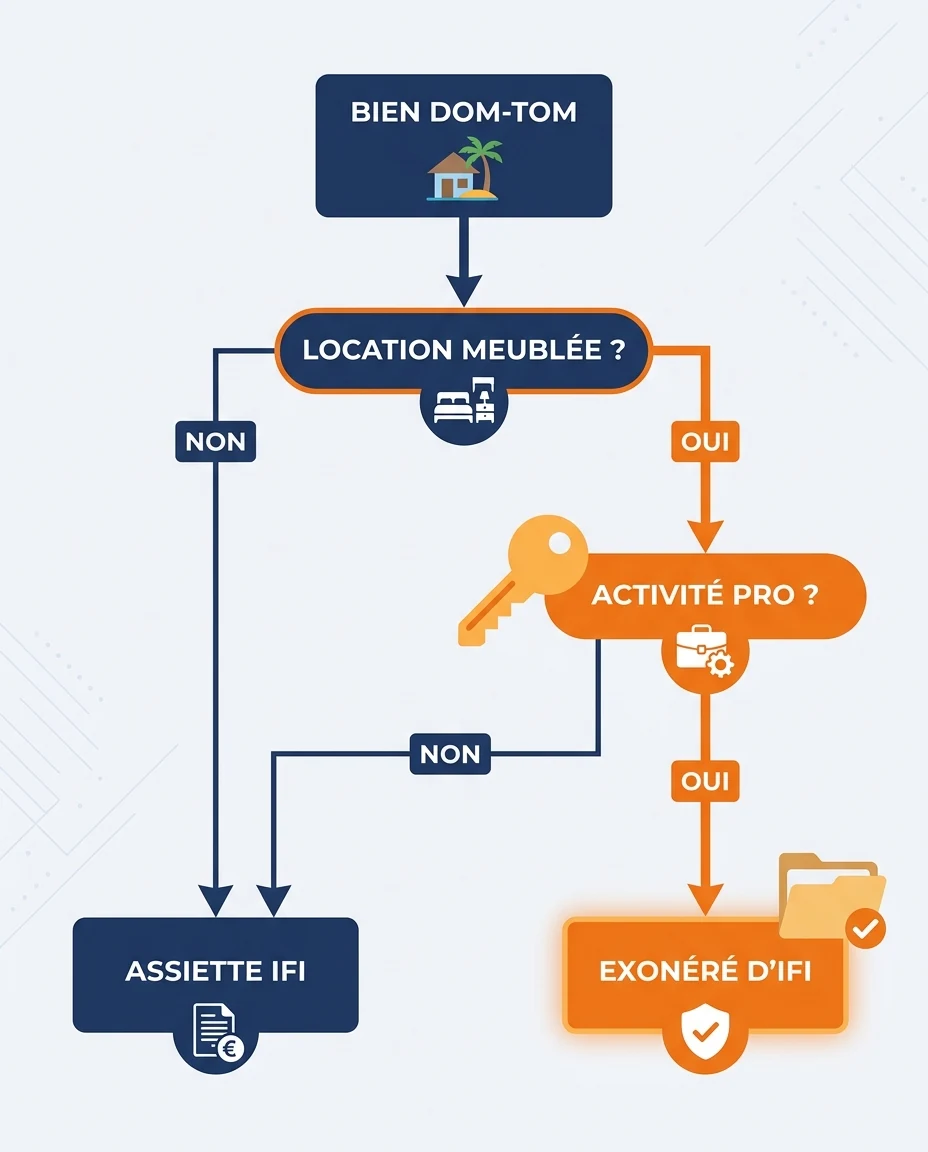
Visuel créé avec l’intelligence artificielle.
Girardin, Pinel clos, LMNP : ce que la défiscalisation change à l’IFI
La question revient sans cesse : « Girardin et IFI, y a-t-il un lien ? » Réponse courte : le Girardin (articles 199 undecies B et C du Code général des impôts) relève de l’impôt sur le revenu. Il vient diminuer votre impôt à payer, pas la valeur de votre patrimoine au 1er janvier. L’IFI se calcule sur le patrimoine, pas sur le revenu.
Impôt sur le revenu
Il porte sur vos revenus de l’année. Le Girardin, une réduction qui s’applique à cet impôt, y intervient. Le LMNP organise l’imposition de vos loyers meublés.
IFI
Il porte sur votre patrimoine immobilier net au 1er janvier. Aucun de ces dispositifs ne change la valeur de ce que vous détenez à cette date.
Selon une source patrimoniale de 2026 citant la loi de finances 2024, le Girardin est prorogé jusqu’au 31 décembre 2029. Recoupez ce point sur Légifrance avant de vous engager : tout dispositif reste « sous réserve de modifications législatives », et la loi de finances 2026 a pu modifier les règles. Le cadre ultramarin plus large, dont la LODEOM, se lit avec un conseil, pas avec une page de blog.
Attention au Pinel Outre-Mer : ce dispositif est clos pour tout achat réalisé après le 1er janvier 2025. D’après la presse patrimoniale (2025), à recouper avec l’article 199 novovicies sur Légifrance, il a pris fin au 31 décembre 2024 ; les investissements réalisés avant cette date conservent leur réduction pour la durée d’engagement. Certaines pages le présentent encore comme disponible : c’est faux. Lisez notre article dédié, fin du Pinel Outre-Mer : que faire si vous êtes déjà engagé.
Le bien acheté pour défiscaliser reste un bien imposable
Un appartement acquis en 2022 dans le cadre d’un engagement de location entre dans l’IFI à sa valeur du 1er janvier, au même titre qu’un autre. L’avantage fiscal sur le revenu accordé à l’époque ne vous donne aucun droit à exonération. À l’inverse, c’est le plafonnement global des avantages qui peut limiter l’effet de vos réductions : notre article sur le plafonnement global des niches fiscales détaille ce piège, indépendant de l’IFI.
Votre arbitrage entre régimes se précise avec le panorama des régimes fiscaux de l’immobilier locatif en DOM-TOM. Il faut y ajouter une couche : l’IFI intervient après, une fois que vous possédez le bien.
Alléger son IFI avec un bien en outre-mer : méthode et exemple chiffré
On ne gomme pas l’IFI par une astuce. On le comprend, on le mesure, puis on décide en connaissance de cause. Voici la méthode que nous recommandons à un investisseur ultramarin ou métropolitain.
Étape 1 : listez tous vos actifs immobiliers français
Biens en direct, parts de SCPI, parts de SCI, unités de compte immobilières. Mettez-les au même niveau, qu’ils soient à Pointe-à-Pitre ou à Nantes.
Étape 2 : valorisez au 1er janvier
Retenez une valeur vénale réaliste. Un avis de valeur écrit, ou une estimation notariale pour un bien ultramarin, sécurise votre déclaration.
Étape 3 : identifiez ce qui est exonéré ou abattu
Résidence principale (abattement de 30 %), biens professionnels. Conservez les justificatifs d’occupation et de statut.
Étape 4 : déduisez le passif
Capital restant dû au 1er janvier, taxe foncière non encore payée. Rassemblez les tableaux d’amortissement de vos banques.
Étape 5 : comparez au seuil, puis au barème
Au-dessous de 1 300 000 €, vous n’êtes pas redevable. Au-dessus, appliquez le barème depuis 800 000 €.
Exemple pédagogique (hypothèse, hors toute situation réelle)
Hypothèses visibles : un foyer résident en Guadeloupe, une résidence principale d’une valeur de 600 000 €, un appartement loué nu en métropole d’une valeur de 700 000 € avec 250 000 € de capital restant dû au 1er janvier. Dans un second temps, il détient aussi 600 000 € de parts de SCPI. Les valeurs sont inventées pour illustrer le calcul.
| Poste (hypothèse) | Situation A | Situation B (avec SCPI) |
|---|---|---|
| Résidence principale après abattement de 30 % | 420 000 € | 420 000 € |
| Appartement en métropole, net du capital restant dû | 450 000 € | 450 000 € |
| Parts de SCPI | 0 € | 600 000 € |
| Patrimoine net taxable | 870 000 € | 1 470 000 € |
| IFI, avant décote éventuelle | 0 € (sous le seuil) | 3 690 € |
870 000 €
Situation A (hypothèse) : sous le seuil de 1 300 000 €
1 470 000 €
Situation B (hypothèse) : seuil franchi
3 690 €
IFI de la situation B (hypothèse), avant décote éventuelle
Calcul de la situation B avec le barème des Notaires de France (2026) : 500 000 € entre 800 000 € et 1 300 000 € à 0,50 % donnent 2 500 € ; 170 000 € entre 1 300 000 € et 1 470 000 € à 0,70 % donnent 1 190 €. Total : 3 690 €. L’enseignement : l’ajout d’un seul actif a fait passer le foyer du non-assujetti à l’assujetti. Ce point de bascule compte plus que le montant.
Les leviers légitimes, et leurs limites
- Documenter le passif : chaque dette déductible doit se justifier.
- Qualifier correctement l’activité : un meublé professionnel se prouve, il ne se déclare pas.
- Penser transmission : donation et démembrement déplacent la propriété et modifient qui déclare quoi. Le sujet demande un notaire ; notre article sur la transmission de patrimoine immobilier outre-mer pose les bases.
- Arbitrer entre actifs imposables et non imposables : en tenant compte du cash flow, pas seulement de l’IFI. Notre article sur le cash flow positif en DOM-TOM aide à mesurer ce que vous gardez vraiment.
Déclarer sa 2042-IFI quand on vit en outre-mer : les pièces à réunir
- Avis de valeur ou estimation de chaque bien au 1er janvier
- Tableaux d’amortissement des emprunts, avec le capital restant dû à cette date
- Justificatifs d’occupation de la résidence principale
- Relevés des parts de SCPI, d’OPCI et des unités de compte immobilières
- Preuves du statut professionnel, si vous revendiquez l’exonération en meublé
La déclaration se fait selon les modalités décrites sur impots.gouv.fr et service-public.gouv.fr. Vos revenus locatifs, eux, se déclarent à part : le guide pas à pas pour déclarer ses revenus locatifs en DOM-TOM vous évite les confusions de formulaires.
Ce que dit la fiche IFI des Notaires de France : les non-résidents fiscaux ne sont imposables à l’IFI qu’à raison de leurs biens situés en France.
— Notaires de France, fiche IFI, 2026 (reformulation)
Nous accompagnons depuis 15 ans, avec un réseau local, plus de 450 investisseurs dans leurs projets immobiliers ultramarins. Cette expérience nous apprend une chose : ceux qui réussissent préparent la fiscalité avant l’achat, pas après la première déclaration. Nous ne sommes ni conseillers fiscaux, ni notaires, ni agence immobilière ; nous vous aidons à poser les bonnes questions avant de les confier à ces professionnels.
À retenir : l’outre-mer ne crée aucune règle IFI propre. La résidence fiscale, la nature du bien, le statut de loueur et la dette font tout. Un dispositif fiscal sur le revenu, Girardin compris, ne modifie pas la valeur à déclarer.
Questions fréquentes sur l’IFI en DOM-TOM
Un bien situé en outre-mer est-il soumis à l’IFI comme un bien en métropole ?
Oui. Les règles de l’IFI ne distinguent pas les biens selon leur département, et aucun régime spécifique aux DOM n’apparaît dans les sources officielles consultées. Seule votre situation (résident, non-résident, statut de loueur) compte.
Je vis en Guadeloupe ou à La Réunion : dois-je déclarer mes biens de métropole à l’IFI ?
Oui. Le domicile fiscal en France inclut la métropole et les DOM, donc un résident ultramarin déclare ses biens situés en France, métropole comprise (notice 2042-IFI, impots.gouv.fr, 2024). Contactez nos équipes pour une réponse adaptée à votre situation.
Je suis non-résident : mon bien en DOM entre-t-il dans l’assiette IFI ?
Oui, puisque les DOM font partie de la France. Un non-résident est imposable à l’IFI à raison de ses biens situés en France, et non de son patrimoine étranger (Notaires de France, 2026).
L’abattement de 30 % s’applique-t-il à ma résidence principale en outre-mer ?
Oui, si vous y habitez effectivement. Il porte sur la valeur de la résidence principale (Notaires de France, 2026). Ne le confondez pas avec le 30 % lié à l’impôt sur le revenu dont parlent certaines pages.
Mon bien loué en meublé est-il exonéré d’IFI ?
Seulement si la location meublée est professionnelle (Notaires de France, 2026). Une location meublée non professionnelle, y compris saisonnière, laisse le bien dans l’assiette. Faites valider votre statut par un conseil fiscal.
Les parts de SCPI ou de SCI entrent-elles dans l’IFI ?
Les parts de SCPI et d’OPCI sont imposables (Notaires de France, 2026). Pour les SCI, la fiche consultée ne détaille pas le traitement : demandez à votre notaire une analyse de votre cas.
Mon emprunt immobilier est-il déductible de l’IFI ?
Oui, le capital restant dû d’un emprunt au 1er janvier se déduit, tout comme la taxe foncière non encore payée. La taxe d’habitation, en revanche, ne se déduit pas (Notaires de France, 2026). Consultez le dossier sur la protection juridique d’un investissement DOM-TOM si votre bien est loué.
Le Pinel outre-mer existe-t-il encore ?
Non. Il est clos pour tout achat réalisé après le 1er janvier 2025. Les engagements pris avant cette date continuent de produire leurs effets ; l’article fin du Pinel Outre-Mer détaille les options.
Girardin et IFI : y a-t-il un lien ?
Le Girardin relève de l’impôt sur le revenu. Il ne modifie pas la valeur de votre patrimoine immobilier au 1er janvier, donc pas votre base IFI.
À partir de quel patrimoine paie-t-on l’IFI ?
À partir de 1 300 000 € de patrimoine immobilier net taxable au 1er janvier. Une fois ce seuil franchi, le barème s’applique depuis 800 000 € (Notaires de France, 2026).
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Les calculs de cet article sont des hypothèses pédagogiques. Données à jour en 2026 — sous réserve de modifications législatives.