
Donner de son vivant pour ne pas léguer une indivision bloquée
Réponse courte : les droits de donation sont identiques en Guadeloupe, en Martinique, à La Réunion, en Guyane, à Mayotte et dans l’Hexagone. Chaque parent peut donner 100 000 € par enfant sans droits (service-public.gouv.fr, 2026). La différence se joue ailleurs : donner la nue-propriété tôt, titrer le bien avant de le transmettre, partager sans droit de partage jusqu’au 31 décembre 2028. Et utiliser, avant le 31 décembre 2026, le don exonéré de 100 000 € pour un logement neuf.
Rédaction assistée par IA
- Droits de donation outre-mer : le même barème qu’à Paris
- Donation de la nue-propriété et barème de l’article 669
- Donation-partage : ne pas fabriquer la prochaine indivision
- Titrer avant de donner, partager avant 2029
- Don de 100 000 € pour un logement neuf : fin 2026
- La checklist de l’investisseur avant de donner
- Calendrier 2026-2038 et méthode en sept étapes
- Questions fréquentes
Vous possédez un appartement à Fort-de-France ou une maison à Sainte-Anne, et vos enfants vivent à Lyon ? Le bien sera transmis, c’est certain. Reste à savoir dans quel état juridique. Au décès, la transmission subie crée souvent une indivision. Par donation, vous fixez les valeurs, les lots et le calendrier. Si le bien est loué, relisez d’abord notre comparatif des régimes fiscaux en DOM-TOM.
La transmission de patrimoine immobilier outre-mer suit le Code général des impôts, comme partout en France. Sa spécificité est foncière : titres absents, successions anciennes, héritiers dispersés entre les îles et l’Hexagone. Les textes qui y répondent ont des échéances en 2026, 2028, 2037 et 2038. Si vous avez bâti un investissement locatif piloté depuis l’Hexagone, préparez la transmission dès maintenant.
Les calculs ci-dessous sont des hypothèses pédagogiques, paramètres visibles. Les règles sont celles de septembre 2026, sous réserve de modifications législatives. L’objectif : transformer votre fiscalité en patrimoine transmis, sans bloquer la génération suivante.
100 000 €
Abattement par enfant et par parent, rechargé après 15 ans (service-public.gouv.fr, 2026)
50 %
Exonération après reconstitution du titre de propriété (CGI, art. 793-2-8°)
31/12/2026
Fin du don exonéré de 100 000 € pour un logement neuf
31/12/2028
Fin de la loi Letchimy et du partage sans droit (CGI, art. 750 bis C)
Droits de donation outre-mer : le même barème qu’à Paris
ℹ️ Le saviez-vous ? Les sources officielles consultées ne prévoient aucun abattement ni barème de donation propre aux départements d’outre-mer. Une donation signée à Pointe-à-Pitre se calcule comme à Lille. Les leviers spécifiques sont fonciers.
Pour la transmission de patrimoine immobilier outre-mer, le droit commun s’applique donc. Selon la fiche F14203 de service-public.gouv.fr (vérifiée le 13 mai 2026), chaque parent donne 100 000 € par enfant sans droits. Un couple transmet ainsi 200 000 € par enfant. Autres abattements : 31 865 € par petit-enfant, 5 310 € par arrière-petit-enfant, 80 724 € entre époux ou partenaires de PACS. Comptez 15 932 € entre frères et sœurs et 7 967 € pour un neveu ou une nièce. S’y ajoutent 159 325 € pour une personne handicapée.
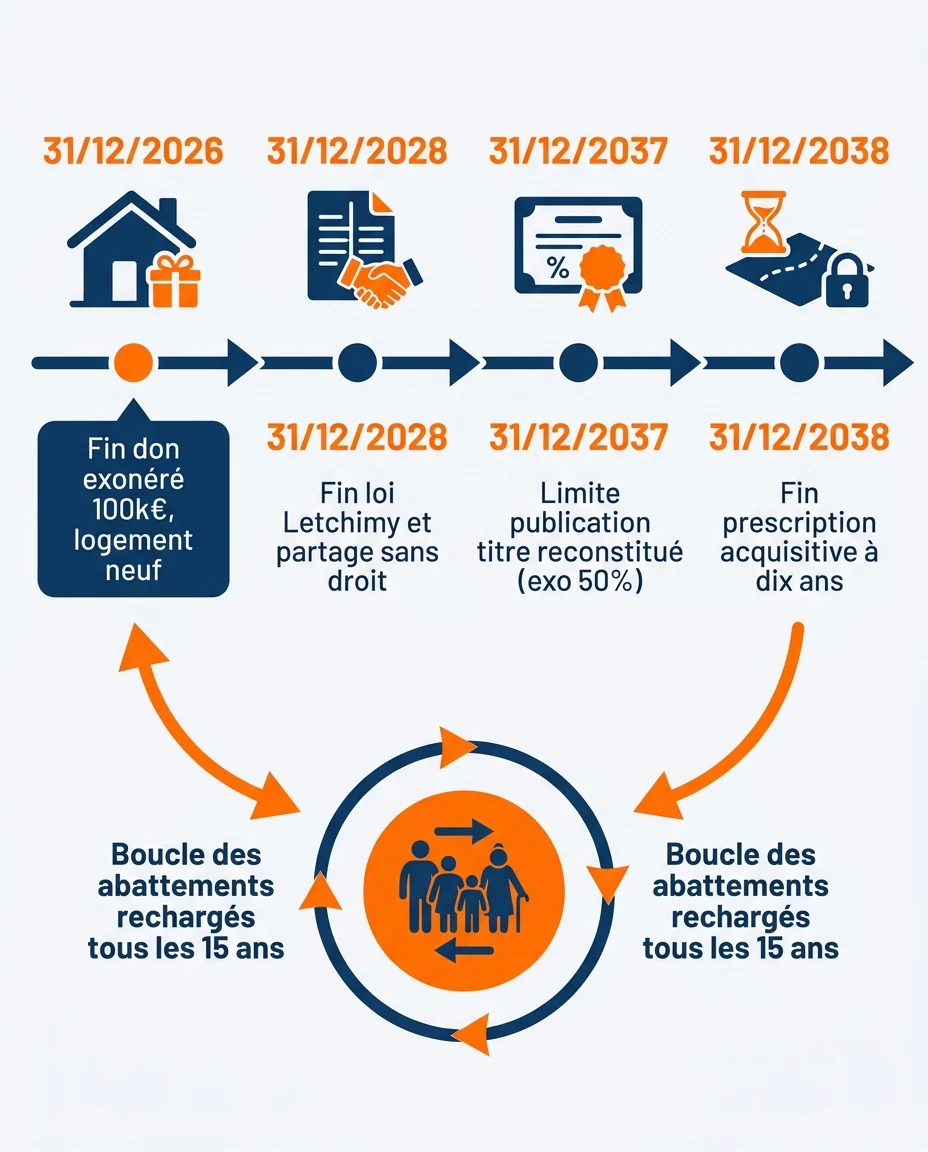
Ces abattements se rechargent tous les quinze ans. Une donation de 2026 consomme l’abattement jusqu’en 2041. Commencer tôt permet donc deux ou trois cycles de transmission.
| Part taxable après abattement (ligne directe) | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Source : service-public.gouv.fr, fiche F14203, 2026. Entre 15 933 € et 552 324 € taxables, chaque euro est taxé à 20 %. Le démembrement vise précisément cette tranche.
Mayotte : le droit fiscal commun depuis 2014 seulement
Le Code général des impôts ne s’applique à Mayotte que depuis le 1er janvier 2014. Les droits d’enregistrement y visent les actes intervenus depuis cette date (Services de l’État à Mayotte ; BOFiP ACTU-2014-00172). Une donation signée aujourd’hui à Mamoudzou suit donc le barème ci-dessus. Les transmissions antérieures relevaient d’un autre cadre : votre notaire doit retracer l’historique du bien.
Donation ou succession : l’écart décisif concerne les petits-enfants
En donation, un petit-enfant bénéficie de 31 865 € d’abattement. En succession, de 1 594 € seulement (service-public.gouv.fr, fiche « Droits de succession », 9 février 2026). Le conjoint survivant et le partenaire de PACS sont, eux, exonérés en succession. Pour eux, donner n’apporte rien fiscalement.
🎁 Donation de votre vivant
- 100 000 € par enfant et par parent, tous les quinze ans.
- 31 865 € par petit-enfant.
- Vous choisissez qui reçoit quel bien.
- Valeurs figées au jour de l’acte en donation-partage.
- Usufruit réuni sans droits au décès.
⚖️ Succession au décès
- 100 000 € par enfant, moins les donations des quinze dernières années.
- 1 594 € par petit-enfant.
- Conjoint et partenaire de PACS exonérés.
- Héritiers en indivision par défaut.
- Vente soumise à l’accord de tous (Code civil, art. 815-3).
Visuel créé avec l’intelligence artificielle.
Donation nue-propriété : le barème de l’article 669 appliqué à votre bien
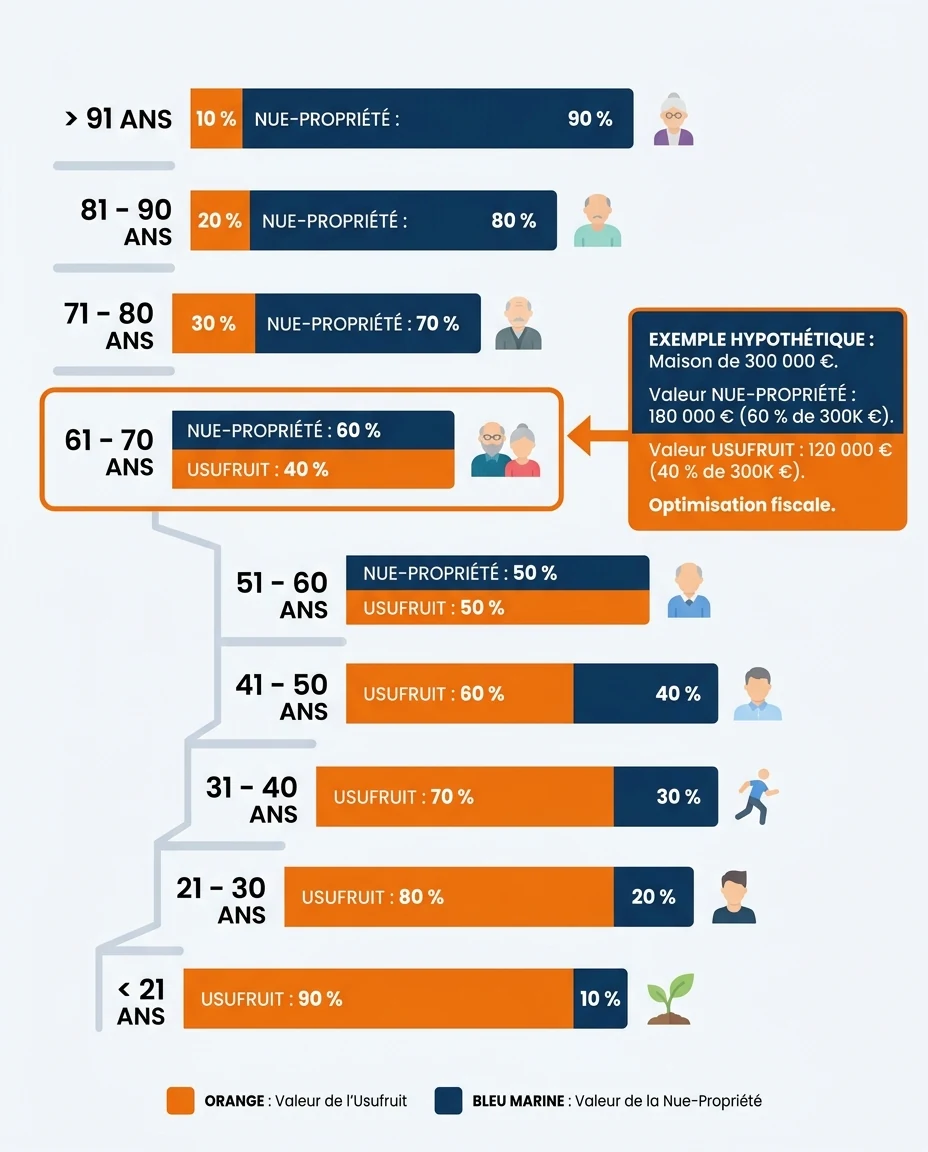
Pour transmettre un patrimoine immobilier outre-mer sans vous en dessaisir, l’outil central reste la donation avec réserve d’usufruit, forme classique du démembrement de propriété. Vous donnez la nue-propriété et gardez l’usufruit. Vous habitez le bien, ou vous encaissez les loyers. Les droits portent sur la seule nue-propriété. Sa valeur dépend de votre âge, selon l’article 669 du CGI, en vigueur depuis 2004 (BOFiP, BOI-ENR-DMTG-10-40-10-50).
| Âge de l’usufruitier | Usufruit | Nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| Moins de 31 ans révolus | 80 % | 20 % |
| Moins de 41 ans révolus | 70 % | 30 % |
| Moins de 51 ans révolus | 60 % | 40 % |
| Moins de 61 ans révolus | 50 % | 50 % |
| Moins de 71 ans révolus | 40 % | 60 % |
| Moins de 81 ans révolus | 30 % | 70 % |
| Moins de 91 ans révolus | 20 % | 80 % |
| Plus de 91 ans révolus | 10 % | 90 % |
Au décès de l’usufruitier, l’usufruit rejoint la nue-propriété sans nouveaux droits (CGI, art. 1133). Peu importe que le bien ait pris de la valeur.
Exemple : une maison à Schœlcher, deux enfants
Hypothèse pédagogique : parent seul propriétaire, 65 ans, maison estimée à 300 000 €. Deux enfants, aucune donation depuis quinze ans, barème 2026. Nous supposons la valeur stable jusqu’au décès, par prudence.
| Scénario | Taxable par enfant | Après abattement | Droits par enfant | Droits totaux |
|---|---|---|---|---|
| Donation de la pleine propriété | 150 000 € | 50 000 € | 8 194,35 € | 16 388,70 € |
| Donation de la nue-propriété à 65 ans | 90 000 € | 0 € | 0 € | 0 € |
| Succession, sans donation | 150 000 € | 50 000 € | 8 194,35 € | 16 388,70 € |
Détail sur 50 000 € taxables : 8 072 € × 5 % = 403,60 € ; 4 037 € × 10 % = 403,70 € ; 3 823 € × 15 % = 573,45 € ; 34 068 € × 20 % = 6 813,60 €. Total : 8 194,35 € par enfant.
Le revers existe. Chaque enfant consomme 90 000 € d’abattement pour quinze ans. En cas de décès avant 2041, il ne lui reste que 10 000 € sur les autres biens. Donnez donc en premier le bien qui prendra le plus de valeur.
Lecture : ici, avant 71 ans, la donation de la nue-propriété ne coûte aucun droit. Chaque décennie d’attente ajoute dix points taxables.
Usufruit temporaire et droit d’habitation
L’usufruit temporaire vaut 23 % de la pleine propriété par période de dix ans, quel que soit l’âge (BOFiP). Hypothèse : vous donnez à votre fille majeure, pour dix ans, l’usufruit d’un studio loué à Saint-Pierre de La Réunion, estimé 120 000 €. Valeur transmise : 27 600 €, sous l’abattement. Elle perçoit les loyers, puis l’usufruit vous revient. Le montage doit servir un vrai besoin, sinon l’administration peut le contester.
Le droit d’usage et d’habitation vaut 60 % de l’usufruit (BOFiP). À 65 ans, il représente 24 % du bien. La donation porte alors sur 76 %. Vous gardez le toit, mais vous ne pouvez plus louer.
Qui paie quoi après la donation ?
L’usufruitier touche les loyers, paie la taxe foncière et l’entretien. Le nu-propriétaire assume les grosses réparations : gros murs, poutres, couvertures entières (Code civil, art. 605 et 606). Après un cyclone, refaire toute une toiture incombe donc en principe à vos enfants, même installés à Nantes. Prévoyez une clause dans l’acte.
Avantages de la réserve d’usufruit
- Droits calculés sur la seule nue-propriété.
- Usufruit réuni sans droits au décès.
- Hausse future du bien transmise sans droits.
- Vous gardez l’usage ou les loyers.
- Donation notariée ancienne : présomption de l’article 751 du CGI écartée.
Points de vigilance
- Donation irrévocable.
- Vente impossible sans l’accord des enfants.
- IFI toujours déclaré par vous en pleine propriété.
- Abattement consommé pour quinze ans.
- Grosses réparations à la charge des enfants, sauf clause.
Donation-partage : transmettre sans fabriquer la prochaine indivision
Le premier risque d’une transmission de patrimoine immobilier outre-mer n’est pas fiscal. Il est foncier. Sans organisation, vos enfants héritent ensemble, en indivision successorale. Vendre exige l’accord de tous (Code civil, art. 815-3). Un héritier injoignable suffit à bloquer une maison pendant des années. La loi Letchimy existe pour ces blocages : mieux vaut que vos enfants n’en aient jamais besoin.
La donation-partage passe obligatoirement par un notaire (Notaires de France). Les biens sont évalués au jour de l’acte, sans réévaluation pour la réserve héréditaire, sous conditions. Surtout, elle échappe au rapport des donations. Une donation simple reste rapportable à la succession : c’est une source fréquente de conflits.
Des lots distincts : un cas entre Le Lamentin et l’Hexagone
Hypothèse pédagogique : un couple possède une maison au Lamentin et un appartement loué à Fort-de-France. L’aîné vit en Martinique, la cadette à Toulouse. La donation-partage attribue la maison à l’aîné et l’appartement à la cadette, avec une soulte si besoin. Chacun décide seul. La cadette gérera à distance : qu’elle lise d’abord les erreurs classiques d’une gestion confiée à une agence. Les parents peuvent aussi garder l’usufruit des deux biens.
Transgénérationnelle ou SCI familiale
Avec l’accord de vos enfants, la donation-partage peut inclure vos petits-enfants (Notaires de France). Le lien fiscal retenu est alors celui du grand-parent : 31 865 € d’abattement au lieu de 1 594 €. Le bien saute une génération taxée.
Autre voie : apporter les biens à une SCI familiale et donner des parts. Un gérant centralise la gestion. Les enfants détiennent des parts, pas des murs indivis. Le prix à payer : comptabilité, assemblées et statuts soignés. Méfiez-vous des décotes présentées comme acquises : elles se justifient au cas par cas.
Titrer avant de donner : 50 % d’exonération et partage sans droit
Le désordre de propriété, ce sont des biens occupés et transmis sans titre publié. Pour une transmission de patrimoine immobilier outre-mer, c’est souvent le premier obstacle. Plusieurs textes le traitent : loi du 6 mars 2017, loi Letchimy de 2018, loi du 9 avril 2024. Deux leviers en découlent.
Le levier fiscal d’abord. L’article 793 (2, 8°) du CGI exonère 50 % de la valeur d’un immeuble lors de la première transmission gratuite après reconstitution de son titre. Condition : un acte transcrit ou publié entre le 1er octobre 2014 et le 31 décembre 2037. La loi n° 2017-285 a porté ce taux de 30 % à 50 %. L’exonération ne se cumule pas sur un même bien (Légifrance, 2025 ; BOFiP, BOI-ENR-DMTG-10-20-30-140).
0 € au lieu de 28 388,70 €
Droits de deux enfants sur une maison de 360 000 € donnée juste après la publication de son titre (hypothèse pédagogique, barème 2026)
Le calcul : sans exonération, chaque enfant reçoit 180 000 €, dont 80 000 € taxables, soit 14 194,35 € de droits. Avec l’exonération, chacun n’est taxé que sur 90 000 €, couverts par l’abattement. Titrer d’abord, donner ensuite.
La prescription acquisitive ramenée à dix ans
L’article 51 de la loi n° 2024-322 du 9 avril 2024 ramène la prescription acquisitive de trente à dix ans, jusqu’au 31 décembre 2038. Il vise la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, Saint-Barthélemy et Saint-Martin. La possession d’un indivisaire sur un immeuble successoral non partagé devient non équivoque. L’enfant qui entretient seul la maison depuis dix ans peut, sous conditions, la faire constater. Saint-Pierre-et-Miquelon n’est pas visé.
Étape 1 — Diagnostiquer le titre
Demandez au service de la publicité foncière (DGFiP) l’état des publications sur la parcelle.
Étape 2 — Faire établir l’acte de notoriété acquisitive
Le notaire réunit les preuves de possession : taxes foncières payées, travaux, attestations.
Étape 3 — Publier l’acte avant le 31 décembre 2037
La publication ouvre droit à l’exonération de 50 % sur la transmission suivante.
Étape 4 — Choisir la première transmission gratuite
Elle seule profite de l’exonération. Préférez une donation-partage à lots distincts.
Déjà en indivision ? Loi Letchimy et droit de partage à 0 %
La loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, déroge à l’unanimité. Si la succession est ouverte depuis plus de dix ans, les indivisaires détenant plus de la moitié des droits en pleine propriété peuvent vendre ou partager devant notaire. Elle couvre la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon. Échéance : 31 décembre 2028 (Chambre des notaires de Paris, 2018 ; Banque des Territoires, 2019).
Les minoritaires restent protégés. Le projet leur est notifié, puis rendu public. Depuis le décret n° 2020-1324 du 30 octobre 2020, il est affiché en mairie ou sur le bien. Il est aussi publié sur le site de la chambre des notaires, comme la Chambre interdépartementale des notaires de la Guyane et de la Martinique. Délai d’opposition : trois mois, quatre dans certains cas. Droit de préemption : un mois. La procédure exclut le logement du conjoint survivant, et le cas d’un mineur ou d’un majeur protégé sans accord du juge.
Côté fiscal, l’article 750 bis C du CGI exonère du droit de partage de 2,50 % les partages et licitations d’immeubles de ces territoires, jusqu’au 31 décembre 2028. Hypothèse : sur 400 000 € indivis, 10 000 € de droit de partage ne sont pas dus. Sortez donc de l’ancienne indivision avant 2029, puis transmettez chaque lot séparément.
🚨 Ne confondez pas 2028 et 2038 : certaines pages annoncent la loi Letchimy prorogée jusqu’en 2038. Les sources institutionnelles consultées retiennent le 31 décembre 2028. La date de 2038 concerne la prescription acquisitive de dix ans.
Don de 100 000 € pour un logement neuf : l’échéance du 31 décembre 2026
Du 15 février 2025 au 31 décembre 2026, chaque donateur peut donner jusqu’à 100 000 € sans droits pour un logement neuf ou une rénovation énergétique (service-public.gouv.fr, fiche F10203, 2026 ; CGI, art. 790 A bis). Aucune condition d’âge ne vise le donateur. Les fonds doivent être employés sous six mois. Le logement reste ensuite cinq ans résidence principale, ou loué.
31/12/2026
Date limite du don exonéré, soit environ trois mois à la date de rédaction (service-public.gouv.fr, 2026)
Ne le confondez pas avec le don familial de sommes d’argent : 31 865 € tous les quinze ans, donateur de moins de 80 ans, bénéficiaire majeur (même fiche). Pour un enfant qui achète en VEFA à Baie-Mahault ou à Saint-Paul, c’est un apport immédiat. Il pèse dans la discussion avec les banques qui financent en DOM-TOM.
Le plafond s’apprécie par donateur. Si plusieurs proches donnent au même enfant, faites confirmer le plafond du bénéficiaire. Nos sources ne mentionnent aucune prolongation à la date de rédaction. Un don signé en janvier 2027 n’en profiterait plus, sauf nouveau vote.
⚠️ Deux calendriers : le don doit précéder le 31 décembre 2026, puis l’affectation court cinq ans. Revendre ou laisser vide le logement pendant cette période peut remettre l’exonération en cause.
Bien défiscalisé, IFI, plus-value : la checklist de l’investisseur
Vous avez investi pour transformer votre fiscalité en patrimoine. Ne défaites pas ce travail en transmettant votre patrimoine immobilier outre-mer. Pour structurer ce patrimoine, testez notre simulateur gratuit. Puis vérifiez quatre points.
IFI : le démembrement ne vous sort pas de l’assiette
L’usufruitier déclare en principe la pleine propriété, notamment quand l’usufruit vient d’une donation. Le seuil reste de 1 300 000 € de patrimoine immobilier net au 1er janvier 2026 (service-public.gouv.fr, fiche F563, 6 mars 2026). Donner la nue-propriété allège la succession, pas votre IFI.
Plus-value : la valeur de l’acte devient le prix d’achat
Le prix d’acquisition de vos enfants sera la valeur retenue dans la donation (service-public.gouv.fr, fiche F10864, 15 avril 2026). L’impôt sur le revenu disparaît après 22 ans de détention, les prélèvements sociaux après 30 ans. Des règles DOM existent, sous conditions de ressources. Sous-évaluer le bien pour payer moins de droits pénalise donc la revente.
LMNP : la réintégration des amortissements
Depuis le 15 février 2025, les amortissements LMNP déduits minorent le prix d’acquisition à la revente (loi n° 2025-127, art. 84). Les résidences services visées en sont exclues. L’effet d’une donation n’est pas tranché dans nos sources. Faites chiffrer avant de signer.
Pinel et Girardin : des engagements en cours
Attention au Pinel Outre-Mer : ce dispositif est clos pour tout achat depuis le 1er janvier 2025. Pour les achats antérieurs, la réduction déjà engagée reste conditionnée au respect des engagements de location (service-public.gouv.fr, fiche F31151, 2026). En cas de donation, rien n’est automatique : faites vérifier par votre notaire. À lire absolument avant toute décision : notre mise en garde sur le Pinel outre-mer. Même prudence pour un montage Girardin immobilier.
Avant la signature chez le notaire
- Titre publié, sinon notoriété acquisitive d’abord.
- Donations des quinze dernières années recensées.
- Estimation écrite et réaliste de chaque bien.
- Engagements Pinel, LMNP ou Girardin vérifiés.
- IFI du donateur recalculé.
- Clause grosses réparations et sinistres cycloniques.
- Procurations pour les enfants de l’Hexagone.
🚨 Point de vigilance : une donation suivie d’une revente rapide, dont le prix revient au parent, expose à une requalification pour abus de droit. La donation doit être réelle et sans contrepartie cachée.
Visuel créé avec l’intelligence artificielle.
Calendrier 2026-2038 et méthode en sept étapes
Cinq échéances encadrent la transmission de patrimoine immobilier outre-mer.
| Échéance | Dispositif | Texte | À faire avant |
|---|---|---|---|
| 31/12/2026 | Don exonéré de 100 000 € (logement neuf, rénovation) | CGI, art. 790 A bis | Consentir le don |
| 31/12/2028 | Vente ou partage à la majorité | Loi n° 2018-1244 | Réaliser le projet d’acte |
| 31/12/2028 | Droit de partage de 2,50 % exonéré | CGI, art. 750 bis C | Signer le partage |
| 31/12/2037 | Exonération de 50 % après titrement | CGI, art. 793-2-8° | Publier le titre |
| 31/12/2038 | Prescription acquisitive à dix ans | Loi n° 2024-322, art. 51 | Faire constater la possession |
Voici l’ordre des décisions à préparer avant le rendez-vous chez le notaire :
- Inventorier chaque bien, son titre et son mode de détention.
- Régulariser : notoriété acquisitive si le titre manque, partage avant 2029 si une indivision ancienne existe.
- Faire estimer chaque bien à sa valeur réelle, futur prix d’acquisition de vos enfants.
- Choisir la forme : donation-partage, nue-propriété, usufruit temporaire ou SCI.
- Calculer les droits avec l’article 669 et les abattements encore disponibles.
- Vérifier les engagements fiscaux en cours et l’IFI.
- Rédiger les clauses utiles, puis programmer la donation suivante quinze ans plus tard.
Chez Mouvement Lyannaj, nos équipes s’appuient sur 15 ans d’expérience du réseau local et plus de 450 investisseurs accompagnés. Nous vous aidons à cadrer le projet et à préparer les bonnes questions. L’acte, lui, relève de votre notaire.
Questions fréquentes
Les droits de donation sont-ils les mêmes en Guadeloupe, en Martinique ou à La Réunion que dans l’Hexagone ?
Oui. Le barème et les abattements sont identiques, dont 100 000 € par enfant et par parent en 2026. Les leviers propres à la transmission de patrimoine immobilier outre-mer sont fonciers.
Vaut-il mieux donner la nue-propriété maintenant ou attendre la succession ?
Plus vous donnez tôt, moins la nue-propriété vaut et moins les droits pèsent. Au décès, l’usufruit rejoint vos enfants sans droits.
Comment se calcule la valeur de la nue-propriété selon mon âge ?
L’article 669 du CGI fixe l’usufruit de 90 % avant 21 ans à 10 % après 91 ans. La nue-propriété vaut le reste : 60 % entre 61 et 70 ans.
Qui paie la taxe foncière et les gros travaux après la donation ?
L’usufruitier paie la taxe foncière et l’entretien, et touche les loyers. Les enfants supportent les grosses réparations, sauf clause contraire.
Comment transmettre la maison familiale à des enfants installés dans l’Hexagone sans indivision ?
La donation-partage attribue un bien distinct à chaque enfant, avec une soulte si besoin. Pour la gestion à distance, lisez notre guide pour investir depuis la métropole.
Puis-je donner 100 000 € à mon enfant pour un logement neuf en outre-mer, et jusqu’à quand ?
Oui, jusqu’au 31 décembre 2026, dans la limite de 100 000 € par donateur. Les fonds s’emploient sous six mois, et le logement est occupé ou loué cinq ans.
La maison de mes parents n’a pas de titre : existe-t-il un avantage fiscal si on régularise ?
Oui. La première transmission gratuite après publication du titre reconstitué est exonérée à 50 %, si l’acte est publié avant le 31 décembre 2037.
Si mon enfant revend le bien donné, doit-il payer une plus-value ?
La plus-value se calcule à partir de la valeur retenue dans la donation. Une valeur réaliste protège donc votre enfant.
La loi Letchimy peut-elle forcer la vente d’un bien reçu en indivision ?
Oui, si la succession a plus de dix ans et si les indivisaires majoritaires le demandent devant notaire, jusqu’au 31 décembre 2028. Les autres peuvent s’opposer ou préempter.
« Nul ne peut être contraint à demeurer dans l’indivision et le partage peut toujours être provoqué, à moins qu’il n’y ait été sursis par jugement ou convention. »
— Code civil, article 815
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, ni un conseil fiscal ou juridique personnalisé. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Toute donation immobilière requiert un acte notarié : consultez votre notaire et un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en septembre 2026 — sous réserve de modifications législatives.