
Un avantage fiscal se plafonne. Un patrimoine, non.
Réponse courte : investir pour défiscaliser ne vous enrichit pas à lui seul. L’avantage fiscal est borné par le plafonnement global des niches (18 000 € par foyer et par an avec l’outre-mer, service-public.gouv.fr, 2026), par l’impôt que vous devez réellement et par sa reprise en cas de revente anticipée. La richesse se mesure ailleurs : patrimoine net, cash-flow, plus-value après impôt. Avant de signer, une seule question compte : achèteriez-vous ce bien au même prix sans l’avantage fiscal ?
Rédaction assistée par IA
- Payer moins d’impôt en investissant : ce que la loi permet en 2026
- Avantage plafonné, patrimoine libre : le cadre de calcul
- La défiscalisation immobilière est-elle rentable ? Les évaluations publiques
- Résident ultramarin : un levier fiscal souvent faible
- Épargne qui dort, capital qui travaille
- Après le Pinel : la carte des cadres fiscaux outre-mer
- Sortie, revente et test du « même prix »
- Questions fréquentes
« Je veux investir pour payer moins d’impôt. » La phrase revient souvent chez les investisseurs qui débutent. L’intention est saine, mais elle place la mauvaise variable au centre du projet. Un avantage fiscal récompense une dépense ; il ne dit rien de la valeur de ce que vous achetez. Avant de comparer les dispositifs, parcourez notre panorama des régimes fiscaux 2026 : vous y verrez que le cadre fiscal se choisit après le bien, jamais avant.
La mentalité inverse part d’une autre question. Combien ce bien ajoutera-t-il à mon patrimoine net dans dix, quinze ou vingt ans ? Elle regarde le loyer de marché, le crédit, la revente et la fiscalité de sortie. Elle vérifie d’abord que l’opération tient debout sans aide fiscale, avec la méthode de calcul du cash-flow en DOM-TOM. L’avantage fiscal devient alors un bonus, pas une justification.
Cet article met les deux logiques face à face, chiffres publics à l’appui : plafonds légaux, évaluations de la Cour des comptes, réfaction DOM, dispositifs encore ouverts après la fin du Pinel. Calculs en hypothèses pédagogiques, règles de 2026, sous réserve de modifications législatives. Le cap reste le même : transformer votre fiscalité en patrimoine, et non l’inverse.
Payer moins d’impôt en investissant dans l’immobilier : ce que la loi permet en 2026
Oui, l’immobilier permet de payer moins d’impôt en 2026, dans un cadre strict. Le Code général des impôts organise trois familles de mécanismes, de valeur et de risque différents.
- L’avantage imputé directement sur l’impôt. C’est la logique du Girardin industriel (CGI, art. 199 undecies B). Il ne peut jamais dépasser l’impôt dû.
- La déduction de charges ou de déficit. Vous diminuez le revenu imposable. Le déficit foncier s’impute sur le revenu global dans la limite de 10 700 € par an, hors intérêts d’emprunt (economie.gouv.fr ; BOFiP, BOI-RFPI-BASE-30-20). Le statut du bailleur privé fonctionne aussi par déduction.
- L’amortissement. En location meublée non professionnelle (LMNP) au réel, une fraction du prix du bâti devient une charge, réintégrée dans la plus-value pour les cessions depuis le 15 février 2025 (loi n° 2025-127 du 14 février 2025, art. 84).
ℹ️ Le saviez-vous ? Le plafonnement global des niches fiscales est de 10 000 € par foyer et par an. Il est porté à 18 000 € en cas d’investissements outre-mer ou de souscriptions Sofica (service-public.gouv.fr, fiche F31179, vérifiée le 1er janvier 2026 ; CGI, art. 200-0 A).
Premier indice de la différence de mentalité : la loi plafonne ce que la fiscalité peut vous rendre, jamais ce qu’un bien bien acheté peut ajouter à votre patrimoine.
La valeur d’un euro déduit dépend de votre tranche marginale d’imposition (TMI). Barème 2026 (revenus 2025), par part : 0 % jusqu’à 11 600 €, 11 % jusqu’à 29 579 €, 30 % jusqu’à 84 577 €, 41 % jusqu’à 181 917 € et 45 % au-delà (service-public.gouv.fr, actualité A18045, 23 février 2026).
Retenez aussi un ordre de grandeur. En 2025, 19,6 millions de foyers sur 41,5 millions étaient imposables, soit 45 %. (La finance pour tous, janvier 2026, d’après la DGFiP). La majorité des Français n’a donc rien à « défiscaliser ». Elle a tout à construire.
Avantage fiscal plafonné, patrimoine non plafonné : le cadre de calcul qui manque
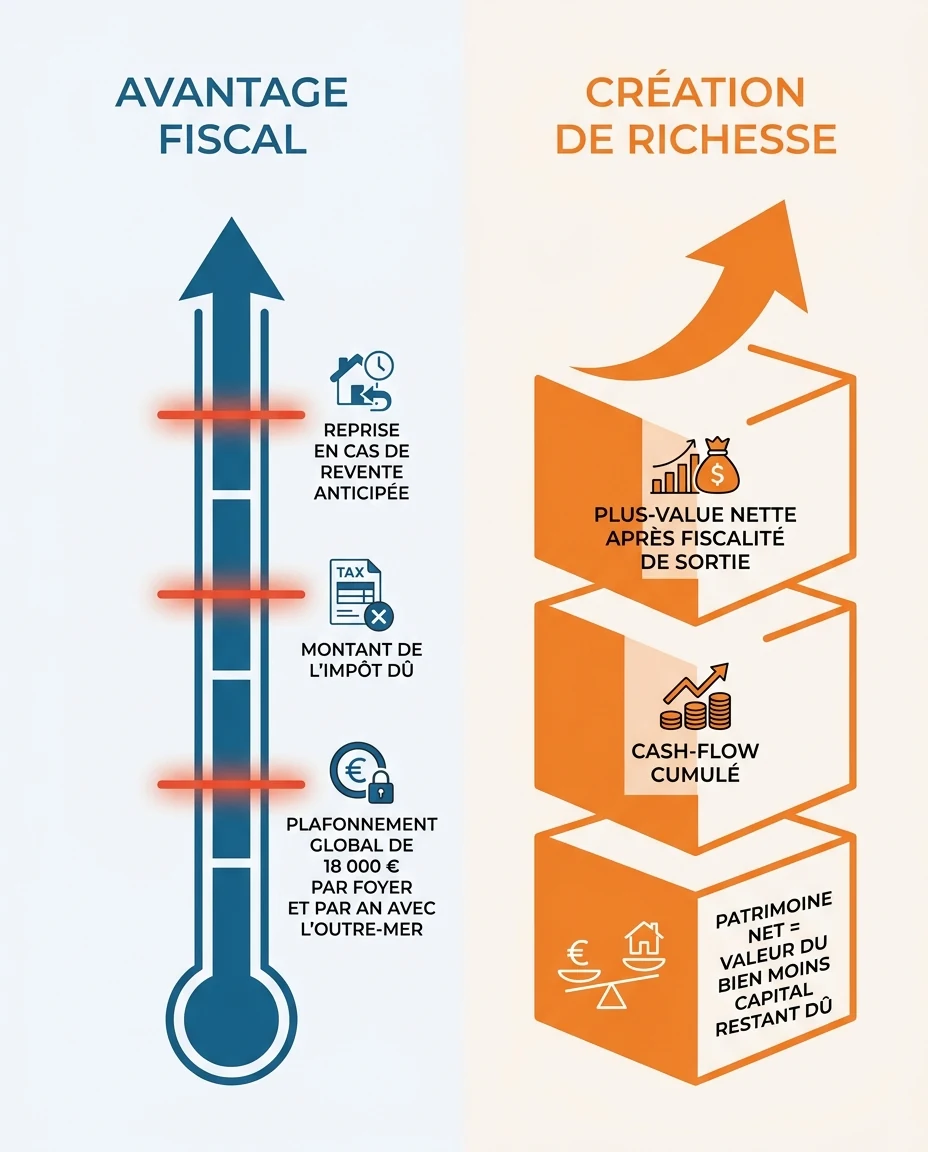
Les deux logiques ne se mesurent pas avec le même compteur. La plupart des comparaisons opposent un avantage annuel visible à une richesse qui ne se constate qu’à la revente.
🧾 Logique « avantage fiscal »
- Compteur : l’impôt évité chaque année.
- Plafond : 18 000 € par foyer et par an avec l’outre-mer.
- Limite : jamais plus que l’impôt dû.
- Fragilité : reprise si l’engagement n’est pas tenu.
🏗️ Logique « création de richesse »
- Compteur : le patrimoine net (valeur du bien moins dette restante).
- Plafond : aucun plafond légal.
- Moteurs : prix d’achat, loyer de marché, levier du crédit.
- Fragilité : vacance, travaux, erreur d’emplacement.
La formule à poser avant chaque projet
💡 Richesse créée = valeur de revente − capital restant dû − fiscalité de sortie − apport initial + cash-flow cumulé.
Avantage fiscal réel = avantage annoncé, borné par votre impôt et par le plafond annuel, diminué de toute reprise éventuelle.
Dans la première formule, l’avantage fiscal n’est qu’une ligne du cash-flow cumulé. Si c’est la seule ligne positive, vous ne créez pas de richesse : vous déplacez de l’argent de votre avis d’imposition vers le prix du bien.
Hypothèse pédagogique : le seuil de bascule
Prenons un bien qui procure un avantage fiscal total de 20 000 € sur sa durée d’engagement. Un seul paramètre varie : l’écart entre le prix payé et la valeur à laquelle le marché local le rachète à la sortie.
| Écart entre prix payé et valeur de revente | Avantage fiscal obtenu | Effet net sur votre richesse |
|---|---|---|
| 0 € | +20 000 € | +20 000 € |
| 10 000 € | +20 000 € | +10 000 € |
| 20 000 € | +20 000 € | 0 € |
| 30 000 € | +20 000 € | −10 000 € |
Hypothèse pédagogique, hors frais d’acquisition, hors évolution générale des prix et hors fiscalité de sortie. Les montants illustrent un mécanisme, pas un marché.
La lecture est sans appel. L’avantage fiscal ne fait que compenser un prix payé au-dessus de la valeur, et jamais au-delà de son propre montant. Et l’écart de prix se paie à la signature, alors que l’avantage s’obtient par fractions, sous conditions.
Deuxième borne : l’impôt que vous payez vraiment
Un avantage imputé sur l’impôt ne peut pas dépasser l’impôt dû. Hypothèse pédagogique : votre foyer doit 2 500 € d’impôt par an et le dispositif affiche une fraction annuelle de 4 000 €. Vous n’utilisez que 2 500 €. Pour le Pinel, clos depuis le 1er janvier 2025, l’excédent annuel ne pouvait pas être reporté sur les années suivantes (DGFiP, Brochure pratique impôt sur le revenu 2025) : 1 500 € perdus chaque année. Dimensionnez l’avantage sur votre impôt réel, jamais sur la plaquette.
Visuel créé avec l’intelligence artificielle.
La défiscalisation immobilière est-elle rentable ? Ce que disent la Cour des comptes et l’IGF
Les institutions publiques ont évalué les grands dispositifs. Leur constat : une partie de l’avantage fiscal ne reste pas chez celui qui l’obtient.
9,3 %
du montant de l’avantage fiscal Pinel se traduirait en baisse de loyer pour les locataires (Cour des comptes, « L’aide fiscale à l’investissement locatif Pinel », septembre 2024)
Dans cette évaluation, la Cour des comptes recense environ 244 000 déclarations fiscales Pinel. Elle estime le coût cumulé à 7,3 Md€ fin 2023, et à 10 à 12 Md€ au total d’ici 2038. Environ 70 % des investisseurs se situaient dans le dernier décile des revenus déclarés.
Outre-mer : 38 logements hier, 16 aujourd’hui
38
logements outre-mer par million d’euros public avant 2010
16
logements par million d’euros avec la dépense fiscale (Cour des comptes, 2020)
827 M€
de dépense fiscale 2022 pour l’investissement productif outre-mer (IGF, 2023)
Le rapport public thématique « Le logement dans les départements et les régions d’outre-mer » (Cour des comptes, 2020) va plus loin. Avant 2010, un million d’euros public finançait 38 logements outre-mer ; depuis le recours principal à la dépense fiscale, il n’en finance plus que 16. La Cour estime que ces dispositifs génèrent des surcoûts qui profitent notamment aux intermédiaires.
Pour l’investisseur, la leçon est directe. Quand un avantage fiscal existe, une partie de sa valeur se loge dans la chaîne : prix de vente, frais de montage, intermédiaires. Aucune source publique ne chiffre cette part programme par programme, et nous ne la chiffrerons pas. Le mécanisme suffit : l’avantage que vous croyez capter est souvent déjà payé dans le prix.
« Achetez un actif qui tient debout sans aide fiscale. L’avantage, s’il existe, viendra en plus. »
— La rédaction Mouvement Lyannaj, à la lecture des évaluations de la Cour des comptes (2020 et 2024)
Résident en Martinique, en Guadeloupe ou à La Réunion : pourquoi « défiscaliser » concerne peu de foyers
Les pages qui vantent la défiscalisation outre-mer écrivent presque toutes pour un cadre de l’Hexagone imposé à 30 % ou 41 %. Le résident ultramarin part d’une autre situation fiscale.
Guadeloupe, Martinique, La Réunion
L’impôt sur le revenu issu du barème est diminué de 30 %, dans la limite de 2 450 €, pour les foyers qui y sont domiciliés au 31 décembre (CGI, art. 197, I-3 ; BOFiP, ACTU-2019-00043). C’est la réfaction DOM, dite « abattement de 30 % ».
Guyane et Mayotte
La réfaction atteint 40 %, dans la limite de 4 050 €. À revenu égal et sous ce plafond, un foyer de Cayenne ou de Mamoudzou paie nettement moins qu’un foyer de l’Hexagone. Notre parcours-type chiffré en Guyane l’illustre.
71,4 %
des foyers fiscaux de Martinique n’étaient pas imposables sur les revenus 2021, contre 54,5 % au niveau national (IEDOM, Rapport annuel économique Martinique 2022, données DGFiP)
Pour ces foyers, l’argument « défiscaliser » ne porte sur rien : il n’y a pas d’impôt à effacer. Leur seul levier est la construction de patrimoine. Nous n’avons pas trouvé de donnée publique équivalente pour les autres départements ; nous n’en inventerons pas. Notre guide stratégique pour investir en Martinique part du bien et du quartier, pas du dispositif.
Défiscaliser vaut-il le coup dans la tranche à 11 % ?
Une charge déductible de 1 000 € diminue votre revenu imposable de 1 000 €. En tranche à 11 %, elle évite 110 € d’impôt brut. Pour un résident dont la réfaction de 30 % n’atteint pas son plafond, cet impôt brut effacé est lui-même diminué de 30 % : il reste 77 € d’effet réel. Un investissement choisi pour 77 € par tranche de 1 000 € engagés est un investissement choisi pour la mauvaise raison.
Un investisseur de l’Hexagone en tranche à 41 % tire davantage de chaque déduction. Sa vraie difficulté est opérationnelle : choisir et faire gérer un bien à distance. Voyez notre guide pour investir en DOM-TOM depuis la métropole.
Épargne qui dort, capital qui travaille : là où la différence de mentalité se voit
La différence de mentalité ne se lit pas sur l’avis d’imposition. Elle se lit sur les relevés d’épargne.
Selon l’IEDOM (intervention d’Ivan Odonnat, « Filières économiques d’avenir dans les Outre-mer », 29 janvier 2026), les ménages des Antilles et de Guyane épargnent de l’ordre de 25 % de leur revenu, contre 18 % dans l’Hexagone. Cette épargne dort surtout en dépôts à vue et en placements de court terme. Le réflexe est national : environ 73 % des épargnants français privilégient des produits sans risque, même faiblement rémunérés (AMF, Baromètre de l’épargne et de l’investissement, 2025).
Voici la bascule. Un capital qui dort est protégé, mais il ne construit rien. Quand sa rémunération passe sous l’inflation, il perd même du pouvoir d’achat. Un capital qui travaille accepte un risque mesuré en échange d’un actif : un logement loué, financé par la banque et remboursé en partie par le locataire. Faute de donnée INSEE vérifiée sur le patrimoine médian des ménages ultramarins, nous ne citerons aucun chiffre sur ce point.
Hypothèse pédagogique : le levier du crédit, sans aucun avantage fiscal
Paramètres visibles : un logement de 200 000 € financé par un crédit de 200 000 € sur 20 ans, avec 3,8 % retenu comme hypothèse de calcul. La mensualité ressort à environ 1 191 € par mois hors assurance. Le loyer la couvre en tout ou partie. Valeur du bien supposée stable, sans revalorisation ni décote.
| Horizon de détention | Capital restant dû | Patrimoine net (valeur − dette) |
|---|---|---|
| 5 ans | 163 215 € | 36 785 € |
| 10 ans | 118 746 € | 81 254 € |
| 15 ans | 64 988 € | 135 012 € |
| 20 ans | 0 € | 200 000 € |
Ce patrimoine net se constitue sans le moindre avantage fiscal. Il repose sur un prix juste, un loyer de marché réel et un crédit bien négocié. Les intérêts, environ 85 800 € sur la durée, sont le prix du levier ; le loyer doit les porter. Pour comparer les établissements, lisez notre comparatif des banques en DOM-TOM. La part financée dépend de votre dossier et de la décision de la banque, au cas par cas.
Atouts de la logique patrimoniale outre-mer
- Rentabilité de 10 % brut indicatif minimum.
- Demande locative forte et structurelle dans de nombreux secteurs.
- Prix d’entrée plus accessibles qu’en métropole.
- Patrimoine net qui progresse à chaque échéance remboursée.
- Accompagnement personnalisé : 450+ investisseurs accompagnés.
Points de vigilance
- Emplacement décisif : prix et loyers varient fortement d’un quartier à l’autre.
- Risques naturels (cyclones, séismes) et normes parasismiques.
- Marché moins liquide : la revente peut prendre plus de temps.
- Gestion à distance qui exige un relais local fiable.
- Évolution des dispositifs fiscaux.
La gestion fait souvent dérailler le cash-flow : lisez les erreurs fréquentes de la gestion déléguée, puis comment sécuriser vos loyers contre les impayés.
Après la fin du Pinel : la carte des cadres fiscaux outre-mer en 2026
🚨 Attention au Pinel Outre-Mer : ce dispositif (CGI, art. 199 novovicies) est clos pour tout nouvel investissement depuis le 1er janvier 2025 (service-public.gouv.fr, fiche F31151). Les pages qui le présentent encore comme accessible en 2026 sont obsolètes. Nous avons rédigé un article complet sur le Pinel Outre-Mer, à lire avant toute décision.
La carte a beaucoup bougé depuis 2025. Voici les cadres que vous croiserez en 2026, sous réserve de modifications législatives.
| Cadre | Statut en 2026 | Ce qu’il apporte | Ce qu’il ne fait pas |
|---|---|---|---|
| Girardin industriel (CGI, art. 199 undecies B) | Ouvert pour les investissements productifs neufs mis en service jusqu’au 31/12/2029 | Avantage imputé sur l’impôt ; taux de 38,25 %, 45,9 % en Guyane et à Mayotte (Légifrance) | Ne crée aucun actif ; activités immobilières exclues |
| Girardin logement social (CGI, art. 199 undecies C) | Fermé en Guadeloupe, Martinique, Guyane, à La Réunion et à Mayotte depuis le 24/09/2018 | Réservé aux collectivités d’outre-mer | Plus accessible dans les DROM (loi de finances pour 2019, art. 30) |
| Statut du bailleur privé (Relance logement) | Logements acquis du 21/02/2026 au 31/12/2028 | Déduction annuelle plafonnée à 8 000, 10 000 ou 12 000 € selon le loyer ; déficit imputable jusqu’à 10 700 € | Non cumulable avec un avantage fiscal outre-mer sur le même logement ; option irrévocable |
| LMNP au régime réel | Ouvert | Amortissement du bâti et du mobilier | Amortissements réintégrés dans la plus-value depuis le 15/02/2025, sauf certaines résidences-services |
| Déficit foncier | Ouvert | Imputation sur le revenu global jusqu’à 10 700 € par an, hors intérêts | Ne rattrape pas un prix d’achat trop élevé |
| Denormandie | Prolongé jusqu’au 31/12/2027 | Avantage fiscal pour la rénovation d’un logement ancien | Travaux d’au moins 25 % du coût total, commune éligible, plafond de 300 000 € |
Girardin industriel : ce qu’il faut savoir avant de souscrire
Girardin industriel : un complément fiscal, pas une stratégie d’enrichissement
Vous financez un investissement productif neuf outre-mer (matériel, équipements) et bénéficiez en contrepartie d’un avantage imputé sur votre impôt.
- Apport dit « à fonds perdus » ou « one shot » : la mise n’est pas récupérée (MoneyVox, mise à jour du 16 mars 2026).
- Rentabilité de 11 % à 16 % mise en avant par les commercialisateurs (MoneyVox, 2026) : un argument commercial, pas une garantie.
- Reprise possible si l’exploitation cesse avant la durée prévue ou si l’exploitant fait défaut (CGI, art. 199 undecies B).
- Soumis au plafonnement global selon des modalités propres : faites chiffrer votre cas.
L’Inspection générale des finances chiffrait à 827 M€ la dépense fiscale de l’aide à l’investissement productif outre-mer en 2022, dont plus de 71 % au titre de l’article 199 undecies B (IGF, rapport 2023-M-047-04, juillet 2023). Le Girardin industriel a sa place pour un foyer fortement imposé qui a déjà construit son socle patrimonial. Il ne remplace jamais un actif. Pour ses variantes, consultez notre guide du Girardin.
Pour une société à l’impôt sur les sociétés, étudiez aussi le dispositif CIOP 2025 avec votre expert-comptable.
Statut du bailleur privé : lire la ligne « non cumulable »
⚠️ À vérifier avant d’opter : le statut du bailleur privé (loi n° 2026-103 du 19 février 2026 de finances pour 2026) vise des logements en immeuble collectif, neufs ou anciens avec au moins 30 % de travaux, loués nus en résidence principale au moins 9 ans (service-public.gouv.fr, actualité A18817, 24 février 2026). Pour un même logement, il ne se cumule pas avec un avantage fiscal outre-mer (Lefebvre Dalloz Compétences, 2026). L’option est irrévocable.
Les plafonds varient selon la catégorie de loyer : 8 000 € en loyer intermédiaire, 10 000 € en social, 12 000 € en très social. Certaines pages n’en retiennent qu’un seul, à tort. La bonne question reste : le loyer encadré qui en découle laisse-t-il un cash-flow acceptable ?
Revente, sortie et test du « même prix » : la méthode avant de signer
Penser la sortie dès l’achat
Les contenus centrés sur la défiscalisation s’arrêtent à l’année de l’achat. La richesse se constate à la revente, après impôt.
- Plus-value immobilière taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux (service-public.gouv.fr, fiche F10864, 2026).
- Exonération d’impôt sur le revenu après 22 ans de détention, de prélèvements sociaux après 30 ans.
- Surtaxe de 2 à 6 % au-delà de 50 000 € de plus-value imposable.
- En LMNP, amortissements déduits réintégrés dans la plus-value pour les cessions réalisées depuis le 15 février 2025.
Hypothèse pédagogique : une plus-value imposable de 30 000 €, avant abattement pour durée de détention, supporte 36,2 % de prélèvements, soit 10 860 €. Détenu plus longtemps, le même bien voit cette charge baisser jusqu’à l’exonération. La durée de détention est un levier de richesse.
Revendre avant la fin de l’engagement
Un avantage fiscal assorti d’un engagement se reprend si vous cédez trop tôt. Pour un bien Pinel acquis avant la clôture du dispositif, l’impôt de l’année de la cession est majoré du montant total de l’avantage déjà obtenu (BOFiP, BOI-IR-RICI-360-40). Le Girardin industriel prévoit lui aussi une reprise si l’exploitation cesse avant le terme. Un projet viable seulement s’il reste bloqué jusqu’au terme ne vous laisse aucune liberté.
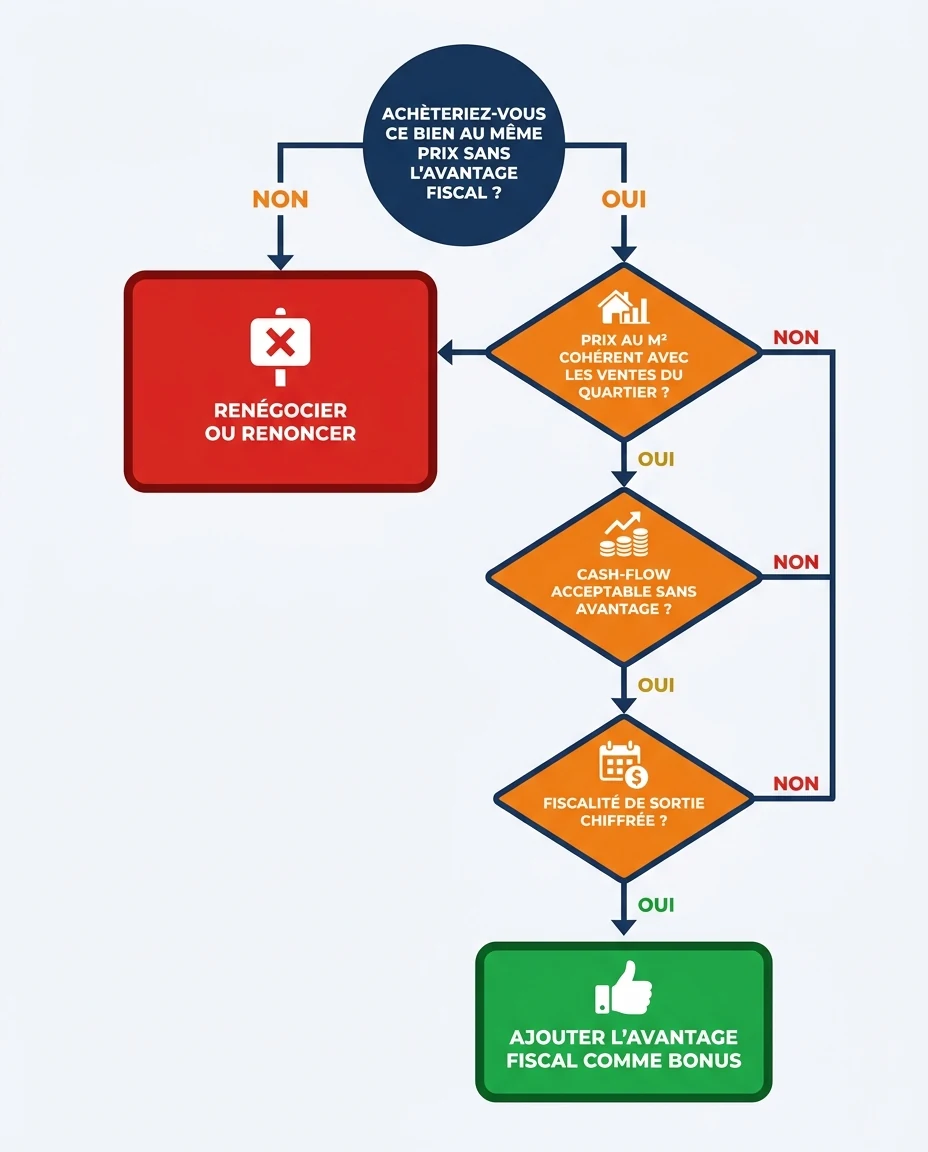
Le test décisif en six étapes
1. Retirez l’avantage fiscal du calcul
Refaites l’opération sans aucun dispositif. Si elle ne tient plus, le problème vient de l’actif.
2. Comparez le prix au m² au marché local
Appuyez-vous sur les ventes récentes du quartier : base DVF de la DGFiP, notaires, estimations de terrain. À Fort-de-France comme à Saint-Denis, deux rues peuvent afficher des écarts importants. Mayotte n’étant pas couverte par DVF, l’expertise locale y pèse davantage.
3. Retenez le loyer de marché réel
Celui des biens comparables effectivement loués, pas celui d’une plaquette.
4. Calculez le cash-flow sans l’avantage
Loyer, moins mensualité, charges, taxe foncière, assurance, gestion et vacance locative.
5. Estimez une valeur de revente prudente
À l’issue de l’engagement, sans revalorisation, fiscalité de sortie et capital restant dû déduits.
6. Ajoutez l’avantage fiscal en dernier
S’il améliore une opération déjà saine, c’est un bonus. Vérifiez qu’il tient dans votre impôt et le plafond, puis simulez l’effet fiscal sur votre situation.
Checklist avant de signer
- Le prix au m² est cohérent avec les ventes récentes du quartier.
- Le loyer retenu correspond à des biens comparables réellement loués.
- Le cash-flow reste acceptable sans aucun avantage fiscal.
- Votre impôt réel, réfaction comprise, absorbe l’avantage annoncé.
- La durée d’engagement est compatible avec vos projets de vie.
- La fiscalité de sortie est chiffrée dès aujourd’hui.
Si une seule case reste vide, ne signez pas encore. Un bon projet supporte toutes ces questions.
Visuel créé avec l’intelligence artificielle.
Questions fréquentes
La défiscalisation immobilière est-elle vraiment rentable, ou est-ce un piège ?
Elle est rentable quand le bien l’est déjà sans elle. L’avantage fiscal reste plafonné, et un prix d’achat trop élevé peut l’absorber entièrement.
Ça vaut le coup de défiscaliser quand on est dans la tranche à 11 % ?
Rarement comme motif principal. En tranche à 11 %, 1 000 € de charge déductible évitent environ 110 € d’impôt, et moins encore pour un résident des DOM avec la réfaction.
J’habite en Martinique ou à La Réunion : l’abattement de 30 % change-t-il l’intérêt de défiscaliser ?
Oui. Votre impôt est déjà diminué de 30 % dans la limite de 2 450 €, ce qui laisse moins d’impôt à effacer. Beaucoup de foyers ne sont d’ailleurs pas imposables : pour eux, seul compte le patrimoine créé.
Récupère-t-on sa mise en Girardin industriel ?
Non : c’est un apport dit « à fonds perdus » ou « one shot ». Vous obtenez un avantage fiscal, pas un actif revendable.
Le Pinel outre-mer est fini : qu’est-ce qui existe encore en 2026 pour investir dans les DROM ?
Le Pinel est clos pour tout nouvel investissement depuis le 1er janvier 2025. Restent notamment le LMNP, le déficit foncier, le Denormandie jusqu’à fin 2027, le statut du bailleur privé et le Girardin industriel. Contactez nos équipes pour une réponse adaptée à votre situation.
Que se passe-t-il si je revends mon bien Pinel avant la fin de l’engagement de location ?
L’avantage est remis en cause : l’impôt de l’année de la cession est majoré de la totalité de l’avantage déjà obtenu. Faites chiffrer cette reprise avant toute mise en vente.
J’ai de l’épargne qui dort sur mon livret : est-ce vraiment un problème de la laisser là ?
Pas pour votre épargne de précaution, qui doit rester disponible. Au-delà, un capital immobile ne construit aucun patrimoine et peut perdre du pouvoir d’achat. Une partie peut servir d’apport à un projet financé à crédit.
Le statut du bailleur privé se cumule-t-il avec un avantage fiscal outre-mer ?
Non, pas pour un même logement. L’option est irrévocable et impose une location nue pendant au moins 9 ans.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.