
Votre Pinel outre-mer est signé : le vrai risque arrive maintenant, pas au moment de l’achat
Huit questions de contrôle à poser à votre gestionnaire, votre notaire et l’administration fiscale, pendant que votre engagement de location court encore.
Rédaction assistée par IA
- Pinel outre-mer clos depuis 2025 : ce que cela change pour vous
- Question 1 et 2 : votre VEFA a-t-elle été livrée dans les délais ?
- Question 3 et 4 : votre gestionnaire respecte-t-il les plafonds et le mandat ?
- Question 5 : avez-vous déposé les bons formulaires, chaque année ?
- Question 6 et 7 : cession, démembrement, prorogation — ce qui remet tout en cause
- Question 8 : que répond votre administration fiscale en cas de doute ?
- Points solides et points de vigilance
- Questions fréquentes
En bref : si vous avez signé un Pinel outre-mer avant le 31 décembre 2024, votre avantage fiscal n’est pas acquis une fois pour toutes. Il dépend de votre engagement de location, du respect des plafonds, des déclarations annuelles et du comportement de votre gestionnaire. Huit contrôles, posés aux bonnes personnes, suffisent à sécuriser le dossier.
Le dispositif Pinel outre-mer ne se signe plus. Il ne peut plus s’appliquer à un achat réalisé après le 1er janvier 2025 (source : service-public.gouv.fr, fiche F31151). Si vous lisez cet article, votre acte est déjà passé, votre bien est livré ou en cours de livraison, et un avantage fiscal court sur plusieurs années. C’est précisément cette phase-là, longue et silencieuse, qui fait perdre l’avantage à des investisseurs qui pensaient leur dossier bouclé.
L’avantage Pinel se transforme en patrimoine locatif réel seulement si l’engagement tient jusqu’au bout. Un gestionnaire défaillant, un formulaire oublié, un loyer fixé sans vérifier le plafond applicable à votre zone : chacun de ces incidents peut déclencher une reprise de l’avantage fiscal par l’administration. Nous avons déjà traité la sortie d’un Pinel qui tourne mal et le plan d’action pour un Pinel outre-mer en fin de vie ; cet article prend l’angle du contrôle préventif, pendant que l’engagement est encore en cours.
Vous trouverez ci-dessous huit questions à poser dans l’ordre, les réponses attendues, et les signaux qui doivent vous alerter.
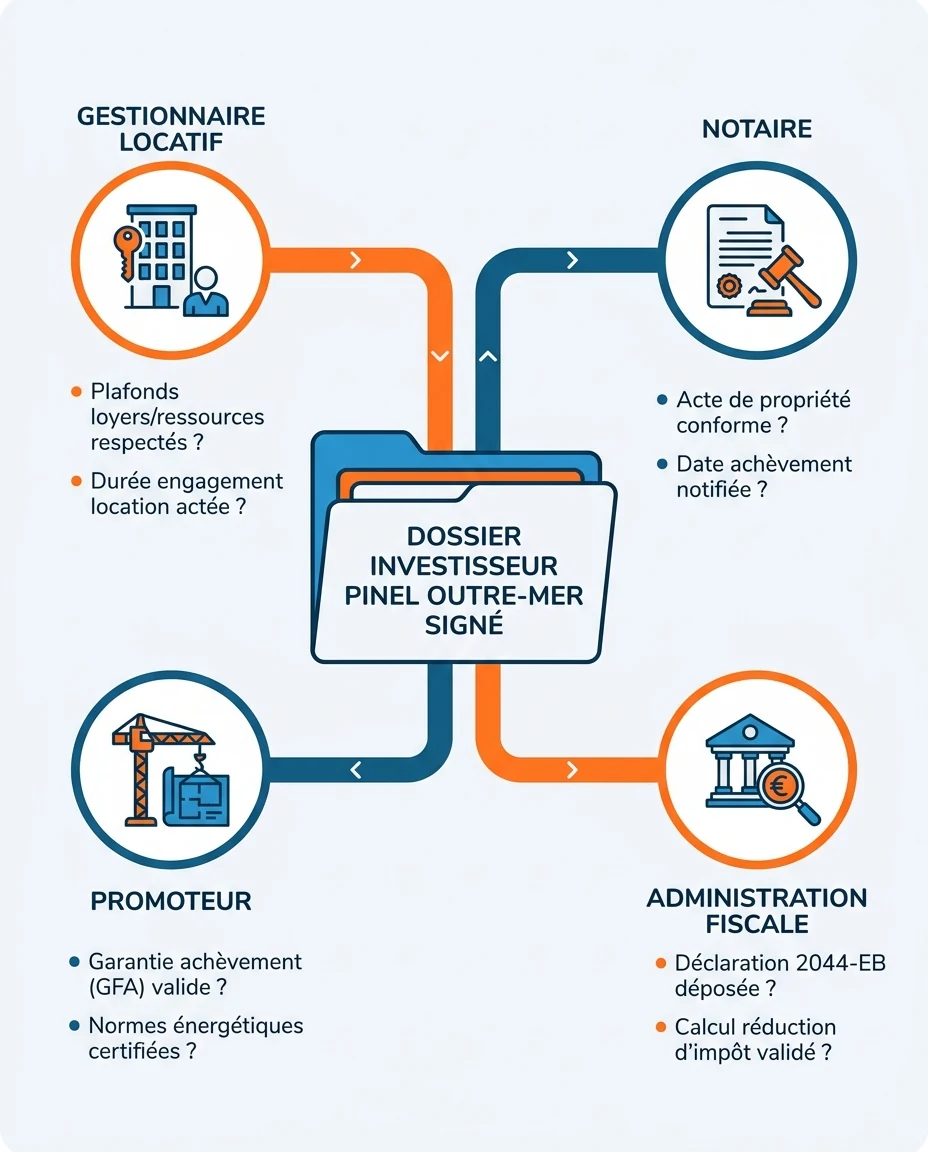
Visuel créé avec l’intelligence artificielle.
Pinel outre-mer clos depuis 2025 : ce que cela change pour vous
Depuis le 1er janvier 2025, aucune opération nouvelle ne peut plus bénéficier du Pinel outre-mer. Les investissements éligibles couvraient la période de septembre 2014 au 31 décembre 2024 (source : service-public.gouv.fr, fiche F31151 ; BOFiP BOI-IR-RICI-360). Si votre acte authentique a été signé dans cette fenêtre, votre dossier reste valide. Le dispositif est fermé pour l’avenir, pas rétroactivement annulé pour vous.
Cette fermeture change toutefois la nature du risque. Quand le Pinel était ouvert, un conseiller pouvait orienter un nouvel acheteur vers un autre dispositif en cas de doute. Aujourd’hui, vous êtes seul face à un engagement qui court encore pour plusieurs années, sans option de retrait simple. L’Assemblée nationale a été interpellée à plusieurs reprises sur les difficultés rencontrées par les investisseurs déjà engagés, notamment via des questions écrites sur les retards de livraison en VEFA.
Point de repère : la durée minimale de l’engagement de location Pinel est de 6 ans. L’engagement initial de 6 ou 9 ans peut être prorogé par périodes de 3 ans (source : service-public.gouv.fr, fiche F31151). Chaque prorogation est une décision active, pas un renouvellement automatique.
Votre gestion de ce dossier ne ressemble pas à celle d’un Girardin IS ou d’un CIOP, qui suivent une logique différente. Pour comprendre où se situe le Pinel outre-mer dans l’ensemble des options de défiscalisation immobilière DOM-TOM encore accessibles en 2026, le panorama complet reste la meilleure porte d’entrée. Ici, l’objectif est plus étroit : vérifier que votre dossier Pinel déjà signé ne se dégrade pas pendant que vous ne le regardez pas.
Question 1 et 2 : votre VEFA a-t-elle été livrée dans les délais ?
Beaucoup de Pinel outre-mer ont été souscrits en VEFA, vente en l’état futur d’achèvement. La règle est précise : l’achèvement du logement doit intervenir dans les 30 mois suivant la signature de l’acte authentique. Un dépassement de ce délai entraîne en principe la perte de l’avantage fiscal, avec une possibilité de solliciter un rescrit fiscal en cas de circonstances exceptionnelles (source : Assemblée nationale, question écrite n° 15067, 17e législature, et analyses juridiques associées, 2024-2025).
Question 1 — Quelle est la date exacte de signature de mon acte authentique, et à quelle date mon logement a-t-il été réceptionné ?
Comptez les 30 mois à partir de l’acte, pas à partir de la date prévisionnelle indiquée dans la plaquette commerciale du promoteur. Un chantier retardé en Guadeloupe, en Martinique, à La Réunion, en Guyane ou à Mayotte peut avoir des causes spécifiques au territoire : accès au foncier, approvisionnement en matériaux, aléas climatiques. Aucune de ces causes ne suspend automatiquement le délai légal.
Question 2 — Si le délai est dépassé, mon promoteur a-t-il mobilisé la garantie financière d’achèvement, et ai-je déposé une demande de rescrit ?
La garantie financière d’achèvement protège l’acquéreur contre l’inachèvement du programme, pas contre le retard fiscal. Ce sont deux sujets distincts. Un retard documenté, avec échanges écrits conservés, constitue le socle d’une demande de rescrit auprès de l’administration fiscale. Sans dossier écrit, la discussion devient une question de bonne foi, difficile à faire valoir seul.
Signal d’alerte : si votre promoteur refuse de dater précisément la réception des travaux ou botte en touche sur la garantie financière d’achèvement, exigez une réponse écrite. Un retard non documenté est un retard que vous ne pourrez pas justifier devant l’administration fiscale.
Un avocat spécialisé peut engager un recours contre le promoteur en cas de retard imputable à ce dernier. Un notaire peut, lui, confirmer la date exacte de signature et la rédaction des clauses de délai figurant dans votre acte.
Question 3 et 4 : votre gestionnaire respecte-t-il les plafonds et le mandat ?
Le Pinel impose chaque année le respect de deux plafonds : le plafond de loyer au mètre carré et le plafond de ressources du locataire. Ces plafonds ne sont pas vérifiés une fois à la signature du bail puis oubliés. Ils s’appliquent à chaque renouvellement et à chaque nouveau locataire pendant toute la durée de l’engagement.
Question 3 — Qui vérifie, chaque année, que mon loyer reste sous le plafond applicable à ma zone ?
Si vous avez confié la gestion à un mandataire, le mandat de gestion doit préciser cette obligation de contrôle. Demandez une attestation annuelle écrite, pas une simple affirmation orale. En cas de contrôle fiscal, c’est vous, propriétaire, qui portez la responsabilité du dépassement — même si l’erreur vient du gestionnaire.
Question 4 — Que se passe-t-il si mon logement reste vide plusieurs mois entre deux locataires ?
Une vacance locative ponctuelle, pendant la recherche active d’un nouveau locataire solvable et éligible, n’est pas en soi une rupture de l’engagement. Un logement durablement vide, sans démarche de relocation documentée, devient un point de faiblesse majeur du dossier. Demandez à votre gestionnaire la trace écrite de chaque annonce diffusée, de chaque visite organisée, de chaque dossier de candidat étudié.
Ce que votre mandat de gestion doit prévoir explicitement
- Vérification annuelle écrite du plafond de loyer applicable à votre zone
- Contrôle des ressources du locataire à chaque signature de bail
- Reporting sur les démarches de relocation en cas de vacance
- Alerte immédiate en cas de loyers impayés, avec plan d’action proposé
- Transmission des justificatifs nécessaires à votre déclaration fiscale annuelle
Les loyers impayés posent un problème distinct : ils fragilisent votre trésorerie sans, en principe, remettre en cause l’avantage fiscal si le bail reste conforme. Le sujet mérite un traitement à part, que nous avons détaillé dans un guide consacré à la protection juridique d’un investissement DOM-TOM contre les loyers impayés.
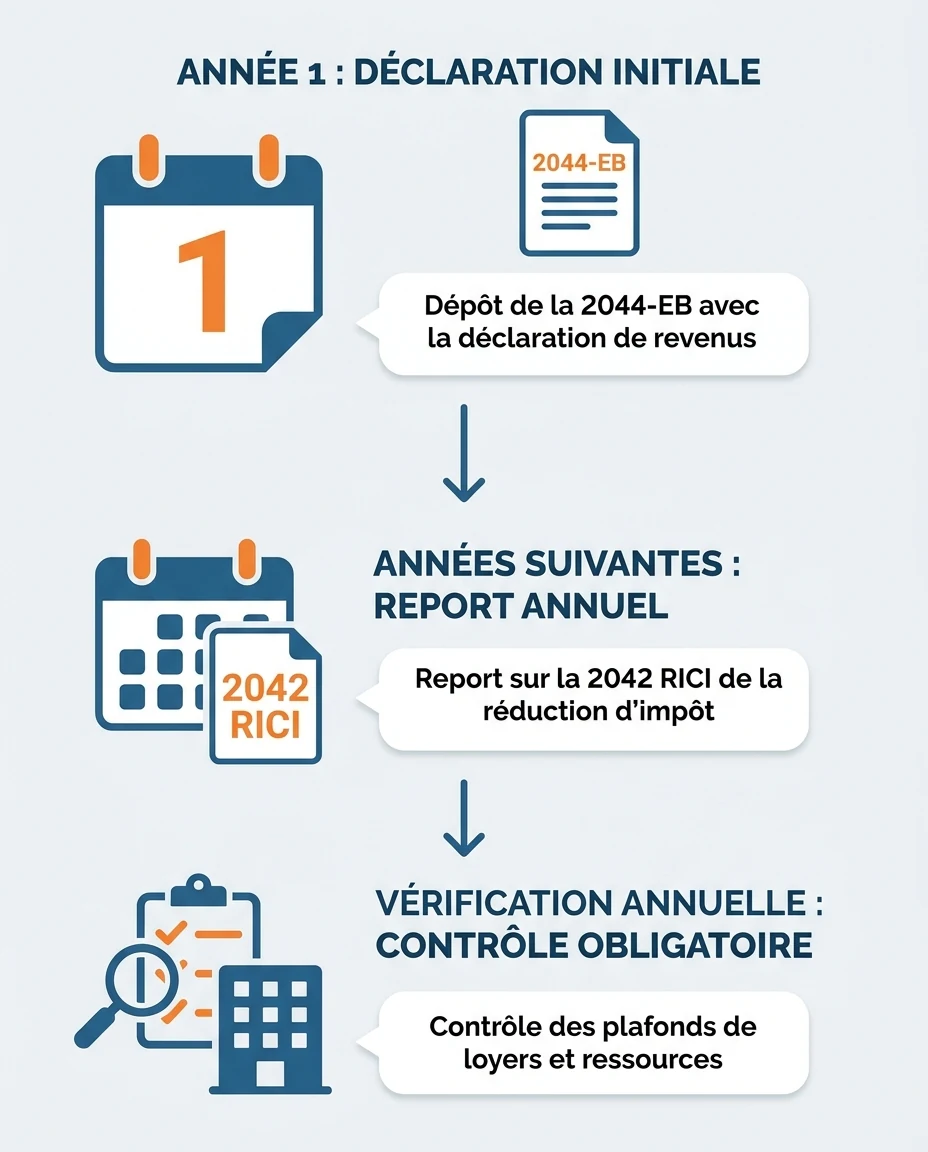
Visuel créé avec l’intelligence artificielle.
Question 5 : avez-vous déposé les bons formulaires, chaque année ?
Le formulaire 2044-EB formalise votre engagement de location. Il se joint à la déclaration 2044 de la première année d’imputation. Les années suivantes, l’avantage fiscal se reporte sur la déclaration 2042 RICI (source : impots.gouv.fr, notice du formulaire 2044-EB). Un oubli de dépôt la première année peut suffire à fragiliser le bénéfice de l’avantage fiscal sur la période.
Question 5 — Mon expert-comptable ou mon conseiller a-t-il archivé la preuve de dépôt de chaque formulaire, chaque année ?
Demandez l’accusé de dépôt, pas seulement la copie du formulaire rempli. Un formulaire préparé mais jamais transmis ne protège rien. Conservez également vos avis d’imposition successifs : ils constituent la trace que l’avantage fiscal a bien été appliqué, année après année.
| Année de l’engagement | Formulaire concerné | Document à conserver |
|---|---|---|
| Année 1 (livraison du bien) | 2044-EB joint à la 2044 | Accusé de dépôt + copie du bail signé |
| Années 2 à 6 ou 9 | Report automatique sur la 2042 RICI | Avis d’imposition annuel + attestation de loyer du gestionnaire |
| Année de prorogation (si applicable) | Engagement de prorogation triennal | Document signé fixant la nouvelle échéance |
| Dernière année | Clôture de l’engagement | Historique complet des baux et des loyers perçus |
Vos revenus fonciers issus du bien Pinel se déclarent par ailleurs sur le formulaire 2044 chaque année, indépendamment du volet avantage fiscal. Si vous découvrez une erreur ou un oubli dans vos déclarations passées, un guide pas à pas existe pour déclarer correctement ses revenus locatifs en DOM-TOM et corriger le tir avant un contrôle.
Question 6 et 7 : cession, démembrement, prorogation — ce qui remet tout en cause
Certains événements de la vie patrimoniale interrompent l’engagement de location et déclenchent la reprise de l’avantage fiscal déjà obtenu. D’autres, listés par l’administration, sont tolérés sous conditions précises.
Question 6 — Puis-je vendre, donner, ou démembrer mon bien avant la fin de l’engagement ?
Une cession ou un démembrement de propriété pendant la période d’engagement remet en principe en cause l’avantage fiscal obtenu. Le BOFiP et plusieurs réponses ministérielles citées par l’administration (BOI-IR-RICI-360-40) prévoient des exceptions limitées : décès d’un conjoint soumis à imposition commune, ou divorce accompagné d’une convention d’indivision organisant la poursuite de la location. Hors ces cas, une donation en nue-propriété avant le terme de l’engagement expose à une reprise de l’avantage déjà perçu.
🚨 Point de vigilance : transmettre un bien Pinel par démembrement anticipé pour préparer sa succession part souvent d’une bonne intention patrimoniale. Sans vérification préalable de la date exacte de fin d’engagement, l’opération peut déclencher une reprise fiscale qui annule l’intérêt de la transmission elle-même.
Avant toute opération de ce type sur un bien encore sous engagement Pinel, un notaire doit confirmer la date de fin exacte et les conséquences fiscales précises de l’opération envisagée. Le sujet plus large de la transmission de patrimoine outre-mer, hors contrainte Pinel, est traité dans notre dossier sur la transmission de patrimoine immobilier outre-mer par donation et démembrement.
Question 7 — Comment prolonger mon engagement de location, et pourquoi le ferais-je ?
L’engagement initial de 6 ou 9 ans peut être prorogé par périodes de 3 ans, dans la limite prévue par le dispositif au moment de votre souscription. La prorogation n’est jamais automatique : elle suppose une démarche active de votre part, documentée, avant l’échéance en cours. Prolonger peut avoir un intérêt si votre taux marginal d’imposition reste élevé et que le bien continue de se louer sans difficulté ; cela n’a guère de sens si le logement cumule vacance, travaux lourds à prévoir, ou gestionnaire défaillant.
Certaines collectivités d’outre-mer peuvent, par délibération locale, écarter l’application du dispositif de l’article 199 novovicies du Code général des impôts sur leur territoire (source : BOFiP BOI-IR-RICI-360). Vérifiez ce point avec votre conseiller fiscal avant d’engager une prorogation : une délibération locale défavorable peut changer le calcul.
Question 8 : que répond votre administration fiscale en cas de doute ?
Face à un retard de livraison, un changement de gestionnaire ou une situation personnelle qui bouscule votre capacité à respecter l’engagement, le réflexe le plus sûr n’est pas de deviner la règle applicable. C’est de poser la question par écrit.
Question 8 — Ai-je sollicité un rescrit fiscal avant d’agir, plutôt qu’après ?
Un rescrit fiscal est une prise de position écrite de l’administration sur votre situation précise, avant que vous n’agissiez. Il protège contre une requalification ultérieure, à condition d’avoir exposé votre cas de manière complète et sincère. Attendre un contrôle pour expliquer un retard de livraison ou une cession familiale place le dossier en position défensive. Solliciter un rescrit avant l’opération place le dossier en position de conformité démontrée.
30 mois
Délai légal d’achèvement d’une VEFA Pinel à compter de la signature de l’acte authentique (source : règles applicables au Pinel, analyses juridiques 2024-2025)
Les textes de référence restent accessibles sans intermédiaire : la fiche F31151 de service-public.gouv.fr, le BOFiP BOI-IR-RICI-360 sur le site de la Direction générale des Finances publiques, et l’article 199 novovicies du Code général des impôts sur Légifrance. L’ANIL peut également orienter un propriétaire bailleur sur les questions de gestion locative courantes. Aucun de ces organismes ne remplace un conseiller fiscal personnel, mais chacun permet de vérifier une information avant de la suivre.
Points solides et points de vigilance
Un Pinel outre-mer déjà signé continue de produire un avantage réel tant qu’il est correctement piloté. Il reste cependant un dossier à surveiller, pas un acquis qui se gère seul.
Ce qui reste solide dans un dossier bien tenu
- Un avantage fiscal qui continue de se reporter chaque année sur la 2042 RICI
- Un bien locatif réel, générateur de revenus fonciers indépendamment du volet fiscal
- Un cadre juridique stabilisé pour les opérations réalisées avant le 1er janvier 2025
- Des recours identifiés en cas de retard de livraison imputable au promoteur
Ce qui exige une vigilance active
- Plafonds de loyer et de ressources à revérifier à chaque changement de locataire
- Risque de reprise fiscale en cas de cession ou de démembrement anticipé
- Dépendance à la qualité et à la réactivité du gestionnaire mandaté
- Charge administrative annuelle (formulaires, justificatifs) qui ne se gère pas d’elle-même
Pour un investisseur qui termine un cycle Pinel et réfléchit à la suite, deux lectures complémentaires existent déjà sur ce site : comment sortir d’un Pinel qui perd de l’argent lorsque le dossier devient structurellement défavorable, et comment le plafonnement global des niches fiscales peut neutraliser une partie de l’avantage sans que le propriétaire s’en rende compte immédiatement. Pour les nouveaux projets, le Pinel n’étant plus accessible, l’alternative de l’investissement locatif direct structure la réflexion différemment, hors logique de niche fiscale fermée.
- Rassemblez l’acte authentique, le dernier avis d’imposition et le mandat de gestion en cours.
- Calculez la date exacte de fin d’engagement, prorogation comprise si elle a été actée.
- Demandez par écrit à votre gestionnaire la preuve du respect des plafonds de l’année en cours.
- Vérifiez auprès de votre centre des impôts que chaque formulaire a bien été réceptionné.
- En cas de doute sur une opération patrimoniale, sollicitez un rescrit avant d’agir, pas après.
Questions fréquentes
Mon promoteur a livré mon logement en retard : ai-je perdu mon Pinel ?
Pas automatiquement. Le délai légal est de 30 mois après la signature de l’acte authentique en VEFA. Un dépassement documenté peut faire l’objet d’une demande de rescrit en cas de circonstances exceptionnelles. Sans démarche écrite, le risque de reprise augmente.
Que se passe-t-il si mon logement reste vide plusieurs mois ?
Une vacance locative pendant une recherche active de locataire n’interrompt pas l’engagement. Un logement vide sans démarche documentée de relocation fragilise fortement votre dossier en cas de contrôle.
Puis-je louer mon bien Pinel outre-mer à un membre de ma famille ?
Le dispositif encadre strictement les liens entre bailleur et locataire pendant l’engagement. Contactez nos équipes pour une analyse adaptée à votre situation précise avant toute décision de ce type.
Puis-je vendre ou donner mon bien avant la fin de l’engagement ?
En principe, non, sans remettre en cause l’avantage déjà obtenu. Des exceptions existent, notamment en cas de décès du conjoint ou de divorce avec convention d’indivision. Un notaire doit confirmer votre cas précis.
Quels plafonds de loyer et de ressources dois-je respecter chaque année ?
Les plafonds dépendent de la zone de votre bien et évoluent chaque année. Votre gestionnaire ou votre conseiller doit vous transmettre les barèmes applicables avant chaque renouvellement de bail.
Comment prolonger l’engagement de location de mon Pinel outre-mer ?
La prorogation se fait par périodes de 3 ans, sur démarche active avant l’échéance en cours. Elle n’est jamais automatique et doit être formalisée avant la fin de la période précédente.
Mon gestionnaire est-il responsable si l’avantage fiscal est remis en cause ?
La responsabilité fiscale reste la vôtre devant l’administration, même si l’erreur vient du gestionnaire. Un mandat de gestion précis peut ensuite servir de base à un recours contre le gestionnaire défaillant.
Dois-je déposer chaque année le formulaire 2044-EB ?
Non, le 2044-EB se dépose une seule fois, la première année d’imputation. Les années suivantes, l’avantage se reporte automatiquement sur votre déclaration 2042 RICI.
« L’investissement locatif loi Pinel/Duflot concerne les logements acquis entre le 1er septembre 2014 et le 31 décembre 2024. »
— service-public.gouv.fr, fiche F31151, 2026
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement ni un conseil fiscal personnalisé. Le dispositif Pinel outre-mer est clos pour tout achat réalisé après le 1er janvier 2025 ; cet article s’adresse aux investisseurs déjà engagés avant cette date. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié, ainsi qu’un notaire, avant toute décision concernant votre dossier. Données à jour en 2026 — sous réserve de modifications législatives.