
Une réduction d’impôt ne vaut jamais plus que l’impôt que vous payez
Réponse courte : le Pinel est fermé à tout nouvel achat depuis le 1er janvier 2025. Pour un foyer modestement imposé, il était déjà mal adapté : la fraction annuelle de réduction ne peut pas dépasser l’impôt dû, et l’excédent est perdu. L’alternative au Pinel qui tient en 2026 : un investissement direct jugé sur son cash-flow, la fiscalité venant ensuite.
Rédaction assistée par IA
- Fin du Pinel : ce qui est fermé, ce qui court encore
- Pourquoi la réduction Pinel servait peu la classe moyenne
- Pinel pas rentable, Pinel arnaque ? Les rapports publics
- Pinel outre-mer : des taux élevés, des foyers peu imposés
- Fin d’engagement : revendre, relouer ou prolonger
- Quelle alternative au Pinel en 2026 ?
- Méthode : tester un projet sans avantage fiscal
- Questions fréquentes
« Pinel pas rentable », « Pinel arnaque », « fin du Pinel » : ces recherches viennent de deux publics. Les propriétaires déjà engagés, qui se demandent quoi faire de leur logement. Et les épargnants qui hésitent devant le statut du bailleur privé créé par la loi de finances pour 2026. Chercher une alternative au Pinel commence par une seule question : mon projet tient-il sans avantage fiscal ? Pour situer chaque cadre, gardez sous la main notre panorama des régimes fiscaux en DOM-TOM pour 2026.
Une réduction d’impôt plafonnée à l’impôt dû, non reportable et bornée par le plafonnement global profitait surtout aux foyers du haut de l’échelle. La Cour des comptes l’a écrit en 2024. Dès 2019, l’Inspection générale des finances avait chiffré le risque à la revente. Outre-mer, le décalage est plus net : en Martinique, 71,4 % des foyers fiscaux n’étaient pas imposables sur les revenus 2021, selon l’IEDOM (2022). L’investissement direct repose sur un autre moteur, des loyers qui couvrent le coût du bien : voyez notre méthode du cash-flow positif en DOM-TOM.
Pour construire votre alternative au Pinel, vous trouverez ici une simulation transparente, les constats officiels, un volet pour les propriétaires Pinel outre-mer, puis les règles 2025-2026 de l’investissement direct. Objectif : transformer votre fiscalité en patrimoine, sans confondre avantage fiscal et rentabilité. Règles citées sous réserve de modifications législatives.
Fin du Pinel : ce qui est fermé et ce qui court encore en 2026
⚠️ Attention au Pinel Outre-Mer : ce dispositif est clos pour tout achat réalisé depuis le 1er janvier 2025, comme le Pinel métropolitain. Personne ne peut vous vendre aujourd’hui un investissement Pinel. Si vous détenez déjà un logement sous ce régime, lisez notre guide de référence sur le Pinel outre-mer avant toute décision.
Service-public.gouv.fr le confirme (fiche F31151, vérifiée le 11 mars 2026) : on ne peut plus investir avec le dispositif Pinel depuis le 1er janvier 2025. L’acte d’achat devait être signé au plus tard le 31 décembre 2024, rappelaient les Notaires de France en novembre 2024. Les investissements antérieurs gardent leur réduction si les conditions restent respectées. La fiche précise que « les règles sont différentes en outre-mer ».
Pour les propriétaires engagés, trois contraintes restent actives : la durée de location choisie (6 ans au minimum), les plafonds de loyer, les plafonds de ressources des locataires. Le prix de revient retenu était plafonné à 300 000 € par contribuable et par an, et à 5 500 € par m² (service-public.gouv.fr ; BOFiP BOI-IR-RICI-360-30).
Les taux de la réduction Pinel : rappel historique
| Cadre et année d’achat | 6 ans | 9 ans | 12 ans | Source |
|---|---|---|---|---|
| Pinel classique, métropole, 2024 | 9 % | 12 % | 14 % | Notaires de France, 2024 |
| Pinel+, métropole, 2024 | 12 % | 18 % | 21 % | Notaires de France, 2024 |
| Outre-mer, 2014 à 2022 | 23 % | 29 % | Prorogation | BOFiP, 2024 |
| Outre-mer, 2023 | 21,5 % | 26 % | Prorogation | BOFiP, 2024 |
| Outre-mer, 2024 | 20 % | 23 % | Prorogation | BOFiP, 2024 |
Outre-mer, les prorogations valaient 6 % puis 3 % pour un engagement initial de 6 ans, et 3 % pour un engagement initial de 9 ans (BOFiP BOI-IR-RICI-360-30-10, août 2024 ; DGFiP, brochure IR 2025).
ℹ️ Le saviez-vous ? En 2023 et 2024, les taux de 23 % et 29 % restaient ouverts aux logements situés en quartier prioritaire de la politique de la ville, ou conformes aux critères du Pinel+ (BOFiP, 2024).
Un taux élevé ne dit rien de ce que le foyer encaisse. C’est ce biais qu’une alternative au Pinel doit corriger.
Réduction Pinel supérieure à l’impôt dû : pourquoi la classe moyenne en tirait peu
La réduction Pinel ne se verse pas. Elle s’impute. Chaque année, le foyer retire de son impôt un sixième ou un neuvième de la réduction totale. Et si cette fraction dépasse l’impôt dû ? La DGFiP répond dans sa brochure pratique 2025 : l’excédent ne peut pas être reporté. Il disparaît.
Un second verrou s’ajoute : le plafonnement global des niches fiscales (article 200-0 A du CGI). Il limite les avantages d’un foyer à 10 000 € par an. Ce plafond passe à 18 000 € en cas d’investissement outre-mer, dont le Pinel outre-mer, ou de parts de Sofica ; il remplace alors celui de droit commun (service-public.gouv.fr, fiche F31179 ; BOFiP). Plusieurs niches partagent donc une seule enveloppe.
Ces deux règles expliquent le constat de la Cour des comptes. Dans son évaluation du 6 septembre 2024, elle relève qu’environ 70 % des investisseurs Pinel se situaient dans le dernier décile de revenus déclarés. Ce n’est pas un hasard. C’est la conséquence d’un avantage qui ne vaut que pour qui paie beaucoup d’impôt. Or en 2025, seuls 45 % des foyers étaient imposables : 19,6 millions sur 41,5 millions (La finance pour tous, d’après la DGFiP, 2026).
≈ 70 %
des investisseurs Pinel appartenaient au dernier décile de revenus (Cour des comptes, 6 septembre 2024)
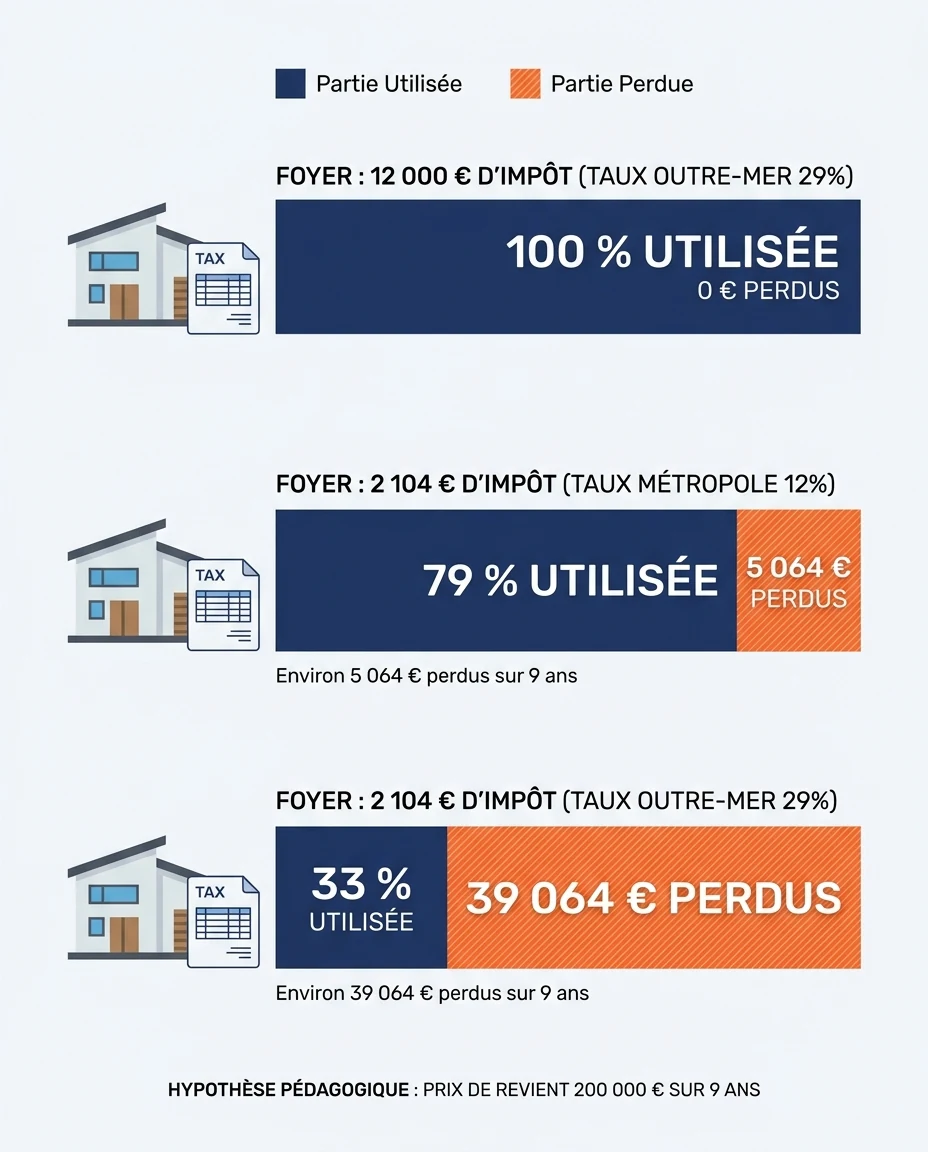
Simulation : quelle part de la réduction un foyer modeste utilisait-il ?
Hypothèse pédagogique, paramètres visibles. Une personne seule déclare 30 000 € de revenu imposable. Son impôt : 2 103,99 €, selon service-public.gouv.fr (actualité A18045, 2026), arrondi à 2 104 €. Nous le supposons stable pendant 9 ans, sans autre niche. Le logement coûte 200 000 €, engagement de 9 ans. Les loyers sont laissés de côté pour isoler le mécanisme. Le troisième cas, à 12 000 € d’impôt, est purement hypothétique.
| Cas (hypothèse) | Réduction totale | Par an | Absorbé chaque année | Perdu sur 9 ans |
|---|---|---|---|---|
| Impôt de 2 104 €, taux métropole de 12 % | 24 000 € | ≈ 2 667 € | 2 104 € (≈ 79 %) | 5 064 € |
| Impôt de 2 104 €, taux outre-mer de 29 % | 58 000 € | ≈ 6 444 € | 2 104 € (≈ 33 %) | 39 064 € |
| Impôt de 12 000 €, taux outre-mer de 29 % | 58 000 € | ≈ 6 444 € | ≈ 6 444 € (100 %) | 0 € |
Deux précisions honnêtes. Les loyers perçus s’ajoutent au revenu imposable : ils gonflent l’impôt dû, donc la part absorbable. Dans le cas métropolitain, ils peuvent combler l’écart. Mais ces loyers sont eux-mêmes taxés : la réduction ne fait alors que neutraliser l’impôt créé par l’investissement. Dans le cas outre-mer, l’écart reste d’un autre ordre. Les résidents des DOM bénéficient aussi d’une réfaction de leur impôt sur le revenu (article 197 du CGI) : à revenu égal, leur part absorbable est plus faible.
🚨 Le piège de l’effort d’épargne mensuel : une simulation qui suppose une réduction utilisée en totalité surestime vos gains si votre impôt est inférieur à la fraction annuelle. Votre effort réel est plus lourd que prévu, chaque mois, jusqu’à la fin de l’engagement.
Visuel créé avec l’intelligence artificielle.
Pinel pas rentable, Pinel arnaque ? Ce qu’ont établi la Cour des comptes et l’IGF
Avant de choisir une alternative au Pinel, il faut comprendre pourquoi il a déçu. Le mot « arnaque » ne convient pas. Le Pinel était un dispositif légal, prévu à l’article 199 novovicies du CGI. Le vrai problème est économique : sa rentabilité nette dépendait de facteurs hors de contrôle de l’investisseur. Les évaluations publiques convergent sur ce point.
Le rapport IGF–CGEDD de 2019 : la revente décidait de tout
L’Inspection générale des finances et le CGEDD ont évalué le dispositif en 2019. À prix immobiliers stables, un Pinel revendu après 9 ans se traduirait en moyenne par une perte d’environ 16 000 € pour l’investisseur. La rentabilité n’apparaissait qu’en cas de revente au-dessus du prix d’achat. Pour un foyer peu imposé, notre simulation ajoute un handicap : une partie de la réduction elle-même n’était jamais utilisée.
La Cour des comptes en 2024 : un coût élevé, peu d’effet sur les loyers
> 4 Md€
de réductions d’impôt de 2014 à 2021
10 à 12 Md€
de coût total estimé jusqu’en 2038
9,3 %
de la réduction traduite en baisse de loyer
57 m²
de surface moyenne par logement
Ces chiffres viennent de « L’aide fiscale à l’investissement locatif Pinel », publiée par la Cour des comptes le 6 septembre 2024. Elle estime aussi le montant cumulé à 7,3 Md€ en 2023, pour environ 244 000 déclarations fiscales. Deux constats qualitatifs pèsent autant. Les plafonds de loyer peuvent rejoindre les loyers du secteur non aidé. Et le dispositif ne peut « composer un parc pérenne de logements intermédiaires ».
« [Le Pinel] a attiré principalement des investisseurs aux revenus élevés en quête d’un outil de défiscalisation. »
— Cour des comptes, « L’aide fiscale à l’investissement locatif Pinel », 6 septembre 2024
Quatre mécanismes qui pesaient sur la rentabilité nette
- Le prix du neuf en VEFA, qui intègre marge de promotion et frais de vente, pour un bien revendu comme ancien. Nous n’avons trouvé aucun écart chiffré fiable entre les deux : méfiez-vous des pourcentages sans source.
- Les loyers plafonnés, qui bornent vos recettes pendant tout l’engagement.
- Les plafonds de ressources des locataires, qui restreignent le public éligible.
- La revente contrainte : livrés ensemble, les lots d’une résidence sortent d’engagement à des dates proches.
Une moins-value immobilière de particulier n’est ni reportable, ni imputable sur d’autres revenus (impots.gouv.fr ; service-public.gouv.fr, fiche F10864, 2026). Une alternative au Pinel sérieuse refuse donc qu’un avantage fiscal justifie un prix d’achat.
Pinel outre-mer : des taux plus élevés face à des foyers peu imposés
Le Pinel outre-mer affichait les taux les plus généreux : 23 % sur 6 ans et 29 % sur 9 ans pour les achats de 2014 à 2022 (BOFiP, 2024), avec le plafond majoré de 18 000 €. Sur le papier, c’était la version la plus puissante. En pratique, elle visait des foyers capables d’absorber plusieurs milliers d’euros de réduction par an.
Les données locales décrivent un autre profil. En Martinique, 71,4 % des foyers fiscaux n’étaient pas imposables sur les revenus 2021, contre 54,5 % au niveau national. 39,5 % y déclaraient moins de 10 000 €, contre 21,8 % en France (IEDOM, rapport annuel Martinique 2022, données DGFiP). Pour un foyer martiniquais de classe moyenne, la réduction restait donc en grande partie inutilisable. Elle profitait mécaniquement aux contribuables capables de l’absorber, où qu’ils résident. Pour le marché local, lisez notre guide stratégique de l’immobilier martiniquais.
🏙️ Foyer à 12 000 € d’impôt (hypothèse)
- Fraction annuelle de 6 444 € absorbée en totalité
- Fraction sous le plafond majoré de 18 000 €
- Rentabilité perçue soutenue par l’avantage fiscal
🏝️ Foyer à 2 104 € d’impôt (hypothèse)
- Fraction annuelle trois fois supérieure à l’impôt dû
- Excédent perdu chaque année, sans report
- Même risque de revente, sans coussin fiscal
Plafonds de loyer et loyers réels : l’exemple de La Réunion
Le plafond de loyer Pinel dans les DOM atteint 12,02 €/m² en 2025 et 12,21 €/m² en 2026 (service-public.gouv.fr, fiche F31151). À La Réunion, l’Observatoire des loyers privés (ADIL / AGORAH) mesure un loyer médian de 10,90 €/m² hors charges en 2024, et 13 €/m² pour les T1. Prudence : le plafond s’applique à une surface utile, modulée par un coefficient de taille. L’ordre de grandeur suffit pourtant. Pour un logement médian réunionnais, le plafond ne bridait guère le loyer. Cela rejoint le constat de la Cour des comptes sur des plafonds proches du marché libre. Le locataire y gagnait peu, l’investisseur payait quand même le prix du neuf.
Guadeloupe, Guyane, Mayotte : ce que disent les données, et ce qu’elles taisent
En Guadeloupe, 15,1 % des logements étaient vacants en 2020, soit 35 400 logements, contre 8,1 % dans l’Hexagone (Insee Flash Guadeloupe n° 196, 2024). Un avantage fiscal ne remplit pas un logement : l’emplacement compte davantage. Pour la Guyane et Mayotte, nous n’avons trouvé ni données comparables sur les foyers imposables, ni chiffre consolidé de logements Pinel par territoire. Ne transposez pas une moyenne d’un territoire à l’autre : outre-mer, toute alternative au Pinel commence par l’emplacement. Suivez plutôt un parcours-type chiffré en Guyane, bâti sur un bien précis.
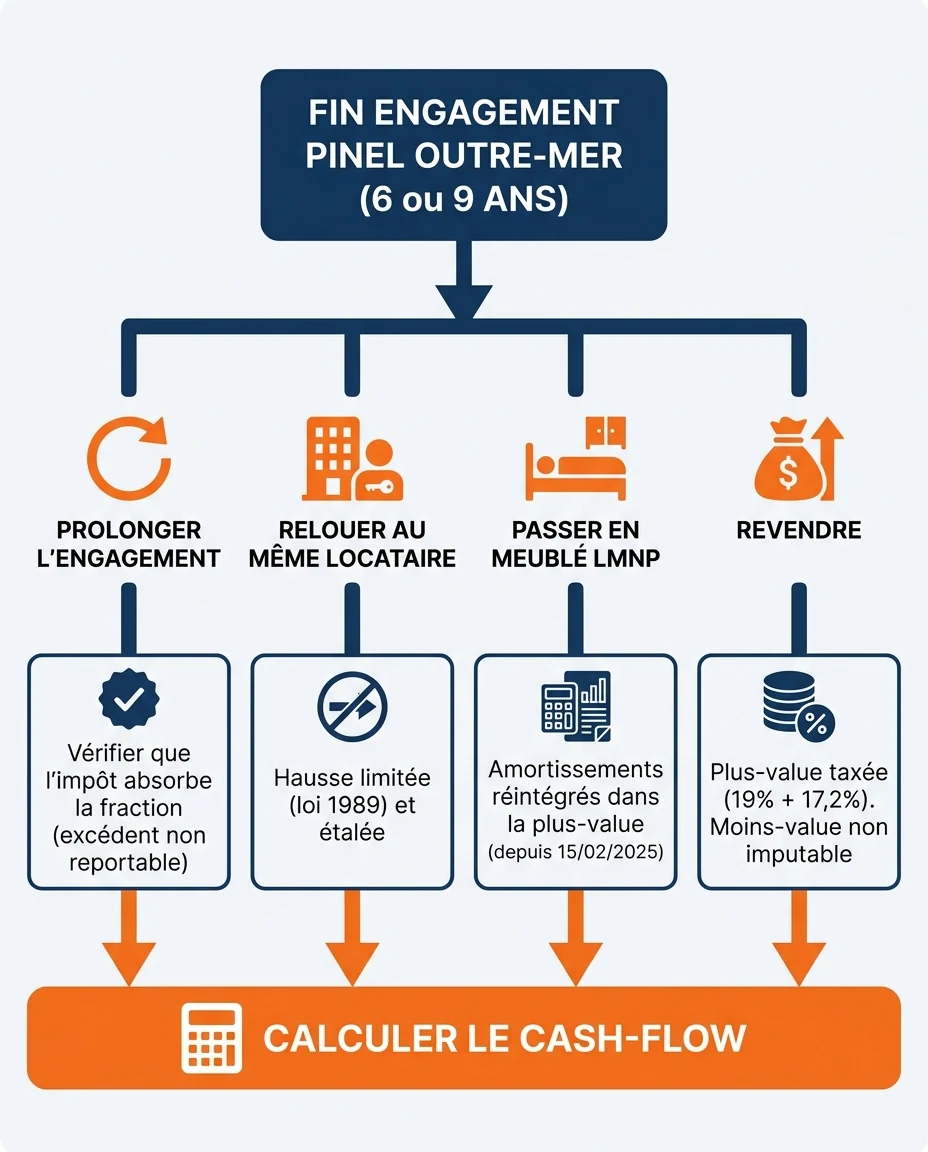
Fin d’engagement Pinel outre-mer : revendre, relouer ou prolonger ?
Cette section vise les propriétaires qui ont acheté avant le 1er janvier 2025. Pour eux, l’engagement court, la réduction aussi. La vraie échéance, c’est la sortie. Préparez-la bien avant la date de fin.
1. Recalculer ce qu’une prorogation rapporterait
Le BOFiP prévoit outre-mer des prorogations à 6 % puis 3 % (engagement initial de 6 ans) ou à 3 % (engagement initial de 9 ans). L’excédent reste non reportable. Si votre impôt est faible, vous vous engagez plus longtemps pour un gain partiel. Calculez avec votre dernier avis d’imposition.
2. Relouer au même locataire : la loi de 1989 encadre la hausse
Au renouvellement du bail, le loyer ne peut être réévalué que s’il est manifestement sous-évalué par rapport au voisinage, avec une hausse étalée (article 17-2 de la loi n° 89-462 du 6 juillet 1989). Sortir du plafond n’ouvre pas d’emblée le prix du marché.
3. Passer en meublé : vérifier le coût à la revente
Au réel, l’amortissement efface tout ou partie des loyers imposables. Mais depuis le 15 février 2025, les amortissements déduits minorent le prix d’acquisition dans le calcul de la plus-value (loi n° 2025-127, article 84). Une revente rapprochée coûte plus cher qu’avant.
4. Revendre : mesurer plus-value ou moins-value
La plus-value est taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec exonération après 22 et 30 ans de détention (fiche F10864). Une moins-value est perdue. Étudiez les annonces des autres lots de la résidence avant de fixer votre prix.
Dossier de sortie à réunir
- Dernier avis d’imposition et impôt prévisible des prochaines années
- Date de fin d’engagement et échéance du bail
- Loyers de logements comparables dans le voisinage
- Prix d’achat, frais et factures de travaux
- Cash-flow estimé en nu, en meublé et après revente
Pour un propriétaire en fin d’engagement, l’alternative au Pinel se décide sur ces cinq pièces, pas sur une promesse fiscale.
Visuel créé avec l’intelligence artificielle.
Quelle alternative au Pinel en 2026 ? L’investissement direct et ses règles à jour
Par investissement direct, nous entendons un achat locatif sans réduction d’impôt attachée au bien : ancien ou neuf, loué nu ou meublé, choisi pour ses loyers. Sa fiscalité porte sur les loyers, pas sur l’impôt de votre salaire. Charges, intérêts et amortissements s’imputent d’abord sur les recettes. Les déficits inutilisés se reportent sur 10 ans. Rien n’est perdu d’emblée, contrairement à une réduction non reportable. C’est pourquoi cette alternative au Pinel convient aussi aux foyers peu imposés. Règles 2026, sous réserve de modifications législatives :
| Régime | Repères 2025-2026 | Point de vigilance |
|---|---|---|
| Micro-foncier | Loyers sous 15 000 € par an, abattement de 30 % (fiche F1991, 2026) | Aucune charge réelle déduite |
| Location nue au réel | Déficit foncier imputable sur le revenu global jusqu’à 10 700 €, ou 21 400 € pour une rénovation énergétique vers la classe A à D payée jusqu’au 31/12/2027 ; excédent reportable 10 ans (fiche F1991) | Devis acceptés à partir du 5 novembre 2022 |
| LMNP au micro-BIC | Abattement de 50 % jusqu’à 77 700 € de recettes (revenus 2025) et 83 600 € (revenus 2026) (fiche F32744) | Pas d’amortissement |
| LMNP au réel | Charges et amortissement déduits ; déficits reportables 10 ans (fiche F32744) | Amortissements réintégrés dans la plus-value depuis le 15/02/2025 (loi n° 2025-127) |
| Statut du bailleur privé (« Jeanbrun ») | Amortissement déductible, plafonné à 8 000 € par an (10 000 € ou 12 000 € en social ou très social) ; achat du 21/02/2026 au 31/12/2028 (loi n° 2026-103, art. 47) | Loyers et ressources plafonnés, 9 ans de location |
L’exception LMNP de 2025 exclut les résidences étudiantes, seniors et les EHPAD. Le déficit foncier majoré vise surtout l’ancien à rénover. Le meublé convient mieux aux petites surfaces détenues longtemps.
Statut du bailleur privé : un nouveau Pinel ?
Le statut du bailleur privé, dit « Jeanbrun », agit par déduction sur les revenus fonciers, pas par réduction d’impôt. Il vise un logement en immeuble collectif, neuf ou ancien avec au moins 30 % de travaux, loué nu en résidence principale. Il reprend pourtant trois traits du Pinel : loyers plafonnés, plafonds de ressources, 9 ans d’engagement. Est-ce une alternative au Pinel ? Sur le plan fiscal, oui. Sur le plan économique, seulement si le loyer plafonné couvre le coût du bien. Pour un même logement, il n’est pas cumulable avec une réduction d’impôt pour investissement outre-mer (service-public.gouv.fr, actualité A18817, 2026 ; ANIL). Nous n’avons trouvé aucune source officielle établissant un volet ultramarin spécifique.
Girardin IS, CIOP : le même filtre s’applique
Les outils outre-mer réservés aux entreprises, comme le Girardin immobilier à l’impôt sur les sociétés ou le dispositif CIOP, répondent à des profils précis. Ils ne dispensent pas du test qui a manqué à tant de dossiers Pinel. Le projet tient d’abord sur ses loyers. La structuration vient ensuite.
Avantages de l’investissement direct
- Rentabilité fondée sur les loyers, pas sur votre niveau d’impôt
- Loyer au prix du marché, hors dispositif à plafonds
- Libre choix du bien : ancien à rénover, petite surface, emplacement ciblé
- Déficits reportables sur 10 ans, même si votre impôt est faible
Points de vigilance
- Vacance réelle : 15,1 % de logements vacants en Guadeloupe en 2020 (INSEE, 2024)
- Travaux et gestion à piloter, souvent à distance
- Amortissements LMNP repris à la revente depuis 2025
- Moins-value possible et évolutions législatives
Méthode : tester un projet sans l’avantage fiscal, en six étapes
Une règle résume tout : un projet qui ne tient que par la fiscalité ne tient pas. Voici l’ordre de travail que nous appliquons avant de parler d’alternative au Pinel ou de structuration.
- Relevez votre impôt réel sur votre dernier avis. C’est lui qui borne toute réduction d’impôt.
- Calculez le cash-flow sans avantage fiscal : loyer prudent, vacance, charges, taxe foncière, assurance, gestion, mensualité.
- Testez une revente à prix stable après 9 ans, comme l’IGF en 2019. Un projet qui exige une hausse des prix est un pari.
- Choisissez ensuite le régime : micro-foncier, réel, LMNP ou statut du bailleur privé.
- Vérifiez le plafonnement global de 10 000 € ou 18 000 € si vous cumulez d’autres niches.
- Faites valider le montage par un conseiller fiscal ou patrimonial avant de signer.
💡 Exemple de lecture (hypothèse pédagogique) : loyer de 850 € par mois, 11 mois loués sur 12, 180 € de charges non récupérables, mensualité de 700 €. Loyer moyen : 850 × 11 / 12 ≈ 779 €. Cash-flow : 779 − 180 − 700 ≈ −101 € par mois. Ce projet demande un effort d’épargne avant toute fiscalité. Reste à savoir si le régime choisi le compense, et quand.
Ce test passé, et pas avant, notre simulateur de défiscalisation DOM-TOM aide à comparer les montages. La fiscalité affine un bon projet. Elle ne corrige pas un mauvais.
✅ Contenu promotionnel : fort de 15 ans d’expérience réseau local et de plus de 450 investisseurs accompagnés, Mouvement Lyannaj audite chaque projet sur ses loyers avant d’aborder la structuration, pour bâtir une alternative au Pinel adaptée à votre impôt réel. Nos équipes locales aux Antilles et à La Réunion vérifient loyers de référence et vacance du secteur. Nous agissons comme accompagnateur et conseil, pas comme agence immobilière au sens de la loi Hoguet.
Questions fréquentes sur le Pinel et ses alternatives
Le Pinel est-il vraiment rentable, ou seulement grâce à la réduction d’impôt ?
Sa rentabilité dépendait surtout de la revente. L’IGF estimait en 2019 qu’à prix stables, un Pinel revendu après 9 ans laissait en moyenne une perte d’environ 16 000 €. Toute alternative au Pinel doit donc tenir sans pari sur la revente.
Pinel : bon plan ou arnaque ?
Ni l’un ni l’autre : c’était un dispositif légal, pensé pour des foyers très imposés. Selon la Cour des comptes (2024), environ 70 % des investisseurs appartenaient au dernier décile de revenus.
Peut-on encore investir en Pinel ou en Pinel outre-mer en 2026 ?
Non. Le dispositif est clos pour tout achat depuis le 1er janvier 2025, en métropole comme outre-mer. Seuls les investissements antérieurs gardent leur réduction.
Que se passe-t-il si ma réduction Pinel est supérieure à l’impôt que je paie ?
La part qui dépasse votre impôt de l’année est perdue. Elle ne se reporte pas sur les années suivantes (DGFiP, brochure pratique 2025).
Que faire à la fin de mon engagement Pinel ?
Prolonger si vous y avez droit, relouer ou revendre. Avec le même locataire, la hausse de loyer reste encadrée par l’article 17-2 de la loi de 1989. Pour un calcul adapté, contactez nos équipes.
Pourquoi mon appartement Pinel se revend-il moins cher que je l’ai acheté ?
Vous l’avez payé au prix du neuf et le revendez comme un logement ancien, parfois en même temps que vos voisins. Une moins-value de particulier n’est ni reportable ni imputable.
Quelle alternative au Pinel quand on paie peu d’impôts ?
Un investissement direct jugé sur son cash-flow, loué nu au réel ou en meublé. Ces régimes portent sur les loyers et reportent les déficits sur 10 ans : l’avantage ne dépend pas d’un impôt élevé.
Le dispositif Jeanbrun est-il un nouveau Pinel, et fonctionne-t-il outre-mer ?
Il agit par amortissement, pas par réduction d’impôt, mais impose aussi loyers plafonnés et 9 ans de location. Pour un même logement, il n’est pas cumulable avec une réduction d’impôt outre-mer.
LMNP ou location nue au réel : qu’est-ce qui a changé depuis 2025 ?
En LMNP, les amortissements sont réintégrés dans la plus-value des ventes réalisées depuis le 15 février 2025. En location nue, le déficit foncier majoré à 21 400 € court jusqu’à fin 2027. Votre horizon de revente guide le choix.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.