
Avant de croire le chiffre d’un simulateur, vérifiez ce qu’il vous a demandé
Réponse courte : un simulateur de défiscalisation outre-mer fiable part de l’impôt que la réduction pourra réellement absorber, pas de votre TMI. Il retire les avantages que vous utilisez déjà. Il applique trois plafonds : l’impôt de l’année, l’article 199 undecies D, puis 10 000 € et 18 000 € sur la seule fraction non rétrocédée (44 % ou 34 %). Il vous dit aussi en quelle année la réduction s’imputera. Contre-vérifiez ensuite avec le simulateur officiel d’impots.gouv.fr, modèle complet (DGFiP, 2026).
Rédaction assistée par IA
- Les données qu’un simulateur doit vous demander
- Les trois étages de plafonds à appliquer
- Ce qu’un simulateur honnête peut encore proposer en 2026
- Année d’imputation et report sur 5 ans
- Résidents des DOM : corriger un calcul pensé pour l’Hexagone
- Rentabilité affichée, reprise, agrément
- Contre-vérifier sur impots.gouv.fr : 7 contrôles
- Questions fréquentes
Vous avez reçu une proposition de Girardin industriel avec un chiffre en gras : la réduction « obtenue » et le « gain » sur votre apport. Ce chiffre sort d’un simulateur. Il peut reposer sur une donnée que l’outil ne vous a jamais demandée. Avant de comparer ce montage à d’autres options, prenez le temps de comparer les régimes fiscaux locatifs de 2026 : une réduction ponctuelle ne se pilote pas comme une déduction adossée à une location longue.
L’enjeu dépasse le formulaire fiscal. Chez Mouvement Lyannaj, nous raisonnons en capacité : l’impôt que vous payez chaque année est une ressource à transformer en patrimoine, pas une simple facture à effacer. Un simulateur mal réglé fausse cette capacité. Il fausse donc tout le plan qui en découle, jusqu’au calcul du cash flow d’un bien ultramarin.
Ce guide ne vous vend pas un simulateur de plus. Il vous apprend à auditer n’importe lequel. Chaque règle citée vient de la Brochure pratique de l’impôt sur le revenu 2026 (DGFiP), de service-public.gouv.fr ou du BOFiP-Impôts. Les exemples chiffrés sont des hypothèses pédagogiques, paramètres affichés.
Simulateur de défiscalisation outre-mer : les données qu’il doit vous demander
Tout calcul de défiscalisation DOM-TOM repose sur une règle simple. Un avantage de type Girardin s’impute sur l’impôt, jamais sur le revenu. Si votre impôt de l’année est plus petit que la réduction, l’excédent ne vous est pas versé. Il est reporté, ou perdu, selon le dispositif. Un crédit d’impôt, lui, vous est restitué quand il dépasse l’impôt.
Les six données à préparer avant d’ouvrir l’outil
- Votre impôt avant réductions et crédits, lu sur votre dernier avis et ajusté si vos revenus changent.
- Vos réductions déjà utilisées : parts de PME, Pinel antérieur à 2025, travaux outre-mer en cours d’étalement.
- Vos crédits d’impôt (emploi à domicile, frais de garde). Ils sont restituables, mais ils consomment le plafonnement global.
- Votre domicile fiscal : un foyer de Fort-de-France ou de Cayenne ne part pas du même impôt qu’un foyer lyonnais.
- Le taux de rétrocession : 56 % pour un programme inférieur à 300 000 €, 66 % au-delà (Brochure pratique IR 2026).
- La date prévue de mise en service : elle fixe l’année d’imputation.
Un outil qui ne demande que « revenu » et « TMI » ignore la plupart de ces données.
Impôt ou revenu : pourquoi la TMI trompe
La tranche marginale d’imposition (TMI) mesure le gain d’un euro retiré du revenu imposable. Elle sert pour une déduction, comme le déficit foncier ou le dispositif Relance logement. Pour un avantage outre-mer imputé sur l’impôt, seul compte l’impôt réellement dû.
🧾 Imputation sur l’impôt (Girardin, travaux outre-mer)
- S’impute sur l’impôt calculé, euro pour euro
- Donnée clé à saisir : votre impôt net
- Plafonnée par l’impôt de l’année, l’article 199 undecies D et l’article 200-0 A
📉 Déduction du revenu (Relance logement, déficit foncier)
- Diminue le revenu imposable, avant le barème
- Donnée clé à saisir : votre TMI et votre nombre de parts
- Obéit à ses propres limites annuelles
Prenez l’exemple officiel publié par service-public.gouv.fr le 23 février 2026. Une personne seule qui déclare 30 000 € de revenu imposable doit 2 103,99 € d’impôt sur ses revenus 2025. Sa TMI est de 30 %. Un outil qui raisonnerait « 30 % de 30 000 € » afficherait 9 000 € de capacité. C’est plus de quatre fois la réalité.
| Revenu imposable par part (revenus 2025) | Taux | Calcul pour 30 000 € (1 part) |
|---|---|---|
| Jusqu’à 11 600 € | 0 % | 0 € |
| De 11 601 € à 29 579 € | 11 % | 11 % × 17 979 € = 1 977,69 € |
| De 29 580 € à 84 577 € | 30 % | 30 % × 421 € = 126,30 € |
| De 84 578 € à 181 917 € | 41 % | — |
| Au-delà de 181 917 € | 45 % | — |
| Impôt dû | 2 103,99 € | |
Source : service-public.gouv.fr, actualité A18045 (23 février 2026). Seuils revalorisés de 0,9 % par la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
ℹ️ Le saviez-vous ? Le simulateur officiel de la DGFiP calcule « à titre indicatif » l’impôt 2026 sur les revenus 2025. Son modèle complet couvre notamment les investissements dans les DOM-COM. Il ne peut pas être utilisé par les contribuables non-résidents (impots.gouv.fr, 2026).
Les trois étages de plafonds qu’un simulateur doit appliquer
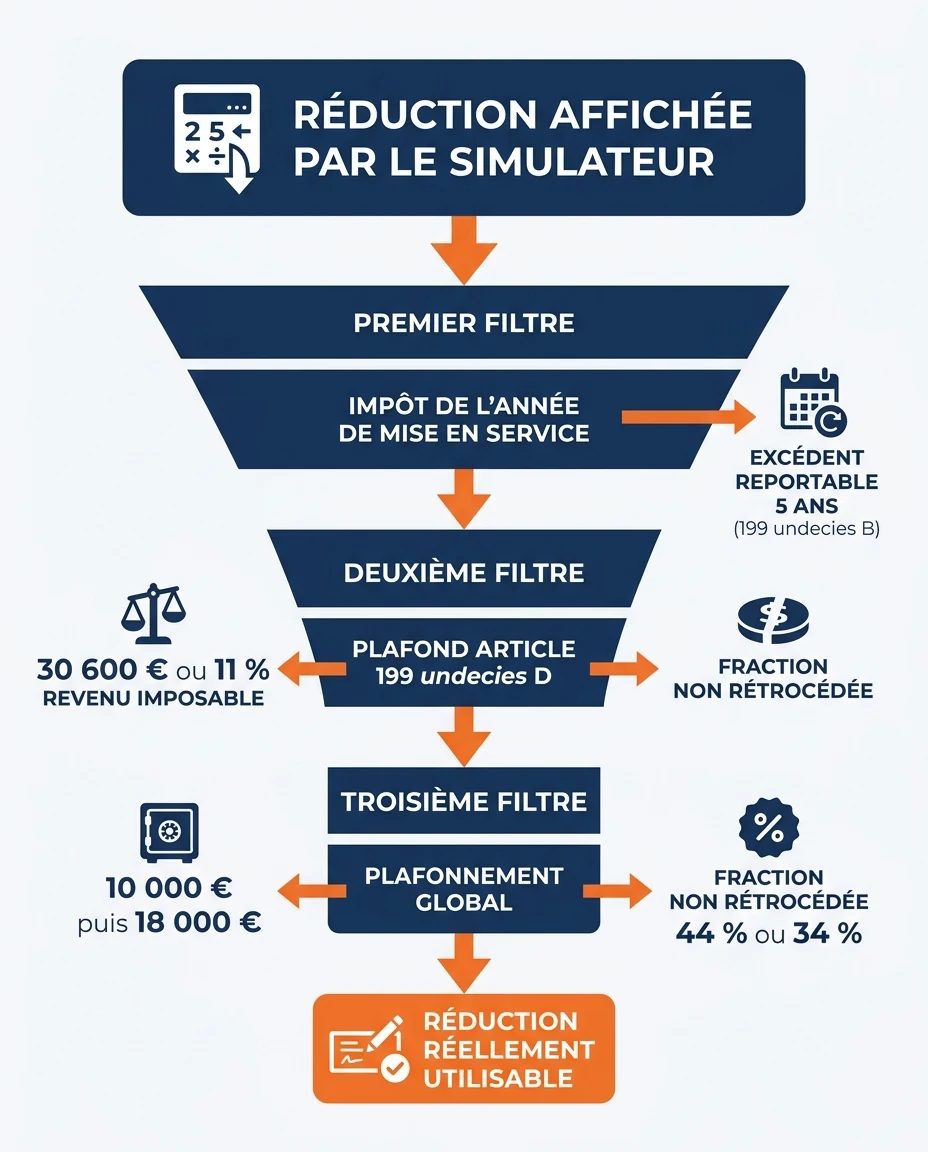
La réduction affichée par un simulateur Girardin industriel n’est qu’un point de départ. Faites-la passer par trois filtres, qui ne se remplacent pas.
Étage 1 : l’impôt de l’année de mise en service
La réduction 199 undecies B s’impute sur l’impôt de l’année de réalisation. L’excédent se reporte sur les cinq années suivantes ; le montant figure sur votre dernier avis (Brochure pratique IR 2026). Les travaux de l’article 199 undecies A n’offrent pas ce report.
Étage 2 : le plafond spécifique outre-mer (article 199 undecies D)
Pour les investissements récents, les réductions outre-mer sont limitées à 30 600 € par foyer ou, sur option, à 11 % du revenu imposable. Seule la fraction non rétrocédée est retenue. La fraction rétrocédée a son propre plafond : 59 400 € pour un taux de rétrocession de 66 %, 38 945 € pour 56 % (Brochure pratique IR 2026, tableau 7 ; BOI-IR-RICI-80-20-20).
Étage 3 : le plafonnement global des niches fiscales (article 200-0 A)
Le total des avantages « généraux » (A1) est comparé à 10 000 €. A1 ainsi retenu s’ajoute aux avantages outre-mer, SOFICA et Pinel ou Denormandie outre-mer ; la somme (A2) est comparée à 18 000 €. Chaque excédent s’ajoute à l’impôt. Pour le Girardin en location, seule la fraction non rétrocédée compte : 44 % ou 34 % depuis le 1er janvier 2015 (Brochure pratique IR 2026 ; BOI-IR-LIQ-20-20-10-30).
Les deux plafonds ne s’additionnent pas : 18 000 € reste la limite totale. Par double liquidation, l’administration calcule votre impôt avec, puis sans les avantages plafonnés ; l’excédent s’ajoute à l’impôt. Pour l’outre-mer, le plafond retenu peut être celui de l’année d’initiation, si elle est antérieure : demande d’agrément, ouverture de chantier ou acompte d’au moins 50 %.
💡 Hypothèse pédagogique, paramètres visibles. Un foyer bénéficie de 4 000 € de crédit d’impôt pour emploi à domicile, sans autre niche. Il étudie un Girardin en location, programme inférieur à 300 000 €, rétrocession de 56 %, fraction retenue de 44 %.
- A1 = 4 000 €, sous 10 000 € : retenu en totalité.
- Marge restante sous 18 000 € : 18 000 − 4 000 = 14 000 €.
- Réduction Girardin compatible avec le plafonnement global : 14 000 ÷ 0,44 ≈ 31 818 €.
- Étage 2 : 44 % × 31 818 € ≈ 14 000 €, sous 30 600 €. Pas de blocage.
- Étage 1 : il faut encore un impôt suffisant l’année de mise en service ou pendant le report.
Retenez la règle de conversion : tant que vos avantages généraux restent sous 10 000 €, chacun de leurs euros retire environ 2,27 € de réduction Girardin possible (1 ÷ 0,44). Avec une fraction de 34 %, c’est environ 2,94 €. Ce calcul reste théorique et ne vaut que dans la limite de votre impôt.
Un outil qui impute les 10 000 € entiers se trompe. Il vous reste plus de marge. L’erreur inverse, oublier vos crédits, surdimensionne l’opération.
Visuel créé avec l’intelligence artificielle.
Girardin, travaux, logement social, Pinel : ce qu’un simulateur honnête peut encore proposer en 2026
Premier test : l’outil propose-t-il un dispositif qui existe encore ? En 2026, des pages bien classées simulent des régimes fermés ou mal datés. Le poids budgétaire de ces aides donne la mesure de l’enjeu.
827 M€
Coût en 2022 des cinq dépenses fiscales de l’aide à l’investissement productif outre-mer, dont plus de 71 % liés à la réduction de l’article 199 undecies B (Inspection générale des finances, rapport 2023-M-047-04, juillet 2023)
| Dispositif | Texte | Statut en 2026 | Ce qu’un simulateur doit en faire |
|---|---|---|---|
| Girardin industriel (investissement productif) | CGI, art. 199 undecies B | Ouvert jusqu’au 31 décembre 2029 (loi n° 2022-1726) | Le simuler avec rétrocession, plafonds et date de mise en service |
| Travaux de réhabilitation ou de confortation (séisme, cyclone) de logements achevés depuis plus de 20 ans | CGI, art. 199 undecies A | Ouvert jusqu’au 31 décembre 2029 ; taux de principe de 18 % pour les travaux de 2021 à 2025, étalé sur 5 ans | Le simuler sans report |
| Girardin logement social | CGI, art. 199 undecies C | Fermé dans les DOM (projets sans ouverture de chantier ni demande d’agrément au 24 septembre 2018) ; réservé aux COM | Ne jamais le proposer dans un DOM |
| Pinel outre-mer | — | Clos pour tout achat depuis le 1er janvier 2025 | Aucune simulation d’achat |
| CIOP | CGI, art. 244 quater W | Entreprises exploitantes, de 2015 à 2029, hors plafonds 199 undecies D et 200-0 A | Hors champ d’un simulateur de particulier |
| Relance logement (statut du bailleur privé) | Loi de finances pour 2026 | Acquisitions du 21 février 2026 au 31 décembre 2028 | Déduction : le simuler avec la TMI |
Sources : Brochure pratique IR 2026 (DGFiP) ; BOFiP BOI-IR-RICI-380-20220615 ; service-public.gouv.fr, fiches F31151 et actualité A18817 (2026). Sous réserve de modifications législatives.
🚨 Attention au Pinel outre-mer : ce dispositif est clos pour tout achat réalisé depuis le 1er janvier 2025 (service-public.gouv.fr, fiche F31151, 2026). Les calculateurs « Pinel outre-mer 2026 » encore en ligne ne s’appliquent à aucun achat nouveau. Si vous détenez déjà un Pinel, lisez notre guide Pinel outre-mer, à lire avant toute décision.
Les taux qu’un simulateur Girardin doit afficher, et leur année
La réduction se calcule sur le montant hors taxes de l’investissement, diminué des aides publiques. Les taux ci-dessous concernent les investissements réalisés en 2025, tous secteurs, hors production d’énergie renouvelable.
| Mode d’investissement | Guadeloupe, Martinique, La Réunion | Guyane, Mayotte |
|---|---|---|
| Exploitation directe | 38,25 % | 45,9 % |
| Location, rétrocession de 66 % | 45,3 % | 54,36 % |
| Location, rétrocession de 56 % | 44,12 % | 52,95 % |
| Énergie renouvelable (direct / 66 % / 56 %) | 45,9 % / 54,36 % / 52,95 % | 53,55 % / 63,42 % / 61,77 % |
Source : DGFiP, Brochure pratique IR 2026, tableau 4.
Méfiez-vous d’un outil qui affiche des « taux 2026 » différents. Le projet de loi de finances pour 2026 prévoyait de baisser cette aide ; l’Assemblée nationale a rejeté la mesure le 13 novembre 2025, par 242 voix contre 1 (Outre-mer la 1ère, 2025). Nous n’avons vérifié aucun nouveau barème depuis : un simulateur qui en affiche un doit citer son texte.
Une société à l’impôt sur les sociétés relève d’autres textes : article 217 undecies pour le Girardin IS, article 244 quater W pour le CIOP. Pour ces montages, consultez notre dossier sur le Girardin.
Année d’imputation, report sur 5 ans, prélèvement à la source : le calendrier que les simulateurs taisent
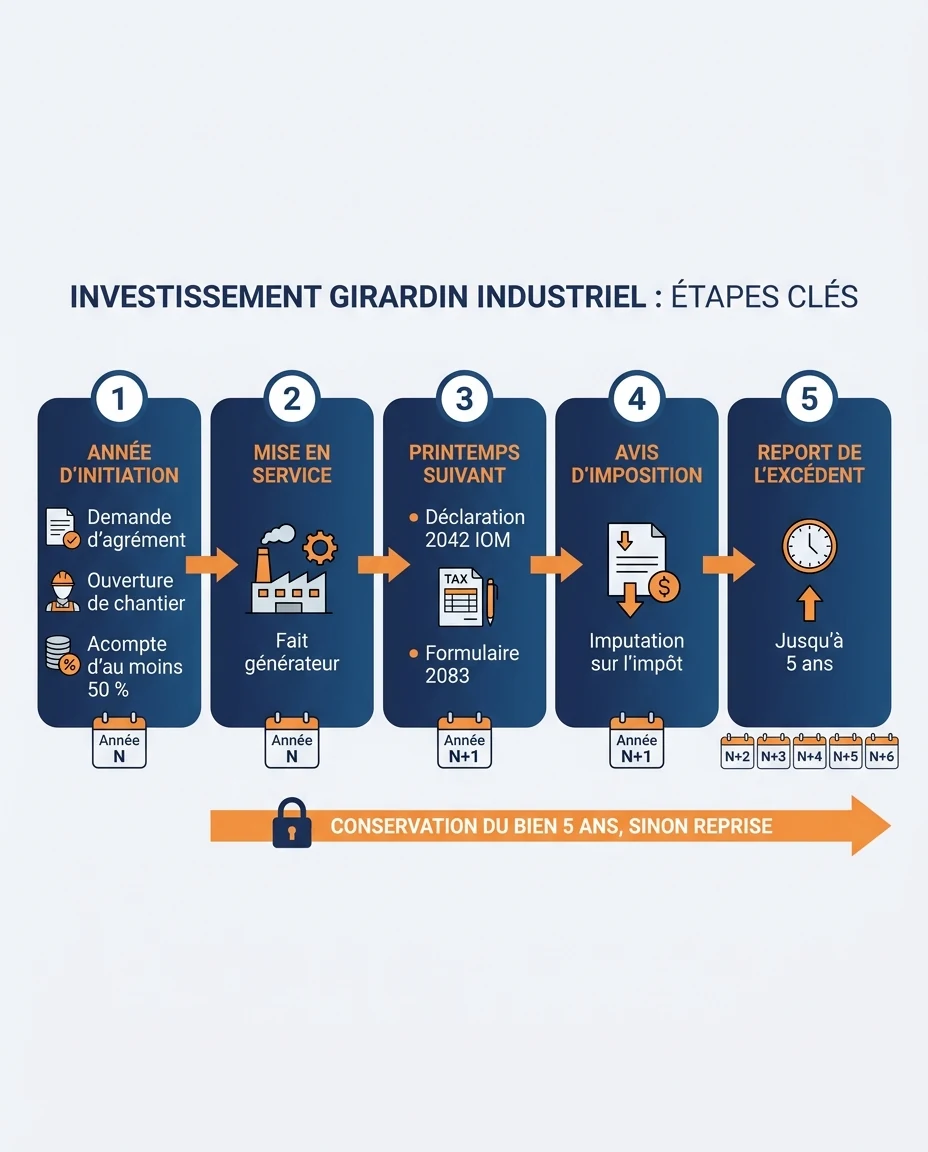
La plupart des outils affichent un montant, rarement une date. Or le fait générateur de la réduction 199 undecies B est la mise en service du bien, ou l’achèvement des fondations pour un immeuble (Brochure pratique IR 2026). La signature et le versement de l’apport ne déclenchent pas la réduction.
Prenez une hypothèse pédagogique. Vous signez en décembre 2026, mais le matériel n’est mis en service qu’en février 2027. La réduction s’impute alors sur l’impôt de 2027. Vous la déclarez au printemps 2028 sur la déclaration 2042 IOM. L’investissement doit aussi être déclaré par voie électronique sur le formulaire n° 2083 (article 242 sexies du CGI). L’avis de l’été 2028 en tiendra compte, bien après votre apport.
🖥️ Ce que montre le simulateur
- Une réduction « de l’année »
- Un gain calculé sur l’apport
- Aucune date de mise en service
📅 Ce que vit votre trésorerie
- Apport versé à la signature
- Imputation sur l’impôt de l’année de mise en service
- Déclaration 2042 IOM au printemps suivant
Report : ce qui se reporte et ce qui se perd
L’excédent de réduction 199 undecies B se reporte sur les cinq années suivantes. Les travaux de l’article 199 undecies A ne se reportent pas. La fraction annuelle d’un Pinel qui dépasse l’impôt dû n’est pas reportable non plus (service-public.gouv.fr, fiche F31151, 2026). Les reports restent soumis au plafonnement global de l’année où la réduction a été acquise.
L’avance de 60 % de janvier : ne comptez pas dessus par défaut
Une avance égale à 60 % de certaines réductions et certains crédits est versée en janvier, calculée sur l’avant-dernière année puis régularisée (article 1665 bis du CGI). La liste consultée cite l’emploi à domicile, les frais de garde, le Pinel et les travaux de l’article 199 undecies A. Nous n’avons pas vérifié qu’elle vise le Girardin industriel : un simulateur qui l’intègre doit citer sa base.
Visuel créé avec l’intelligence artificielle.
Vous résidez en Guadeloupe, en Martinique, à La Réunion, en Guyane ou à Mayotte : corriger un calcul pensé pour l’Hexagone
Les simulateurs commerciaux traitent rarement les résidents des DOM. Depuis l’imposition des revenus 2018, l’impôt des foyers domiciliés dans un département d’outre-mer bénéficie d’une réfaction (loi n° 2018-1317, article 16 ; CGI, article 197, I-3 ; BOFiP BOI-IR-LIQ-20-30-10, 2019).
30 % (plafond 2 450 €)
Réfaction pour un foyer domicilié en Guadeloupe, en Martinique ou à La Réunion
40 % (plafond 4 050 €)
Réfaction pour un foyer domicilié en Guyane ou à Mayotte
Cette réfaction diminue l’impôt dû, donc la réduction absorbable. Hypothèse pédagogique, limitée à la réfaction : l’impôt résultant du barème s’élève à 20 000 €. À Saint-Denis de La Réunion, 30 % donnerait 6 000 €, plafonnés à 2 450 € : l’impôt tombe à 17 550 €. À Mamoudzou, 40 % donnerait 8 000 €, plafonnés à 4 050 € : il tombe à 15 950 €. Ici, un outil pensé pour l’Hexagone surestime la capacité de 2 450 € ou de 4 050 €. Votre avis fait foi.
Les taux majorés de la Guyane et de Mayotte ne changent rien à ce plafond d’imputation. Si vous préparez un projet guyanais, notre parcours-type chiffré en Guyane montre comment raisonner le financement avant la fiscalité.
DROM ou COM : deux cartes fiscales différentes
Le régime 199 undecies B est ouvert dans les DOM, mais aussi à Saint-Martin, à Saint-Barthélemy, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Wallis-et-Futuna et dans les TAAF. Le Girardin logement social ne subsiste que dans les collectivités d’outre-mer. Dans les DOM, l’entreprise exploitante doit réaliser un chiffre d’affaires inférieur à 10 millions d’euros (Brochure pratique IR 2026). Un simulateur sérieux demande donc aussi le territoire du programme.
« Rentabilité » affichée, reprise, agrément : ce que le résultat ne garantit pas
Beaucoup de simulateurs affichent un ratio réduction ÷ apport. La formule utile est autre : gain net = réduction effectivement imputée − apport versé. Le mot « effectivement » porte tout le risque. Aucun outil ne garantit un niveau de gain, et nous n’en annonçons aucun.
Ce qu’un simulateur fait bien
- Appliquer un taux de réduction à une base hors taxes
- Comparer rapidement plusieurs montants d’apport
- Visualiser l’ordre de grandeur d’une capacité fiscale
- Préparer les questions à poser au monteur
Ce qu’il ne peut pas voir
- La date réelle de mise en service du bien
- La solidité de l’entreprise exploitante sur cinq ans
- L’obtention d’un agrément fiscal préalable
- L’évolution de votre impôt pendant la période de report
La réduction 199 undecies B suppose que l’investissement reste affecté à l’activité pendant 5 ans. Le délai passe à 15 ans pour les hôtels, résidences de tourisme, villages de vacances et navires de croisière. À défaut, la réduction est reprise l’année où la condition cesse d’être remplie (Brochure pratique IR 2026).
Un agrément préalable du ministre du Budget est notamment requis au-delà de 250 000 € par programme lorsque l’investisseur ne participe pas à l’exploitation, et pour tout programme supérieur à 1 000 000 €. Certains secteurs l’exigent aussi : transports, navigation de plaisance, agriculture, pêche, rénovation d’hôtels. Demandez le numéro d’agrément.
🚨 Point de vigilance : si l’exploitant cède ou cesse d’utiliser le bien avant la fin de la période de conservation, c’est vous qui subissez la reprise. Aucune simulation ne montre ce scénario : demandez par écrit comment le montage le traite.
Notre position : dimensionner sur l’impôt récurrent, pas sur le plafond de 18 000 €
Le conseil courant consiste à « remplir » le plafonnement global. Il se casse sur un point : le plafond est une limite, pas un objectif. Dimensionner sur 18 000 € avec un impôt récurrent plus faible, c’est compter sur le report. Or ce report s’arrête après cinq ans. Un départ en retraite ou une baisse de revenus suffit à laisser une partie de la réduction inutilisée.
Nous préférons partir de l’impôt que vous paierez chaque année. La capacité restante peut servir un projet patrimonial : un bien locatif piloté sur la durée. C’est ainsi qu’une structuration adaptée peut permettre, à terme, de viser 0 € d’impôt tout en construisant un patrimoine solide.
Contre-vérifier avec impots.gouv.fr : la grille des 7 contrôles avant de signer
L’outil public ne choisit pas un montage pour vous. Il permet de tester un résultat avec le moteur de la DGFiP, votre dernier avis sous la main.
1. Ouvrir le simulateur de l’impôt 2026 sur les revenus 2025
Il se trouve dans la rubrique « Simulateurs » d’impots.gouv.fr. Choisissez le modèle complet : c’est lui qui couvre les investissements dans les DOM-COM.
2. Reproduire votre situation sans investissement
Saisissez revenus, parts, crédits et réductions déjà acquis. Notez l’impôt obtenu.
3. Ajouter les montants de la 2042 IOM fournis par le monteur
Exigez les montants par case, pas un simple total.
4. Comparer les deux impôts
L’écart mesure l’avantage calculé par l’outil public. Comparez-le au chiffre commercial.
5. Confronter l’écart à la Brochure pratique IR 2026
Nous n’avons pas vérifié comment l’outil applique chaque plafond. Relisez les fiches sur le plafonnement global et sur le plafonnement des réductions outre-mer, puis demandez une explication écrite pour tout écart.
Les 7 contrôles à exiger de tout simulateur
- Il part de votre impôt net, pas de votre revenu ni de votre TMI.
- Il retire vos réductions déjà acquises et compte vos crédits dans le plafond de 10 000 €.
- Il applique les trois étages : impôt de l’année, article 199 undecies D, puis 10 000 € et 18 000 € sur la fraction non rétrocédée.
- Il indique l’année de mise en service et le report possible sur cinq ans.
- Il demande votre domicile fiscal et applique la réfaction DOM le cas échéant.
- Il mentionne conservation, reprise, agrément et formulaire 2083.
- Il ne propose aucun dispositif fermé et date ses taux.
Appliquez la même grille à notre outil. Si vous passez par le simulateur Mouvement Lyannaj, traitez son résultat comme un point de départ, puis validez-le avec nos équipes. Plus de 450 investisseurs accompagnés nous ont appris une chose : la bonne décision naît rarement d’un seul chiffre.
Gardez enfin le risque législatif en tête : ces aides relèvent aussi du cadre européen des aides d’État, dont le règlement (UE) n° 651/2014. Tout ce qui précède s’entend sous réserve de modifications législatives.
Questions fréquentes
Les simulateurs de défiscalisation outre-mer en ligne sont-ils fiables ?
Ils donnent un ordre de grandeur, rarement un montant exact. Leur fiabilité dépend des données qu’ils demandent. Contre-vérifiez toujours avec le simulateur officiel d’impots.gouv.fr, modèle complet.
Dans un simulateur Girardin, faut-il saisir mon revenu, ma TMI ou mon impôt ?
Votre impôt. Une réduction s’impute sur l’impôt dû ; la TMI ne sert que pour une déduction du revenu. Partez de l’impôt avant réductions et crédits de votre dernier avis, puis retirez vos autres réductions.
Ma réduction Girardin peut-elle dépasser mon impôt ? Que devient l’excédent ?
Oui. L’excédent de la réduction 199 undecies B se reporte sur les cinq années suivantes, puis il est perdu (Brochure pratique IR 2026). Le montant restant figure sur votre dernier avis d’imposition.
Le crédit d’impôt pour emploi à domicile réduit-il ma capacité à défiscaliser en outre-mer ?
Oui, par le plafonnement global. Le crédit occupe l’enveloppe de 10 000 €, reprise dans celle de 18 000 €. Dans notre hypothèse, 4 000 € de crédit retirent environ 9 091 € de réduction Girardin possible (4 000 ÷ 0,44).
En quelle année vais-je réellement voir l’avantage Girardin sur mon impôt ?
L’année de mise en service du bien, pas celle de la signature. Vous la déclarez au printemps suivant sur la 2042 IOM. Votre avis d’imposition suivant en tient compte.
J’habite en Martinique ou à La Réunion : un simulateur conçu pour la métropole est-il valable pour moi ?
Pas sans correction. Votre impôt bénéficie d’une réfaction de 30 % dans la limite de 2 450 €, donc votre capacité est plus faible. En Guyane et à Mayotte, la réfaction atteint 40 % dans la limite de 4 050 €.
Peut-on encore simuler un Pinel outre-mer en 2026 ?
Non, pour un nouvel achat. Le Pinel outre-mer est clos pour tout achat réalisé depuis le 1er janvier 2025 (service-public.gouv.fr, fiche F31151). Seuls les investissements antérieurs continuent de produire leur réduction.
« Le montant de l’impôt résultant de l’application des dispositions précédentes est réduit de 30 %, dans la limite de 2 450 €, pour les contribuables domiciliés dans les départements de la Guadeloupe, de la Martinique et de la Réunion ; cette réduction est égale à 40 %, dans la limite de 4 050 €, pour les contribuables domiciliés dans les départements de la Guyane et de Mayotte […] »
— Code général des impôts, article 197, I-3 (Légifrance, version en vigueur en 2026)
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement ni un conseil fiscal personnalisé. Les exemples chiffrés sont des hypothèses pédagogiques. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital et de reprise de l’avantage fiscal. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en septembre 2026 — sous réserve de modifications législatives.