
Le capital est déjà là. C’est la compétence qui manque.
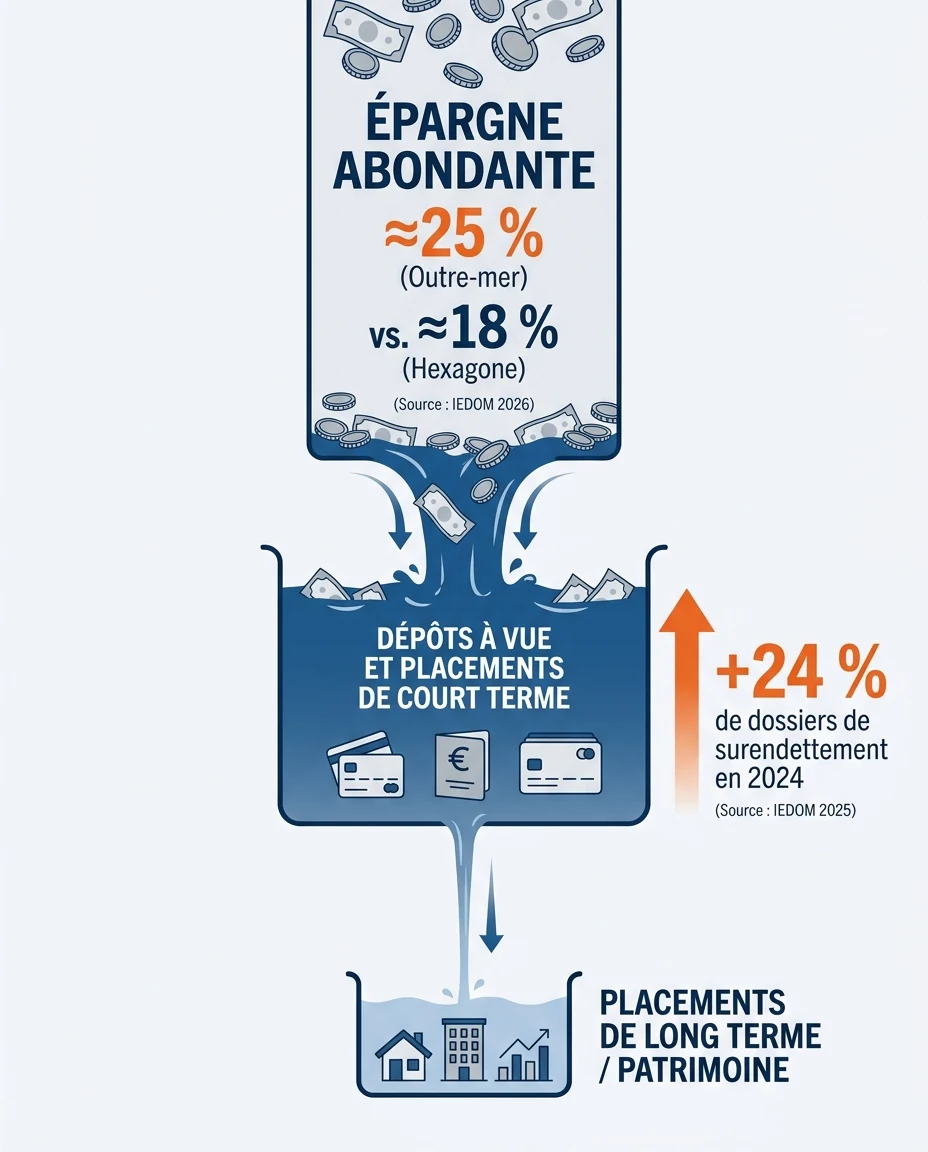
Les ménages des Antilles et de Guyane épargnent nettement plus que dans l’Hexagone — de l’ordre de 25 % contre 18 % selon l’IEDOM (2026) — mais cette épargne dort en dépôts à vue pendant que les dossiers de surendettement bondissent de 24 % en un an. Ce n’est pas un problème d’argent.
- Le paradoxe ultramarin : beaucoup d’épargne, peu d’investissement
- Culture financière : ce que la Banque de France mesure vraiment
- La hiérarchie des compétences que tout le monde inverse
- Rendement brut, net, net-net : l’écart qui décide de tout
- Effet de levier, capacité d’emprunt et inclusion financière
- Fiscalité outre-mer 2026 : ce qui a disparu, ce qui existe
- Guyane et Mayotte : investir là où l’information publique est rare
- L’asymétrie d’information, et où se former gratuitement
- Questions fréquentes
Deux investisseurs regardent le même appartement, au même prix. Le premier voit un loyer et un rendement annoncé. Le second voit une taxe foncière, des charges non récupérables, un mois de vacance locative, une provision pour travaux, un coût du crédit et un régime fiscal. Ils signeront le même acte — pas le même patrimoine dans dix ans. L’écart ne tient pas au montant investi, mais à l’éducation financière de celui qui décide.
Nous traitons donc ici l’éducation financière comme un actif : le seul de votre portefeuille qui ne se déprécie pas, ne se saisit pas, se réutilise sur l’opération suivante — et se transmet. Avant d’identifier le territoire qui correspond à votre profil et de calculer votre capacité d’emprunt avant la banque, il faut savoir lire une opération. La plupart des contenus font l’inverse : ils vendent un dispositif fiscal d’abord. Nous avons d’ailleurs expliqué pourquoi les dispositifs de facilitation et leurs limites deviennent une béquille plutôt qu’un levier.
Au programme : ce que mesurent les enquêtes Banque de France et OCDE, les cinq compétences à acquérir avant un premier achat, un calcul complet du brut au cash-flow, le paysage fiscal outre-mer 2026, les cas guyanais et mahorais — et où apprendre gratuitement.
Le paradoxe ultramarin : beaucoup d’épargne, peu d’investissement
Voici le fait qui devrait ouvrir toute discussion sur l’investissement outre-mer, et qu’aucune page commerciale ne cite. Selon l’IEDOM (Institut d’émission des départements d’outre-mer), en janvier 2026, le taux d’épargne des ménages est plus élevé outre-mer que dans l’Hexagone : de l’ordre de 25 % aux Antilles et en Guyane, contre 18 %.
Le problème est ailleurs : cette épargne est constituée principalement de dépôts à vue et de placements de court terme, beaucoup moins de placements de moyen et long terme. Pendant ce temps, l’IEDOM relevait en mars 2025 que 3 249 dossiers de surendettement avaient été déposés en 2024 auprès des commissions d’outre-mer dont il assure le secrétariat, soit +24 % sur un an.
≈ 25 %
Taux d’épargne aux Antilles et en Guyane, contre ≈ 18 % dans l’Hexagone (IEDOM, 2026)
+24 %
Dépôts de dossiers de surendettement outre-mer en 2024 (IEDOM, 2025)
45 %
Part des crédits conso dans la dette des ménages surendettés (IEDOM, 2025)
51 %
Ménages surendettés sans capacité de remboursement (IEDOM, 2025)
La composition de cette dette est parlante : 45 % de crédits à la consommation, 22 % de crédits immobiliers, 16 % de charges courantes, pour 96,5 millions d’euros (+30 % sur un an) et un endettement médian hors immobilier de 17 986 euros (IEDOM, enquête typologique 2024). Contre-intuitif : le taux de dépôt reste inférieur outre-mer — 188 pour 100 000 habitants de 15 ans et plus, contre 245 dans l’Hexagone. Dans un contexte social plus difficile, cela signale un moindre recours au dispositif, donc un problème d’information.
ℹ️ Ce que ces chiffres disent réellement : les ménages ultramarins ne manquent pas de discipline d’épargne. Ce qui manque, c’est le passage de l’épargne de précaution au placement de long terme — une compétence, pas une question de revenu.
« Le taux d’épargne des ménages est plus élevé outre-mer que dans l’Hexagone, de l’ordre de 25 % aux Antilles françaises et en Guyane contre 18 % dans l’Hexagone ; cette épargne abondante reste toutefois constituée principalement de dépôts à vue et de placements de court terme. »
— IEDOM, intervention d’Ivan Odonnat, « Filières économiques d’avenir dans les Outre-mer », 29 janvier 2026
Culture financière : ce que la Banque de France mesure vraiment
On parle de « littératie financière » sans jamais citer les données. Elles existent : la Banque de France administre le questionnaire construit par l’OCDE / INFE. Enquête de juin 2023, plus de 2 000 personnes — le score global de culture financière des Français de 18 ans et plus s’établit à 12,45 / 20, contre 12,17 / 20 en 2021. Une enquête CSA pour la Banque de France, en janvier 2026, porte cette note à 12,82 / 20. La France se situe 14e sur 39 pays (OCDE/INFE, 2023).
Le détail est instructif : les connaissances stagnent (4,61/7 contre 4,58/7 en 2021), l’attitude progresse de 2,22/4 à 2,35/4 et le comportement de 5,37/9 à 5,49/9. Le point faible est donc ce que l’on fait de son argent, pas ce que l’on en sait — la dimension même qui décide d’un investissement réussi ou raté.
Complément utile : selon le baromètre de l’épargne et de l’investissement de l’AMF (2025), environ 73 % des épargnants français privilégient des produits sans risque, l’intérêt déclaré pour l’immobilier remontant à 15 % (+5 points sur un an). Une majorité accepte donc une érosion lente et certaine de son pouvoir d’achat plutôt qu’un risque compris. Ce n’est pas de la prudence : la prudence consiste à savoir évaluer un risque avant de le prendre.
La hiérarchie des compétences que tout le monde inverse
L’erreur la plus répandue, encouragée par la quasi-totalité des contenus en ligne : choisir un dispositif fiscal avant de savoir lire une opération. Chez Mouvement Lyannaj, l’approche consiste à transformer votre fiscalité en patrimoine — mais un dispositif appliqué à une opération mal calculée accélère une perte. La fiscalité amplifie ce qui existe, dans les deux sens.
1 — Lire son propre budget
Reste à vivre, épargne de précaution, taux d’endettement, encours de crédits à la consommation — lesquels pèsent 45 % de la dette des ménages surendettés outre-mer (IEDOM, 2025). Un projet locatif ne se construit pas au-dessus d’un crédit conso non soldé.
2 — Calculer une rentabilité jusqu’au bout
Rendement brut, puis net de charges, puis net-net après fiscalité et coût du crédit. Un seul décrit la réalité.
3 — Modéliser un cash-flow, pas un rendement
Le rendement est un ratio, le cash-flow est ce qui entre ou sort de votre compte chaque mois. Savoir quel effort l’opération exige, et pouvoir le tenir sur la durée du prêt.
4 — Comprendre son financement
Capacité d’emprunt, taux d’endettement, effet de levier, assurance emprunteur, garanties. Voir le guide du crédit immobilier DOM-TOM et le guide exhaustif du montage de dossier.
5 — Connaître le cadre fiscal, et qui vous parle
Revenus fonciers ou BIC, amortissement, plafonds de loyer et de ressources, règles de non-cumul — pour savoir quoi demander et détecter une réponse floue. Et surtout : comment est rémunéré celui qui vous conseille.
Les 9 chiffres à connaître avant de signer un compromis
- Prix tout compris : net vendeur + frais d’acte + garantie + dossier + travaux.
- Loyer réellement pratiqué dans l’immeuble — pas celui de la plaquette.
- Taxe foncière de l’année en cours (à demander, pas à estimer).
- Charges de copropriété, et la part non récupérable sur le locataire.
- Assurance propriétaire non occupant, garantie loyers impayés éventuelle.
- Vacance attendue, en semaines par an, pas en pourcentage vague.
- Provision annuelle travaux et entretien — un bien vieillit, sous climat tropical aussi.
- Coût de la gestion à distance, et mensualité de crédit assurance incluse.
- Régime fiscal retenu et impôt estimé sur les loyers, prélèvements sociaux compris.
Si l’un de ces nombres manque, l’opération n’est pas évaluable : un rendement calculé sur des données incomplètes n’est qu’une intuition habillée en pourcentage.
Rendement brut, net, net-net : l’écart qui décide de tout
« Pourquoi mon rendement réel est-il très inférieur au rendement annoncé ? » La réponse tient en une phrase : le rendement annoncé est presque toujours brut, calculé avant tout ce qui coûte de l’argent.
📄 Rendement brut
- Loyer annuel ÷ prix d’acquisition × 100
- Ignore taxe foncière, charges non récupérables, vacance
- Ignore travaux, gestion, impôt et coût du crédit
- Utile pour trier, jamais pour décider
🎯 Rendement net-net
- Loyers réellement encaissés, vacance déduite
- Moins taxe foncière, charges, assurance, provision travaux
- Moins frais de gestion et impôt sur les loyers
- Le seul nombre sur lequel on engage 20 ans
L’ordre de grandeur communiqué par Mouvement Lyannaj est une rentabilité de 10 % brut indicatif minimum — les mots « brut » et « indicatif » sont là pour une raison.
| Ligne de calcul (hypothèse pédagogique) | Montant annuel | Effet cumulé |
|---|---|---|
| Prix d’acquisition tout compris (frais inclus) | 120 000 € | Base de calcul |
| Loyer facial : 1 000 € / mois | + 12 000 € | Rendement brut : 10,0 % |
| Vacance locative : 1 mois par an | − 1 000 € | 11 000 € encaissés |
| Taxe foncière | − 1 100 € | 9 900 € |
| Charges non récupérables + assurance PNO | − 900 € | 9 000 € |
| Gestion locative (≈ 7 % des loyers encaissés) | − 770 € | 8 230 € |
| Provision travaux et entretien (≈ 5 % des loyers) | − 550 € | Net de charges : 7 680 € → 6,4 % |
| Crédit : 120 000 € sur 20 ans, taux à partir de 3,8 %, assurance incluse | − 8 940 € | Cash-flow avant impôt : − 1 260 € / an |
⚠️ Hypothèse pédagogique : ces paramètres illustrent une méthode de calcul. Ils ne correspondent à aucun bien réel, ne constituent ni une offre ni une prévision, et ne préjugent d’aucun résultat. Seuls le taux « à partir de 3,8 % » et la référence « 10 % brut indicatif » sont des données Mouvement Lyannaj ; remplacez le reste par vos chiffres.
Dans cette hypothèse pédagogique, une opération affichant 10 % brut retombe à 6,4 % net de charges et se traduit par un effort d’épargne d’environ 105 € par mois, avant impôt. Ce n’est pas un mauvais investissement — un effort modéré face à un capital qui se constitue par le remboursement du prêt peut être rationnel. Mais c’est un investissement différent de celui que le mot « 10 % » laisse imaginer.
Le régime fiscal modifie ensuite la dernière ligne : en location meublée, l’amortissement comptable réduit la base imposable des loyers, ce qui n’existe pas en location nue au réel classique — voir les statuts LMNP et LMP en outre-mer. Le régime se choisit après le calcul, jamais avant.
Effet de levier, capacité d’emprunt et inclusion financière
L’effet de levier est le seul avantage structurel de l’immobilier sur la plupart des autres classes d’actifs : une banque vous prête, vos locataires remboursent une partie du prêt. Vous mobilisez votre capacité d’emprunt, pas seulement votre épargne. Mais il joue dans les deux sens : positif tant que le rendement net dépasse le coût du crédit, négatif dès l’inverse — il amplifie alors la perte comme il amplifiait le gain.
🚨 Les quatre situations où le levier se retourne : (1) la vacance dépasse durablement l’hypothèse retenue ; (2) des travaux non provisionnés surviennent ; (3) le rendement a été calculé sur un loyer jamais atteint ; (4) l’investisseur doit revendre au mauvais moment sur un marché peu liquide. Dans les trois premiers cas, la mensualité, elle, ne bouge pas.
D’où l’importance de l’amont bancaire : taux d’endettement, reste à vivre, nature des revenus et structure de l’épargne conditionnent l’accès au crédit. Un financement jusqu’à 110 % sous conditions existe dans certaines configurations, mais ce n’est ni un droit ni un standard : cela s’examine au cas par cas. Voir notre méthode pour monter un dossier de crédit que les banques acceptent, le panorama des banques présentes dans les DOM-TOM et le détail des garanties et sûretés exigées.
ℹ️ Inclusion financière et accès au crédit : emprunter suppose une relation bancaire établie, sans incident récent. Or l’IEDOM relève que Mayotte affiche le plus faible taux de bancarisation de l’outre-mer et se situe au bas des classements pour le surendettement, les incidents bancaires et le droit au compte (baromètre de l’inclusion financière, 2026). L’inclusion financière détermine matériellement qui peut emprunter.
Fiscalité outre-mer 2026 : ce qui a disparu, ce qui existe
Beaucoup de pages positionnées sur la défiscalisation outre-mer sont périmées : elles restent organisées autour d’un dispositif clos.
⚠️ Attention au Pinel Outre-Mer : le dispositif a pris fin le 31 décembre 2024 : il est clos pour tout achat réalisé à compter du 1er janvier 2025, et aucun investissement postérieur à cette date n’ouvre droit à l’avantage fiscal (economie.gouv.fr et ministère chargé du Logement, 2025). Les contribuables ayant investi avant conservent leur avantage jusqu’au terme de leur engagement, sous réserve des conditions de location et des plafonds de loyer et de ressources. Si l’on vous propose encore un « programme Pinel Outre-Mer », c’est un signal d’alerte : lisez notre article dédié au Pinel Outre-Mer avant toute décision.
| Cadre 2026 | Référence juridique | À vérifier avant tout engagement |
|---|---|---|
| Statut fiscal du bailleur privé (dit « Jeanbrun » / « Relance logement ») | Article 47 de la loi de finances pour 2026, codifié à l’article 31 du Code général des impôts | Logement acquis avant fin 2028, destiné à la location nue à titre de résidence principale ; amortissement déductible des revenus fonciers, au taux annuel compris entre 3 % et 5,5 % selon les caractéristiques du logement et son affectation (intermédiaire, social, très social). Point capital : pour un même logement, le cumul de cet amortissement avec un avantage fiscal pour investissement outre-mer n’est pas possible. |
| Crédit d’impôt pour investissements productifs neufs outre-mer (CIOP) | Article 244 quater W du CGI ; commentaires au BOFiP (BOI-BIC-RICI-10-160) | Conditions d’éligibilité, investissements concernés, obligations déclaratives et de conservation — à lire sur Légifrance et au BOFiP, pas sur une plaquette. Notre page présente le CIOP. |
| Girardin logement social | Article 199 undecies C du CGI | Avantage fiscal à l’impôt sur le revenu au titre du financement de logements sociaux outre-mer. Conditions d’éligibilité — notamment territoriales et de calendrier — à vérifier article en main sur Légifrance : les résumés commerciaux ne sont pas toujours à jour. Notre présentation : le Girardin immobilier. |
Nous ne publions volontairement ni taux « spécifiques outre-mer », ni plafonds au mètre carré, ni pourcentages de crédit d’impôt glanés sur des pages commerciales : ces chiffres circulent sans être corroborés par Légifrance ou le BOFiP. Assumer une donnée manquante est plus utile qu’un nombre séduisant et faux.
✅ La règle d’ordre : on calcule l’opération d’abord, on choisit le cadre fiscal ensuite. Un dispositif ne rattrape jamais une opération médiocre — il en modifie la fiscalité, pas la demande locative. Pour dégrossir vos hypothèses, vous pouvez simuler votre projet de défiscalisation. Sous réserve de modifications législatives.
Guyane et Mayotte : investir là où l’information publique est rare
Ces deux territoires sont soit absents des contenus grand public, soit réduits à un slogan. Les données publiques disent quelque chose de plus nuancé, et de plus exigeant.
Guyane : une croissance réelle, mais pas celle qu’on vend
Selon l’INSEE, la population de la Guyane est estimée à 292 400 habitants au 1er janvier 2025, avec une croissance moyenne de 1,2 % par an entre 2015 et 2025 (+32 500 habitants). Point rarement mentionné : depuis 2018, le solde migratoire est déficitaire — la croissance repose sur l’excédent des naissances sur les décès. Dynamique réelle, portée par Cayenne, Saint-Laurent-du-Maroni et Kourou, mais qui ne ressemble pas aux promesses de doublement de population lues ailleurs : un investisseur formé investit sur la démographie mesurée. Pour approfondir : le marché immobilier guyanais.
Mayotte : densité, jeunesse, et un accès bancaire plus difficile
Le recensement exhaustif de l’INSEE établit la population de Mayotte à 323 153 habitants au 1er janvier 2026, la densité passant de 690 habitants au km² en 2017 à 860 en 2026, dans un territoire où le logement collectif est quasi absent — Mamoudzou, Koungou et Dembéni concentrant l’essentiel de la pression. Les estimations de population bien plus élevées qui circulent parfois sont contredites par ce recensement.
Deux données conditionnent la réalité opérationnelle d’un investissement à Mayotte : l’inclusion financière, déjà citée, et la maîtrise de l’écrit. Selon l’INSEE (Insee Analyses Mayotte n° 38, enquête de septembre 2022 à mars 2023, publiée en avril 2025), 61 % des 18-64 ans résidant à Mayotte rencontrent des difficultés à l’écrit en langue française, soit environ 89 000 personnes, dont 58 % avec des difficultés fortes — contre 41 % en Guyane, 17 % à La Réunion, 16 % en Guadeloupe, 13 % en Martinique et 10 % dans l’Hexagone.
ℹ️ Pourquoi cela concerne un investisseur : bail, quittance, décompte de charges, mise en demeure, dossier bancaire — tout l’investissement locatif repose sur l’écrit. Un territoire où l’accès à l’écrit et à la banque est plus difficile n’est pas « sans potentiel » : c’est un territoire où la qualité de l’accompagnement local pèse davantage — un coût à intégrer au calcul.
Le contexte, sans le romantiser : les taux de pauvreté monétaire restent très supérieurs à la moyenne nationale — 77 % à Mayotte et 53 % en Guyane, contre 14,4 % au niveau national (INSEE Première n° 1804, données 2017), ce qui pèse sur la solvabilité locative. La Cour des comptes, dans son rapport sur le logement dans les DROM, relève un foncier constructible rare et cher et des coûts de construction supérieurs à ceux de l’Hexagone.
Nous ne publierons ni prix au mètre carré à Cayenne ou à Mamoudzou (les estimations divergent fortement, sans référence notariale ou DVF datée), ni taux de vacance locative par territoire, faute de source INSEE datée. Sur ces points, l’ADIL locale, les Notaires de France et l’INSEE sont vos interlocuteurs. Pour comparer avec un marché mieux documenté : notre analyse du marché réunionnais pour 2026 et notre page sur le 101e département.
L’asymétrie d’information, et où se former gratuitement
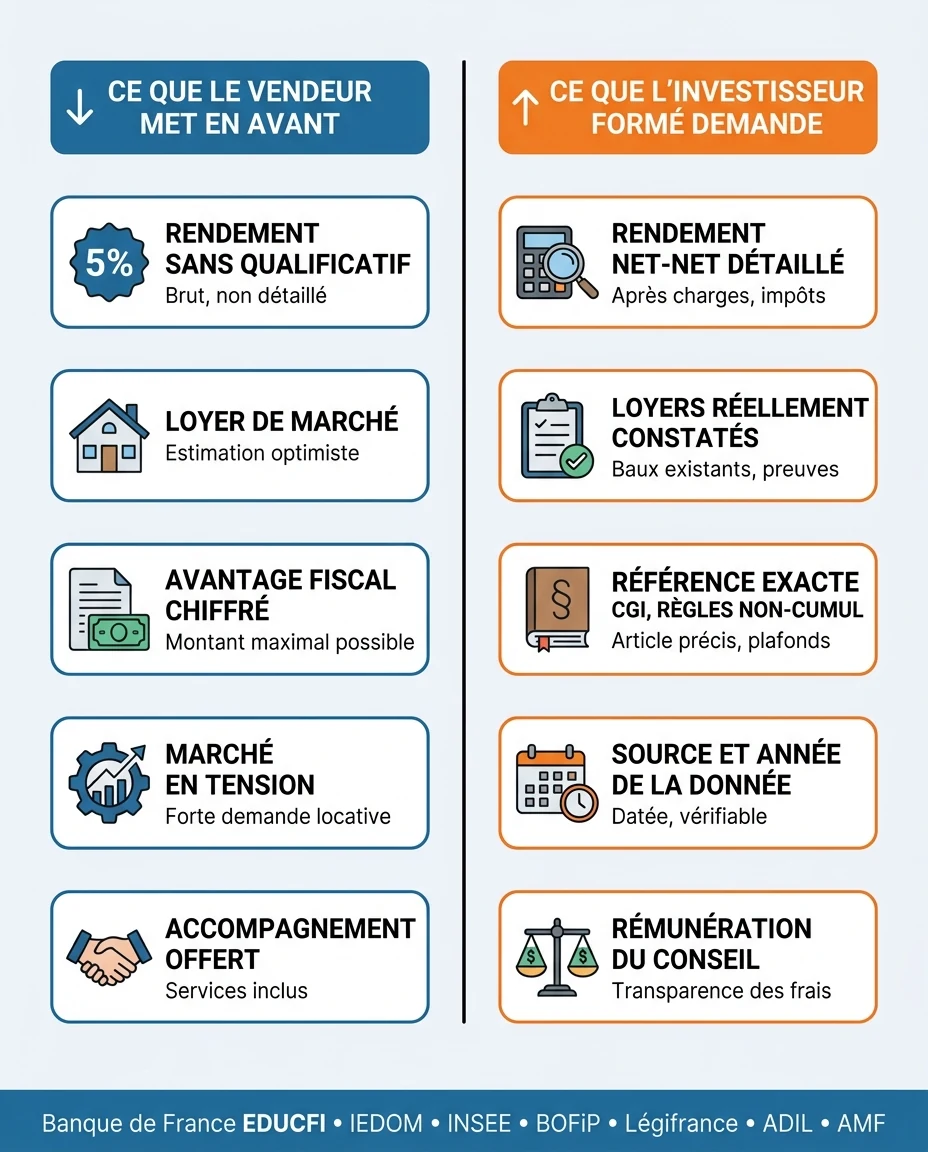
Voici la raison économique n°1 pour laquelle l’éducation financière est rentable, et elle n’est presque jamais nommée : dans une transaction immobilière, l’information n’est pas également répartie. Le promoteur connaît son stock et ses marges, l’apporteur d’affaires connaît sa commission, vous connaissez une plaquette. Cette asymétrie se paie — en prix d’achat, en rendement, en liquidité à la revente. La compétence est la seule protection disponible.
| Ce que le vendeur met en avant | Ce que l’investisseur formé demande |
|---|---|
| Un « rendement » sans qualificatif | Le brut, le net de charges et le net-net, ligne par ligne |
| Un loyer « de marché » | Les loyers réellement constatés dans l’immeuble |
| Un avantage fiscal chiffré | La référence légale exacte (CGI, BOFiP) et les règles de non-cumul |
| « Marché en forte tension » | La source, l’année et le périmètre géographique |
| Un accompagnement « offert » | Qui le rémunère, et à quel niveau |
| Des perspectives de plus-value | La liquidité à la revente |
Où apprendre gratuitement, avec des sources fiables
Il existe une infrastructure publique d’éducation financière, gratuite et largement ignorée. La stratégie nationale d’éducation économique, budgétaire et financière (EDUCFI) existe depuis 2016, la Banque de France en étant l’opérateur national ; l’IEDOM la déploie par délégation dans les DOM ainsi qu’à Saint-Martin, Saint-Barthélemy et Saint-Pierre-et-Miquelon : Passeport EDUCFI en 4e, Semaine de l’éducation financière en mars, formations au Service Militaire Adapté (SMA), Journées nationales d’action contre l’illettrisme avec l’ANLCI.
Vos sources gratuites, par besoin
- Bases budgétaires : le portail « Mes questions d’argent » (Banque de France / EDUCFI).
- Économie ultramarine : publications et baromètres de l’IEDOM, et de l’IEOM (Pacifique).
- Démographie, revenus, logement, pauvreté : l’INSEE et ses Insee Analyses régionales.
- Droit fiscal : Légifrance pour le CGI, le BOFiP pour la doctrine, service-public.fr.
- Logement, baux, diagnostics : l’ADIL de votre département, gratuite et neutre, et les Notaires de France.
- Épargne, arnaques, surendettement : l’AMF et l’ACPR (listes noires) ; la Banque de France, les commissions de surendettement, le fichier central des chèques (FCC), le droit au compte.
- Logement outre-mer : Cour des comptes, Délégation sénatoriale aux outre-mer, ministère chargé des Outre-mer.
Nous citons ces ressources publiques plutôt que des formations payantes : une partie du marché de la « formation à l’investissement » monétise l’ignorance qu’elle prétend combler. L’accompagnement professionnel garde sa valeur sur l’exécution, la négociation et le suivi local — pas sur des notions que l’État publie gratuitement.
L’actif qui ne se déprécie pas — et qui se transmet
Un bien s’use, se démode, subit un aléa climatique. Une compétence ne s’amortit pas comptablement, ne se saisit pas, ne se dévalue pas avec l’inflation, et se réutilise sur l’opération suivante. Surtout, elle se transmet — point qui résonne outre-mer, où beaucoup de familles connaissent des situations d’indivision successorale bloquée : un bien détenu par de nombreux héritiers, sans arbitrage possible, parfois pendant des décennies. Transmettre un bien sans transmettre la compétence pour le gérer, c’est souvent transmettre un conflit. C’est aussi une raison de prendre la diversification patrimoniale au sérieux : concentrer tout son patrimoine sur un seul bien, dans une seule commune, est un risque rarement accepté en connaissance de cause.
Ce que l’éducation financière apporte réellement
- Écarter vite les opérations qui ne tiennent pas
- Négocier sur des chiffres vérifiés, pas sur une impression
- Un dossier bancaire mieux accueilli
- Détecter un conflit d’intérêts avant la signature
- Une compétence réutilisable et transmissible
Ce qu’elle ne fait pas — points de vigilance
- Elle ne supprime ni le risque de marché, ni la vacance, ni les aléas climatiques
- Elle ne remplace pas un conseiller fiscal ou patrimonial
- Elle ne compense pas l’absence d’un réseau local fiable à distance
- Elle ne garantit aucun rendement : aucune compétence ne rend un investissement sans risque
- Elle ne protège pas du risque législatif : les dispositifs évoluent
Questions fréquentes
Faut-il vraiment se former avant d’investir, ou le conseiller de la banque suffit-il ?
Un conseiller bancaire évalue votre capacité à rembourser, pas la qualité de l’opération. Deux analyses distinctes, et la seconde reste à votre charge.
Quelles compétences financières minimales avant un premier achat locatif ?
Savoir calculer un rendement net-net et un cash-flow mensuel, connaître son taux d’endettement et son reste à vivre, lire une taxe foncière et un décompte de charges. Le reste s’apprend en avançant.
Pourquoi mon rendement réel est-il très inférieur au rendement annoncé ?
Parce qu’il est presque toujours brut : il ignore la vacance, la taxe foncière, les charges non récupérables, les travaux, la gestion et l’impôt. Demandez le détail ligne par ligne.
J’ai de l’épargne qui dort sur mon livret : est-ce vraiment un problème ?
Une épargne de précaution disponible est indispensable. Ce qui pose question, c’est l’épargne excédentaire laissée durablement en dépôt à vue — phénomène que l’IEDOM (2026) relève précisément outre-mer. La bonne question est : combien garder disponible, et pourquoi ?
Le Pinel Outre-Mer est terminé : que reste-t-il en 2026 pour investir dans les DROM ?
Le paysage 2026 s’organise autour du statut fiscal du bailleur privé (article 47 de la loi de finances pour 2026, article 31 du CGI), du CIOP (article 244 quater W) et du Girardin logement social (article 199 undecies C). Faites vérifier votre éligibilité avant tout engagement.
Comment savoir si le conseiller qui me propose un programme est payé par le promoteur ?
Posez la question par écrit : « comment êtes-vous rémunéré sur cette opération, et par qui ? ». Une réponse claire est un bon signe, une réponse évasive en est un autre.
Investir en Guyane ou à Mayotte depuis l’Hexagone ou un autre DOM, est-ce réaliste ?
Oui, à condition de disposer d’un relais local fiable pour les visites, la mise en location et l’entretien : c’est la variable qui décide. Contactez nos équipes pour une lecture adaptée.
Où apprendre gratuitement, avec des sources fiables plutôt que des vidéos de coachs ?
Le portail « Mes questions d’argent » de la Banque de France (EDUCFI), les publications de l’IEDOM, l’INSEE pour les données locales, le BOFiP pour la fiscalité, l’ADIL pour le logement.
Le capital est là — l’IEDOM le mesure. Ce qui manque, c’est la compétence qui transforme une épargne dormante en patrimoine construit : un rendement qui ne dépend ni des taux, ni du marché, ni d’un dispositif susceptible de disparaître à la prochaine loi de finances. Mouvement Lyannaj accompagne cette démarche avec 15 ans d’expérience réseau local et 450+ investisseurs accompagnés.
📞 Parler à un Expert Mouvement Lyannaj →
⚠️ Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement au sens de l’article L.541-1 du Code monétaire et financier. Les exemples chiffrés sont des hypothèses pédagogiques et ne préjugent d’aucun résultat. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Les références fiscales citées (articles 31, 244 quater W et 199 undecies C du Code général des impôts, article 47 de la loi de finances pour 2026) doivent être vérifiées sur Légifrance et au BOFiP avant tout engagement. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.