
Ce que vous devez regarder le 5 du mois, et ce qui peut attendre décembre
Un bien outre-mer ne se pilote pas avec une liste de ratios recopiée d’un blog métropolitain. Il se pilote avec un rituel daté, des sources officielles ultramarines et des seuils qui déclenchent une décision.
- Pourquoi un tableau de bord ultramarin ne se lit pas comme un tableau de bord métropolitain
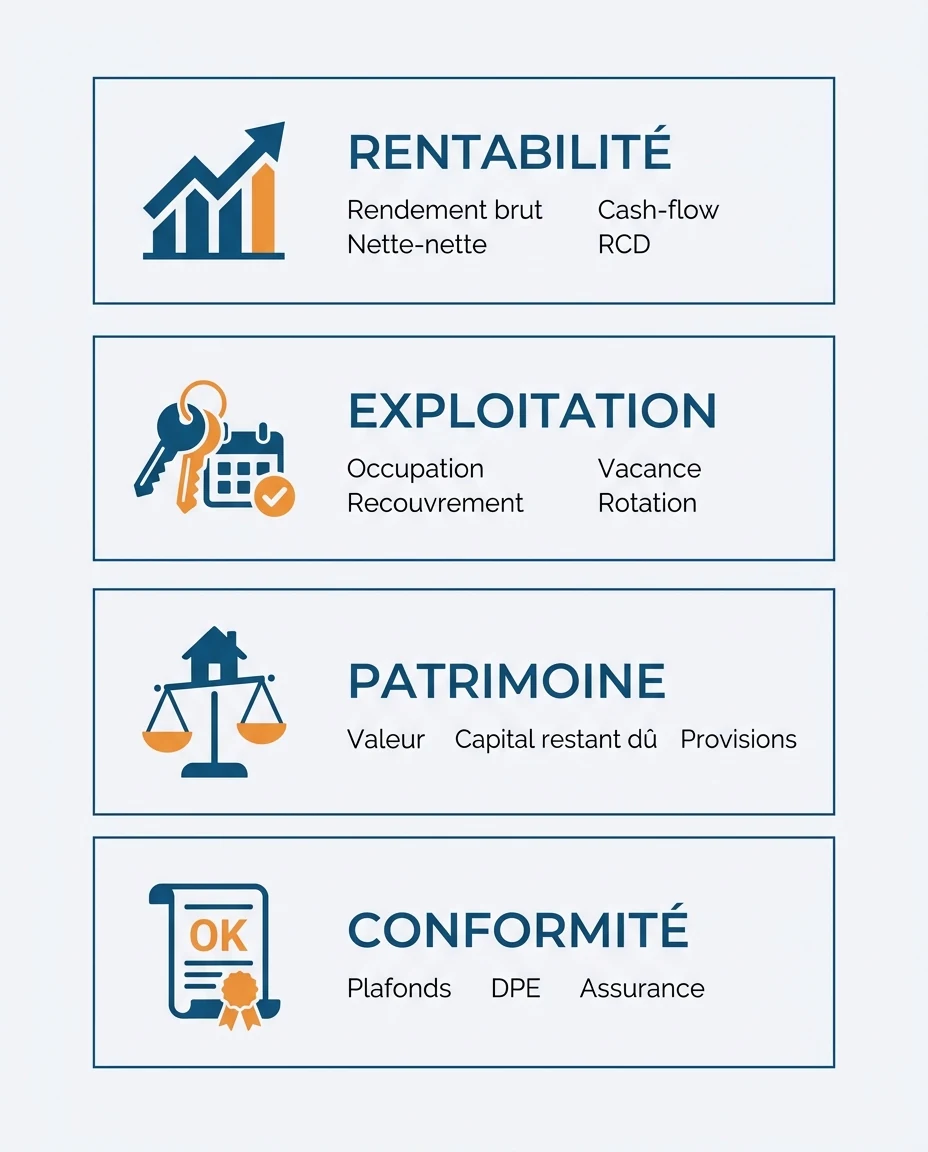
- Bloc 1 — Rentabilité : du rendement brut à la rentabilité nette-nette
- Bloc 2 — Exploitation : occupation, vacance, recouvrement, rotation
- Bloc 3 — Patrimoine : valeur du bien, dette restante, provisions
- Bloc 4 — Conformité : le bloc que presque personne ne suit
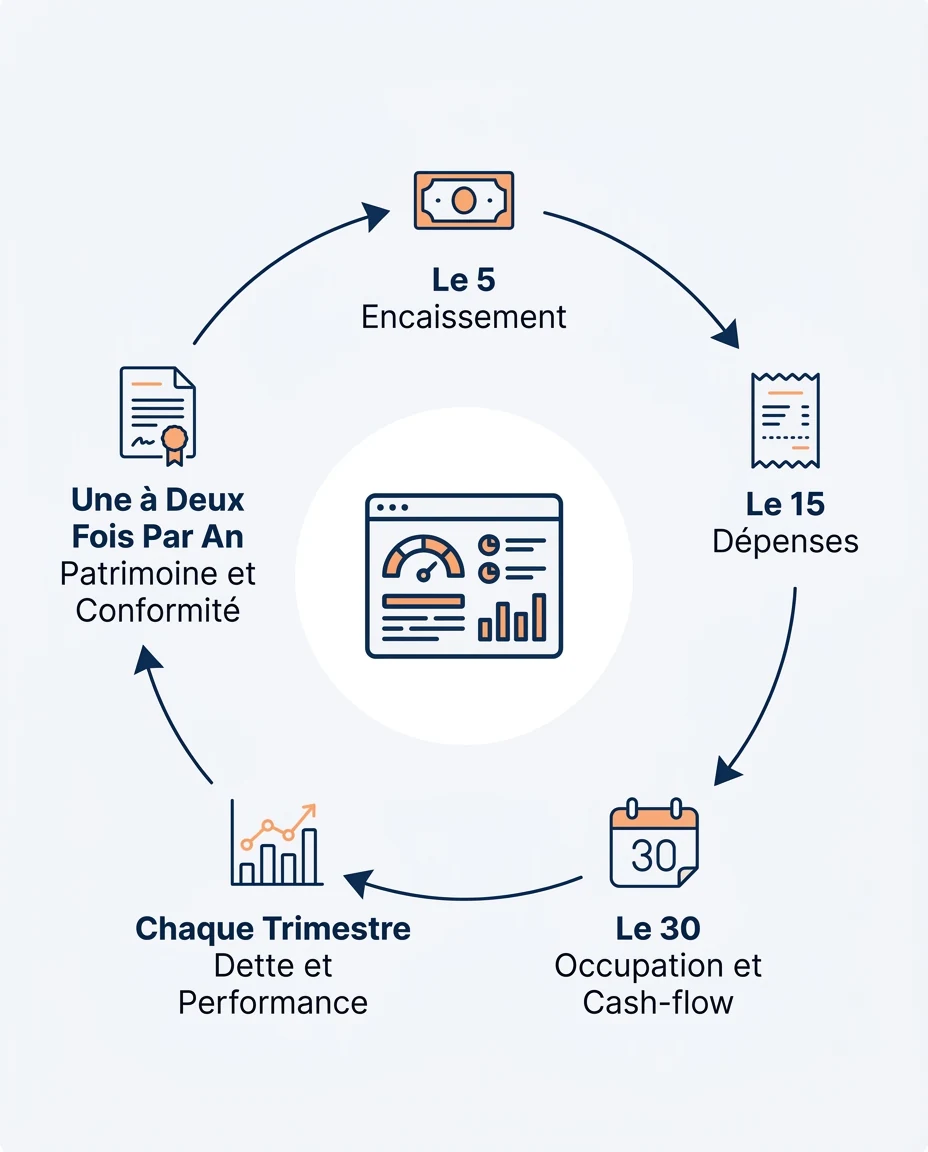
- Le rituel : le 5, le 30, le trimestre, l’année
- Seuils d’alerte : à partir de quelle valeur faut-il agir ?
- Lire ses KPI dans le bon contexte territorial, avec le bon outil
- Questions fréquentes
Le contenu consacré à l’investissement outre-mer souffre d’une asymétrie étrange. D’un côté, des dizaines de pages expliquent comment acheter : quel territoire, quel dispositif, quel financement. De l’autre, des articles génériques listent les indicateurs de performance locative — rendement brut, TRI, cash-flow — sans jamais quitter le référentiel métropolitain. Entre les deux, un vide : personne ne dit à un propriétaire ultramarin ce qu’il doit regarder ce mois-ci, où trouver la donnée officielle de comparaison sur son territoire, et à partir de quel seuil agir. C’est l’objet de ce dossier. Si votre projet est encore en construction, notre analyse des opportunités, risques et stratégies pour investir à La Réunion en 2026 et notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent en sont les deux préalables naturels.
Le tableau de bord n’est pas un gadget d’investisseur avancé : c’est ce qui transforme un achat en actif piloté, et ce qui rend possible la suite. Un banquier qui étudie votre deuxième financement regarde moins vos revenus que votre capacité à documenter la performance réelle du premier bien. Le suivi mensuel est donc le carburant de votre trajectoire patrimoniale — la manière la plus concrète de transformer votre fiscalité en patrimoine plutôt que de subir des revenus mal structurés. Si vous hésitez encore sur le régime d’exploitation, notre dossier sur les statuts LMNP, LMP et l’optimisation fiscale du meublé outre-mer éclaire un choix qui conditionne la moitié des lignes de votre tableau.
Au programme : quatre blocs d’indicateurs (rentabilité, exploitation, patrimoine, conformité), pour chacun la source officielle ultramarine de comparaison, un seuil d’alerte et l’action à déclencher, puis un rituel daté qui répartit le travail entre le mois, le trimestre et l’année. Sans rendement promis, sans benchmark inventé.
Pourquoi un tableau de bord ultramarin ne se lit pas comme un tableau de bord métropolitain
ℹ️ Le saviez-vous ? Dans les DROM, la révision annuelle du loyer est interdite pour les logements classés F ou G au DPE, pour les baux signés ou renouvelés depuis le 1er juillet 2024 — une date postérieure à celle de la métropole, fixée au 24 août 2022 (source : service-public.gouv.fr, fiche « Fixation et révision du loyer », vérifiée le 6 juin 2025). Un calendrier décalé qu’aucun tableur métropolitain n’intègre.
Cinq réalités rendent trompeur un pilotage « copié-collé » de la métropole. La première est la vacance : là où un mois de creux relève de l’accident en zone tendue métropolitaine, certains segments ultramarins connaissent une vacance plus structurelle. Le seul chiffre solide et daté disponible concerne le parc social guyanais : 5,8 % de vacance en 2024, dont 4,0 % de vacance structurelle (plus de trois mois), contre 2,3 % au niveau national et 2,9 % en moyenne dans les DROM (source : INSEE, Bilan économique 2024 – Guyane, publié le 26 juin 2025). Il ne s’extrapole pas au parc privé, mais donne l’ordre de grandeur d’écart que votre seuil d’alerte doit intégrer.
La deuxième est le coût réel des charges : entre octroi de mer, délais d’approvisionnement, disponibilité de la main-d’œuvre et transport, une ligne « travaux » calibrée sur une grille hexagonale sous-estime presque toujours la réalité — les prix à la consommation ont d’ailleurs progressé de 3,0 % en Guyane en 2024 (INSEE). La troisième est climatique : la saison cyclonique impose un calendrier de vigilance et pèse sur le coût comme sur les conditions d’assurance en zone Cat-Nat. La quatrième est la saisonnalité — haute et basse saison touristique, calendriers scolaires décalés, hémisphères opposés entre Antilles et océan Indien. La cinquième est la rareté des données publiques sur le parc locatif privé ultramarin : ni vacance, ni délai de relocation, ni taux de recouvrement de référence par territoire. Assumer ce manque vaut mieux qu’inventer une moyenne rassurante.
« Un indicateur sans source de comparaison n’est pas un indicateur : c’est un chiffre. Ce qui rend un tableau de bord pilotable, ce n’est pas la formule, c’est la référence à laquelle on la confronte. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Bloc 1 — Rentabilité : du rendement brut à la rentabilité nette-nette
Le premier bloc répond à une question simple : ce bien gagne-t-il de l’argent ? Trois niveaux de lecture s’emboîtent, et les confondre est l’erreur la plus fréquente — celle qui rend les rendements affichés en ligne incomparables entre eux.
Les trois étages du rendement
Le rendement locatif brut rapporte les loyers annuels au coût total de revient (prix, frais, travaux initiaux) : il sert à trier des opportunités, jamais à décider. La rentabilité nette déduit les charges réelles — taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant (PNO) et garantie loyers impayés, honoraires de gestion, provision pour travaux, vacance provisionnée. La rentabilité nette-nette retire enfin l’impôt et les prélèvements sociaux réellement supportés, qui dépendent de votre régime : revenus fonciers, location meublée non professionnelle ou SCI.
💡 Bon à savoir : sur des configurations rigoureusement analysées, la rentabilité peut atteindre 10 % brut indicatif minimum, tous territoires et tous profils confondus. Ce repère n’est ni une promesse ni une moyenne de marché : c’est un seuil de sélection à l’achat, calculé sur des loyers constatés. Une fois le bien en portefeuille, ce n’est plus le brut que vous pilotez, mais les deux étages du dessous.
Exemple de calcul — hypothèse pédagogique, chiffres fictifs
Les paramètres ci-dessous forment une hypothèse de travail volontairement simplifiée, destinée à montrer l’enchaînement des calculs. Ils ne représentent aucun bien réel ni aucun territoire, et doivent être remplacés par vos propres montants.
| Ligne (hypothèse pédagogique) | Montant annuel | Calcul |
|---|---|---|
| Coût de revient total (prix + frais + travaux) | 180 000 € | Base de tous les ratios |
| Loyers encaissés (1 500 €/mois) | 18 000 € | Rendement brut : 10,0 % |
| Charges : taxe foncière 1 200 €, copropriété 900 €, PNO + garantie loyers impayés 800 €, gestion 8 % 1 440 €, provision travaux 1 % 1 800 €, vacance un mois 1 500 € | 7 640 € | Revenu net d’exploitation : 10 360 € |
| Rentabilité nette | 5,76 % | 10 360 / 180 000 |
| Impôt et prélèvements sociaux (hypothèse) | 1 900 € | Variable selon le régime |
| Rentabilité nette-nette | 4,70 % | 8 460 / 180 000 |
| Annuité de crédit (900 €/mois) | 10 800 € | RCD : 0,96 (10 360 / 10 800) |
| Cash-flow avant impôt | − 440 € | Soit ≈ − 37 €/mois |
L’enseignement compte plus que les chiffres : un bien peut afficher un rendement brut à deux chiffres et produire un cash-flow mensuel négatif, c’est-à-dire un effort d’épargne. Ce n’est pas forcément un problème, c’est un choix de trajectoire — à condition de l’avoir mesuré. Le ratio de couverture de dette condense la question : sous 1, l’exploitation ne finance pas seule l’emprunt.
Un quatrième indicateur mérite une place, mais annuelle : le taux de rendement interne (TRI), qui intègre l’effet de levier du crédit, les flux de trésorerie et la valeur de revente estimée. Il n’a aucun sens recalculé chaque mois. Pour un meublé de tourisme, aux revenus irréguliers par nature, notre guide pour calculer la rentabilité d’une location saisonnière dans les DOM-TOM détaille les retraitements préalables.
Bloc 2 — Exploitation : occupation, vacance, recouvrement, rotation
Le bloc rentabilité photographie un résultat ; le bloc exploitation explique pourquoi il évolue. C’est le bloc réellement mensuel, celui où une dégradation se voit plusieurs mois avant d’apparaître dans le rendement.
Taux d’occupation et taux de vacance locative
Le taux d’occupation mesure la part de la période où le bien est loué. Son miroir, le taux de vacance locative, doit être scindé en deux : la vacance frictionnelle (quelques semaines entre deux locataires) et la vacance structurelle, au-delà de trois mois, qui signale un problème de prix, d’état ou d’emplacement. C’est la distinction que retient l’INSEE dans ses bilans économiques régionaux.
Source : INSEE, Bilan économique 2024 – Guyane, publié le 26 juin 2025. Données du parc locatif social, non transposables au parc privé, mais révélatrices de l’écart entre un territoire ultramarin et la moyenne nationale.
Délai de relocation, recouvrement et rotation
Trois indicateurs complètent le bloc. Le délai de relocation — jours écoulés entre l’état des lieux de sortie et l’entrée du locataire suivant — est le meilleur thermomètre de la tension locative de votre micro-secteur : deux dates dans une colonne. Le taux de recouvrement des loyers détecte les impayés avant le contentieux. Le taux de rotation des locataires se lit sur douze mois glissants : chaque rotation coûte une remise en état, une vacance et souvent des honoraires de relocation.
✅ Réflexe utile : mesurez le taux de recouvrement sur les loyers appelés, jamais sur les loyers théoriques du bail. La différence paraît minime jusqu’à la première régularisation de charges ou au premier congé en cours de mois — c’est exactement là que naissent les écarts inexpliqués d’un tableur mal construit.
En meublé touristique, le vocabulaire change mais la logique reste : le taux de remplissage remplace le taux d’occupation, le revenu par nuitée disponible remplace le loyer mensuel, et la lecture se fait en saison glissante. Nos guides sur la location saisonnière aux Antilles et à La Réunion détaillent ces calendriers, inversés d’un bassin à l’autre.
Bloc 3 — Patrimoine : valeur du bien, dette restante, provisions
Ce bloc ne bouge presque pas d’un mois sur l’autre, ce qui explique qu’on l’oublie. C’est pourtant lui qui détermine votre capacité à refinancer, à arbitrer ou à enchaîner une deuxième opération.
Trois lignes suffisent. Le capital restant dû, relevé chaque trimestre : c’est la part de patrimoine réellement constituée. La valeur vénale estimée, réévaluée une à deux fois par an — une estimation mensuelle n’a aucune signification statistique. Et la provision pour travaux, ligne de trésorerie et non ligne comptable, dont l’insuffisance est la première cause de blocage face à un sinistre ou à une décision d’assemblée générale.
Où trouver des prix fiables et officiels dans les DOM
C’est la faille commune à toutes les pages qui listent des KPI : elles ne disent jamais où chercher la donnée de référence. Outre-mer, les sources primaires existent et sont accessibles.
| Indicateur à comparer | Source officielle à consulter | Fréquence de mise à jour utile |
|---|---|---|
| Prix de vente constatés | Chambre des notaires de votre territoire (La Réunion, chambres interdépartementales de Guyane et de Martinique), immobilier.notaires.fr, indices Notaires-INSEE | Semestrielle |
| Transactions détaillées, prix au m² par secteur | Base DV3F exploitée par le CEREMA | Annuelle |
| Vacance, parc locatif, démographie, prix | Bilans économiques régionaux de l’INSEE | Annuelle |
| Conjoncture, climat des affaires, besoins en logements | Rapports annuels IEDOM (DROM) et IEOM (Pacifique) ; SDES, ministère de la Transition écologique | Annuelle |
| Obligations du bailleur, plafonds, révision | service-public.gouv.fr, ADIL de votre département, Légifrance, BOFiP-Impôts | À chaque bail |
La réévaluation annuelle prend une heure : relever les ventes comparables publiées par votre chambre des notaires locale, ajuster selon l’état et l’étage, noter la fourchette. À La Réunion, la note de conjoncture de la Chambre des notaires de novembre 2025 indiquait une progression de 4 % pour les appartements anciens et de 5 % pour les appartements neufs en 2025, alors que les maisons anciennes stagnaient — un écart entre segments qu’aucune moyenne territoriale ne restitue.
⚠️ Vigilance sur les estimations en ligne : les prix au m² des moteurs d’estimation automatique reposent sur des modèles dont la fiabilité s’effondre là où les transactions sont rares — soit la plupart des communes ultramarines. Un chiffre trop précis sur un marché peu profond est plus suspect qu’un chiffre absent : confrontez-le à une source notariale ou à DV3F avant de l’inscrire dans votre tableau.
Le capital restant dû se lit aussi comme un indicateur de capacité future : les banques accordent une attention croissante à la qualité de suivi du bien déjà détenu, et la liquidité du marché de revente entre directement dans l’équation — un point que développe notre analyse pour choisir entre Réunion, Martinique et Guadeloupe selon votre profil d’investisseur.
Bloc 4 — Conformité : le bloc que presque personne ne suit
C’est l’angle mort le plus coûteux : un bien peut afficher un excellent taux d’occupation et faire perdre un avantage fiscal acquis, parce qu’un plafond n’a pas été vérifié à temps ou qu’un diagnostic a expiré. Ce bloc se suit une à deux fois par an, mais figure dans le tableau toute l’année.
Vous portez un investissement Pinel engagé avant 2025 ?
🚨 Mise en garde : le dispositif Pinel est clos — plus aucun investissement locatif Pinel n’est possible depuis le 1er janvier 2025 (source : service-public.gouv.fr, fiche « Investissement locatif Pinel » F31151, vérifiée le 11 mars 2026). Toute page proposant encore un « Pinel outre-mer 2026 » diffuse une information périmée. En revanche, si vous avez engagé une opération avant la clôture, vos obligations courent toujours : engagement de location d’au minimum 6 ans (ou 9 ans selon l’option retenue), dans le respect des plafonds de loyers et de ressources des locataires pendant toute la durée d’engagement. Avant toute décision, lisez notre article complet consacré au Pinel Outre-Mer.
Pour ces opérations en cours, quatre valeurs doivent figurer dans votre tableau et être revérifiées chaque année, car elles sont actualisées annuellement.
12,21 à 14,46 €
Plafonds de loyer par m² outre-mer en 2026 (service-public.gouv.fr, fiche F31151)
33 105 €
Plafond de ressources 2026, personne seule dans les DOM (service-public.gouv.fr)
1er juillet 2024
Dans les DROM, révision du loyer interdite pour un logement classé F ou G depuis cette date (service-public.gouv.fr, fiche F1310)
10 ans
Validité d’un DPE établi depuis le 1er juillet 2021, à jour à la signature du bail (service-public.gouv.fr, fiche DPE)
DPE, révision de loyer et indice de référence
Le calendrier du DPE est le deuxième piège. Les diagnostics réalisés entre le 1er janvier 2018 et le 30 juin 2021 ne sont plus valables depuis le 1er janvier 2025 ; ceux établis depuis le 1er juillet 2021 restent valables dix ans (source : service-public.gouv.fr, fiche « Diagnostic de performance énergétique », vérifiée le 1er janvier 2026). Chaque DPE porte un numéro d’identification enregistré auprès de l’ADEME : notez-le avec sa date d’expiration, c’est la ligne la moins coûteuse à tenir et la plus pénible à découvrir trop tard.
Troisième ligne : l’indexation. La révision annuelle suppose une clause au bail et s’appuie sur l’indice de référence des loyers (IRL). Mais pour un logement classé F ou G dont le bail a été signé ou renouvelé depuis le 1er juillet 2024 dans les DROM, elle est interdite, indépendamment de l’IRL. Une passoire thermique n’est donc pas seulement un problème de valeur à la revente : c’est un loyer figé, donc une rentabilité qui s’érode avec l’inflation.
Complétez par les échéances d’assurance : couverture propriétaire non occupant, garantie loyers impayés et — spécificité ultramarine — conditions applicables en zone cyclonique, où intervient le régime Cat-Nat. Nous ne publions aucun coût moyen, faute de source officielle consolidée pour le parc privé ultramarin : faites réexaminer votre contrat chaque année et intégrez la prime réelle, franchise comprise, dans votre rentabilité nette.
Le rituel : le 5, le 30, le trimestre, l’année
C’est ici que se joue la différence entre une liste de ratios et un tableau de bord : un indicateur n’existe que s’il a une date de mise à jour. Voici la cadence recommandée pour un patrimoine de un à cinq biens ultramarins — assez légère pour être tenue, assez serrée pour détecter une dérive.
Le 5 du mois — l’encaissement
Une seule question : le loyer est-il arrivé ? Vous rapprochez l’encaissé de l’appelé et mettez à jour le taux de recouvrement. Un retard isolé se traite par un appel ; un deuxième mois consécutif déclenche la procédure du contrat de gestion ou la garantie loyers impayés. Cinq minutes, la ligne la plus rentable du tableau.
Le 15 du mois — les sorties
Saisie des dépenses : charges de copropriété, artisan, assurance, honoraires de gestion, et vérification que la provision pour travaux est alimentée. Sans cette discipline, le cash-flow de fin d’année est reconstitué de mémoire, donc faux.
Le 30 du mois — l’occupation et le cash-flow
Clôture : jours loués sur jours disponibles, statut du bail, congé éventuel, délai de relocation en cours. Vous calculez le cash-flow réel (encaissements − décaissements − échéance de crédit) et le reportez sur une courbe de douze mois glissants. C’est la courbe, pas le chiffre du mois, qui alerte.
Chaque trimestre — la dette et la performance
Relevé du capital restant dû, calcul du ratio de couverture de dette, rentabilité nette sur douze mois glissants. C’est aussi le rendez-vous avec votre gestionnaire : impayés, travaux, décisions d’assemblée générale.
Une à deux fois par an — patrimoine et conformité
Réévaluation de la valeur vénale sur données notariales locales, calcul du TRI, revue du bloc conformité (plafonds d’une opération engagée avant 2025, validité du DPE, assurances, IRL), arbitrage fiscal avec votre conseil. Idéalement après la publication de la conjoncture locale.
Checklist mensuelle du propriétaire bailleur outre-mer
- Loyer encaissé rapproché du loyer appelé, taux de recouvrement à jour
- Dépenses saisies, provision pour travaux alimentée
- Jours loués / jours disponibles reportés, délai de relocation suivi si vacance
- Cash-flow du mois placé sur la courbe de douze mois glissants
- Échéances repérées : charges, assurance, taxe foncière, fin de bail
- Avant et pendant la saison cyclonique : couverture d’assurance et mise en sécurité vérifiées
Point de méthode déterminant : ne comparez jamais un mois au précédent, mais au même mois de l’année passée. Outre-mer, la saisonnalité touristique, le calendrier scolaire local et la saison cyclonique déforment les séries au point de rendre la comparaison mois à mois activement trompeuse. Douze mois glissants et comparaison à N-1 : les deux seuls modes de lecture fiables.
Seuils d’alerte : à partir de quelle valeur faut-il agir ?
Les articles génériques s’arrêtent à la définition du ratio. Or un indicateur n’a d’utilité que s’il déclenche une décision. La grille ci-dessous est à calibrer avec votre gestionnaire selon votre territoire et votre segment : ce ne sont pas des normes officielles — il n’existe pas de benchmark public consolidé pour le parc locatif privé ultramarin — mais des repères de pilotage.
| Indicateur | Signal d’alerte | Action à déclencher |
|---|---|---|
| Taux de recouvrement | Loyer non encaissé au-delà de 10 jours | Relance écrite immédiate ; à deux mois consécutifs, activation de la garantie loyers impayés et saisine de l’ADIL |
| Délai de relocation | Plus de 60 jours sans candidature sérieuse | Réexamen du loyer, des photos et de l’annonce ; avis d’un professionnel local sur le positionnement |
| Vacance | Plus de 3 mois consécutifs (passage au structurel) | Diagnostic complet : état, DPE, équipement, concurrence du micro-secteur ; envisager des travaux ciblés |
| Cash-flow mensuel | Négatif 3 mois de suite, hors effet saisonnier connu | Analyse ligne à ligne des charges, renégociation gestion et assurance, étude d’un rachat ou allongement de crédit |
| Ratio de couverture de dette | Durablement inférieur à 1 | Arbitrage entre apport de trésorerie, changement de régime locatif ou renégociation bancaire |
| Rentabilité nette | Recul de plus d’un point sur douze mois glissants | Identifier la cause dominante — charges, vacance ou fiscalité : les trois n’appellent pas le même remède |
| Rotation des locataires | Plus d’un changement sur douze mois | Enquête sur la cause : niveau de loyer, réactivité de la gestion, confort d’usage |
| Classement DPE | Étiquette F ou G | Loyer non révisable dans les DROM (bail signé ou renouvelé depuis le 1er juillet 2024) : chiffrer les travaux, arbitrer rénovation ou cession |
| Valeur vénale | Décrochage durable face aux ventes notariales comparables | Distinguer effet de segment et problème propre au bien, puis étudier l’arbitrage patrimonial |
La question qui revient le plus souvent — « à partir de quand faut-il revendre ? » — n’a pas de réponse universelle, mais elle a une méthode. Un arbitrage se justifie quand deux signaux structurels se cumulent durablement : une vacance structurelle installée et un DPE bloquant l’indexation, ou un RCD sous 1 et un décrochage de la valeur. Un signal isolé appelle une correction, pas une cession — et toute revente doit intégrer la fiscalité de plus-value et la liquidité du marché local, souvent plus étroite qu’en métropole.
ℹ️ Le bon ordre : avant d’envisager une cession, épuisez les leviers d’exploitation. Un loyer réajusté, une annonce refaite, un changement de gestionnaire ou une remise en état ciblée corrigent la majorité des dérives, pour un coût sans commune mesure avec les frais et la fiscalité d’un arbitrage.
Lire ses KPI dans le bon contexte territorial, avec le bon outil
Un même taux de vacance ne raconte pas la même histoire à Cayenne, à Saint-Pierre ou à Mamoudzou. Votre tableau de bord doit être lu à la lumière de la conjoncture de votre territoire, jamais d’une moyenne nationale.
Guyane : la demande structurelle comme toile de fond
Le parc locatif social guyanais atteignait 21 762 logements en 2024, soit 3,6 % de croissance annuelle moyenne depuis 2019 contre 1,1 % au niveau national ; dans le même temps, 13 141 demandes de logement social étaient actives au 1er janvier 2024, en hausse de 30,4 % en quatre ans, et l’État a versé 35 millions d’euros de crédits de paiement au logement social (INSEE, Bilan économique 2024 – Guyane). La Préfecture de Guyane estimait en 2022 un besoin d’environ 45 000 logements à construire d’ici 2035, et l’indice IEDOM du climat des affaires s’y établit à 100,3 en moyenne annuelle 2025, contre 98,5 en 2024, avec un point haut de 105,0 en fin d’année (IEDOM, Rapport annuel économique 2025 – Guyane). Notre dossier sur le marché immobilier guyanais, dernière frontière de l’investissement outre-mer détaille ce que cette tension implique.
5,8 %
Vacance du parc locatif social guyanais en 2024, contre 2,3 % au niveau national (INSEE, Bilan économique 2024 – Guyane). Forte demande et vacance élevée peuvent coexister sur un même territoire.
La Réunion, Mayotte, Antilles : trois lectures différentes
À La Réunion, 2025 marque la fin de deux années de recul : les volumes de ventes de logements anciens progressent de 3 %, contre une reprise de l’ordre de 7 % au niveau national, tandis que les ventes d’appartements neufs et de terrains à bâtir ont été divisées par deux par rapport à 2023 (Chambre des notaires de La Réunion, note de conjoncture, novembre 2025). Plusieurs communes y dépassent 5 500 €/m² d’après la même note — Saint-Denis, Saint-Pierre, L’Étang-Salé, Saint-Leu, Saint-Paul : la valeur d’un bien y dépend davantage de sa commune et de son segment que du département.
À Mayotte, l’IEDOM décrit 2025 comme une année de transition, les conséquences du cyclone Chido de décembre 2024 continuant d’affecter une conjoncture portée par les chantiers de reconstruction (IEDOM, Rapport annuel économique 2025 – Mayotte) : vigilance renforcée sur la disponibilité des artisans, les délais de travaux et les conditions d’assurance, comme le détaille notre panorama pour investir à Mayotte, marché immobilier du 101e département. Aux Antilles, la dépendance au tourisme impose une lecture en saison glissante. Enfin, le SDES (ministère de la Transition écologique) indiquait en juin 2025 que les progressions les plus dynamiques du nombre de ménages à horizon 2030-2050 seraient observées en Guyane et à La Réunion parmi les DROM (hors Mayotte).
Tableur maison ou tableau de bord du gestionnaire ?
📊 Le tableur que vous tenez
- Vos lignes, vos seuils, vos règles de calcul
- Historique complet sur toute la durée de détention
- Présentable tel quel à un banquier ou à un expert-comptable
- Adapté de 1 à 5 biens ; exige une discipline mensuelle réelle
🏢 Le reporting du gestionnaire
- Données d’encaissement fiables, produites à la source
- Aucune saisie manuelle, vrai gain de temps à distance
- Limité à l’exploitation : ni fiscalité, ni dette, ni valeur
- Formats variables d’un mandat à l’autre, peu comparables
La réponse est hybride : le gestionnaire produit les données d’exploitation, vous tenez les blocs rentabilité, patrimoine et conformité. Colonnes minimales : mois, loyer appelé, loyer encaissé, charges détaillées, échéance de crédit, jours loués, jours disponibles, événements. Tout le reste se calcule. Notre guide sur la gestion locative à distance dans les DOM-TOM décrit la répartition des rôles à formaliser dès la signature du mandat.
Avantages et points de vigilance d’un pilotage par indicateurs
Avantages
- Dérives détectées des mois avant qu’elles n’apparaissent dans le résultat annuel
- Décisions prises sur des données constatées, jamais sur une impression
- Dossier bancaire nettement plus solide pour l’opération suivante
- Déclaration fiscale préparée en continu, pas reconstituée en urgence
- Dialogue plus précis avec le gestionnaire local
- Arbitrages fondés sur des seuils définis à froid
Points de vigilance
- Un tableau alimenté irrégulièrement produit des conclusions fausses : cinq lignes tenues valent mieux que vingt abandonnées
- Aucun benchmark public consolidé pour le parc locatif privé ultramarin : vos seuils restent des repères internes
- Comparaison mois à mois trompeuse sans correction de la saisonnalité et du calendrier cyclonique
- Risque de sur-réaction à un signal isolé, alors que seuls les signaux cumulés justifient un arbitrage
- Les indicateurs mesurent le passé : ils n’anticipent ni un aléa climatique ni une évolution législative
- Aucun tableau de bord ne remplace un conseil fiscal ou patrimonial qualifié
Un mot, enfin, sur le volet fiscal. Le régime d’imposition de vos revenus — revenus fonciers, LMNP, SCI — n’est pas figé, et son arbitrage déplace le dernier étage de votre rentabilité plus vite qu’une hausse de loyer. Les dispositifs ultramarins ont leur propre logique : régime LODEOM, dispositif Girardin issu de la loi du 21 juillet 2003 de programme pour l’outre-mer et codifié aux articles 199 undecies A, B et C du Code général des impôts, ou CIOP, en vigueur depuis 2025. Un dispositif successeur du Pinel a été introduit par la loi de finances pour 2026 : nous n’en publions aucun paramètre tant qu’il n’est pas vérifié sur Légifrance et au BOFiP. Notre simulateur dédié aux dispositifs outre-mer donne un premier ordre de grandeur, à valider avec votre conseil — sous réserve de modifications législatives.
Questions fréquentes
Quels sont les 5 indicateurs vraiment indispensables quand on n’a qu’un ou deux biens ?
Le taux de recouvrement des loyers, le cash-flow mensuel, le taux d’occupation, la rentabilité nette sur douze mois glissants et le capital restant dû. Ces cinq lignes tiennent dans un tableur simple. Le reste peut attendre le troisième bien.
Quelle différence entre rendement brut, net et net-net, et lequel regarder outre-mer ?
Le brut rapporte les loyers au coût total et sert seulement à trier. Le net déduit les charges réelles, le net-net y ajoute l’impôt et les prélèvements sociaux. Outre-mer, où charges et travaux pèsent lourd, seule la rentabilité nette-nette reflète votre situation réelle.
À partir de quel taux de vacance dois-je m’inquiéter ?
Le seuil pertinent n’est pas un pourcentage mais une durée : au-delà de trois mois consécutifs, la vacance devient structurelle et signale un problème de prix, d’état ou d’emplacement. Aucune moyenne officielle n’existe pour le parc privé ultramarin : calibrez votre seuil avec un professionnel de votre micro-secteur.
Mon opération Pinel a été engagée avant fin 2024 : que dois-je surveiller chaque année ?
Le dispositif étant clos depuis le 1er janvier 2025, il ne s’agit plus d’investir mais de sécuriser un engagement en cours. Trois choses : le plafond de loyer au m² applicable outre-mer, le plafond de ressources de votre locataire à son entrée, et la continuité de votre engagement de location de 6 ou 9 ans. Ces plafonds sont réactualisés chaque année sur service-public.gouv.fr — vérifiez-les avant toute relocation.
Puis-je augmenter le loyer d’un logement classé F ou G dans les DOM ?
Non. Dans les départements et régions d’outre-mer, la révision annuelle du loyer est interdite pour les logements classés F ou G au DPE, pour les baux signés ou renouvelés depuis le 1er juillet 2024 (source : service-public.gouv.fr). Chiffrez les travaux d’amélioration : c’est le seul moyen de débloquer l’indexation.
Faut-il piloter différemment une location saisonnière et une location nue ?
Oui. En saisonnier, on suit le taux de remplissage et le revenu par nuitée en saison glissante, avec une trésorerie capable d’absorber la basse saison. En location nue, le rythme mensuel du bail suffit. Dans les deux cas, comparez toujours au même mois de l’année passée.
Combien de temps faut-il pour relouer un bien dans les DOM ?
Aucune statistique publique consolidée ne le documente pour le parc privé ultramarin, et le délai varie fortement d’une commune à l’autre. Mesurez votre propre délai bien par bien, puis comparez-le d’une année sur l’autre. Un échange avec nos équipes permet de le confronter à la réalité de votre secteur.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. L’exemple de calcul présenté repose sur des paramètres fictifs, choisis à des fins pédagogiques, et ne préjuge d’aucun résultat réel. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.