
La structure décide avant le bien : ce que l’impôt sur les sociétés ouvre — et ferme — en Outre-Mer
Passer par une holding n’est pas un dispositif de défiscalisation. C’est une décision d’architecture qui donne accès à certains textes du Code général des impôts et en interdit mécaniquement d’autres.
- Une holding n’est pas un dispositif fiscal, c’est une architecture
- Ce que l’IS ouvre : articles 217 undecies et 244 quater W
- Ce que l’IS ferme : le dispositif d’amortissement de 2026
- Holding pure et SCI de location nue : le point aveugle
- Agrément, option irréversible et durées d’engagement croisées
- Le coût de sortie complet, que personne ne chiffre
- Guyane, Mayotte, Antilles : le cadre ne remplace pas le marché
- Atouts, vigilance et risque de reprise de l’avantage
- Questions fréquentes
Deux univers éditoriaux coexistent sans jamais se croiser. D’un côté, des pages très complètes sur le montage « holding + SCI à l’impôt sur les sociétés », rédigées comme si l’Outre-Mer n’existait pas. De l’autre, des pages « défiscalisation Outre-Mer » qui déroulent les dispositifs sans jamais poser la question de la structure de détention. Résultat : l’investisseur qui possède déjà une société, ou qui envisage d’en créer une pour porter une opération en Guyane, marché immobilier de la dernière frontière, ou à Mayotte, marché du 101ème département, ne trouve nulle part la réponse à sa question réelle.
Cette question est simple : ma structure de détention m’ouvre-t-elle ou me ferme-t-elle des portes fiscales Outre-Mer ? La réponse est asymétrique. Une société à l’impôt sur les sociétés accède au crédit d’impôt de l’article 244 quater W et à la déduction de l’article 217 undecies. Mais elle se ferme le mécanisme d’amortissement créé par l’article 47 de la loi de finances pour 2026, réservé aux revenus fonciers. Même logique d’arbitrage que pour l’investissement meublé en DOM-TOM (LMNP, LMP et optimisation fiscale) : le régime d’imposition conditionne tout le reste.
Nous traitons ici la holding pour ce qu’elle est : un choix d’architecture, pas un produit. Dispositifs accessibles, dispositifs fermés, agréments, durées d’engagement croisées et coût complet de la sortie — texte à l’appui, sans promesse chiffrée. L’objectif reste de transformer votre fiscalité en patrimoine, pas de courir après un avantage ponctuel.
Une holding n’est pas un dispositif fiscal, c’est une architecture
ℹ️ Le point de départ : aucun texte du Code général des impôts ne crée d’avantage réservé aux « holdings ». Ce qui change tout, ce n’est pas le nom de la structure, c’est son régime d’imposition et la nature de l’activité réellement exercée par l’entité qui exploite le bien.
La holding patrimoniale détient des participations et encaisse des dividendes. La holding animatrice conduit la politique du groupe et rend des services à ses filiales : enjeu majeur en transmission, mais elle ne crée aucun droit ultramarin par elle-même. La SCI à l’IS amortit le bâti, déduit ses charges réelles et taxe son résultat au barème de l’impôt sur les sociétés au lieu de faire remonter des revenus fonciers à ses associés. Ces briques s’empilent : une holding détenant des sociétés interposées, elles-mêmes propriétaires ou exploitantes des actifs. L’interposition n’est jamais neutre, car chaque texte ultramarin précise qui doit réaliser l’investissement, qui doit l’exploiter, et pendant combien de temps.
Le barème de l’IS, base de tout raisonnement
Selon la fiche F23575 d’entreprendre.service-public.gouv.fr (2026), le taux normal de l’IS est de 25 %. Un taux réduit de 15 % s’applique à la part des bénéfices allant jusqu’à 42 500 euros, pour les entreprises dont le chiffre d’affaires est inférieur ou égal à 10 millions d’euros et dont le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. Sur un actif fortement amorti, le résultat imposable peut donc être comprimé pendant des années, le solde étant taxé à un taux souvent inférieur au taux marginal d’un contribuable fortement fiscalisé. Contrepartie, chiffrée plus loin : l’amortissement revient à la sortie, sous forme d’une plus-value calculée sur une valeur nette comptable réduite.
💡 La bonne question : non pas « faut-il créer une holding ? », mais « quel régime d’imposition viser, et quelle activité ma structure exercera-t-elle réellement Outre-Mer ? ». Le reste en découle.
Ce que l’IS ouvre : articles 217 undecies et 244 quater W
Deux textes structurent l’accès des sociétés à l’IS aux avantages ultramarins. L’un est une déduction du résultat imposable, l’autre un crédit d’impôt imputable sur l’impôt dû. La différence n’est pas cosmétique : une déduction ne vaut que par le taux d’imposition de l’entreprise, un crédit d’impôt s’applique en valeur absolue.
L’article 217 undecies : la déduction du résultat
Selon Légifrance (version en vigueur 2026), l’article 217 undecies réserve cette déduction aux entreprises soumises à l’IS dont le chiffre d’affaires du dernier exercice clos est inférieur à 20 millions d’euros, pour des investissements réalisés en Guadeloupe, Guyane, Martinique, Mayotte et à La Réunion. Il exclut les entreprises en difficulté au sens du règlement UE 651/2014 et celles visées par une injonction de récupération d’aide non exécutée : ces mécanismes relèvent du droit européen des aides d’État. Il restreint aussi le champ matériel — les véhicules de tourisme ne sont déductibles que s’ils sont strictement indispensables à une activité aquacole, agricole, sylvicole ou minière, dans la limite de 30 000 euros par véhicule (BOFiP BOI-IS-GEO-10-30). Le dispositif vise l’outil productif, pas le confort du dirigeant.
L’article 244 quater W : le crédit d’impôt investissement productif
| Situation de l’entreprise | Taux (article 244 quater W du CGI) |
|---|---|
| Entreprise soumise à l’impôt sur les sociétés | 35 % |
| Entreprise soumise à l’impôt sur le revenu | 38,25 % |
| Entreprise à l’impôt sur le revenu, en Guyane et à Mayotte | 45,9 % |
| Navires de pêche de 24 à 40 mètres | 25 % |
⚠️ Lecture précise : le taux majoré de 45,9 % en Guyane et à Mayotte est réservé aux entreprises soumises à l’impôt sur le revenu (Légifrance, 2026). Une société à l’IS implantée à Cayenne ou à Mamoudzou relève du taux de 35 %. Toute page qui présente 45,9 % comme accessible à une société à l’IS commet une erreur de lecture du texte.
Le crédit d’impôt s’applique aux investissements mis en service jusqu’au 31 décembre 2029. L’assiette est le montant hors taxes et hors frais d’acquisition, minoré des aides publiques reçues — point que beaucoup de simulations commerciales oublient, alors qu’il réduit la base de calcul. Pour les logements, l’engagement de location est de cinq ans minimum, avec plafonds de loyer et de ressources fixés par décret. Sur ces plafonds au mètre carré, nous ne reprenons volontairement aucun des montants très précis avancés par les pages commerciales : ils relèvent d’un texte réglementaire à vérifier dans sa version en vigueur à la date de l’opération.
Texte légal contre appellation commerciale : le glossaire que personne ne publie
| Appellation commerciale | Texte applicable | Bénéficiaires |
|---|---|---|
| « Girardin industriel » | Article 199 undecies B du CGI | Personnes physiques (impôt sur le revenu) |
| « Girardin IS » | Article 217 undecies du CGI | Entreprises à l’IS, chiffre d’affaires < 20 M€ |
| « Girardin logement social » | Article 199 undecies C du CGI | Personnes physiques, SCPI, sociétés détenues à 100 % par des personnes physiques |
| Acronymes de « crédit d’impôt Outre-Mer » | Article 244 quater W du CGI | Entreprises au réel exerçant une activité de l’article 34 |
| « Dispositif Jeanbrun » | Article 47 de la loi n° 2026-103 du 19 février 2026 | Contribuables imposés en revenus fonciers — sociétés à l’IS exclues |
Ce tableau écarte la moitié des malentendus : le nom d’un dispositif ne dit rien de son bénéficiaire, et deux « Girardin » peuvent viser des contribuables radicalement différents. Pour la mécanique du dispositif immobilier, voir notre page dédiée au Girardin immobilier en DOM-TOM.
Ce que l’IS ferme : le dispositif d’amortissement de 2026
Voici l’information la plus fraîche du sujet, absente de presque toutes les pages en ligne. L’article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026, publié au Journal officiel, crée une déduction au titre de l’amortissement du prix d’acquisition de logements neufs ou rénovés donnés en location, imputable sur les revenus fonciers.
| Nature du logement | Location intermédiaire | Location sociale | Location très sociale |
|---|---|---|---|
| Logement neuf | 3,5 % | 4,5 % | 5,5 % |
| Logement rénové | 3 % | 3,5 % | 4 % |
L’engagement de location à titre de résidence principale est de neuf ans minimum. La déduction est plafonnée à 8 000 euros par an et par foyer fiscal, majorée de 2 000 ou 4 000 euros selon l’affectation sociale ou très sociale, et le dispositif s’applique aux acquisitions et permis déposés jusqu’au 31 décembre 2028 (Légifrance, JORF, article 47 de la loi n° 2026-103).
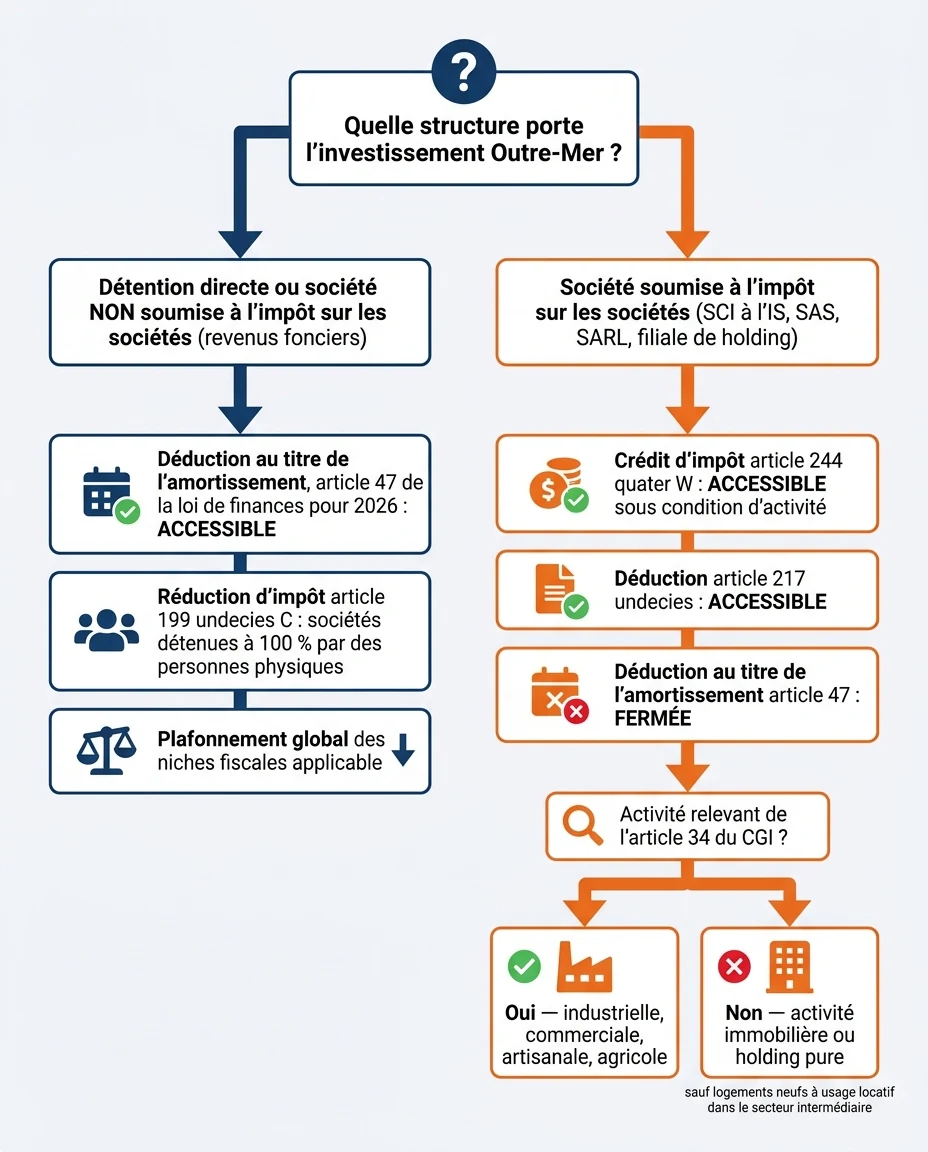
🚨 Le verrou de structure : ce mécanisme vise les contribuables imposés dans la catégorie des revenus fonciers. Il bénéficie donc aux personnes physiques et aux sociétés non soumises à l’IS, et porte sur des bâtiments collectifs. Une SCI ayant opté pour l’IS, une SAS, une SARL ou une filiale de holding en est exclue par construction. Le choix de la structure se fait avant celui du dispositif, jamais l’inverse.
🏛️ Structure à l’impôt sur les sociétés
- Crédit d’impôt de l’article 244 quater W à 35 %
- Déduction de l’article 217 undecies
- Amortissement du bâti, IS à 25 % (15 % jusqu’à 42 500 € sous conditions)
- Remontée des dividendes via le régime mère-fille
- Amortissement de l’article 47 (2026) : fermé
- Plus-value calculée sur valeur nette comptable amortie
🏠 Détention directe ou société non soumise à l’IS
- Amortissement de l’article 47 de la loi de finances 2026 accessible
- Article 199 undecies C ouvert aux sociétés détenues à 100 % par des personnes physiques
- Revenus imposés au barème progressif, catégorie foncière
- Plafonnement global des niches fiscales applicable
- Crédit d’impôt du 244 quater W au taux « impôt sur le revenu »
- Plus-value des particuliers, avec abattements pour durée de détention
Selon la fiche F31179 de service-public.gouv.fr (imposition 2026 des revenus 2025), le plafonnement global des niches fiscales limite l’avantage à 10 000 euros par an, porté à 18 000 euros en cas d’investissement Outre-Mer ou dans le cinéma. Ce plafond vise l’impôt sur le revenu du contribuable personne physique. Il ne joue pas de la même façon sur une entreprise qui déduit un investissement de son résultat ou impute un crédit d’impôt sur son IS : c’est l’un des motifs qui conduisent certains dirigeants à raisonner au niveau de leur société.
⚠️ Attention aux contenus datés : beaucoup de pages vendent encore le Pinel Outre-Mer. Selon la fiche F31151 de service-public.gouv.fr (2025), il n’est plus possible de réaliser un investissement locatif avec ce dispositif depuis le 1er janvier 2025 ; il s’appliquait aux opérations réalisées entre septembre 2014 et le 31 décembre 2024, les investissements antérieurs conservant leur avantage. Toute proposition qui vous vend aujourd’hui un « Pinel Outre-Mer neuf » doit déclencher une vérification immédiate — voir notre guide de mise en garde sur la loi Pinel Outre-Mer.
Holding pure et SCI de location nue : le point aveugle
C’est la question réellement bloquante, jamais posée clairement. Créer une société à l’IS ne suffit pas à ouvrir le crédit d’impôt du 244 quater W : encore faut-il exercer la bonne activité et exploiter le bien soi-même.
Selon le BOFiP (BOI-BIC-RICI-10-160-10), le crédit d’impôt suppose une imposition selon un régime réel — micro-entreprises et micro-bénéfice agricole exclus — et une activité agricole, industrielle, commerciale ou artisanale relevant de l’article 34 du CGI. Le même document précise que les activités immobilières sont exclues, sauf l’acquisition ou la construction de logements neufs à usage locatif dans le secteur intermédiaire.
ℹ️ Traduction concrète : une holding pure, limitée à détenir des titres et encaisser des dividendes, n’exerce pas une activité de l’article 34. Une SCI de location nue exerce une activité civile, pas commerciale. Ni l’une ni l’autre n’entre mécaniquement dans le champ du crédit d’impôt. L’exception ouverte — le logement neuf locatif intermédiaire — est justement la porte qu’empruntent la plupart des opérations immobilières, avec ses propres conditions de loyer, de ressources et de durée.
Le BOFiP exige aussi que les investissements soient exploités exclusivement dans un département d’Outre-Mer par l’entreprise elle-même, en qualité de propriétaire, ou par crédit-bail ou location-accession, pour cinq ans minimum. Conséquence pratique sur l’architecture du groupe : dans une chaîne holding → filiale → actif, c’est l’entité qui exploite réellement le bien dans le DOM qui porte la condition, pas la tête de groupe.
C’est aussi pourquoi la question « holding avant ou après l’acquisition ? » n’est pas une question de confort. Constituer la structure après coup oblige à transférer l’actif, avec frottements fiscaux et droits d’enregistrement, et fragilise la chronologie des engagements. La structure se décide avant la signature. Ce séquencement conditionne tout le montage financier — sujet traité dans notre guide sur le crédit immobilier DOM-TOM et le montage d’un dossier béton.
Et l’article 199 undecies C, accessible aux sociétés ?
Le logement locatif social ultramarin obéit à une autre logique. Selon Légifrance (version en vigueur au 1er janvier 2026), l’article 199 undecies C prévoit une réduction d’impôt de 50 % du prix de revient des logements, minoré des taxes, commissions et aides publiques, plafonnée par mètre carré de surface habitable. Le logement doit être loué nu à un organisme de logement social dans les douze mois de l’achèvement, pour cinq ans minimum, avec rétrocession d’au moins 70 % de la réduction sous forme de baisse de loyer ou de prix de cession, jusqu’au 31 décembre 2029.
Le texte est ouvert aux SCPI et aux sociétés dont les parts sont détenues à 100 % par des personnes physiques, sous réserve d’un agrément préalable au-delà de 2 millions d’euros. Une société peut donc porter l’opération, mais à condition que son capital soit intégralement détenu par des personnes physiques — ce qui exclut de fait l’interposition d’une holding elle-même détenue par une société. Là encore, l’architecture décide de l’éligibilité.
Agrément, option irréversible et durées d’engagement croisées
Trois contraintes procédurales déterminent le calendrier réel. Aucune n’est spectaculaire, toutes sont bloquantes si elles sont découvertes trop tard.
En dessous de 250 000 euros
L’entreprise est dispensée d’agrément si elle exerce son activité dans le secteur concerné depuis au moins deux ans (Légifrance, article 217 undecies). Une société créée pour l’occasion ne remplit pas cette condition d’ancienneté : piège de séquencement fréquent.
Entre 250 000 et 1 000 000 euros
Un agrément est requis, sauf exception prévue par le texte. Le dossier relève des services compétents de la Direction générale des Finances publiques, le bureau des agréments de Bercy intervenant sur les dossiers les plus importants.
Au-delà de 1 000 000 euros
Le programme est soumis à agrément préalable, sans exception. « Préalable » est à prendre au pied de la lettre : engager l’opération avant l’obtention expose à un refus qui laisse l’investissement sans son cadre fiscal.
Logement locatif social
Pour l’article 199 undecies C, l’agrément préalable s’impose au-delà de 2 millions d’euros d’investissement (Légifrance).
Nous ne communiquons volontairement aucun délai de traitement : aucune source publique consultée n’en fixe. Toute page qui annonce « comptez X semaines » avance un chiffre invérifiable. La seule discipline utile : considérer l’agrément comme un préalable structurant du calendrier d’acquisition, et le déposer complet.
⚠️ Le piège que les pages concurrentes ne mentionnent jamais : selon le BOFiP (BOI-BIC-RICI-10-160-10), le crédit d’impôt du 244 quater W s’applique de plein droit aux entreprises dont le chiffre d’affaires atteint 10 millions d’euros à l’impôt sur le revenu ou 20 millions d’euros à l’IS. En dessous, une option formalisée est obligatoire, et elle emporte renonciation à la réduction de l’article 199 undecies B et à la déduction de l’article 217 undecies. Arbitrage à faire opération par opération, non rattrapable après coup.
Les durées d’engagement croisées, enfin mises à plat
| Engagement | Durée | Texte |
|---|---|---|
| Conservation du bien — règle générale | 5 ans à compter de la réalisation | Article 217 undecies |
| Conservation — hôtellerie et réhabilitation lourde | 15 ans | Article 217 undecies |
| Conservation — navires de croisière | 10 ans | Articles 217 undecies et 244 quater W |
| Conservation — crédit d’impôt, selon la nature du bien | 5 ans, portée à 7 ou 15 ans | Article 244 quater W |
| Location des logements (plafonds de loyer et de ressources par décret) | 5 ans minimum | Article 244 quater W |
| Location nue à un organisme de logement social | 5 ans minimum, mise en location sous 12 mois | Article 199 undecies C |
| Location en résidence principale (amortissement 2026) | 9 ans minimum | Article 47, loi n° 2026-103 |
L’horizon de détention réel n’est jamais celui du dispositif le plus court. Une opération qui cumule un engagement de location de cinq ans et une obligation d’exploitation plus longue est une opération longue. À confronter à votre horizon patrimonial avant toute signature, au même titre que le choix du territoire — voir notre comparatif Réunion, Martinique ou Guadeloupe selon votre profil d’investisseur.
Le coût de sortie complet, que personne ne chiffre
On vous explique volontiers comment entrer dans une opération ultramarine. Personne ne chiffre le cycle complet jusqu’à la remontée de trésorerie chez le dirigeant. C’est pourtant là que se joue la performance réelle d’une structure à l’IS.
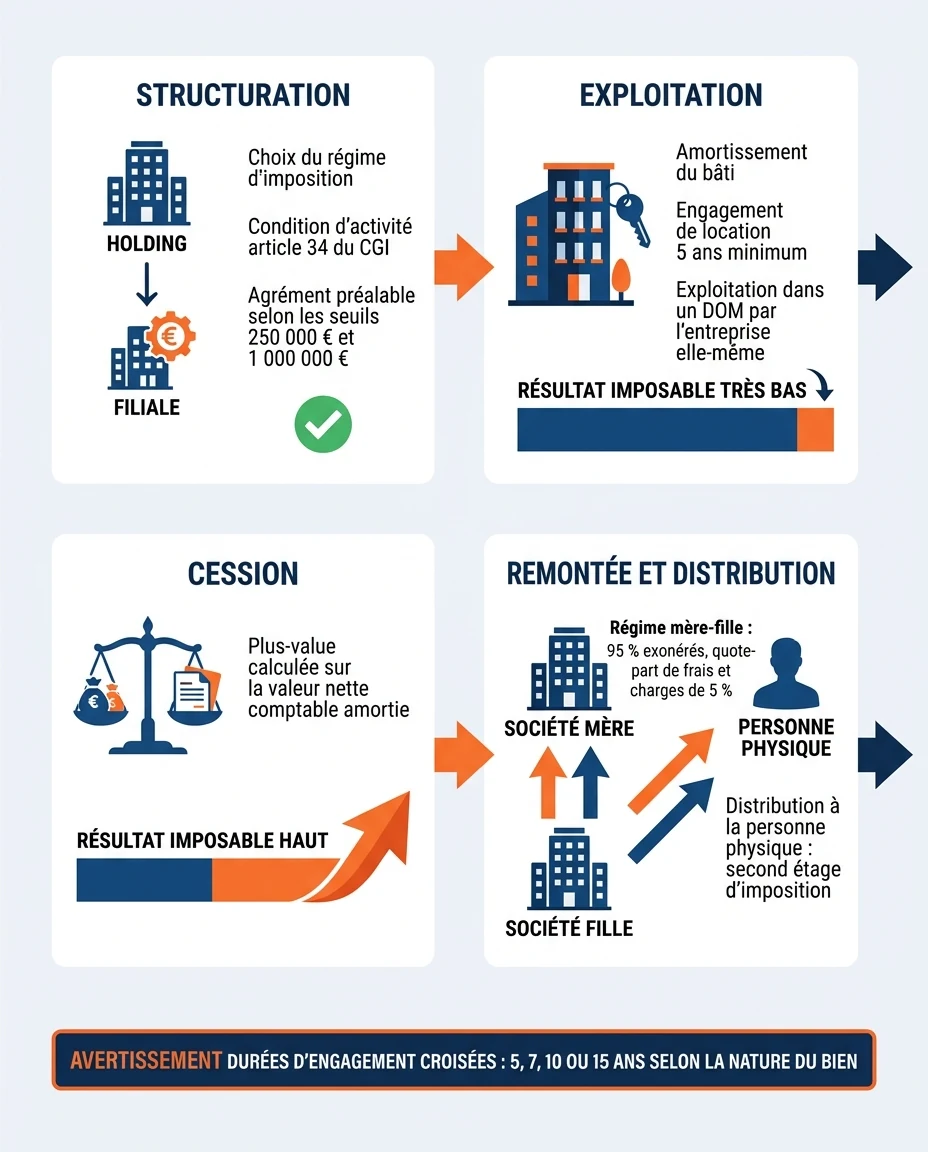
Étape 1 — La plus-value sur une valeur nette comptable amortie
L’amortissement du bâti réduit chaque année le résultat imposable, mais aussi la valeur nette comptable du bien. À la revente, la plus-value se calcule par différence entre le prix de cession et cette valeur nette comptable, non entre le prix de cession et le prix d’achat. Plus l’actif a été amorti, plus la plus-value professionnelle à l’IS est élevée. Ce régime ne connaît pas d’abattement pour durée de détention.
ℹ️ Hypothèse pédagogique — chiffres arbitraires, paramètres visibles, aucune situation réelle. Bâti acquis 200 000 € par une société à l’IS, amorti à hauteur de 60 000 € : valeur nette comptable 140 000 €. Cession à 240 000 € → plus-value imposable de 100 000 € (240 000 − 140 000), et non 40 000 € comme le suggérerait une lecture « prix de vente moins prix d’achat ». Cette plus-value entre dans le résultat, soumis au taux d’IS applicable : 25 %, ou 15 % sur la part de bénéfice jusqu’à 42 500 € si les conditions de chiffre d’affaires et de détention du capital sont remplies (entreprendre.service-public.gouv.fr, fiche F23575, 2026).
Étape 2 — La remontée vers la holding : le régime mère-fille
Selon Légifrance (articles 145 et 216 du CGI), ce régime suppose une détention d’au moins 5 % du capital de la filiale, conservée deux ans au moins ; les dividendes reçus sont exonérés d’IS à hauteur de 95 %, une quote-part de frais et charges de 5 % restant imposable. C’est l’atout structurel de la holding : la trésorerie circule dans le groupe à coût marginal et se réinvestit sans repasser par la fiscalité personnelle du dirigeant. Une intégration fiscale peut aller plus loin en consolidant les résultats — choix technique qui relève de l’expert-comptable et de l’avocat fiscaliste.
Étape 3 — La distribution au dirigeant : le point de vérité
Beaucoup de raisonnements s’arrêtent trop tôt. Tant que la trésorerie reste dans la holding, elle sert à réinvestir. Dès qu’elle est distribuée à une personne physique, elle subit la fiscalité des dividendes, qui s’ajoute à l’impôt déjà acquitté par la société. Nous ne chiffrons pas cet étage : les taux applicables doivent être vérifiés dans leur version en vigueur au moment de la distribution.
💡 Conclusion pratique : les largeurs ci-dessus sont strictement illustratives et ne correspondent à aucun taux réel. Le message est structurel : une structure à l’IS déplace la charge fiscale de l’exploitation vers la sortie. Elle convient à qui veut capitaliser et réinvestir dans le groupe, beaucoup moins à qui veut percevoir rapidement un revenu personnel. Posez la question « à quoi servira la trésorerie dans dix ans ? » avant de créer la structure.
« Un montage ne se juge pas à l’avantage obtenu la première année, mais au solde net après cession, remontée et distribution. Tant que ce cycle complet n’a pas été modélisé, aucun arbitrage de structure n’est réellement documenté. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Guyane, Mayotte, Antilles : le cadre ne remplace pas le marché
Un montage juridiquement irréprochable posé sur un actif mal situé reste un mauvais investissement. Aucune page traitant de la holding ne relie le cadre fiscal aux réalités des territoires — c’est pourtant ce qui détermine si un engagement de location de cinq ans ou plus sera tenable.
23 ans
Âge médian à Mayotte contre 41 ans en métropole — INSEE, 2025
+1,5 %/an
Croissance démographique de la Guyane entre 2017 et 2023 — INSEE, dossier complet 973
85,7 %
Part des résidences principales dans le parc guyanais, soit 88 425 logements — INSEE, 2023
Selon l’INSEE (« L’essentiel sur… Mayotte », 2025), la population de Mayotte est estimée à 329 000 personnes au 1er janvier 2025, avec un indicateur de fécondité de 3,6 enfants par femme en 2024 contre 1,62 au niveau national. La même source indique un PIB par habitant de 11 000 euros en 2023, soit environ quatre fois moins que la moyenne nationale, un chômage de 29 % en 2024 et 77,3 % de la population sous le seuil de pauvreté national (données 2021). Cette configuration crée une demande de logement structurellement forte, mais impose une lecture lucide de la solvabilité locative : des plafonds de loyer et de ressources calibrés nationalement ne rencontrent pas la même demande selon le territoire.
En Guyane, l’INSEE (dossier complet 973, 2023) recense 293 996 habitants, 88 425 résidences principales soit 85,7 % du parc, contre 9,8 % de logements vacants et 4,5 % de résidences secondaires, pour un chômage de 30 %. La structure par âge est frappante : 32,0 % de moins de 15 ans en 2023 (34,2 % en 2012) et seulement 6,6 % de 65 ans ou plus. Côté conjoncture, l’IEDOM (rapport annuel économique de la Guyane, 2025) relève un climat des affaires à 100,3, une inflation annuelle de 1,5 % et un encours de crédits d’investissement en hausse de 10 % sur un an. Peu de résidences secondaires et beaucoup de résidences principales dessinent un marché d’usage plus que d’agrément : pour une structure engagée sur cinq ans de location, c’est un signal de stabilité.
10 % brut
Rentabilité brute indicative minimale observée sur des opérations DOM-TOM bien positionnées, tous profils confondus. Donnée indicative Mouvement Lyannaj, à conditionner à la zone, au bien, au montage et à la gestion — jamais garantie. La structure de détention ne crée pas de rentabilité : elle en modifie la fiscalité.
Un raisonnement de structure complet ne s’arrête pas aux dispositifs de défiscalisation. Une société qui exerce réellement une activité dans un DOM peut relever de la zone franche d’activité nouvelle génération : selon Légifrance, l’abattement de l’article 44 quaterdecies du CGI peut atteindre 80 % du bénéfice, dans la limite de 300 000 euros. S’y ajoute l’octroi de mer, qui pèse sur le coût des matériaux et équipements importés, donc sur le budget de construction ou de rénovation. Ces leviers de droit commun sont souvent plus déterminants sur la durée que l’avantage ponctuel d’un dispositif — mais ils ne concernent qu’une société réellement implantée et opérationnelle, pas une coquille créée à distance. Pour situer la logique territoriale dans une stratégie globale, voir notre analyse de l’investissement à La Réunion : opportunités, risques et stratégies pour 2026.
Atouts, vigilance et risque de reprise de l’avantage
Avantages
- Accès à des textes fermés aux particuliers, dont le crédit d’impôt du 244 quater W à 35 %
- Amortissement du bâti et charges réelles, qui compriment le résultat en phase d’exploitation
- Trésorerie circulant dans le groupe à coût marginal (régime mère-fille, 95 % exonérés)
- Capacité à mutualiser plusieurs actifs et territoires sous une même tête de groupe
- Leviers de droit commun d’une société réellement implantée (zone franche d’activité nouvelle génération)
- Demande locative forte et structurelle sur plusieurs territoires, documentée par l’INSEE
Points de vigilance
- Accès fermé à l’amortissement de l’article 47 de la loi de finances 2026
- Plus-value sur valeur nette comptable amortie, sans abattement pour durée de détention
- Second étage d’imposition lors de la distribution au dirigeant
- Condition d’activité de l’article 34, qui disqualifie holding pure et SCI de location nue
- Coût de fonctionnement réel : comptabilité, honoraires juridiques, obligations déclaratives
- Option du 244 quater W irréversible par opération, emportant renonciation aux 199 undecies B et 217 undecies
🚨 Qui rembourse en cas de reprise ? Question jamais traitée ailleurs. Si une condition d’engagement n’est pas respectée — cession anticipée, arrêt d’exploitation, rupture de location avant le terme — l’avantage fiscal peut être repris. La reprise pèse sur le contribuable qui en a effectivement bénéficié : l’entreprise qui a imputé le crédit d’impôt ou pratiqué la déduction, pas « la holding » en tant que telle. Dans un groupe, identifiez par écrit, avant l’opération, quelle entité porte ce risque et comment il est couvert dans les statuts et le pacte d’associés.
Et le risque d’abus de droit fiscal ?
Créer une société pour investir n’a rien d’illégitime : c’est le mode d’organisation normal d’une activité économique. Le sujet devient sensible lorsque le montage n’a aucune substance économique réelle et poursuit un but exclusivement ou principalement fiscal, question encadrée par l’article L64 du Livre des procédures fiscales. La protection la plus solide est factuelle : une activité réelle, des moyens réels, une exploitation effective dans le département concerné, des décisions documentées et une chronologie cohérente. Un montage construit à rebours pour « faire entrer » une opération dans un dispositif est bien plus fragile qu’une opération économique qui bénéficie d’un dispositif conçu pour elle.
Enfin, l’Autorité des marchés financiers et la Direction générale des Outre-mer publient régulièrement des mises en garde sur les propositions d’investissement ultramarines trop belles pour être vraies. Aucun montage ne dispense de vérifier soi-même le texte applicable sur Légifrance ou le BOFiP. Nos 450+ investisseurs accompagnés et nos 15 ans d’expérience réseau local ne remplacent pas cette vérification : ils la rendent plus rapide.
Questions fréquentes sur la holding et l’investissement Outre-Mer
Ma société à l’IS peut-elle bénéficier du crédit d’impôt Outre-Mer, ou faut-il une structure locale ?
Le BOFiP exige que l’investissement soit exploité exclusivement dans un département d’Outre-Mer par l’entreprise elle-même, ou par crédit-bail ou location-accession, pendant cinq ans minimum. Ce n’est donc pas une question de siège social, mais d’exploitation effective sur place. Faites valider la configuration exacte de votre groupe par votre expert-comptable avant d’acquérir.
Faut-il constituer la holding avant ou après l’acquisition du bien ?
Avant, dans la quasi-totalité des cas : constituer la structure après l’achat oblige à transférer l’actif, avec frottements fiscaux et droits d’enregistrement. Rappel utile : sous l’article 217 undecies, la dispense d’agrément en dessous de 250 000 euros suppose une activité exercée depuis au moins deux ans, qu’une société créée pour l’occasion ne remplit pas.
Une SCI peut-elle porter l’investissement alors que la location nue est une activité civile ?
Pas automatiquement. Le crédit d’impôt du 244 quater W suppose une activité relevant de l’article 34 du CGI, et le BOFiP exclut les activités immobilières, sauf les logements neufs à usage locatif dans le secteur intermédiaire. Une SCI à l’IS peut donc convenir, mais c’est la nature exacte de l’opération qui décide, pas la forme sociale.
Le plafonnement des niches fiscales s’applique-t-il quand j’investis via ma société ?
Le plafonnement global — 10 000 euros par an, porté à 18 000 euros en cas d’investissement Outre-Mer selon service-public.gouv.fr (2026) — vise l’impôt sur le revenu de la personne physique. Il ne joue pas de la même manière sur une entreprise qui déduit un investissement de son résultat ou impute un crédit d’impôt sur son IS.
Le dispositif d’amortissement de la loi de finances 2026 est-il utilisable par ma société ?
Non si elle est soumise à l’impôt sur les sociétés. L’article 47 de la loi n° 2026-103 du 19 février 2026 crée une déduction imputable sur les revenus fonciers : il vise les personnes physiques et les sociétés non soumises à l’IS, sur des bâtiments collectifs. C’est exactement l’arbitrage de structure à trancher en amont.
Peut-on cumuler plusieurs dispositifs Outre-Mer sur la même opération ?
Non, pas librement. Selon le BOFiP, en dessous des seuils de chiffre d’affaires, l’application du crédit d’impôt du 244 quater W suppose une option formalisée qui emporte renonciation à la réduction de l’article 199 undecies B et à la déduction de l’article 217 undecies. C’est un choix par opération, non rattrapable.
Comment sortir la trésorerie de la holding sans double imposition ?
La remontée de la filiale vers la holding est peu coûteuse grâce au régime mère-fille (articles 145 et 216 du CGI) : 95 % des dividendes sont exonérés, une quote-part de frais et charges de 5 % restant imposable. La distribution finale à une personne physique subit en revanche la fiscalité des dividendes. La holding sert donc le réinvestissement, moins le besoin de revenu immédiat.
Que se passe-t-il si le locataire part avant la fin de l’engagement de cinq ans ?
L’engagement porte sur la mise en location du bien, pas sur l’identité du locataire : une relocation dans un délai raisonnable, en respectant les plafonds applicables, permet en principe de poursuivre. Une vacance prolongée ou un changement d’affectation peut en revanche entraîner une reprise de l’avantage. Documentez chaque relocation.
Quelle structure choisir pour investir à Mayotte ou en Guyane ?
Il n’existe pas de réponse générique : tout dépend de votre régime d’imposition actuel, de l’activité réellement exercée, de votre horizon de détention et de l’usage prévu de la trésorerie. Échangez avec nos équipes pour un cadrage adapté, en coordination avec votre expert-comptable.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement au sens de l’article L.541-1 du Code monétaire et financier, ni un conseil fiscal, juridique ou comptable personnalisé. Les taux, seuils, plafonds, durées d’engagement et régimes évoqués (articles 34, 44 quaterdecies, 145, 199 undecies B, 199 undecies C, 216, 217 undecies et 244 quater W du Code général des impôts, article 47 de la loi n° 2026-103 du 19 février 2026) sont susceptibles d’évoluer et doivent être vérifiés dans leur version en vigueur auprès de Légifrance, du BOFiP ou d’un professionnel qualifié. Les montants de l’exemple pédagogique de la section consacrée à la sortie sont arbitraires et strictement illustratifs. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal, patrimonial, un avocat fiscaliste ou un expert-comptable avant toute décision, en particulier avant toute création de structure ou dépôt de demande d’agrément. Données à jour en 2026 — sous réserve de modifications législatives.