
Acheter à 7 000 kilomètres sans jamais poser le pied sur place : ce n’est pas un problème de fiscalité, c’est un problème de protocole
La loi française autorise depuis 2020 la comparution notariale à distance et l’acte authentique électronique. Ce qui manque à l’investisseur métropolitain, ce n’est pas le droit de signer : c’est une méthode vérifiable pour contrôler un bien qu’il ne verra jamais.
- Acheter sans se déplacer : ce que la loi permet réellement
- Le protocole complet d’un achat piloté à distance
- Auditer à distance un bien que vous ne visiterez pas
- Angle mort n° 1 : titre de propriété et indivision successorale
- Angle mort n° 2 : assurance, cyclone et régime CatNat
- Fiscalité 2026 : ce qui est mort, ce qui existe encore
- L’après-achat : piloter et réagir depuis l’Hexagone
- Neuf « défiscalisant » ou ancien au prix du marché local
- Questions fréquentes
Tapez « investir dans les DOM-TOM depuis la métropole » : vous obtiendrez presque exclusivement des pages qui vous vendent une fiscalité, dont beaucoup vantent encore en 2026 un dispositif clos depuis le 1er janvier 2025. Presque aucune ne répond à la seule question qui compte quand on habite Lyon ou Strasbourg : comment contrôle-t-on concrètement un bien situé à six heures d’avion, que l’on ne visitera jamais ? Le préalable à ce dossier reste notre analyse de quel territoire DOM-TOM correspond à votre profil d’investisseur : un achat mal ciblé ne se rattrape pas avec un bon protocole.
Deux briques conditionnent la réussite d’une opération pilotée depuis l’Hexagone. La première est bancaire : l’établissement ne verra pas l’actif davantage que vous, ce qui déplace toute la charge de la preuve sur votre dossier — voir notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent. La seconde est territoriale : profondeur du marché locatif et densité de professionnels de gestion varient fortement d’un département à l’autre, ce que documente notre dossier sur les opportunités, risques et stratégies pour investir à La Réunion en 2026.
Vous trouverez ici la chaîne opérationnelle intégrale d’un achat à 100 % à distance, puis les trois angles morts que les pages commerciales n’écrivent jamais : le risque de titre lié à l’indivision successorale, le risque assurantiel, et la liquidité réelle du marché de revente. L’objectif reste de transformer votre fiscalité en patrimoine, pas d’acheter un avantage fiscal en fermant les yeux sur l’actif.
Acheter sans se déplacer : ce que la loi permet réellement
ℹ️ Le point de droit décisif : depuis novembre 2020, un notaire peut établir une procuration authentique à distance sur support électronique lorsqu’une ou plusieurs parties ne sont pas physiquement présentes. Le dispositif couvre notamment les ventes ordinaires, les ventes en l’état futur d’achèvement (VEFA), les baux et les partages successoraux ; il exclut le testament, le serment, le mariage et le divorce (sources : ministère de la Justice et Chambre des notaires de Paris, 2020).
La réponse à « peut-on acheter un bien immobilier en outre-mer sans se déplacer ? » est donc juridiquement oui, sans zone grise. Deux mécanismes se combinent. La comparution à distance devant notaire s’effectue par visioconférence, via un système agréé par le Conseil supérieur du notariat garantissant l’identification des parties, l’intégrité et la confidentialité des échanges (source : Conseil supérieur du notariat, 2020) : ce n’est pas un outil grand public, et c’est cette exigence qui donne à l’acte sa force authentique.
Deuxième voie, la plus employée outre-mer : la procuration notariée à distance. Vous signez une procuration authentique, et un clerc de l’étude ultramarine ou un mandataire désigné comparaît à l’acte en votre nom. Dans les deux cas, la vente peut prendre la forme d’un acte authentique électronique : plus de navette postale entre l’Hexagone et Fort-de-France, Pointe-à-Pitre, Cayenne, Saint-Denis de La Réunion ou Mamoudzou.
Le point à retenir est ailleurs : la loi vous permet de signer sans voir, elle ne vous protège pas de ne pas avoir vu. Le notaire garantit la sécurité juridique de l’acte et la publicité foncière ; ni l’état réel du bien, ni la qualité de l’emplacement, ni la sincérité d’une vidéo tournée par le vendeur. Tout le travail se situe en amont de la signature — ce que détaille notre guide de l’investissement immobilier DOM-TOM depuis la métropole.
Le protocole complet d’un achat piloté à distance
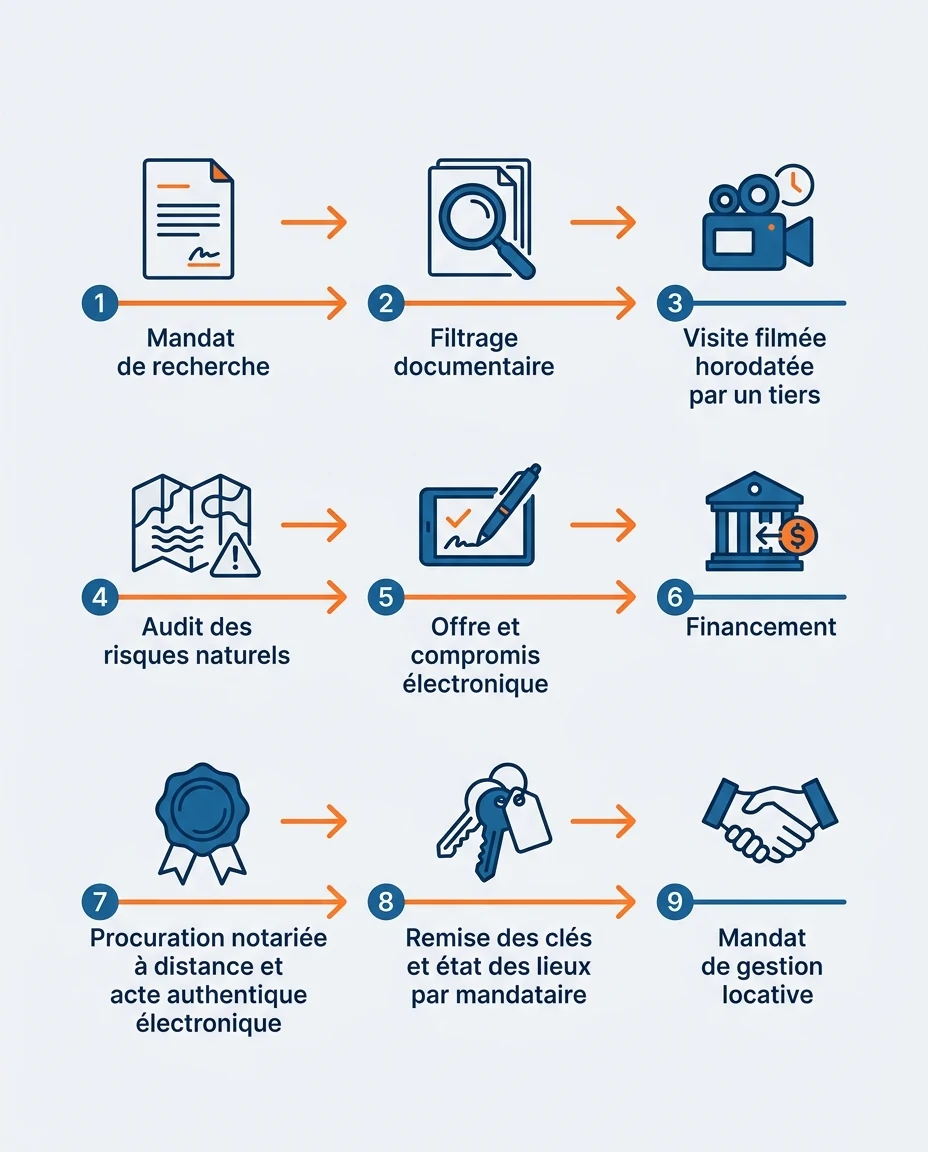
Voici la chaîne opérationnelle minimale pour un achat immobilier outre-mer réalisé sans déplacement. Chaque étape produit une trace vérifiable : c’est ce qui remplace vos yeux.
Étape 1 — Cadrer le mandat de recherche
Territoire, commune, micro-secteur, typologie, budget d’acquisition et de travaux, régime locatif visé, horizon de détention. Un mandat de recherche flou produit des propositions dictées par ce qui est disponible, jamais par ce dont vous avez besoin.
Étape 2 — Filtrer sur pièces avant de filtrer sur photos
Titre de propriété, matrice cadastrale, taxe foncière, diagnostics (dont le diagnostic termites, incontournable en climat tropical), procès-verbaux d’assemblée générale et appels de fonds sur trois exercices en copropriété, bail et quittances. Un dossier incomplet est une information en soi.
Étape 3 — Une visite filmée horodatée par un tiers
L’étape que personne ne formalise. La visite virtuelle du vendeur sert à séduire, pas à documenter. Exigez une captation continue, non montée, horodatée, par un professionnel indépendant du vendeur, selon un parcours imposé : façades, pieds de murs, tableau électrique, pièces humides, ventilation, menuiseries côté mer, parties communes. Un plan coupé est un plan qui cache quelque chose.
Étape 4 — Croiser audit documentaire et audit de risque
En parallèle : exposition aux risques naturels, plan de prévention, comparables de transaction. C’est l’objet de la section suivante.
Étape 5 — Offre et compromis signé électroniquement
L’offre reprend les conditions suspensives utiles : financement, absence de servitude non déclarée, régularité du titre, conformité des surfaces, travaux préalables. Le délai de rétractation légal court normalement : la distance n’y change rien.
Étape 6 — Verrouiller le financement
Une banque qui ne visitera pas l’actif s’appuie sur votre solidité, la cohérence du prix face aux comparables et la crédibilité du montage locatif. Mobilisez notre guide du crédit immobilier dans les DOM-TOM et le panorama des banques présentes outre-mer.
Étape 7 — Procuration et acte authentique électronique
Vous donnez procuration selon l’une des deux voies décrites plus haut, puis l’acte se signe. Calez le rendez-vous sur le décalage horaire : une visioconférence avec une étude antillaise se place en fin de matinée hexagonale, pas à 17 heures.
Étape 8 — Remise des clés et état des lieux par mandataire
Un mandataire désigné récupère les clés, réalise un état des lieux d’entrée de propriété photographié et daté, relève les compteurs et vérifie la correspondance avec le bien filmé à l’étape 3. C’est votre unique fenêtre de recours confortable.
Étape 9 — Basculer sur le mandat de gestion locative
La gestion déléguée démarre le jour de la remise des clés : mandat signé, reddition de comptes définie, seuil d’engagement de dépenses fixé par écrit. Sans cela, chaque micro-décision remonte jusqu’à vous avec un décalage horaire en prime.
Les preuves à exiger avant de signer
- Une vidéo continue, non montée et horodatée, réalisée par un tiers indépendant du vendeur
- Le titre et l’origine de propriété sur au moins trente ans
- Les diagnostics en cours de validité, dont le diagnostic termites
- Des comparables de transaction récents dans le même micro-secteur
- La fiche d’exposition aux risques naturels et le plan de prévention applicable
- Un devis d’assurance propriétaire non occupant obtenu avant l’offre
Auditer à distance un bien que vous ne visiterez pas
Un investisseur métropolitain dispose d’outils publics gratuits que quasiment aucune page commerciale ne mentionne. Utilisés méthodiquement, ils compensent une large partie de ce que la visite aurait révélé — et documentent des risques qu’une visite d’une heure n’aurait pas détectés.
| Ce que vous voulez vérifier | La ressource à mobiliser | Ce que vous en tirez |
|---|---|---|
| Aléas naturels de la parcelle | Portail Géorisques, plan de prévention des risques naturels | Sismicité, cyclone, houle, inondation, mouvement de terrain, prescriptions applicables |
| Prix réellement pratiqués | Base DVF, publications des chambres de notaires | Des transactions effectives, pas des prix d’annonce — le seul repère opposable au vendeur |
| Qualité constructive tropicale | Réglementation RTAA DOM (thermique, acoustique, aération) | Ventilation traversante, protection solaire, acoustique : ce qui détermine la relouabilité |
| Situation foncière et juridique | ADIL locale, guides fonciers Outre-Mer du Cerema, étude notariale | Régularité du titre, indivision, servitudes, occupation sans titre |
| Réglementation locative | service-public.fr, Légifrance, urbanisme de la commune | Encadrement du meublé de tourisme, changement d’usage, obligations déclaratives |
| Structure de la demande | INSEE, IEDOM, IEOM, USH Outre-mer | Démographie, pression sur le parc, profil des ménages |
Deux vérifications spécifiquement ultramarines s’ajoutent. La corrosion saline : en front de mer, l’état des garde-corps, menuiseries et fixations génère des budgets d’entretien récurrents que le rendement affiché ignore. La ventilation naturelle : un logement sans traversant se loue plus difficilement et coûte plus cher à climatiser.
💡 Bon à savoir : l’ANIL et les ADIL locales délivrent une information juridique gratuite et neutre sur le logement. Pour un investisseur sans repère local, c’est le contrepoids le plus accessible à un discours de vendeur — un service public, pas un intermédiaire rémunéré à la transaction.
Sur les marchés les moins documentés, la méthode devient déterminante. En Guyane, l’IEDOM relève dans son rapport annuel 2025 une baisse du pouvoir d’achat immobilier des ménages alors qu’une forte croissance démographique alimente la demande de logements. Nos dossiers sur le marché immobilier guyanais et sur l’immobilier du 101e département à Mayotte détaillent ces dynamiques.
Angle mort n° 1 : titre de propriété et indivision successorale
C’est le risque juridique qu’aucune page d’investissement outre-mer ne traite, et le premier auquel s’expose un acheteur d’ancien aux Antilles ou en Guyane. Le désordre foncier ultramarin a une origine historique : successions non réglées sur plusieurs générations, biens transmis sans acte, occupants sans titre, indivisions comptant parfois des dizaines d’ayants droit dispersés. La conséquence est concrète : le vendeur qui vous fait visiter n’est pas toujours celui qui peut vendre. Une promesse peut rester bloquée des mois faute d’accord de tous les indivisaires ; une parcelle peut être bornée matériellement sans l’être juridiquement.
🚨 La question à poser dès le premier échange : « le bien est-il issu d’une succession, et le vendeur détient-il la pleine propriété ou une quote-part indivise ? » Si la réponse est floue, exigez l’origine de propriété avant toute offre. Un notaire ultramarin traite ces situations quotidiennement ; un acheteur qui les découvre après un compromis signé, beaucoup moins sereinement.
Le législateur a reconnu la spécificité du problème. La loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, permet, pour les successions ouvertes depuis plus de dix ans, de sortir de l’indivision à la majorité des indivisaires représentant plus de la moitié des droits, au lieu de l’unanimité exigée par l’article 815-3 du code civil. Elle s’applique en Guadeloupe, en Guyane, en Martinique, à Mayotte, à La Réunion, ainsi qu’à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon (sources : Légifrance et ANIL, 2018).
Le texte débloque des biens jusqu’ici invendables, mais il crée une procédure, avec ses délais et les recours possibles des indivisaires minoritaires. Un bien en cours de sortie d’indivision n’est donc pas disponible : sa disponibilité est un calendrier. Règle simple à distance : n’engagez jamais de frais bancaires ni d’expertise sur un titre non purgé.
« Sur un achat à distance, l’écrit remplace le regard. Toute information qui ne figure ni dans un acte, ni dans un rapport daté, ni dans une captation horodatée n’existe pas — elle n’est qu’une intention commerciale. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Angle mort n° 2 : assurance, cyclone et régime CatNat
« Que se passe-t-il si un cyclone détruit le bien ? » est l’une des questions les plus fréquentes des investisseurs métropolitains — et l’une des moins bien traitées.
49 % / 97 %
Part des logements assurés en Guyane, contre environ 97 % dans l’Hexagone — la Martinique et la Guadeloupe se situant entre 60 % et 62 % (source : rapport IGF / CGEDD sur le phénomène de non-assurance dans les départements et collectivités d’Outre-mer, 2020).
Cette sous-assurance structurelle a deux conséquences. La première est collective : après un événement majeur, une partie du parc n’est pas reconstruite, ce qui affecte durablement l’attractivité d’un quartier — y compris si votre bien, lui, était assuré. La seconde est opérationnelle : la disponibilité des artisans et des matériaux devient le facteur limitant, bien avant l’indemnisation.
Le déclenchement de la garantie crée un effet de seuil qu’il faut connaître. Les dommages dus aux vents cycloniques sont couverts au titre du régime des catastrophes naturelles lorsque la vitesse du vent dépasse 145 km/h en moyenne sur dix minutes, ou 215 km/h en rafale (source : France Assureurs, 2023). En deçà, l’indemnisation relève des garanties « tempête » de votre multirisque — dont plafonds, exclusions et franchises n’ont rien d’universel. La surprime obligatoire alimentant le régime CatNat, réassuré par la Caisse centrale de réassurance, a par ailleurs été portée à 20 % pour les contrats d’habitation depuis janvier 2025 (source : France Assureurs, 2025).
⚠️ Le réflexe qui change tout : obtenez un devis d’assurance propriétaire non occupant nominatif sur l’adresse exacte du bien avant de faire votre offre, jamais après l’acte. Un assureur qui tarde à chiffrer, applique une franchise inhabituelle ou restreint ses garanties vous dit quelque chose sur l’exposition réelle de la parcelle que ni l’annonce ni la vidéo ne diront. Vérifiez aussi ce que votre banque exigera : un refus d’assurance peut bloquer un déblocage de fonds.
Fiscalité 2026 : ce qui est mort, ce qui existe encore
Le chapitre le plus pollué du web francophone. La fiscalité est un paramètre du montage, jamais sa raison d’être : un mauvais bien ne devient pas bon parce qu’il est fiscalement avantagé.
⚠️ Mise en garde — le Pinel Outre-Mer est clos : les investissements réalisés après le 31 décembre 2024 n’ouvrent plus droit à la réduction d’impôt ; seules les opérations engagées avant cette date conservent l’avantage jusqu’au terme de leur engagement de location (sources : Notaires de France et ministère de la Transition écologique, 2024). Si un interlocuteur vous présente encore, en 2026, des taux de réduction Pinel outre-mer, l’information est périmée. Lisez notre article complet sur le Pinel Outre-Mer avant toute décision.
Le Girardin logement social ne concerne pas les cinq DROM
La réduction d’impôt de l’article 199 undecies C du CGI ne vise que Saint-Pierre-et-Miquelon, la Nouvelle-Calédonie, la Polynésie française, Saint-Martin, Saint-Barthélemy et Wallis-et-Futuna : les cinq DROM en sont exclus depuis le 25 septembre 2018, en application de l’article 30 de la loi n° 2018-1317 du 28 décembre 2018 (source : BOFiP, BOI-IR-RICI-380-10-10). Le crédit d’impôt de l’article 244 quater X du CGI y est devenu le seul mécanisme applicable. Voir notre dossier sur le Girardin immobilier outre-mer et le CIOP entré en vigueur en 2025.
Le dispositif Jeanbrun et sa contrainte décisive
La loi de finances pour 2026 est la loi n° 2026-103 du 19 février 2026 (source : Légifrance). Son article 47 crée un régime d’amortissement du logement locatif, dit dispositif « Jeanbrun », applicable aux acquisitions et permis de construire intervenant entre le 21 février 2026 et le 31 décembre 2028 (source : ANIL, analyse juridique de la loi de finances pour 2026).
| Segment locatif | Amortissement — neuf | Amortissement — ancien | Plafond annuel de déduction par foyer fiscal |
|---|---|---|---|
| Intermédiaire | 3,5 % | 3 % | 8 000 € |
| Social | 4,5 % | 3,5 % | 10 000 € |
| Très social | 5,5 % | 4 % | 12 000 € |
Source : ANIL, 2026 — sous réserve des textes d’application et de modifications législatives.
Le dispositif vise les logements situés dans un bâtiment d’habitation collectif, en métropole comme en outre-mer, avec des critères spécifiques pour les DROM (source : ANIL, 2026). Personne ne relève cette exigence sous l’angle ultramarin, alors qu’elle est structurante : elle écarte de fait la villa individuelle, typologie très répandue outre-mer et fréquemment proposée à distance. Le gisement éligible s’en trouve nettement resserré — d’où un risque réel de se voir présenter comme « éligible » un bien qui ne l’est pas.
Deux règles de plafonnement que tout le monde confond
Le plafonnement global des avantages fiscaux de l’article 200-0 A du CGI est fixé à 10 000 € par foyer fiscal et par an, porté à 18 000 € lorsque des investissements outre-mer ou des souscriptions Sofica sont en jeu. Le plafond majoré remplace le plafond de droit commun, il ne s’y ajoute pas : on ne cumule jamais 10 000 € et 18 000 €.
Vient ensuite la confusion la plus coûteuse : l’abattement d’impôt sur le revenu propre aux DOM — 30 % plafonné à 2 450 € en Guadeloupe, en Martinique et à La Réunion, 40 % plafonné à 4 050 € en Guyane et à Mayotte — est réservé aux contribuables domiciliés fiscalement dans ces départements au 31 décembre de l’année d’imposition (sources : BOFiP, BOI-IR-LIQ-20-30-10 et impots.gouv.fr). Un investisseur resté en métropole n’y a pas droit : ses revenus fonciers ultramarins sont imposés comme des revenus fonciers ordinaires. Le régime d’exploitation compte alors davantage que la course au dispositif : voir notre dossier sur l’investissement meublé en DOM-TOM et l’arbitrage LMNP / LMP, et notre simulateur des dispositifs outre-mer.
L’après-achat : piloter et réagir depuis l’Hexagone
La partie où les pages promotionnelles s’arrêtent net, alors qu’elle représente l’essentiel de la durée de vie de votre investissement. Un mandat de gestion locative bien rédigé définit : sélection du locataire, bail, états des lieux, encaissement des loyers et reddition de comptes, traitement des impayés, seuil au-delà duquel une dépense requiert votre accord écrit, représentation en assemblée générale, protocole en cas de sinistre climatique. Ajoutez-y l’assurance loyers impayés, dont les conditions d’éligibilité du locataire — et pas seulement le taux — méritent d’être lues avant signature. Vous ne gérez plus un bien : vous pilotez un prestataire. Notre guide de la gestion locative à distance dans les DOM-TOM détaille les indicateurs à suivre.
Le coût réel de la distance, à intégrer avant de calculer votre rendement net
- Honoraires de recherche ou de mandat confiés à votre relais local
- Honoraires de gestion locative, en pourcentage des loyers encaissés et non théoriques
- Assurance loyers impayés et assurance propriétaire non occupant, surprime CatNat incluse
- Frais d’acte, frais de procuration, rémunération d’un mandataire pour les états des lieux
- Provision d’entretien majorée : climat tropical, corrosion saline, aléa cyclonique
- Charges de copropriété, taxe foncière, imposition des revenus fonciers
- Vacance locative et frais de relocation entre deux locataires
La rentabilité brute est un indicateur de tri, pas un résultat. Sur des configurations rigoureusement sélectionnées, elle peut atteindre 10 % brut indicatif minimum, tous territoires et tous profils confondus : ce repère écarte les opérations sans marge, il ne préjuge en rien du net encaissé. Notre méthode pour calculer la rentabilité d’une location dans les DOM-TOM décompose ce passage du brut au net.
3,8 %
Taux à partir duquel des dossiers solides peuvent être financés, selon le marché et le profil emprunteur
110 %
Financement du coût total envisageable sous conditions strictes, au cas par cas, jamais automatique
450+
Investisseurs accompagnés par Mouvement Lyannaj
15 ans
D’expérience de réseau local outre-mer
Le décalage horaire est une contrainte de calendrier plus que d’agrément. Les Antilles et la Guyane vivent en heure d’Amérique, La Réunion et Mayotte en heure de l’océan Indien : les premières accusent plusieurs heures de retard sur l’Hexagone, les secondes plusieurs heures d’avance. La fenêtre utile se situe en fin de matinée hexagonale avec les Antilles, le matin hexagonal avec l’océan Indien. Sur une chaîne de conditions suspensives à délai fixe, un rendez-vous mal calé coûte une journée.
Enfin, si votre projet vise le meublé de tourisme, la loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, généralise l’obligation de déclaration en mairie avec attribution d’un numéro d’enregistrement devant figurer dans les annonces, et renforce les pouvoirs des communes sur le changement d’usage (source : Légifrance / code du tourisme, 2024). L’obligation déclarative est nationale, mais le changement d’usage relève d’une décision locale : vérifiez le régime communal avant l’offre. Nos guides sur la location saisonnière aux Antilles et sur la location saisonnière à La Réunion couvrent ces spécificités.
Neuf « défiscalisant » ou ancien au prix du marché local
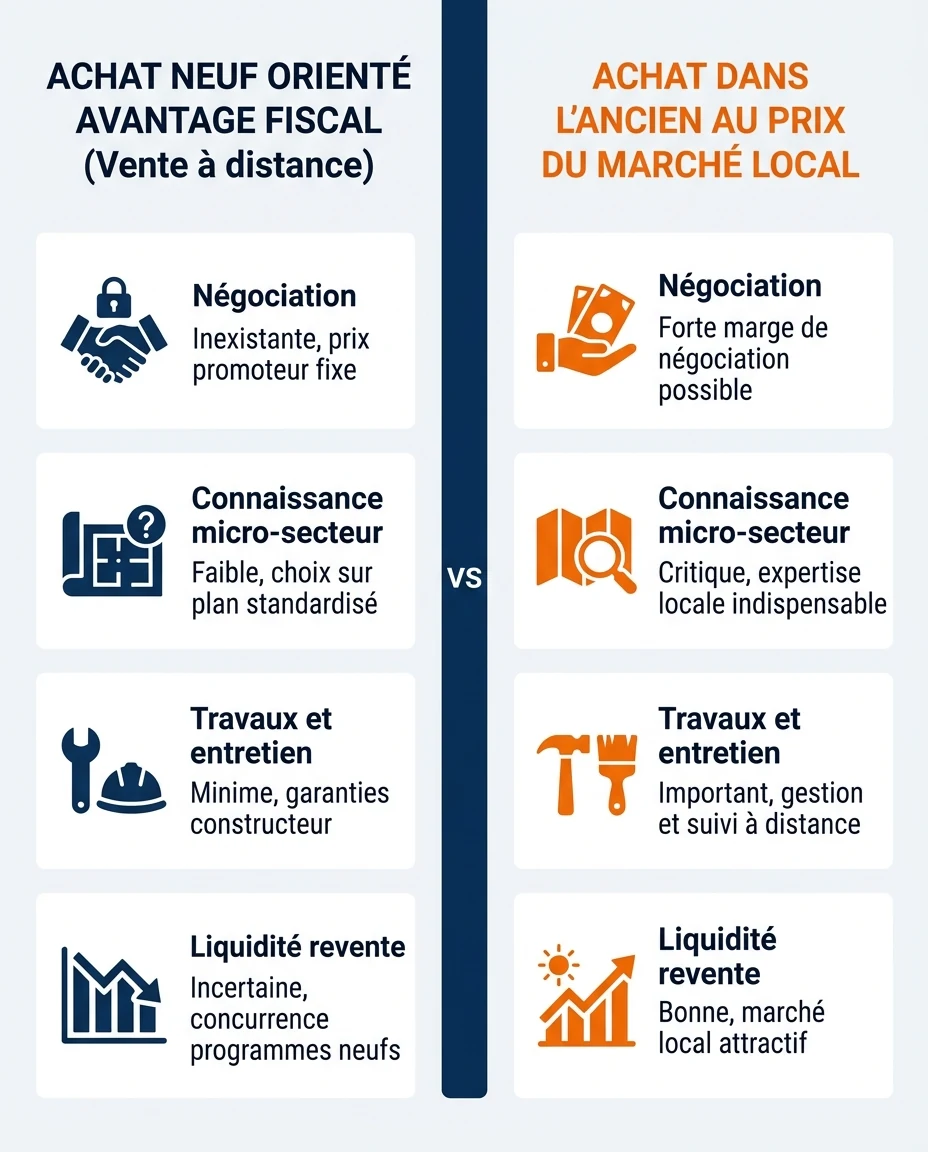
C’est l’arbitrage réel de l’investisseur métropolitain, et personne ne le pose honnêtement — parce que la majorité des contenus disponibles sont produits par ceux qui commercialisent le premier terme de l’alternative.
🏗️ Neuf orienté avantage fiscal, vendu à distance
- Process d’achat industrialisé, adapté à un acheteur absent
- Normes récentes, entretien initial réduit
- Prix rarement négociable : fixé par l’opérateur, pas par le marché
- À la revente, votre acheteur ne bénéficie plus de l’avantage qui justifiait le prix d’entrée
- Éligibilité à vérifier ligne à ligne : l’exigence de bâtiment collectif exclut la villa
🏡 Ancien acheté au prix du marché local
- Prix confrontable à des transactions réelles via la base DVF et les données notariales
- Marge de négociation existante, y compris à distance
- Acheteur de revente élargi : occupants comme investisseurs
- Risque de titre et d’indivision plus élevé, à purger avant toute offre
- Travaux, termites et corrosion à budgéter dès l’audit
Il n’y a pas de réponse universelle, mais une question rarement posée : à qui revendrez-vous, et à quel prix ? C’est l’angle mort n° 3, et il est documenté. La Cour des comptes, dans son rapport public thématique sur le logement dans les départements et régions d’outre-mer (2020), a critiqué les dispositifs de défiscalisation outre-mer, estimant qu’ils génèrent des surcoûts profitant notamment aux intermédiaires et qu’ils ont peu stimulé la construction de logements sociaux. Un surcoût à l’entrée est un surcoût à digérer à la sortie.
La liquidité du marché secondaire mérite d’être regardée en face. À La Réunion, marché le plus profond de l’ensemble, la Chambre des notaires relève en 2025 une hausse des prix de +4 % pour les appartements anciens et +5 % pour le neuf, une progression des ventes de logements anciens de +3 % contre +7 % au niveau national, et des prix dépassant 5 500 €/m² dans les communes les plus chères — Saint-Denis, Saint-Pierre, L’Étang-Salé, Saint-Leu, Saint-Paul (source : Chambre des notaires de La Réunion, 2025). Les prix montent, mais le volume progresse moins vite qu’en métropole : sur un marché étroit, le délai de revente est la variable d’ajustement, pas le prix affiché.
La demande de fond, elle, est structurelle : le parc de logements sociaux des DROM s’élève à 175 348 logements, dont 80 739 à La Réunion, 20 310 en Guyane et 2 506 à Mayotte (source : Union sociale pour l’habitat, édition Outre-mer, 2023) — un fondamental qui joue en faveur de la location longue durée plus que du pari saisonnier.
Avantages
- Rendements locatifs souvent supérieurs à ceux constatés en métropole sur les bons emplacements
- Demande locative forte et structurelle, portée par la démographie
- Prix d’entrée généralement plus accessibles que dans les zones tendues métropolitaines
- Cadre juridique complet permettant de signer et de gérer sans se déplacer
- Accompagnement personnalisé et réseau local qui compensent l’absence physique
Points de vigilance
- Impossibilité de constater par soi-même : tout repose sur les preuves exigées
- Risque de titre et d’indivision successorale plus élevé qu’en métropole dans l’ancien
- Exposition cyclonique et sismique, dans un contexte de sous-assurance documenté
- Marché secondaire plus étroit : la revente peut demander plus de temps
- Coût cumulé de la délégation et risque législatif à anticiper dans la durée
Questions fréquentes
Est-il légalement possible d’acheter et de signer sans jamais mettre les pieds sur place ?
Oui. Depuis novembre 2020, un notaire peut recevoir une procuration authentique à distance sur support électronique, et la vente peut prendre la forme d’un acte authentique électronique.
Comment donner procuration au notaire quand on est à 7 000 kilomètres ?
Deux voies : la comparution par visioconférence via un système agréé par le Conseil supérieur du notariat, ou la signature d’une procuration authentique chez un notaire proche de chez vous. Demandez le coût par écrit avant d’engager la procédure.
Qui visite le bien à ma place, et comment savoir si la vidéo ne me cache rien ?
Exigez une captation continue, non montée et horodatée, réalisée par un professionnel indépendant du vendeur, selon un parcours que vous imposez. Une vidéo montée ou fournie par le vendeur n’a aucune valeur probante.
Comment vérifier que le vendeur est bien propriétaire et que le bien n’est pas en indivision ?
Demandez le titre et l’origine de propriété avant toute offre, et faites-les examiner par le notaire. Si le bien provient d’une succession non réglée, n’engagez aucun frais tant que la situation n’est pas purgée.
Que se passe-t-il si un cyclone endommage le bien ? Suis-je vraiment couvert ?
Les dommages liés aux vents cycloniques relèvent du régime des catastrophes naturelles au-delà de 145 km/h en moyenne sur dix minutes ou 215 km/h en rafale (France Assureurs, 2023). En deçà s’appliquent les garanties tempête de votre contrat.
Est-ce que je bénéficie de l’abattement d’impôt de 30 % ou 40 % réservé aux outre-mer ?
Non, si vous restez domicilié fiscalement en métropole. Cet abattement est réservé aux contribuables domiciliés dans le département concerné au 31 décembre de l’année d’imposition (BOFiP / impots.gouv.fr).
Une banque finance-t-elle un bien en Guadeloupe ou à La Réunion depuis la métropole ?
Oui, des financements existent, mais ils s’examinent au cas par cas selon votre profil, votre apport et la cohérence du projet. Un financement allant jusqu’à 110 % du coût total reste envisageable sous conditions strictes, jamais automatiquement.
Qui gère les impayés et les états des lieux quand je suis en métropole ?
Votre gestionnaire, dans le cadre d’un mandat écrit précisant ses missions, son seuil d’engagement de dépenses et son rythme de reporting. Échangez avec nos équipes pour cadrer cette organisation.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, ni un conseil juridique ou fiscal personnalisé. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un notaire ainsi qu’un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives et des textes d’application à paraître.