
Le véhicule juridique choisi à deux pèsera plus lourd, sur dix ans, que le rendement du bien
Indivision, SCI familiale ou démembrement : à 7 000 kilomètres, sur un foncier souvent grevé d’indivisions successorales, ce choix n’est pas une formalité de notaire.
- Votre situation de couple décide avant votre montage juridique
- Indivision, SCI ou démembrement appliqués à un bien situé en DROM
- Le plafond de 18 000 € s’apprécie par foyer fiscal
- Quel dispositif fiscal en 2026, et qui le porte dans le montage
- Détecter une indivision successorale avant de signer le compromis
- Spécificités territoriales et financement à deux depuis la métropole
- Organiser la sortie dès le premier jour
- Avantages et points de vigilance
- Questions fréquentes
Deux corpus étanches cohabitent sur Internet. D’un côté, des guides « SCI ou indivision » écrits pour la métropole, qui ignorent la fiscalité ultramarine et le droit foncier local. De l’autre, des pages « défiscalisation outre-mer » centrées sur l’investisseur seul, muettes sur le couple, la famille et la protection du survivant. Le couple qui achète en Guadeloupe, la fratrie qui reprend un bien de famille en Martinique, les parents qui préparent une transmission à La Réunion n’ont donc aucune ressource croisant les deux sujets. C’est ce vide que comble ce dossier, dans la continuité de notre analyse sur quel territoire DOM-TOM correspond à votre profil d’investisseur.
Investir à deux outre-mer, ce n’est pas investir seul en doublant l’apport. Trois variables interagissent : le statut civil (marié, pacsé, concubin, fratrie, parents-enfants), le véhicule de détention (indivision, SCI, démembrement) et le régime fiscal du bien. S’y ajoute une réalité que la métropole ne connaît pas à la même échelle : une part significative du foncier privé ultramarin se transmet sans partage régularisé. La structure choisie détermine enfin la manière dont vous serez financés — sujet traité dans notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent.
Objectif : un outil de décision à jour du droit de 2026 — fin du Pinel pour les nouvelles opérations, dispositif Jeanbrun, loi Letchimy prorogée, loi du 7 avril 2026 sur la sortie d’indivision — dans une logique constante : transformer votre fiscalité en patrimoine, et non empiler des avantages sur un montage qui ne tiendra pas la distance.
Votre situation de couple décide avant votre montage juridique
ℹ️ Le point que tout le monde saute : beaucoup tranchent d’abord « SCI ou indivision », puis découvrent chez le notaire que leur régime matrimonial rendait ce choix inopérant. L’ordre correct est inverse : statut civil, puis véhicule, puis dispositif fiscal.
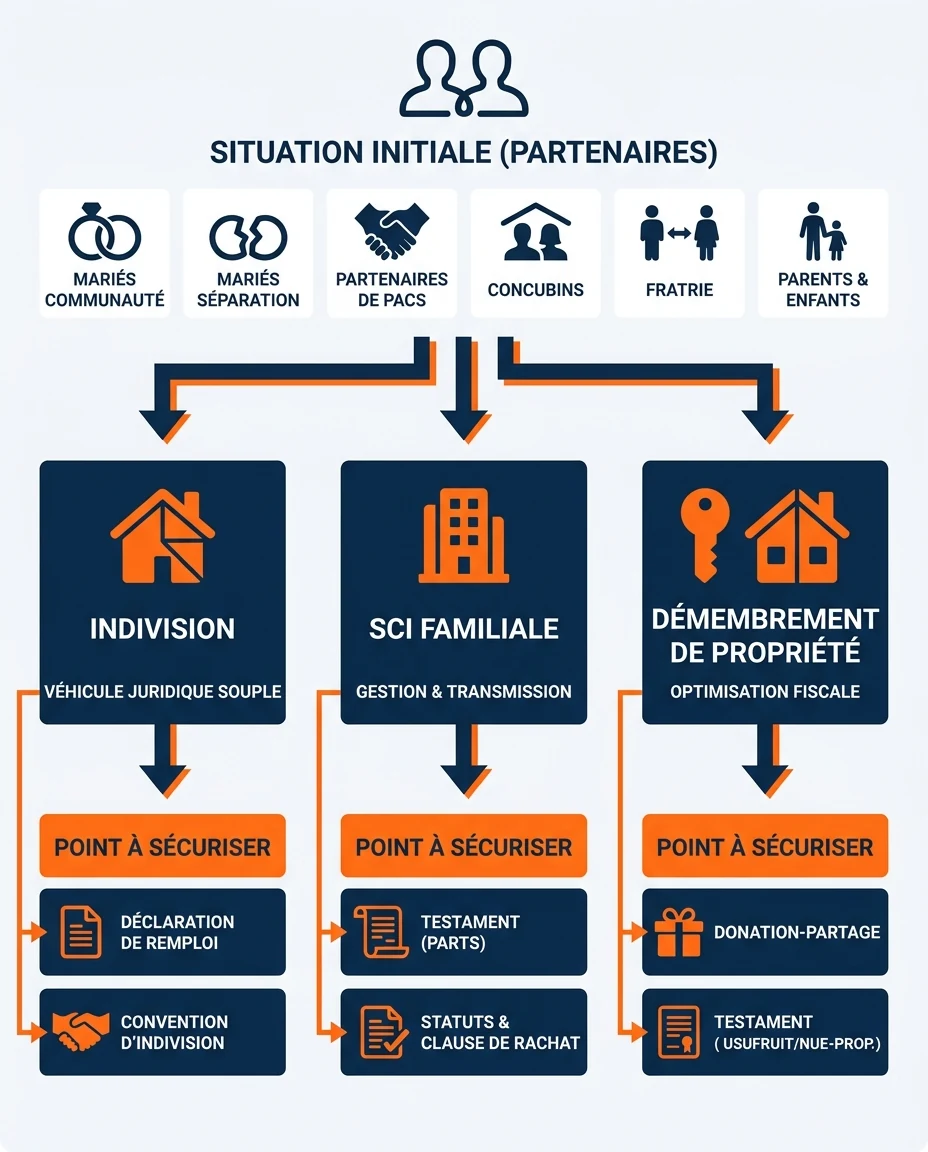
Couples mariés. Sous le régime légal de la communauté réduite aux acquêts, un bien acquis pendant l’union appartient aux deux époux quelle que soit l’origine des fonds : protecteur mais rigide, car un apport personnel important se dilue s’il n’est pas formalisé par une déclaration de remploi. Sous la séparation de biens, une acquisition commune se fait en indivision, avec des quotes-parts à fixer sciemment et non par réflexe à 50/50.
Partenaires de Pacs. Le régime légal est celui de la séparation des patrimoines, sauf option expresse pour l’indivision dans la convention. Point capital et sous-estimé : le partenaire pacsé est exonéré de droits de succession, mais il n’est pas héritier. Sans testament, il ne recueille rien.
Concubins. Le concubinage n’ouvre aucun droit patrimonial : ni régime, ni vocation successorale. En revanche — angle mort de la littérature disponible — deux concubins non pacsés forment deux foyers fiscaux distincts, avec des conséquences ultramarines majeures.
Famille. Reprendre une maison à Fort-de-France entre frères et sœurs, ou acheter avec ses parents à Saint-Denis, relève d’une autre logique : conserver un bien au pays et le transmettre. Terrain de la SCI familiale et de la donation-partage.
⚠️ Règle d’hygiène patrimoniale : ne choisissez jamais un statut civil pour des raisons fiscales. Les contreparties civiles — protection du survivant, vocation successorale — pèsent plus lourd qu’un avantage d’impôt sur une année.
Indivision, SCI ou démembrement appliqués à un bien situé en DROM
Les trois véhicules existent partout en France. Ce qui change outre-mer, ce sont leurs conséquences pratiques : distance, coût des déplacements, et des biens qui restent souvent indivis très longtemps.
🤝 L’indivision
- Aucune structure à créer : elle naît de l’achat commun
- Chacun détient une quote-part indivise librement fixée à l’acte
- Coût d’entrée minimal, formalisme allégé
- Les décisions lourdes, dont la vente, restent en principe soumises à l’unanimité
- Le partage peut être demandé à tout moment, sauf convention d’indivision en cours
🏛️ La SCI
- Société à créer : statuts, immatriculation, gérant, comptabilité
- Vous détenez des parts sociales, plus faciles à donner progressivement
- Les statuts organisent pouvoirs, majorités et conditions de sortie
- À l’impôt sur le revenu, elle est « translucide » : chaque associé est imposé sur sa part
- Contrepartie : la responsabilité des associés est indéfinie, à proportion de leur part au capital
Le démembrement de propriété est la troisième voie, oubliée alors qu’elle règle élégamment les situations intergénérationnelles : les parents conservent l’usufruit — donc les loyers — et donnent la nue-propriété aux enfants. Au décès de l’usufruitier, la pleine propriété se reconstitue sur la tête du nu-propriétaire sans nouvelle taxation à ce titre. Il se combine avec une donation-partage, qui fige la répartition et éteint par avance les contentieux entre héritiers — enjeu majeur sur un bien que plusieurs branches d’une famille veulent conserver.
| Votre situation | Véhicule le plus souvent pertinent | Le point à sécuriser en priorité |
|---|---|---|
| Mariés en communauté, un bien locatif | Détention directe, sans structure | Déclaration de remploi si apport propre significatif |
| Mariés en séparation de biens, apports inégaux | Indivision à quotes-parts inégales | Faire coïncider quote-part et financement réel dès l’acte |
| Partenaires de Pacs | Indivision, ou SCI si projet évolutif | Testament réciproque : sans lui, le survivant n’hérite pas |
| Concubins | Indivision avec convention, ou SCI aux statuts protecteurs | Protection du survivant : testament, clause de tontine, assurance |
| Fratrie reprenant un bien de famille | SCI familiale, ou convention d’indivision à durée déterminée | Règles de sortie et de rachat écrites avant l’acquisition |
| Parents et enfants, logique de transmission | SCI familiale avec donation progressive de parts, ou démembrement | Séquencer les donations et respecter les abattements |
🚨 Deux idées fausses à écarter. « La SCI permet d’échapper aux droits de succession » : inexact — elle facilite le fractionnement et la planification de la transmission, elle ne fait disparaître ni la fiscalité de la donation ni celle de la succession. « Une SCI peut tout faire » : la location meublée exercée par une société civile relève d’une catégorie de revenus commerciale et peut entraîner son assujettissement à l’impôt sur les sociétés, difficilement réversible. Si votre projet vise le meublé, lisez notre dossier pour arbitrer entre LMNP, LMP et les statuts du meublé outre-mer.
Le plafond de 18 000 € s’apprécie par foyer fiscal
C’est le point le plus mal traité de tout le corpus disponible.
10 000 € → 18 000 €
Le plafonnement global des avantages fiscaux est de 10 000 € par foyer fiscal, « que vous soyez seul ou en couple, avec ou sans personne à charge », et il est porté à 18 000 € lorsque le foyer réalise des investissements outre-mer ou des investissements Sofica — source : service-public.gouv.fr, fiche « Plafonnement global des avantages fiscaux », imposition 2026 sur les revenus 2025.
Lisez la formulation officielle : par foyer fiscal, non par personne. Un couple marié ou pacsé forme un seul foyer fiscal : il dispose d’un seul plafond majoré — toute page laissant entendre que le mariage permettrait de « cumuler deux plafonds » énonce une contre-vérité. Deux concubins non pacsés déclarent séparément et disposent chacun de leur plafonnement : à investissement identique, la capacité d’absorption du couple diffère selon son statut. Mais cette différence ne doit jamais emporter la décision : le concubinage prive le survivant de toute vocation successorale et de tout abattement.
💡 Bon à savoir : les abattements sur donation sont de 100 000 € par enfant et par parent, 80 724 € entre époux ou partenaires de Pacs, 31 865 € pour un petit-enfant et 15 932 € entre frères et sœurs, chacun renouvelable tous les 15 ans ; s’y ajoute une exonération de 31 865 € pour les dons de sommes d’argent en ligne directe si le donateur a moins de 80 ans (source : service-public.gouv.fr, 2026). Rien de tel entre concubins.
Mariés ou pacsés, vous raisonnez donc avec un plafond majoré unique : la question devient celle de la séquence, la répartition de vos opérations dans le temps pour ne pas saturer une année d’imposition. Concubins, vous avez deux enveloppes mais devez compenser l’absence de protection civile par des outils contractuels. Vous pouvez simuler votre optimisation fiscale outre-mer.
Quel dispositif fiscal en 2026, et qui le porte dans le montage
⚠️ Attention au Pinel outre-mer : aucun nouvel investissement locatif n’est possible sous ce dispositif depuis le 1er janvier 2025 ; seules les opérations antérieures ouvrent encore droit à la réduction d’impôt si leurs conditions restent remplies, la fiche officielle précisant que « les règles sont différentes en outre-mer » pour celles-ci (source : service-public.gouv.fr, fiche F31151, 2025). Un « Pinel outre-mer 2026 » proposé aujourd’hui est un signal d’alerte. Voir notre article dédié au Pinel outre-mer.
Le dispositif Jeanbrun : un amortissement, pas une réduction d’impôt
Créé par la loi de finances pour 2026, il vise les acquisitions réalisées entre le 20 février 2026 et le 31 décembre 2028, impose une location nue à usage de résidence principale pendant 9 ans, ne concerne que les logements situés en immeuble collectif — maisons individuelles exclues — et s’applique en métropole comme dans les départements d’outre-mer (source : UFC-Que Choisir, 2026). Son mécanisme repose sur un amortissement déduit des revenus fonciers, jusqu’à 80 % du prix d’acquisition, avec des taux annuels de 3,5 %, 4,5 % et 5,5 % dans le neuf selon le secteur locatif, de 3 %, 3,5 % et 4 % dans l’ancien avec travaux, et des plafonds annuels de 8 000 €, 10 000 € et 12 000 € ; l’ancien est éligible si les travaux représentent au moins 30 % du prix d’acquisition (même source).
Deux réserves. Le zonage, les plafonds de loyers et de ressources outre-mer et le décret d’application se vérifient dans les textes en vigueur : nous ne les reproduisons pas tant qu’ils ne sont pas confirmés au Bulletin officiel des finances publiques. Et l’exclusion des maisons individuelles restreint le champ aux programmes collectifs, essentiellement urbains — Fort-de-France, Le Lamentin, Pointe-à-Pitre, Baie-Mahault, Saint-Denis, Saint-Paul, Saint-Pierre, Cayenne, Matoury.
Le Girardin logement social : un régime à part
L’article 199 undecies C du Code général des impôts ouvre une réduction d’impôt égale à 50 % du prix de revient des logements — minoré des taxes, commissions et aides publiques, et plafonné au mètre carré de surface habitable — pour le logement social outre-mer, sous condition de location pendant une durée au moins égale à cinq ans ; les territoires visés incluent les départements d’outre-mer, Saint-Pierre-et-Miquelon, Saint-Martin, Saint-Barthélemy, la Nouvelle-Calédonie, la Polynésie française et Wallis-et-Futuna (source : Légifrance, article 199 undecies C du CGI, 2026). Sa logique diffère de l’investissement locatif classique et il comporte des risques propres, notamment de reprise fiscale ; dates et périmètres varient selon les collectivités et les opérations, à vérifier auprès d’un notaire. Voir notre dossier sur le Girardin immobilier dans les DOM-TOM et notre présentation du nouveau dispositif CIOP.
Qui porte l’avantage quand on achète à deux ?
Question décisive, traitée nulle part ailleurs. Trois règles de lecture.
En indivision
Chaque indivisaire relève de son propre foyer fiscal, à proportion de sa quote-part indivise. Deux concubins achetant à parts égales déclarent chacun la moitié des revenus, dans la limite de leur plafonnement. Configuration la plus lisible.
En SCI à l’impôt sur le revenu
La société est translucide : le résultat foncier est réparti au prorata des parts et imposé chez chaque associé. Mais l’éligibilité de la société à tel dispositif ne se présume jamais — chaque texte fixe ses conditions de détention. À trancher avant de constituer la structure.
En démembrement
L’usufruitier perçoit les loyers et déclare les revenus fonciers ; le nu-propriétaire ne déclare rien. Un amortissement adossé à ces revenus suit donc celui qui les perçoit, et toute donation de nue-propriété en cours d’opération doit être anticipée pour ne pas rompre un engagement locatif.
Dans tous les cas
Validez l’articulation véhicule / dispositif avant le compromis : reconstituer un montage a posteriori suppose de nouveaux actes, des droits de mutation à titre onéreux, parfois la perte de l’avantage.
Détecter une indivision successorale avant de signer le compromis
Aucun guide d’investissement outre-mer n’aborde ce point, alors qu’il constitue la première cause de blocage sur le terrain. De nombreux biens ultramarins se transmettent sans succession régularisée : le titre reste au nom d’un aïeul décédé, les héritiers se comptent parfois par dizaines, personne ne détient seul le pouvoir de vendre. Un vendeur peut être de bonne foi et ne pas détenir la totalité des droits sur le bien qu’il vous propose.
« Loi visant à faciliter la sortie de l’indivision successorale et à relancer la politique du logement en outre-mer »
— Intitulé officiel de la LOI n° 2018-1244 du 27 décembre 2018, dite loi Letchimy (Légifrance)
La loi Letchimy permet aux indivisaires détenant plus de la moitié en pleine propriété des droits indivis de provoquer la vente ou le partage du bien successoral, par dérogation à l’unanimité du droit commun (source : Légifrance, loi n° 2018-1244, article 1er). Ce régime vise les biens situés dans les collectivités régies par l’article 73 de la Constitution — Guadeloupe, Guyane, Martinique, La Réunion, Mayotte — ainsi que Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon (sources : Légifrance ; Chambre interdépartementale des notaires de Guyane et de Martinique, 2018).
> 50 %
Des droits indivis en pleine propriété : le seuil permettant de provoquer la vente ou le partage sous le régime Letchimy (Légifrance, 2018)
2038
Applicable jusqu’au 31 décembre 2028 à l’origine, le dispositif est prorogé jusqu’au 31 décembre 2038 par la loi n° 2024-322 du 9 avril 2024 (Légifrance)
3 mois
Délai d’opposition des indivisaires non initiateurs après notification, porté à quatre mois dans certaines situations (Légifrance, loi n° 2018-1244, article 2)
La procédure est encadrée : le notaire notifie le projet à tous les indivisaires par acte extrajudiciaire, avec publicité — journal d’annonces légales, affichage en mairie, publication en ligne. En cas d’opposition, l’autorisation du tribunal devient nécessaire, le juge appréciant si l’opération ne porte pas une atteinte excessive aux droits des minoritaires (source : Légifrance, loi n° 2018-1244, article 2).
✅ Actualité juridique 2026 : la loi n° 2026-248 du 7 avril 2026 « visant à simplifier la sortie de l’indivision et la gestion des successions vacantes », entrée en vigueur en avril 2026, modifie notamment les articles 810-2, 810-3, 815-6, 840, 841 et 841-1 du Code civil (sources : Légifrance ; Notaires de France, 2026). Elle permet à un indivisaire de saisir le juge pour vendre seul un bien indivis en cas d’urgence et d’intérêt commun, et réforme le partage judiciaire en élargissant les pouvoirs du juge face à l’inertie des indivisaires — réforme applicable à toute indivision, décret attendu avant fin 2026.
Checklist de vérification foncière préalable
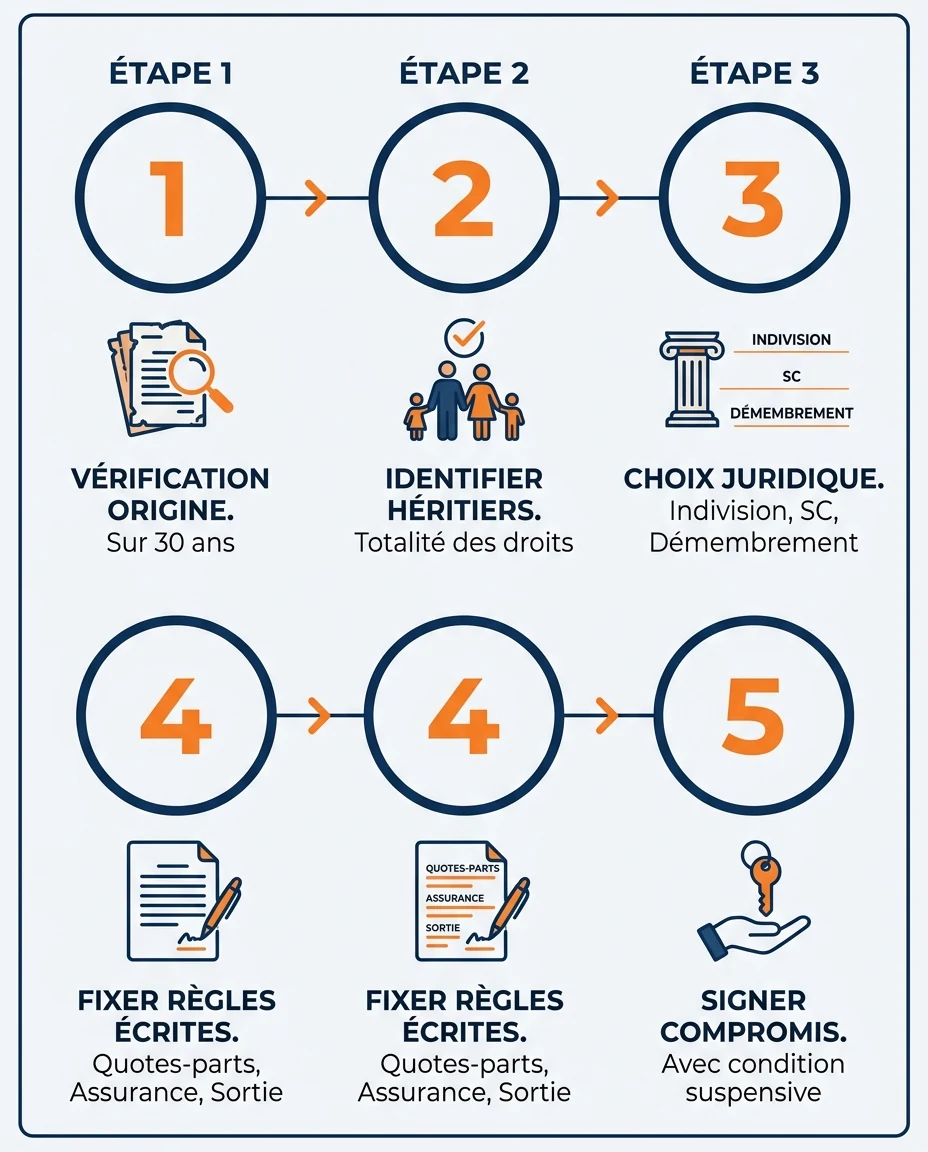
- Demander l’origine de propriété sur trente ans : le dernier acte translatif doit être au nom du vendeur, non d’un ascendant décédé.
- Exiger l’attestation immobilière ou l’acte de notoriété si le bien vient d’une succession, et identifier tous les héritiers.
- Vérifier que le vendeur détient la totalité des droits : une promesse signée par un seul indivisaire n’engage pas les autres.
- Faire confirmer par le notaire si le régime Letchimy est mobilisé et à quel stade (notification, délai d’opposition).
- Contrôler la situation cadastrale : parcelle non délimitée, bâti sur le terrain d’autrui.
- Interroger l’ADIL du territoire, qui délivre une information juridique gratuite et neutre.
La règle tient en une phrase : sur un bien issu d’une succession ancienne, la question n’est pas « le prix est-il bon ? » mais « le vendeur peut-il vendre ? ». Une condition suspensive de régularisation coûte quelques lignes dans un compromis ; son absence peut coûter plusieurs années.
Spécificités territoriales et financement à deux depuis la métropole
Le foncier local conditionne la faisabilité du montage
La zone des cinquante pas géométriques, bande littorale des Antilles et de La Réunion, relève d’un régime domanial spécifique : un bien situé dans ce périmètre peut faire l’objet d’une régularisation dont l’issue n’est pas garantie. N’y achetez jamais à deux sans analyse écrite du notaire local sur la nature des droits transférés. En Guyane, une part importante du foncier relève du domaine public ou d’établissements d’aménagement tels que l’EPFA Guyane — voir notre dossier sur le marché immobilier guyanais. À Mayotte, la régularisation foncière est en cours et le droit commun coexiste avec un statut civil de droit local, avec des conséquences possibles en propriété et en succession : aucune acquisition sans validation par un notaire exerçant sur place, en complément de notre analyse pour investir à Mayotte, marché du 101e département.
S’ajoutent la réglementation thermique, acoustique et d’aération propre à l’outre-mer (RTAA DOM), l’exposition cyclonique, l’aléa sismique élevé aux Antilles — objet du Plan séisme Antilles — et le régime d’indemnisation des catastrophes naturelles. Pour un achat à deux, cela devient des obligations d’assurance et des travaux à inscrire au budget commun dès l’origine. Détail dans nos guides pour investir en Guadeloupe, pour construire une stratégie en Martinique et sur les opportunités et risques de l’investissement à La Réunion en 2026. L’octroi de mer renchérit par ailleurs les matériaux importés : un paramètre du plan de financement.
Qui emprunte, et avec quelles quotités d’assurance ?
En indivision, vous empruntez comme co-emprunteurs : la banque analyse un dossier consolidé et chacun est engagé sur la totalité du prêt lorsque la solidarité est stipulée, ce qui est la règle. En SCI, c’est la société qui emprunte, le plus souvent avec cautionnement personnel des associés : la protection de la personne morale est donc largement neutralisée côté bancaire.
Les quotités d’assurance emprunteur sont le paramètre le plus sous-estimé. Une répartition 50/50 coûte moins cher mais laisse au survivant la moitié du capital restant dû ; une couverture à 100 % sur chaque tête solde le prêt au décès de l’un des deux. Pour un couple non marié, cette décision est plus protectrice qu’un testament sur le plan financier — et elle se prend au moment de l’offre de prêt.
Banque locale ou nationale ? Les deux voies existent : c’est la qualité du dossier qui prime — pièces complètes, plan de financement cohérent, estimation locative documentée. Sur des configurations rigoureusement analysées, la rentabilité brute peut atteindre 10 % brut indicatif minimum : un repère de sélection, jamais une promesse. Un financement peut aller jusqu’à 110 % du coût total sous conditions strictes, au cas par cas, avec des taux à partir de 3,8 %. Voir notre panorama des établissements bancaires présents dans les DOM-TOM et notre guide pour construire un dossier complet.
💡 Le cas du couple à revenu unique : soit l’emprunt est porté par celui qui a la capacité, avec une quote-part indivise ajustée pour éviter toute requalification en donation indirecte ; soit vous constituez une SCI dont le capital reflète les apports réels, l’autre associé montant progressivement. Le pire scénario reste le 50/50 automatique adossé à un financement assuré par un seul.
Reste le pilotage : désignez qui gère au quotidien — mandat de gestion local, procuration, ou gérance statutaire en SCI. Voir notre guide sur la gestion locative à distance dans les DOM-TOM et notre dossier pour investir depuis la métropole.
Organiser la sortie dès le premier jour
C’est la première peur des acheteurs à deux et le sujet le moins traité : que se passe-t-il en cas de séparation, quand le bien est à 7 000 kilomètres ? Un principe : la sortie s’organise à l’entrée, jamais au moment de la crise.
1. La convention d’indivision, à durée déterminée
Signée devant notaire, elle neutralise pour une durée fixe le droit de demander le partage, désigne un gérant, fixe la répartition des charges et des revenus et peut prévoir un droit de préemption. Sans elle, un seul des deux peut provoquer la vente quand il le souhaite.
2. Les statuts de SCI et le pacte d’associés
Clause d’agrément, droit de préemption sur les parts, promesse croisée de rachat en cas de séparation, méthode de valorisation définie à l’avance. Cette dernière clause est la plus importante : c’est sur le prix de rachat que les désaccords se cristallisent.
3. La protection du survivant
Pour un couple pacsé ou en concubinage : le testament, indispensable puisque ni l’un ni l’autre n’est héritier ; la clause de tontine, qui attribue le bien au survivant mais rigidifie la sortie ; les quotités d’assurance emprunteur, souvent le levier le plus efficace.
4. Le relais local et le partage judiciaire
Désignez dès l’origine un professionnel sur place. En dernier recours, le partage judiciaire tranche : la loi du 7 avril 2026 a élargi les pouvoirs du juge face à l’inertie des indivisaires (source : Notaires de France, 2026).
Dernier réflexe : conservez la traçabilité écrite de qui paie quoi — apport, mensualités, travaux, taxe foncière, assurance. Le jour du partage, cette comptabilité vaut davantage que toute promesse verbale.
Avantages et points de vigilance
Avantages
- Capacité d’acquisition renforcée : deux apports ouvrent des emplacements inaccessibles seul
- Rendements locatifs généralement supérieurs à ceux observés en métropole
- Demande locative forte et structurelle dans les bassins urbains ultramarins
- Prix d’entrée souvent plus accessibles que sur les marchés métropolitains tendus
- Transmission facilitée vers la génération suivante
Points de vigilance
- Indivisions successorales non régularisées : premier facteur de blocage du foncier ultramarin
- Responsabilité indéfinie des associés de SCI, à proportion de leur part au capital
- Sortie du montage à distance, coûteuse et lente si elle n’est pas organisée par écrit
- Risques naturels — cyclones, sismicité aux Antilles — et coût d’assurance associé
- Marché moins liquide et évolution rapide des dispositifs fiscaux
🚨 Le scénario à éviter : deux personnes achètent 50/50 en indivision, sans convention, sans testament, avec un financement porté très majoritairement par l’un des deux et une assurance à parts égales. Tant que tout va bien, rien ne se voit. En cas de séparation, aucun mécanisme n’organise le rachat ; en cas de décès, le survivant se retrouve en indivision avec les héritiers du défunt tout en supportant la moitié du capital restant dû.
Notre conviction, forgée sur 15 ans d’expérience du réseau local et plus de 450 investisseurs accompagnés : le montage juridique n’est pas l’accessoire de l’opération, il en est la colonne vertébrale. Vous pouvez échanger avec nos équipes avant toute signature.
Questions fréquentes
SCI ou indivision : qu’est-ce qui protège le mieux quand le bien est à 7 000 km ?
La SCI dans la plupart des cas : ses statuts organisent à l’avance les pouvoirs et les règles de sortie. Mais une indivision assortie d’une convention notariée à durée déterminée protège autant pour un projet simple à deux, à moindre coût.
Nous ne sommes ni mariés ni pacsés : que devient ma part si mon compagnon décède ?
Sa quote-part revient à ses héritiers légaux et vous vous retrouvez en indivision avec eux, le concubin n’ayant aucune vocation successorale. Trois outils corrigent cela : testament, clause de tontine, quotités d’assurance emprunteur bien réglées.
Peut-on cumuler deux plafonds de niches fiscales en investissant à deux outre-mer ?
Non pour un couple marié ou pacsé : un seul foyer fiscal, donc un seul plafond. Deux concubins non pacsés déclarent séparément et disposent chacun de leur plafonnement, porté à 18 000 € en cas d’investissement outre-mer (service-public.gouv.fr, 2026). Cela ne doit jamais dicter le choix d’un statut civil.
Faut-il créer la SCI avant de signer le compromis ?
Avant, dans l’idéal. On peut signer avec faculté de substitution au profit d’une société en formation, mais la clause doit être rédigée par le notaire dès l’origine. Acheter en nom propre puis transférer à une SCI génère de nouveaux droits de mutation.
Vaut-il mieux acheter 50/50 ou en quotes-parts inégales quand les apports diffèrent ?
Les quotes-parts doivent refléter la réalité des apports et du financement. Un 50/50 automatique alors qu’une seule personne finance crée un déséquilibre et un risque de requalification. Faites acter la répartition réelle dans l’acte notarié.
Nos parents nous laissent une maison en Martinique en indivision : comment la vendre si un cousin refuse ?
La loi Letchimy permet aux indivisaires détenant plus de la moitié des droits en pleine propriété de provoquer la vente ou le partage, via notification par notaire et délai d’opposition (Légifrance, 2018). En cas d’opposition, le tribunal tranche.
Une banque de métropole peut-elle financer un achat locatif en Guadeloupe ou en Guyane ?
Oui, comme un établissement implanté sur place : c’est la solidité du dossier qui compte, pas la localisation de l’agence. Notre guide du crédit immobilier dans les DOM-TOM détaille les attentes des banques.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, ni une consultation juridique ou fiscale personnalisée. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Le choix d’un véhicule de détention ou d’un dispositif fiscal doit être validé par un notaire ou un conseiller patrimonial qualifié. Données à jour en 2026 — sous réserve de modifications législatives.