
Acheter un immeuble entier aux Antilles, en Guyane ou à La Réunion : ce que les argumentaires de défiscalisation ne disent jamais
Trois variables décident du sort d’un immeuble de rapport outre-mer — la sécurité du titre, l’assurabilité du bâti et la fenêtre travaux imposée par le DPE. Aucune n’apparaît dans les brochures.
- Une opération d’ancien dans un marché étroit
- Fiscalité 2026 : ce qui est clos, ce qui reste
- Le filtre n° 1 : le titre et l’indivision successorale
- Arbitrer entre territoires : démographie INSEE et base DVF
- La fenêtre travaux : DPE décalé et TVA locale
- Assurabilité, régime CatNat et risque climatique
- Financer un immeuble entier : un dossier lu en cash-flow
- Structurer, exploiter et piloter à 8 000 km
- Questions fréquentes
L’immeuble de rapport concentre en une opération ce que dix acquisitions séparées mettent des années à bâtir : un parc locatif entier, un acte, un crédit, des charges mutualisées, une vacance lissée. Transposée outre-mer, la logique devient plus séduisante encore — et nettement plus technique. Car un immeuble de rapport en DOM-TOM n’est presque jamais une opération de défiscalisation dans le neuf : c’est un achat d’immobilier ancien, souvent en centre-bourg, dans un marché à faible volume de transactions, avec un cadre juridique, climatique et énergétique qui n’est pas celui de l’Hexagone.
C’est là que les contenus disponibles décrochent : les guides « immeuble de rapport » sont excellents mais 100 % métropolitains, les pages « investir outre-mer » ne parlent que de neuf et de dispositifs parfois périmés. Le sujet s’articule pourtant avec le reste de votre stratégie : savoir monter un dossier de crédit DOM-TOM que les banques acceptent, lire un marché mature comme La Réunion, ses opportunités et ses risques en 2026, et choisir le territoire correspondant à votre profil d’investisseur.
Notre parti pris : renverser la promesse habituelle. Voici la grille de décision qui manque — cartographie honnête de ce qui existe réellement en 2026 pour un particulier achetant de l’ancien, méthode de valorisation locale, traitement du risque juridique et climatique, logique de financement propre à l’immeuble entier. L’objectif reste de transformer votre fiscalité en patrimoine avec des décisions documentées. Quand une donnée publique n’existe pas, nous le disons.
Une opération d’ancien dans un marché étroit
ℹ️ Définition utile : un immeuble de rapport est un bâtiment acquis en entier par un seul propriétaire, loué en plusieurs logements, sans mise en copropriété. Pas de syndic, pas d’assemblée générale, pas de charges votées par d’autres : vous décidez seul des travaux et de la stratégie locative. Avantage majeur, responsabilité intégrale.
La mécanique est universelle : acheter plusieurs logements d’un coup mutualise les frais fixes, ouvre une décote au mètre carré face à l’achat lot par lot, et lisse la vacance locative. Trois choses changent outre-mer. L’offre est presque exclusivement ancienne, concentrée dans les centres-bourgs de Fort-de-France, Pointe-à-Pitre, Cayenne, Saint-Denis ou Saint-Pierre. Le volume de transactions est faible : un seul acte atypique déplace une « moyenne » de prix, ce qui rend les indices grand public peu fiables. Et la vacance n’y est pas théorique.
34 600
logements vacants à La Réunion en 2020, soit 8,9 % du parc (INSEE, Insee Flash Réunion n° 267, 2024)
+51,7 %
de logements vacants en cinq ans en Guyane, pour environ 10 % du parc (INSEE, Insee Flash Guyane n° 87, 2018)
3 791
logements sociaux financés dans les DROM en 2023, contre 5 267 en 2021 (Fondation pour le Logement des Défavorisés, 2024)
Histoire à double tranchant : une vacance élevée là où la demande reste forte — l’Union sociale pour l’habitat estimait en 2024 le besoin outre-mer à environ 110 000 logements sociaux, estimation du secteur HLM et non chiffre officiel de l’État — signale un parc dégradé ou juridiquement bloqué, donc des opportunités décotées pour qui sait réhabiliter. Mais un immeuble vide ne se remplit pas parce que le marché est tendu : il se remplit s’il répond à une demande solvable, au bon loyer, dans un état conforme.
Une rentabilité brute indicative pouvant atteindre 10 % reste envisageable dans certaines configurations, à conditionner selon la zone, l’état du bâti et le mode d’exploitation. Mais le brut ne dit rien : taxe foncière, assurance propriétaire non occupant (PNO), gestion, parties communes et provision travaux creusent l’écart. C’est le cash-flow qui décide.
Fiscalité 2026 : ce qui est clos, ce qui reste
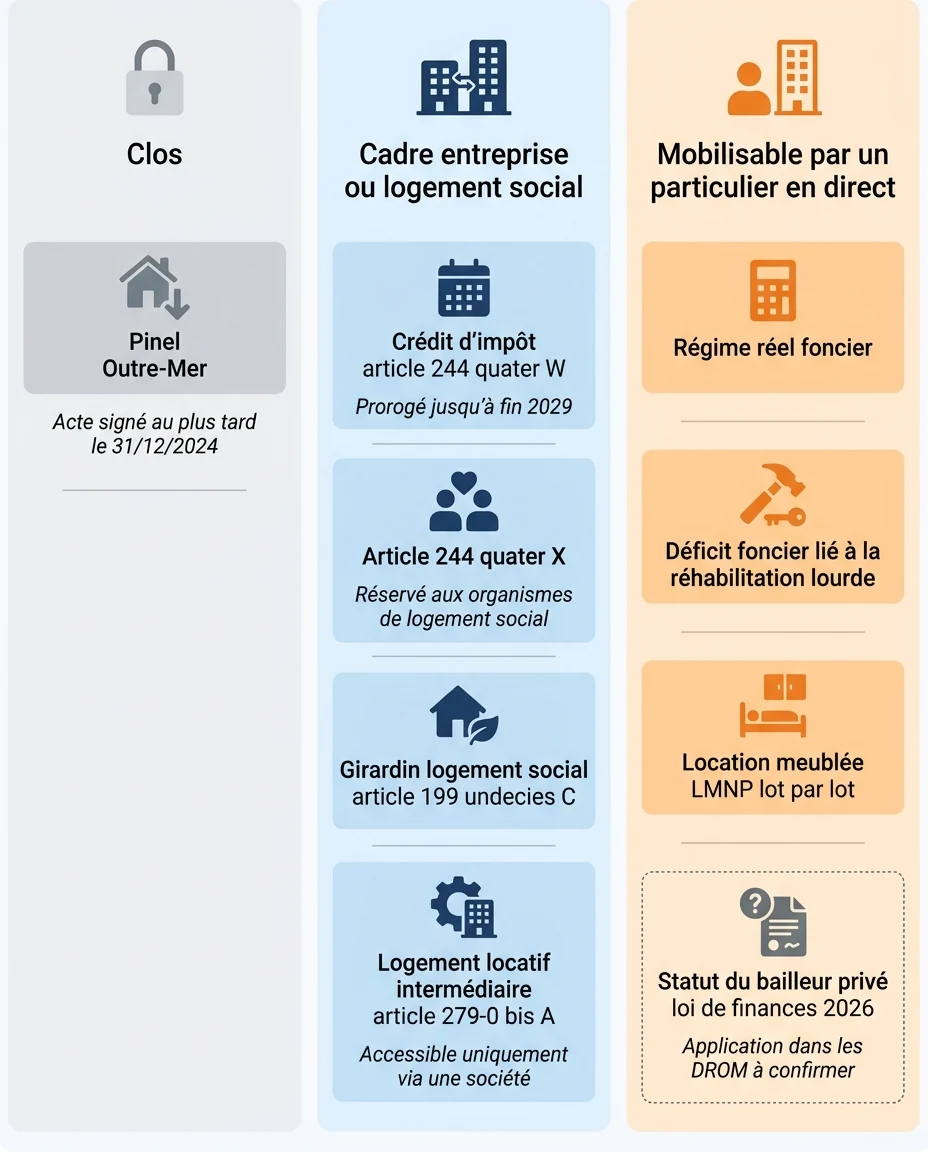
⚠️ Attention au Pinel Outre-Mer : ce dispositif est clos pour tout achat réalisé après le 1er janvier 2025, l’acte authentique devant être signé au plus tard le 31 décembre 2024 (source : economie.gouv.fr, 2024). Les opérations engagées avant conservent leur réduction d’impôt jusqu’au terme de l’engagement. Toute page qui vous le présente comme une option disponible n’est pas à jour. Nous avons rédigé un article complet sur le sujet, à lire avant toute décision.
| Dispositif / régime | Qui est visé | Utilité pour un immeuble ancien détenu en direct |
|---|---|---|
| Pinel Outre-Mer | Particuliers, logement neuf | Clos depuis le 1er janvier 2025 — aucune utilité pour un nouvel achat |
| Girardin logement social (art. 199 undecies C du CGI) | Schémas adossés au logement social | Portage fiscal, distinct d’un achat d’immeuble en direct |
| Crédit d’impôt outre-mer (art. 244 quater W du CGI) | Cadre entreprise | Prorogé jusqu’au 31 décembre 2029 — hors périmètre du particulier |
| Crédit d’impôt logement social (art. 244 quater X du CGI) | Organismes de logement social | Non accessible à un investisseur privé |
| Logement locatif intermédiaire (art. 279-0 bis A du CGI) | Sociétés, sous plafonds de loyers et de ressources | TVA à 10 % sous conditions ; inaccessible en nom propre ; condition de travaux propre aux DROM |
| Régime réel et déficit foncier | Tout bailleur particulier en location nue | Le levier central sur un immeuble ancien à réhabiliter |
| LMNP / location meublée | Bailleur en meublé | Pertinent lot par lot, sous réserve du durcissement du meublé de tourisme |
Le Girardin et le CIOP ne sont pas des outils d’achat d’immeuble de rapport, mais des mécanismes distincts orientés entreprise ou logement social, détaillés dans nos analyses du Girardin immobilier et du dispositif CIOP. Le logement locatif intermédiaire suppose une société et, dans les DROM, une condition supplémentaire de travaux sur l’enveloppe du bâti et les équipements contribuant aux économies d’énergie (art. 279-0 bis A du CGI, 2024). Le plafonnement global des niches fiscales borne l’ensemble.
Le statut du bailleur privé 2026 : principe acquis, application ultramarine à confirmer
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, art. 47) crée un « statut du bailleur privé » reposant sur un amortissement déductible des revenus fonciers en location nue, sans condition de zonage, avec engagement locatif de longue durée et ouverture de l’ancien sous condition de rénovation lourde. C’est le premier régime depuis longtemps qui parle à un acheteur d’immeuble ancien.
🚨 Notre position, en toute transparence : nous ne publierons ni taux d’amortissement, ni plafonds, ni conditions détaillées tant qu’ils ne sont pas confirmés au BOFIP ou au texte consolidé. Surtout, aucune source institutionnelle consultée ne confirme explicitement son application pleine et entière dans les DROM. Toute page qui l’affirme avance sans filet : ce point se vérifie auprès de votre conseiller fiscal ou de votre notaire avant de bâtir un plan de financement dessus — sous réserve de modifications législatives.
Le socle réellement mobilisable reste donc classique : régime réel, imputation des charges, déficit foncier généré par la réhabilitation, arbitrage nu / meublé lot par lot. Peu spectaculaire, mais vérifiable — et c’est ce qui transforme une pression fiscale en patrimoine sur quinze ou vingt ans.
Le filtre n° 1 : le titre et l’indivision successorale
Si vous ne retenez qu’un point, retenez celui-ci. Aux Antilles et en Guyane, une part très importante du foncier privé est immobilisée par des successions non réglées. L’exposé des motifs de la loi n° 2018-1244 du 27 décembre 2018 relie explicitement ce phénomène au grand nombre de bâtiments vacants ou dégradés dans les centres-bourgs de Martinique, Guadeloupe, Guyane, Mayotte et La Réunion — au point d’avoir justifié une loi dérogatoire. Nous ne reprendrons aucun pourcentage circulant sur le sujet : les chiffres les plus cités ne reposent sur aucune source primaire identifiable.
La loi dite Letchimy permet, dans les DROM ainsi qu’à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon, aux indivisaires détenant plus de la moitié en pleine propriété des droits indivis de vendre ou partager devant notaire un bien issu d’une succession ouverte depuis plus de dix ans, par dérogation à l’unanimité et avec un droit d’opposition des minoritaires. Prorogé jusqu’au 31 décembre 2038, le dispositif ouvre une exonération du droit de partage de 2,50 % (loi n° 2024-322 du 9 avril 2024, art. 51 ; chambres des notaires ultramarines).
💡 Lecture d’investisseur : l’indivision n’est pas qu’un risque, c’est la principale source de biens décotés dans les centres-bourgs ultramarins. Un immeuble bloqué depuis vingt ans est rarement cher. La question n’est donc pas « faut-il fuir l’indivision ? » mais « puis-je financer l’attente et faire aboutir la sortie avec un notaire local ? ».
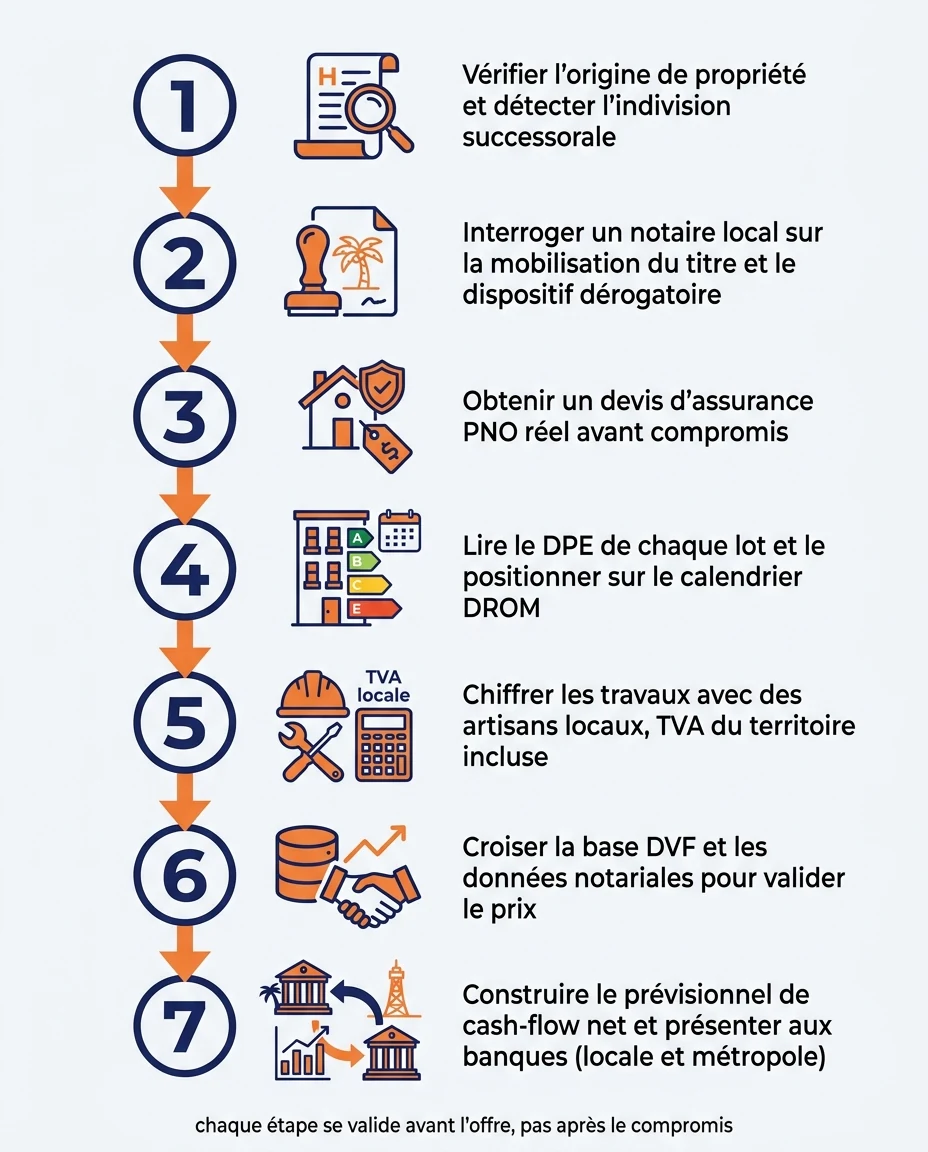
Étape 1 — Exiger le titre, pas l’annonce
Demandez l’origine de propriété et la date du dernier acte publié. Un bien dont le dernier acte remonte à une succession jamais partagée est un signal immédiat.
Étape 2 — Interroger un notaire du territoire
La chambre interdépartementale des notaires de Guyane et Martinique ou la chambre des notaires de La Réunion et de Mayotte savent en quelques jours si le titre est mobilisable et combien d’indivisaires sont identifiés.
Étape 3 — Chiffrer le délai, pas seulement le prix
Une sortie d’indivision se compte en mois, davantage si des héritiers sont dispersés. Ce délai entre dans votre plan de trésorerie : un crédit ne se débloque pas sur un titre incertain.
Étape 4 — Conditionner l’offre
Insérez une condition suspensive portant sur la régularisation du titre et la purge du droit d’opposition. C’est la protection la plus efficace, et elle ne coûte rien à négocier.
S’y ajoutent le titrement foncier et l’habitat indigne ou insalubre : un immeuble frappé d’un arrêté peut être impossible à louer en l’état, et l’information ne figure jamais dans une annonce. La DEAL et la commune sont les sources à interroger avant l’offre.
Arbitrer entre territoires : démographie INSEE et base DVF
La demande locative à dix ou vingt ans ne se devine pas : elle se lit dans les projections de population. Or les territoires ultramarins suivent des trajectoires opposées — ce qu’aucun comparatif commercial ne mentionne, parce que cela contredit l’idée d’un « outre-mer » homogène.
Territoires en croissance
Selon le scénario central de l’INSEE, la Guyane compterait environ 391 000 habitants à horizon 20 ans et 476 900 en 2070, soit environ 200 800 de plus qu’en 2018 (Insee Flash Guyane n° 161, 2022). De quoi soutenir la demande à Cayenne, Matoury, Rémire-Montjoly, Kourou et Saint-Laurent-du-Maroni. Mayotte connaît aussi une forte pression démographique, détaillée dans notre analyse du marché immobilier du 101e département.
Territoires à démographie déclinante projetée
À l’inverse, les projections Omphale de l’INSEE anticipent une baisse de population en Guadeloupe et en Martinique sur 2013-2030, de l’ordre de -8 % et -12 % (Insee Flash Guyane n° 65, 2017). Cela ne disqualifie pas ces marchés — Fort-de-France, Le Lamentin, Schoelcher, Pointe-à-Pitre, Les Abymes ou Baie-Mahault gardent des poches de tension réelle — mais impose de raisonner par quartier et par typologie, en privilégiant des biens liquides à la revente.
Cette lecture complète notre décryptage du marché immobilier de la dernière frontière. Un immeuble de rapport est un actif de très long terme et peu liquide : acheter là où la population décroît n’est pas une erreur en soi, mais exige davantage sur l’emplacement et le prix d’entrée.
Valoriser un immeuble sur un marché à faible volume
Les portails de prix au m² agrègent des annonces, pas des ventes. Sur des marchés ultramarins étroits, l’écart devient structurel : un prix affiché n’est qu’une intention de vendeur.
Les trois sources à croiser avant de faire une offre
- La base DVF (Demandes de valeurs foncières) : les prix réellement actés, adresse par adresse — seule donnée de transaction publique et gratuite.
- Les données notariales locales : les chambres ultramarines publient des analyses adaptées à leur ressort, plus pertinentes qu’un indice national.
- Le loyer de marché constaté, relevé sur des baux réels ou auprès d’une agence du territoire — jamais sur une projection fournie par le vendeur.
Nous n’affichons volontairement aucun prix au m² par ville : sur ces marchés, une moyenne territoriale est au mieux inutile, au pire trompeuse. Et nous ne publions aucun classement du « meilleur département où investir » — aucune donnée publique ne permet de l’établir sérieusement.
La fenêtre travaux : DPE décalé et TVA locale
Acheter un immeuble ancien, c’est acheter un chantier. Dans le cadre de la loi Climat et Résilience (loi n° 2021-1104 du 22 août 2021), le calendrier d’interdiction de mise en location des logements les plus énergivores est décalé dans les DROM. Ce décalage de plusieurs années définit la fenêtre pendant laquelle vous pouvez acheter décoté, travailler, puis relouer dans les clous.
| Classe DPE | Interdiction de location — France hexagonale | Interdiction de location — DROM |
|---|---|---|
| Classe G | 1er janvier 2025 | 1er janvier 2028 |
| Classe F | 1er janvier 2028 | 1er janvier 2031 |
| Classe E | 1er janvier 2034 | 1er janvier 2034 |
Source : loi n° 2021-1104 du 22 août 2021, calendrier spécifique aux départements d’outre-mer.
Deux conséquences. Un immeuble classé G outre-mer conserve une capacité locative légale jusqu’au 1er janvier 2028 : une fenêtre pour percevoir des loyers pendant le montage du chantier, mais elle est déjà courte. Et un vendeur qui n’a pas anticipé ce calendrier cède un actif dont la valeur locative future est compromise : levier de négociation légitime, à chiffrer avec des devis d’artisans locaux, pas avec une estimation métropolitaine.
Le budget travaux ne se transpose pas non plus d’un territoire à l’autre. En Guadeloupe, en Martinique et à La Réunion, le taux normal de TVA est de 8,5 % et le taux réduit de 2,1 % ; la TVA n’est provisoirement pas applicable en Guyane ni à Mayotte (impots.gouv.fr et BOFIP, BOI-TVA-GEO-20, 2025). À devis hors taxes équivalent, le coût TTC d’une réhabilitation lourde n’est donc pas comparable entre les DROM et l’Hexagone — paramètre systématiquement oublié dans les plans construits depuis la métropole.
ℹ️ Réflexe de terrain : les travaux touchant l’enveloppe du bâti (toiture, façades, menuiseries) se planifient hors saison cyclonique, aux Antilles comme à La Réunion. Un planning qui ignore cette contrainte génère des mois de vacance supplémentaires — donc un cash-flow négatif prolongé que la banque n’avait pas provisionné.
Assurabilité, régime CatNat et risque climatique
« Risque cyclonique » : la formule apparaît partout, jamais traduite en conséquence économique. Sur un immeuble entier, l’assurabilité conditionne pourtant l’accord bancaire lui-même — une banque ne finance pas un bâtiment qu’elle ne peut pas voir assuré. Le régime CatNat, adossé à la Caisse centrale de réassurance, fonctionne par extension obligatoire des contrats dommages : il n’indemnise que si un contrat existe. C’est là que se situe la vraie fracture ultramarine.
Source : Cour des comptes, rapport sur l’assurance des catastrophes naturelles, 2026.
Dans plusieurs territoires, une part majoritaire du parc n’est donc pas assurée. Cela pèse sur la sinistralité observée, sur l’appétit des assureurs et sur les conditions proposées pour un immeuble entier — actif plus exposé qu’un appartement isolé, puisque vous portez la toiture, la structure, les parties communes et la responsabilité de propriétaire non occupant sur plusieurs logements, en zone à la fois cyclonique et sismique.
Nous ne publierons pas de prime chiffrée pour les DROM : les montants qui circulent ne sont adossés à aucune source vérifiable. La méthode fiable est inverse : obtenir un devis d’assurance PNO réel sur l’immeuble visé, avant de signer le compromis. Il donne trois informations d’un coup — le coût annuel, les exclusions (toiture, conformité parasismique, ancienneté du bâti), et le fait que l’immeuble soit assurable tout court.
🚨 Point de vigilance majeur : un refus d’assurance ou une prime hors norme fait tomber le dossier bancaire, quelle que soit la qualité de votre profil emprunteur. Ce point se vérifie avant l’offre d’achat, en même temps que le titre. C’est, avec l’indivision, la première cause d’opérations qui échouent après le compromis.
Financer un immeuble entier : un dossier lu en cash-flow
Au-delà d’un certain montant et d’un certain nombre de lots, la banque cesse de lire uniquement votre taux d’endettement personnel : elle analyse l’opération elle-même et sa capacité à s’autofinancer. Concrètement, elle regarde le cash-flow prévisionnel (loyers pondérés d’une hypothèse de vacance, nets de taxe foncière, d’assurance PNO, de gestion et de provision travaux), la qualité des baux en place, le coût des travaux intégré au plan, le titre et l’assurabilité — devenus conditions d’entrée — et votre épargne résiduelle après opération.
2,90 %
Taux moyen des crédits à l’habitat nouvellement octroyés à La Réunion au 3e trimestre 2025, plus bas niveau depuis deux ans ; les crédits immobiliers aux entreprises y ressortaient à 3,82 % (source : IEDOM, 2025). Conditions variables selon les territoires, les établissements et les profils.
Cette donnée de l’IEDOM est stratégique : crédit à l’habitat et crédit immobilier aux entreprises n’ont pas le même prix. Si vous achetez via une société — hypothèse fréquente sur un immeuble entier —, votre financement bascule dans une autre catégorie, avec une tarification et une analyse de risque distinctes : un arbitrage à cadrer en amont. Chez Mouvement Lyannaj, des taux à partir de 3,8 % ont pu être observés sur les meilleurs dossiers ultramarins, et un financement allant jusqu’à 110 % du coût total reste envisageable sous conditions strictes et au cas par cas — jamais automatiquement, et jamais sur un dossier dont le titre ou l’assurabilité n’est pas purgé.
🏝️ Banque implantée sur le territoire
- Connaissance fine des quartiers et du bâti ancien
- Habitude de l’indivision, du parasismique, du cyclonique
- Expertise et visite du bien facilitées
- Peut exiger davantage d’ancrage local ou de garanties
🏙️ Banque métropolitaine de domiciliation
- Relation existante, historique de compte connu
- Décision parfois plus rapide sur un profil salarié solide
- Appétence très variable selon les territoires
- Évaluation du bâti ancien ultramarin plus prudente
Pas de réponse universelle : instruisez les deux voies en parallèle, avec un dossier assez documenté pour être présenté simultanément. Notre panorama du crédit immobilier Outre-Mer et notre inventaire des établissements actifs dans les DOM-TOM détaillent les pratiques observées. Sur un immeuble entier, la question des sûretés exigées par les banques ultramarines mérite un traitement à part : hypothèque et privilège de prêteur de deniers y sont plus fréquents que la caution d’organisme.
ℹ️ Exemple pédagogique — hypothèse de travail, pas une promesse. Immeuble fictif de 4 lots acquis 300 000 € frais inclus, plus 60 000 € de travaux : 360 000 € d’enveloppe. Loyers hypothétiques : 4 × 550 € = 2 200 €/mois, soit 26 400 €/an. On applique une hypothèse de vacance de 10 % (23 760 €), puis on retranche taxe foncière, assurance PNO, gestion et provision travaux — postes à chiffrer sur devis réels, jamais au forfait. Le solde se compare à l’annuité de crédit pour obtenir le cash-flow. Tous ces paramètres sont illustratifs : ils ne correspondent à aucun bien réel et ne préjugent d’aucun résultat.
Structurer, exploiter et piloter à 8 000 km
Nom propre, SCI à l’IR ou SCI à l’IS ?
L’achat en nom propre reste le plus simple et donne accès au déficit foncier comme au régime du meublé lot par lot. La SCI à l’IR ne change pas la fiscalité (transparence fiscale) mais organise la détention à plusieurs et prépare la transmission — point sensible outre-mer, précisément parce que l’indivision successorale y a fait tant de dégâts. La SCI à l’IS ouvre l’amortissement comptable et lisse l’imposition pendant la détention, au prix d’une fiscalité de plus-value moins favorable à la revente et d’une comptabilité d’entreprise.
💡 Règle de bon sens : la structure se choisit à partir de votre horizon de détention et de votre objectif de transmission, jamais du gain fiscal de la première année. Une SCI à l’IS très efficace pendant quinze ans peut coûter cher à la sortie si la revente n’a pas été anticipée. Cet arbitrage se valide avec un expert-comptable ou un notaire, jamais sur la base d’un article — celui-ci compris.
Location nue, meublée ou meublé touristique ?
Un immeuble de rapport permet de mixer les modes d’exploitation lot par lot : quelques logements en nu pour la stabilité et le déficit foncier, un ou deux en meublé pour le rendement. Attention toutefois, la loi n° 2024-1039 du 19 novembre 2024 (dite loi Le Meur) a durci le micro-BIC des meublés de tourisme : pour les meublés non classés, le seuil de recettes passe à 15 000 € et l’abattement à 30 %, tandis que meublés classés et chambres d’hôtes restent à 77 700 € ; la déclaration préalable en mairie est généralisée (Légifrance, 2024). Pour approfondir, consultez notre guide sur les statuts LMNP et LMP en DOM-TOM.
Gérer un immeuble entier à distance
Un immeuble à 8 000 km ne se gère pas en visioconférence. Trois briques : un mandat de gestion confié à une agence du territoire, dont la rémunération s’intègre au cash-flow dès le prévisionnel ; un réseau d’artisans mobilisable vite, la réactivité après sinistre valant plus que le prix affiché ; un référent local capable de constater une infiltration sans attendre votre prochain vol. Notre guide dédié à la gestion locative à distance dans les DOM-TOM détaille les modes opératoires — c’est ce que couvrent nos 15 ans d’expérience réseau local auprès des 450+ investisseurs accompagnés.
Avantages
- Économies d’échelle réelles : un acte, un crédit, un chantier, une gestion
- Vacance locative lissée par la diversité des logements et des baux
- Liberté totale de décision : pas de syndic, pas d’assemblée générale
- Demande locative structurellement forte dans plusieurs bassins ultramarins
- Prix d’entrée souvent plus accessibles qu’en métropole
- Valeur créée par la réhabilitation, pas seulement par le marché
Points de vigilance
- Sécurité du titre : indivision successorale à vérifier avant toute offre
- Assurabilité incertaine sur certains bâtis anciens en zone exposée
- Fenêtre travaux contrainte par le calendrier DPE propre aux DROM
- Marché peu liquide : revente d’un immeuble entier plus longue
- Charge de gestion élevée, dépendance à un réseau local fiable
- Cadre fiscal en mouvement — risque législatif à suivre
Questions fréquentes sur l’immeuble de rapport en DOM-TOM
Un immeuble de rapport outre-mer est-il vraiment plus rentable qu’en métropole ?
Le prix d’entrée est souvent plus accessible et la demande locative structurellement forte, ce qui soutient le rendement brut. Mais assurance, taxe foncière, gestion à distance et provision travaux pèsent davantage : c’est le cash-flow net qui tranche. Une rentabilité brute indicative pouvant atteindre 10 % reste envisageable selon la zone et le bien, sans aucune garantie.
Quels dispositifs fiscaux existent encore en 2026 maintenant que le Pinel Outre-Mer est clos ?
Le Pinel Outre-Mer est clos pour tout achat postérieur au 1er janvier 2025 (source : economie.gouv.fr, 2024). Pour un particulier achetant un immeuble ancien, le socle mobilisable reste le régime réel foncier, le déficit foncier lié aux travaux et la location meublée lot par lot. Le Girardin et le crédit d’impôt outre-mer relèvent de logiques distinctes, à examiner avec un conseiller fiscal.
Une banque métropolitaine finance-t-elle un immeuble en Guadeloupe, en Guyane ou à La Réunion ?
Certaines le font, mais l’appétence varie fortement selon l’établissement, le territoire et le type de bien. Les banques implantées localement évaluent souvent mieux le bâti ancien ultramarin. La bonne pratique consiste à instruire les deux voies en parallèle, avec un dossier identique et complet.
Quel apport faut-il prévoir pour acheter un immeuble entier outre-mer ?
Il n’existe pas de seuil universel : cela dépend du profil, du cash-flow de l’opération et de l’établissement. Un financement jusqu’à 110 % du coût total reste envisageable sous conditions strictes et au cas par cas, mais sur un immeuble avec travaux la banque attend surtout une épargne résiduelle capable d’absorber un chantier qui déborde. Nos équipes peuvent structurer votre dossier en amont.
Comment savoir si l’immeuble que je vise est bloqué en indivision successorale ?
Demandez l’origine de propriété et la date du dernier acte publié avant toute offre, puis faites vérifier le titre par un notaire du territoire. La loi Letchimy (loi n° 2018-1244 du 27 décembre 2018) permet, sous conditions, une sortie d’indivision à la majorité des droits pour une succession ouverte depuis plus de dix ans. Comptez plusieurs mois et intégrez ce délai à votre plan de trésorerie.
Le DPE et l’interdiction de louer s’appliquent-ils de la même façon outre-mer ?
Non : le calendrier est décalé dans les DROM. L’interdiction vise les logements classés G au 1er janvier 2028, F au 1er janvier 2031 et E au 1er janvier 2034, contre 2025, 2028 et 2034 en France hexagonale (loi n° 2021-1104 du 22 août 2021). Ce décalage définit votre fenêtre de travaux et pèse sur la valeur de revente.
Quelle assurance pour un immeuble en zone cyclonique et sismique ?
Il faut une assurance propriétaire non occupant (PNO) couvrant l’ensemble du bâtiment, à laquelle s’ajoute la garantie catastrophes naturelles par extension légale du contrat. Sans contrat, pas d’indemnisation CatNat — or la couverture ultramarine s’échelonne d’environ 68 % à La Réunion à 6 % à Mayotte (Cour des comptes, 2026). Obtenez un devis réel sur l’immeuble visé avant de signer le compromis.
Faut-il acheter en nom propre ou créer une SCI ?
Le nom propre reste le plus simple et donne accès au déficit foncier. La SCI à l’IR facilite la détention à plusieurs et la transmission ; la SCI à l’IS permet l’amortissement mais alourdit la fiscalité de revente. Le choix dépend de votre horizon de détention et se valide avec un expert-comptable ou un notaire : échanger avec nos équipes permet de cadrer la question en amont.
« Sur un immeuble de rapport ultramarin, la performance ne se joue pas sur le rendement affiché, mais sur trois vérifications faites avant l’offre : le titre est-il mobilisable, le bâtiment est-il assurable, et le calendrier de travaux tient-il dans la fenêtre réglementaire. Tout le reste se négocie. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
📞 Parler à un expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal, juridique ou bancaire personnalisé. Les dispositifs cités, les calendriers réglementaires et les conditions de financement évoluent et doivent être vérifiés au texte en vigueur (Légifrance, BOFIP) au moment de votre projet. Les exemples chiffrés présentés comme hypothèses pédagogiques sont purement illustratifs et ne correspondent à aucun bien réel. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital, de vacance locative et d’illiquidité à la revente. Nous vous recommandons de consulter un conseiller fiscal, un notaire ou un expert-comptable qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives et réglementaires.