
Non-résident fiscal et propriétaire outre-mer : le seul avantage qui tient encore debout en 2026
Une réduction d’impôt ne vaut rien sans impôt français à réduire. Pour un expatrié, le vrai levier ultramarin est ailleurs — et il est écrit noir sur blanc par l’administration.
- Non-résident fiscal : le statut qui commande toute la stratégie
- Défiscalisation outre-mer en 2026 : ce qui est clos, ce qui subsiste, ce qui n’existe pas
- Le vrai levier de l’expatrié : le taux minimum réduit sur les revenus de source DOM
- DROM ou collectivité à fiscalité propre : la carte qu’il faut lire avant d’acheter
- Location nue, meublé ou SCI à l’IS : quel montage pour un non-résident
- Financer depuis l’étranger : ce que la banque regarde vraiment
- Les risques que les pages concurrentes escamotent
- Méthode en 6 étapes pour structurer votre projet depuis l’étranger
- Questions fréquentes
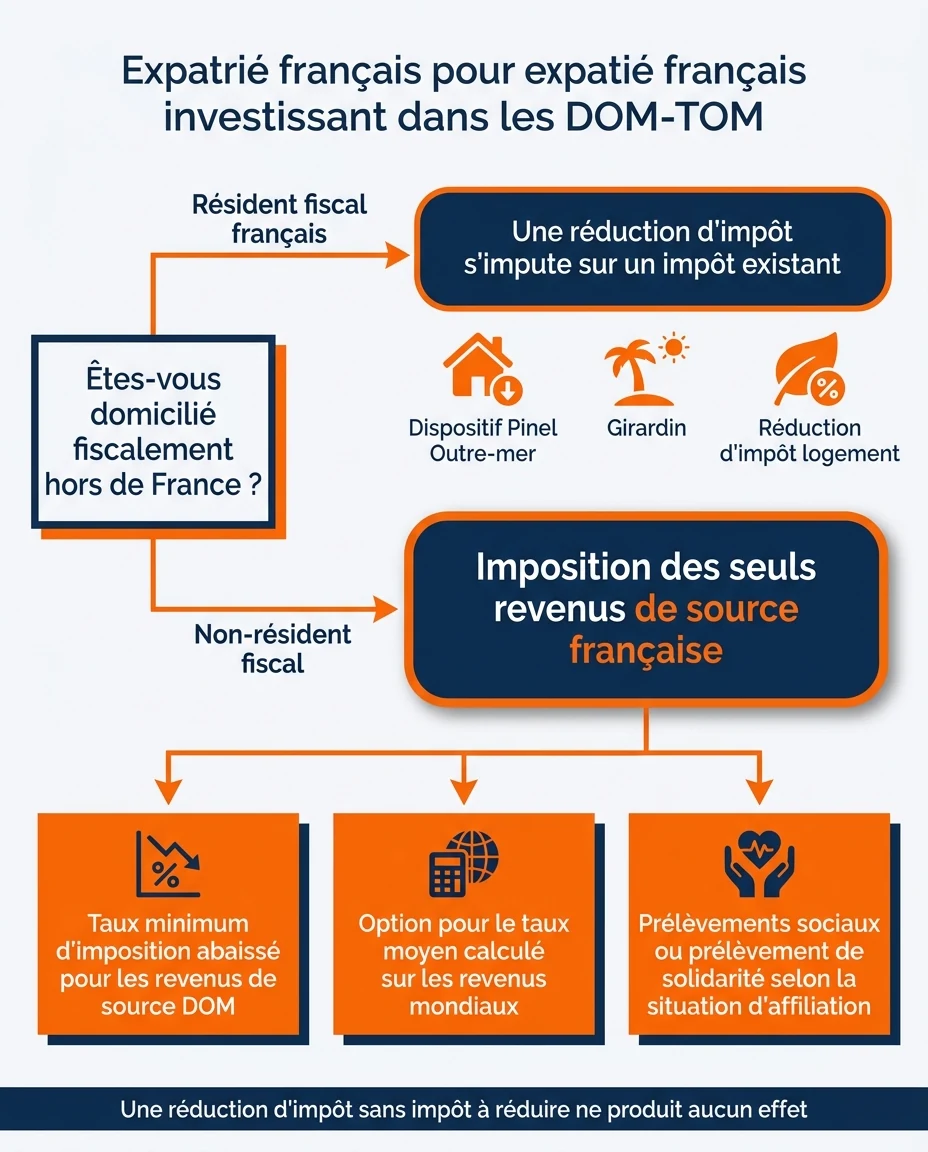
Vous vivez à Dubaï, Montréal ou Abidjan et vous envisagez d’acheter en Guadeloupe, à La Réunion ou en Guyane. Les pages « défiscalisation outre-mer » vous vendent un dispositif sans jamais poser la seule question qui compte : payez-vous encore un impôt en France ? Une réduction d’impôt s’impute sur un impôt existant : sans base imposable française significative, elle tombe dans le vide. Aucun concurrent ne l’écrit, alors que c’est le point de départ de toute stratégie d’expatrié, qu’il s’agisse d’investir à La Réunion en 2026 ou d’arbitrer entre Réunion, Martinique et Guadeloupe selon votre profil.
Il existe pourtant un avantage réel, permanent et adossé à un texte officiel : le taux minimum d’imposition réduit applicable aux revenus de source DOM. Non pas un produit vendu par un intermédiaire, mais une règle de calcul que l’administration applique d’elle-même. S’y ajoute une question décisive et rarement traitée : une banque prête-t-elle à un non-résident sur un bien ultramarin, et à quelles conditions ? Nous y consacrons une section entière, en complément de notre guide pour monter un dossier de crédit immobilier DOM-TOM béton.
Cet article croise deux sujets que le web francophone traite toujours séparément : la fiscalité des expatriés et l’investissement ultramarin. Vous y trouverez l’état exact des dispositifs en vigueur en 2026 textes à l’appui, le calcul du taux minimum et du taux moyen, la distinction entre départements et collectivités à fiscalité propre, les montages adaptés au non-résident et les risques passés sous silence par les contenus commerciaux. L’objectif n’est pas de souscrire un avantage éphémère, mais de transformer votre fiscalité en patrimoine sur la durée.
Non-résident fiscal : le statut qui commande toute la stratégie
ℹ️ Le point de départ : tant que vous n’avez pas établi si votre domicile fiscal est en France ou hors de France, aucune décision d’investissement ne peut être prise sereinement. Ce n’est pas une formalité déclarative : c’est le paramètre qui détermine l’assiette de votre impôt, le taux applicable, votre interlocuteur administratif et la pertinence même de tout dispositif.
Le Code général des impôts définit la domiciliation à partir de critères alternatifs — foyer ou lieu de séjour principal, activité professionnelle principale, centre des intérêts économiques. Un seul critère rempli suffit à vous rattacher à la France. Beaucoup d’expatriés se croient non-résidents alors que leur famille, leur activité ou leurs actifs les rattachent encore. Cette qualification doit être tranchée par écrit, en amont, et confrontée à la convention fiscale de non-double imposition conclue avec votre pays de résidence, qui prime sur le droit interne.
Ce que change concrètement la non-résidence
Domicilié hors de France, vous n’êtes imposable en France que sur vos revenus de source française. Or les revenus d’un immeuble situé en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte en font partie : ils restent imposables en France quel que soit votre pays de résidence. C’est le principe de la très grande majorité des conventions fiscales, qui attribuent l’imposition des revenus immobiliers à l’État de situation de l’immeuble, le pays de résidence éliminant ensuite la double imposition. À vérifier texte en main : les conventions diffèrent.
Votre interlocuteur change aussi : les non-résidents relèvent du Service des impôts des particuliers non-résidents (SIPNR), rattaché à la Direction générale des finances publiques (DGFiP), et non du centre des impôts de la commune du bien. Revenus fonciers et bénéfices de location meublée se déclarent en ligne depuis l’étranger, selon un calendrier propre aux non-résidents.
🚨 L’erreur la plus fréquente : souscrire un produit conçu pour un contribuable français fortement imposé sans disposer d’une base imposable française suffisante. L’avantage promis se heurte à un impôt trop faible pour l’absorber, tandis que la contrainte — engagement de location, blocage du capital, plafonds — subsiste intégralement. Vérifiez votre impôt français avant d’examiner un dispositif, jamais l’inverse.
Défiscalisation outre-mer en 2026 : ce qui est clos, ce qui subsiste, ce qui n’existe pas
C’est ici que le web francophone décroche : des pages présentent comme souscriptibles des dispositifs fermés depuis des années, d’autres détaillent un supposé successeur dont aucun texte n’est publié. Reprenons les faits, source par source.
Le Pinel outre-mer est clos, sans ambiguïté
« Vous ne pouvez plus réaliser d’investissement locatif avec le dispositif Pinel depuis le 1er janvier 2025. »
— service-public.gouv.fr, fiche F31151, page mise à jour le 11 mars 2026
La formulation officielle ne souffre aucune interprétation et vaut pour la déclinaison ultramarine comme pour la métropole. Les investissements engagés avant cette date produisent leur réduction jusqu’au terme de l’engagement de location, mais aucun nouvel achat n’y ouvre droit. Si l’on vous propose aujourd’hui un « Pinel outre-mer » à taux majorés, tenez-le pour un signal d’alerte majeur sur la fiabilité de la source. Pour l’historique et les pièges de ce dispositif, consultez notre guide dédié à la loi Pinel Outre-Mer.
Le Girardin logement social : fermé dans les cinq DROM depuis 2018
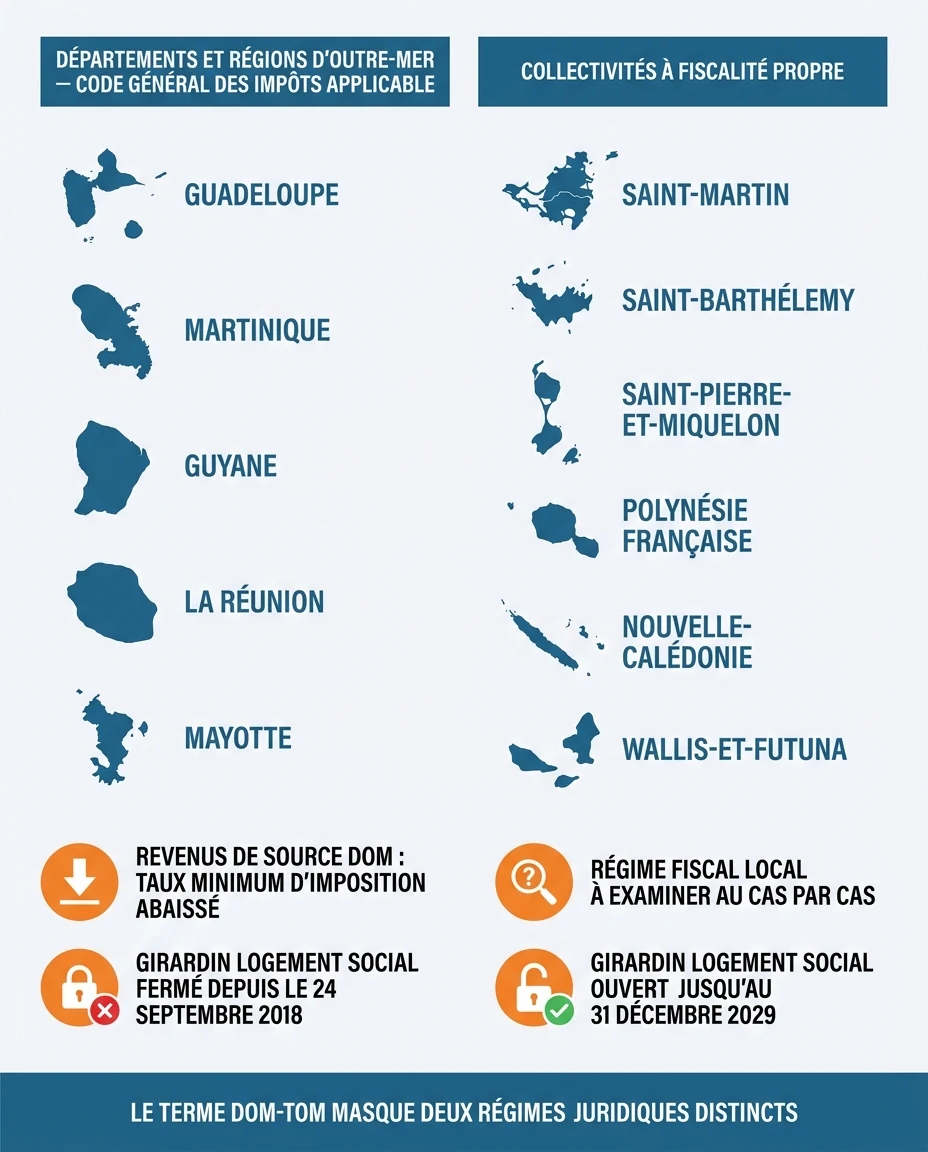
C’est la confusion la plus répandue, et la plus coûteuse. Selon l’article 199 undecies C du Code général des impôts dans sa version en vigueur sur Légifrance, la réduction Girardin logement social n’est plus ouverte en Guadeloupe, en Guyane, en Martinique, à Mayotte et à La Réunion : les demandes d’agrément devaient parvenir à l’administration au plus tard le 24 septembre 2018. Elle ne reste applicable que jusqu’au 31 décembre 2029 à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et à Wallis-et-Futuna. Écrire sans nuance territoriale qu’elle est « prorogée jusqu’en 2029 » est donc faux pour les cinq départements où se concentre l’essentiel des projets.
Ce qui reste ouvert relève de l’investissement productif, pas du locatif grand public
Girardin industriel — article 199 undecies B du CGI
Réduction d’impôt au titre d’investissements productifs neufs, et non d’un achat de logement.
- Investissements mis en service jusqu’au 31 décembre 2029 (Légifrance, version en vigueur).
- Taux de 38,25 %, porté à 45,9 % en Guyane, à Mayotte, à Saint-Pierre-et-Miquelon, à Wallis-et-Futuna et en Nouvelle-Calédonie.
- Secteurs exclus : activités immobilières, commerce de détail et banque en font partie.
- Agrément fiscal préalable exigé au-delà de certains seuils.
- Sans impôt français à absorber, l’avantage est sans objet pour un non-résident.
Crédit d’impôt investissement productif — article 244 quater W du CGI
Réservé aux entreprises exerçant une activité agricole, industrielle, commerciale ou artisanale dans les DOM.
- 38,25 % à l’impôt sur le revenu, 35 % à l’impôt sur les sociétés, 45,9 % en Guyane et à Mayotte (Légifrance, version en vigueur).
- Investissements mis en service jusqu’au 31 décembre 2029.
- Ce n’est pas un placement immobilier grand public : un particulier n’y accède pas pour financer un locatif.
Pour approfondir ces montages et leurs conditions d’accès, voir nos analyses du Girardin immobilier et du CIOP. Rappelons que les réductions d’impôt outre-mer entrent dans un plafonnement global des niches fiscales spécifique, distinct du plafond de droit commun, à vérifier dans sa version en vigueur.
⚠️ Méfiance envers les « remplaçants du Pinel » : plusieurs pages décrivent en 2026 un nouveau dispositif d’amortissement présenté comme le successeur du Pinel outre-mer, taux précis à l’appui. Appliquez une règle simple avant d’engager quoi que ce soit : exigez la référence du texte et vérifiez son existence sur Légifrance ou service-public.gouv.fr. Un dispositif fiscal sans texte publié n’existe pas. À ce jour, aucun dispositif de défiscalisation immobilière locative grand public propre à l’outre-mer n’est ouvert à de nouvelles souscriptions.
Le vrai levier de l’expatrié : le taux minimum réduit sur les revenus de source DOM
Voici l’information que personne ne relie à l’investissement ultramarin. L’impôt sur le revenu d’un non-résident ne peut être inférieur à un taux minimum d’imposition, prévu par l’article 197 A du Code général des impôts. Pour les revenus perçus en 2025, il s’établit à 20 % jusqu’à 29 579 € de revenu net imposable et à 30 % au-delà (source : impots.gouv.fr, espace international particulier, 2026). Mais pour les revenus de source DOM, l’administration précise qu’il est abaissé à 14,4 % sous le seuil et à 20 % au-dessus, au lieu de 20 % et 30 %.
14,4 %
Taux minimum applicable aux revenus de source DOM d’un non-résident sous le seuil, au lieu de 20 % en métropole. Source : impots.gouv.fr, 2026 — sous réserve de modifications législatives.
Autrement dit : à revenu locatif identique, un non-résident placé au taux minimum est imposé sur un loyer ultramarin à un taux structurellement inférieur à celui qui frapperait le même loyer perçu à Lyon ou à Bordeaux. Ce n’est ni une niche à souscrire ni une contrepartie à négocier, mais la règle de calcul appliquée par l’administration — et, contrairement à un dispositif à guichet, elle ne se ferme pas au 1er janvier d’une loi de finances.
💡 Hypothèse pédagogique — chiffres d’illustration, sans valeur de marché : revenu net foncier annuel de 10 000 € de source DOM, perçu par un non-résident dont les revenus de source française restent sous le seuil de 29 579 €. Au taux minimum de 14,4 %, l’impôt ressort à 1 440 € ; le même revenu issu d’un bien métropolitain serait taxé à 20 %, soit 2 000 €. Différentiel : 560 € par an, mécanique et récurrent, à supposer le taux moyen non plus favorable. Paramètres destinés à faire comprendre le mécanisme, en aucun cas une projection de rendement.
Taux minimum ou taux moyen : comment arbitrer
Le taux minimum n’est qu’un plancher. Vous pouvez demander le taux moyen s’il vous est plus favorable : il est calculé comme si tous vos revenus, de source française et étrangère, étaient imposables en France, mais seuls les revenus de source française sont effectivement imposés (source : impots.gouv.fr, 2026). Contrepartie exigeante : déclarer et justifier l’intégralité de vos revenus mondiaux. L’option est souvent intéressante pour un expatrié aux revenus modestes ou moyens, rarement pour un haut revenu. Le calcul se refait chaque année.
Prélèvements sociaux : 17,2 % ou prélèvement de solidarité de 7,5 % ?
Les revenus immobiliers de source française d’un non-résident supportent les prélèvements sociaux au taux de 17,2 %. Dans certaines situations, seul le prélèvement de solidarité de 7,5 % est dû, celui-ci étant affecté au budget de l’État et non à la sécurité sociale (source : impots.gouv.fr, 2026). Attention : il est faux d’écrire que « les non-résidents ne paient pas de prélèvements sociaux ». L’application du seul prélèvement de solidarité est conditionnée à une situation d’affiliation précise à un régime de sécurité sociale, dont le périmètre dépend de votre pays de résidence. À faire confirmer par écrit auprès de la DGFiP ou d’un conseil fiscal.
DROM ou collectivité à fiscalité propre : la carte qu’il faut lire avant d’acheter
Le sigle « DOM-TOM » est commode mais trompeur : il recouvre deux univers juridiques qui n’obéissent pas aux mêmes règles. Cette distinction commande la disponibilité des dispositifs, l’applicabilité du taux minimum réduit et jusqu’à vos obligations déclaratives.
🇫🇷 Les cinq DROM
- Guadeloupe, Martinique, Guyane, La Réunion, Mayotte
- Code général des impôts applicable
- « Revenus de source DOM » : taux minimum réduit
- Girardin logement social fermé depuis 2018
- Zone d’émission suivie par l’IEDOM
🏝️ Les collectivités à fiscalité propre
- Saint-Martin, Saint-Barthélemy, Polynésie, Nouvelle-Calédonie, Wallis-et-Futuna
- Compétence fiscale propre : le CGI ne s’y applique pas de la même façon
- Girardin logement social ouvert jusqu’en 2029
- Statut du non-résident plus complexe à qualifier
- Zone d’émission suivie par l’IEOM dans le Pacifique
| Territoire | Statut | Girardin logement social (art. 199 undecies C) |
|---|---|---|
| Guadeloupe | DROM | Fermé depuis le 24 septembre 2018 |
| Martinique | DROM (collectivité unique) | Fermé depuis le 24 septembre 2018 |
| Guyane | DROM (collectivité unique) | Fermé depuis le 24 septembre 2018 |
| La Réunion | DROM | Fermé depuis le 24 septembre 2018 |
| Mayotte | DROM | Fermé depuis le 24 septembre 2018 |
| Saint-Martin | Fiscalité propre | Ouvert jusqu’au 31 décembre 2029 |
| Saint-Barthélemy | Fiscalité propre | Ouvert jusqu’au 31 décembre 2029 |
| Saint-Pierre-et-Miquelon | Fiscalité propre | Ouvert jusqu’au 31 décembre 2029 |
| Polynésie française | Fiscalité propre | Ouvert jusqu’au 31 décembre 2029 |
| Nouvelle-Calédonie | Collectivité sui generis | Ouvert jusqu’au 31 décembre 2029 |
| Wallis-et-Futuna | Fiscalité propre | Ouvert jusqu’au 31 décembre 2029 |
Source : Légifrance, article 199 undecies C du Code général des impôts, version en vigueur (2026). Ce tableau porte sur le seul régime juridique applicable : il ne compare ni les prix, ni les rendements, qui varient fortement à l’intérieur de chaque territoire.
Conséquence pratique : si votre objectif est de bénéficier du taux minimum réduit sur des loyers, votre terrain de jeu est celui des cinq DROM. Si l’on vous oriente vers Saint-Martin, Saint-Barthélemy ou le Pacifique, le raisonnement fiscal est entièrement différent — n’acceptez jamais qu’on y transpose les règles antillaises. Vous pouvez simuler votre situation avant tout engagement.
Location nue, meublé ou SCI à l’IS : quel montage pour un non-résident
Sur vingt ans, le montage pèse souvent plus lourd que le territoire. Or les pages généralistes énumèrent les régimes sans les confronter au cas de l’expatrié : interaction avec le taux minimum, les prélèvements sociaux et la convention fiscale de son pays de résidence.
La location nue : simplicité et lisibilité
Les loyers relèvent des revenus fonciers, imposés au barème avec application du taux minimum ou du taux moyen, majorés des prélèvements sociaux ou du prélèvement de solidarité. Le régime réel permet de déduire intérêts d’emprunt, taxe foncière, assurances, frais de gestion et travaux. Le déficit foncier reste imputable dans les conditions de droit commun, mais son intérêt est plus faible pour un non-résident dont le revenu global français est limité. Atout majeur : la simplicité déclarative depuis l’étranger.
Le meublé non professionnel : souplesse, mais comptabilité à tenir
La location meublée non professionnelle bascule les revenus dans les bénéfices industriels et commerciaux, avec accès à l’amortissement au régime réel — cohérent là où la demande de courte et moyenne durée est structurellement forte. Depuis l’étranger, elle suppose toutefois une comptabilité rigoureuse et un expert-comptable. Seuils et arbitrages sont détaillés dans notre guide sur le statut meublé LMNP en DOM-TOM.
La SCI à l’impôt sur les sociétés : puissante, rarement neutre
Une SCI à l’impôt sur les sociétés permet d’amortir le bien, de lisser le résultat et d’organiser une transmission progressive. Pour un non-résident, elle soulève trois questions qu’aucune page concurrente ne pose : le traitement des dividendes au regard de la convention fiscale du pays de résidence, la plus-value de cession — professionnelle, sans les abattements pour durée de détention du régime des particuliers — et la gestion d’une personne morale pilotée à distance. Un outil d’optimisation, jamais une solution par défaut.
ℹ️ La sortie compte autant que l’entrée : la plus-value immobilière des non-résidents obéit à un régime spécifique — abattements progressifs pour durée de détention, exonération partielle possible pour un ancien résident sous conditions de délai et de plafond, et désignation éventuelle d’un représentant fiscal accrédité selon votre pays de résidence. Faites chiffrer la sortie avant l’entrée : c’est le solde net après revente qui mesure la réussite d’une opération.
Financer depuis l’étranger : ce que la banque regarde vraiment
C’est le premier obstacle pratique de l’expatrié, et personne n’en parle. Un non-résident peut obtenir un crédit sur un bien ultramarin, mais l’instruction du dossier obéit à une logique différente de celle d’un salarié résident.
3,8 %
Taux à partir duquel des financements ont pu être obtenus via notre réseau — indicatif, non contractuel
110 %
Financement du coût total envisageable sous conditions strictes et au cas par cas — jamais systématique
450+
Investisseurs accompagnés
15 ans
D’expérience du réseau local aux Antilles et à La Réunion
Les points de friction sont identifiables et anticipables. L’apport d’abord : la plupart des établissements en attendent davantage d’un non-résident, risque de recouvrement à l’étranger et risque de change étant intégrés au dossier. La devise des revenus ensuite : un salaire en dirhams, en dollars canadiens ou en francs suisses n’est pas neutre, et certaines banques n’acceptent qu’une liste restreinte de devises et de pays. La domiciliation enfin : compte ouvert en France et loyers domiciliés sont fréquemment demandés.
Le point le plus sous-estimé reste l’assurance emprunteur : résidence hors de France, déplacements fréquents ou zone particulière peuvent entraîner surprime, exclusion ou refus, et bloquer un dossier par ailleurs solide — faites-la étudier en parallèle du prêt, jamais après. Reste le guichet : banque métropolitaine, banque locale ou courtier spécialisé, chacun ayant ses grilles. Notre méthode est détaillée dans notre guide pour construire un dossier que les banques acceptent et dans notre guide stratégique de l’investissement DOM-TOM à distance.
Pièces à préparer en tant que non-résident
- Justificatif de résidence fiscale, avec attestation de l’administration locale si disponible
- Trois derniers avis d’imposition, français et étrangers, traduits si nécessaire
- Contrat de travail ou statut professionnel, avec devise de rémunération
- Relevés bancaires étrangers sur douze mois et justificatif d’origine de l’apport
- État du patrimoine et des encours de crédit dans tous les pays
- Simulation locative documentée, avec hypothèse de vacance
- Procuration pour la signature à distance, à cadrer avec le notaire
Les risques que les pages concurrentes escamotent
Les contenus commerciaux expédient ces sujets en une ligne. Ils déterminent pourtant la solidité réelle d’une opération conduite à 8 000 kilomètres.
Exposition cyclonique et assurabilité effective
Le risque cyclonique conditionne le coût de l’assurance, l’existence même d’une couverture, la franchise applicable et la valeur de revente. Avant toute offre, faites vérifier la conformité aux normes parasismiques et paracycloniques, l’historique de sinistralité de la copropriété, et obtenez un devis d’assurance écrit — pas une estimation orale. Un bien difficilement assurable est difficilement finançable, puis difficilement revendable.
Titres de propriété, indivisions et titrement foncier
Aux Antilles et en Guyane, une part du foncier est grevée d’indivisions successorales anciennes et de titres non régularisés. Acheter un bien dont la chaîne de propriété n’est pas purgée expose à des années de contentieux. Vigilance notariale renforcée : origine de propriété sur trente ans, absence d’indivision non réglée, conformité du bornage. Un réseau local expérimenté n’est pas ici un confort, mais une protection.
Étroitesse du marché, vacance locative et gestion à distance
Les marchés ultramarins sont plus étroits que leurs équivalents métropolitains : le nombre d’acquéreurs solvables sur un segment donné est limité, ce qui allonge les délais de revente et rend l’illiquidité réelle. Ajoutez-y la vacance locative et un décalage horaire de plusieurs heures : sans mandataire local fiable, la gestion depuis l’étranger devient une source de pertes silencieuses. Notre guide de la gestion locative à distance détaille le dispositif à mettre en place.
Guyane et Mayotte : deux marchés à part
La Guyane suit une dynamique propre, portée par l’activité spatiale et une population jeune — voir notre étude du marché immobilier guyanais. Mayotte est dans une situation sans équivalent, documentée par l’INSEE (chiffres ci-dessous). Après le cyclone Chido, son cadre a été refondu : la LOI n° 2025-797 du 11 août 2025 de programmation pour la refondation de Mayotte, publiée au Journal officiel du 12 août 2025, fixe un cadre d’investissement pour 2025-2031 et ratifie l’ordonnance n° 2025-454 du 23 mai 2025 portant dérogations temporaires aux règles de construction. Aucune page concurrente ne cite ces textes, qui redéfinissent pourtant les conditions de construction sur le territoire. Notre analyse : investir à Mayotte.
329 000
Habitants à Mayotte au 1er janvier 2025 (INSEE)
3,8 %/an
Croissance démographique moyenne de Mayotte de 2012 à 2017, la plus forte des départements français (INSEE)
110 000
Logements sociaux manquants dans les Outre-mer, dont 90 000 dans les DROM (Union sociale pour l’habitat, 2025)
77 %
Population de Mayotte sous le seuil de pauvreté national en 2021, contre 15,3 % en métropole (INSEE)
Le besoin recensé par l’Union sociale pour l’habitat recouvre le logement locatif social et très social, l’accession sociale à la propriété et la résorption de l’habitat indigne. Il traduit une demande structurellement supérieure à l’offre dans les DROM — un fondamental de long terme, à ne pas confondre avec une promesse de rendement.
Avantages pour un expatrié
- Taux minimum abaissé sur les revenus de source DOM, sans souscription ni engagement
- Demande locative forte et structurelle dans les DROM
- Prix d’entrée souvent plus accessibles qu’en métropole
- Rentabilité brute indicative pouvant atteindre 10 % sur des opérations bien positionnées
- Ancrage patrimonial maintenu en France pendant l’expatriation
Points de vigilance
- Aucun dispositif de défiscalisation locative grand public ouvert outre-mer
- Financement plus exigeant : apport, devise des revenus, assurance emprunteur
- Exposition cyclonique et assurabilité à vérifier avant la signature
- Indivisions et titres non régularisés dans certaines zones
- Marché étroit : revente potentiellement longue
- Gestion à distance exigeant un mandataire local fiable
Méthode en 6 étapes pour structurer votre projet depuis l’étranger
Voici l’ordre dans lequel les décisions doivent être prises — volontairement inversé par rapport aux pages produit : le dispositif arrive en dernier, s’il arrive.
Étape 1 — Qualifier votre résidence fiscale par écrit
Trancher votre domiciliation au regard du CGI et de la convention fiscale applicable. Tout en découle : taux, assiette, obligations déclaratives, interlocuteur au SIPNR.
Étape 2 — Mesurer votre impôt français réel
Chiffrer ce que vous payez effectivement en France. Ce montant, et lui seul, détermine si une réduction d’impôt a un sens dans votre cas.
Étape 3 — Arbitrer taux minimum ou taux moyen
Comparer, sur la base de vos revenus mondiaux justifiables, le taux minimum applicable aux revenus de source DOM et le taux moyen. L’arbitrage se refait chaque année.
Étape 4 — Choisir le territoire selon son régime juridique
Arbitrer entre un DROM sous Code général des impôts et une collectivité à fiscalité propre, puis descendre au niveau de la zone et du micro-marché.
Étape 5 — Verrouiller le financement et l’assurance
Instruire dossier bancaire et assurance emprunteur en parallèle, avec un apport calibré pour un profil non-résident, et obtenir un accord de principe avant de s’engager.
Étape 6 — Sécuriser le juridique, la gestion et la sortie
Audit notarial sur l’origine de propriété, mandat de gestion locale, devis d’assurance écrit et modélisation de la revente au régime de plus-value des non-résidents.
✅ Le bon état d’esprit : un expatrié n’a pas besoin d’un produit fiscal, mais d’un actif solide dans une zone où la demande locative est réelle, financé correctement et géré sérieusement. Le cadre ultramarin lui offre en prime un taux d’imposition plancher plus favorable qu’en métropole. C’est cette combinaison qui permet de transformer votre fiscalité en patrimoine, et non l’achat d’un avantage à durée limitée.
« Pour un non-résident, la question n’est jamais “quel dispositif souscrire ?” mais “quelle est ma base imposable française, et quel taux s’y applique ?”. Tant que ces deux réponses ne sont pas écrites, aucun montage ne peut être évalué sérieusement. »
— Synthèse éditoriale interne Mouvement Lyannaj, 2026
Questions fréquentes des expatriés investisseurs
Je vis à l’étranger et je paie peu d’impôt en France : ai-je encore intérêt à défiscaliser outre-mer ?
Une réduction d’impôt s’impute sur un impôt existant : sans base imposable française significative, elle ne produit aucun effet. Votre levier n’est donc pas un dispositif, mais le taux minimum d’imposition abaissé applicable aux revenus de source DOM. Faites d’abord chiffrer votre impôt français réel.
Quel taux d’impôt s’applique à mes loyers si le bien est situé dans un DOM ?
Pour les revenus perçus en 2025, le taux minimum des non-résidents est de 20 % puis 30 % au-delà de 29 579 €, mais il est abaissé à 14,4 % puis 20 % pour les revenus de source DOM (impots.gouv.fr, 2026). Vous pouvez demander le taux moyen s’il vous est plus favorable, à condition de justifier l’ensemble de vos revenus mondiaux.
Dois-je payer 17,2 % de prélèvements sociaux ou seulement le prélèvement de solidarité de 7,5 % ?
Le taux de principe est de 17,2 %. Dans certaines situations, seul le prélèvement de solidarité de 7,5 % est dû, mais cela dépend d’une condition d’affiliation à un régime de sécurité sociale précise. Faites confirmer votre cas par écrit auprès de l’administration ou d’un conseil fiscal.
Le Girardin logement social fonctionne-t-il encore en Guadeloupe, en Martinique ou à La Réunion ?
Non. Selon l’article 199 undecies C du CGI consultable sur Légifrance, les demandes d’agrément devaient parvenir à l’administration au plus tard le 24 septembre 2018 dans les cinq DROM. Le dispositif ne reste ouvert que jusqu’au 31 décembre 2029 dans certaines collectivités à fiscalité propre.
Une banque française finance-t-elle un non-résident sur un bien outre-mer ?
Oui, c’est possible, mais avec un apport généralement supérieur, une analyse renforcée de la devise de vos revenus et une attention particulière à l’assurance emprunteur. Faites instruire prêt et assurance en parallèle et obtenez un accord de principe avant de vous engager sur un bien.
Comment gérer un locataire à 8 000 km et plusieurs heures de décalage horaire ?
En déléguant à un mandataire local qui gère visites, états des lieux, encaissements et incidents techniques. Le point critique est la réactivité en cas de sinistre, pas la signature du bail. Voir notre méthode complète de gestion à distance.
Saint-Martin, Saint-Barthélemy et la Polynésie sont-ils traités comme la Guadeloupe ?
Non : ce sont des collectivités à fiscalité propre, et les règles applicables aux cinq DROM ne s’y transposent pas automatiquement. L’analyse doit y être menée territoire par territoire, avec un conseil compétent sur la collectivité concernée.
Comment éviter d’acheter un bien en indivision ou avec un titre non régularisé ?
En exigeant du notaire un examen de l’origine de propriété sur trente ans, l’absence d’indivision non purgée et un bornage conforme. Ne signez aucun compromis avant d’avoir ces réponses par écrit. Contactez nos équipes pour être accompagné.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations de cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal ou juridique personnalisé. Les taux, seuils et dispositifs évoqués (taux minimum et taux moyen, prélèvements sociaux, prélèvement de solidarité, articles 197 A, 199 undecies B, 199 undecies C et 244 quater W du CGI) peuvent évoluer et doivent être vérifiés dans leur version en vigueur sur Légifrance, impots.gouv.fr ou service-public.gouv.fr. La situation d’un non-résident dépend en outre de la convention fiscale conclue avec son pays de résidence. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Consultez un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.