
Pinel clos, Girardin fermé dans les DROM, CIOP réservé aux entreprises : voici ce qui reste réellement
La majorité des pages qui vous vendent aujourd’hui une « défiscalisation outre-mer » est juridiquement fausse en 2026. Reprenons par le seul angle qui tienne : le revenu locatif réellement encaissable, et la trajectoire qui le construit en cinq ans.
- Ce qui reste accessible à un particulier dans les cinq DROM en 2026
- Partir du revenu, pas du dispositif : choisir son régime d’exploitation
- Cinq DROM, cinq trajectoires : lire les données INSEE avant de choisir
- La méthode sur 5 ans : acquisition, stabilisation, second bien
- Indivision, 50 pas géométriques, risques naturels : les angles morts
- Gérer un locataire à 7 000 km et financer l’opération
- La fiscalité de sortie : ce que coûte vraiment la revente
- Avantages et points de vigilance
- Questions fréquentes
Il existe un malentendu structurel sur l’investissement locatif outre-mer : presque tous les contenus disponibles partent d’un dispositif fiscal, aucun ne part du revenu. Le résultat est visible sur n’importe quelle page de résultats — on vous propose encore des taux de « Pinel outre-mer » supprimés depuis le 1er janvier 2025, un « Girardin immobilier » fermé dans les départements d’outre-mer depuis 2018, ou un crédit d’impôt réservé aux entreprises présenté comme un produit pour particulier. Si votre objectif est de bâtir des revenus locatifs complémentaires durables, c’est un piège : la réduction d’impôt est un accélérateur, jamais un actif. Avant d’aller plus loin, il est utile de savoir quel territoire DOM-TOM correspond à votre profil d’investisseur.
Ce dossier prend l’ordre inverse : le loyer réellement encaissable d’abord, le régime d’exploitation ensuite, le levier fiscal en dernier. Deux briques de notre cluster le prolongent directement — le financement, sujet numéro un dès la deuxième opération, traité dans notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent, et le choix du régime locatif, développé dans notre analyse de l’arbitrage entre LMNP, LMP et statuts du meublé outre-mer. Si votre ancrage se joue dans l’océan Indien, notre dossier sur les opportunités et stratégies pour investir à La Réunion en 2026 complète cette grille.
Au programme : l’état du droit en 2026 sourcé sur Légifrance, service-public.gouv.fr et impots.gouv.fr ; la divergence réelle des cinq marchés d’après le recensement INSEE 2023 ; une trajectoire datée sur cinq ans ; et les deux sujets que le secteur n’aborde jamais — l’indivision successorale et le coût de sortie. L’objectif reste celui qui structure notre approche : transformer votre fiscalité en patrimoine, avec des revenus qui existent encore une fois l’avantage fiscal consommé.
Ce qui reste accessible à un particulier dans les cinq DROM en 2026
Voici la question que personne n’écrit clairement : depuis la fin du Pinel, que peut concrètement activer un particulier achetant en nom propre en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte ? La réponse tient en trois catégories.
« Vous ne pouvez plus réaliser d’investissement locatif avec le dispositif Pinel depuis le 1er janvier 2025. »
— service-public.gouv.fr, fiche F31151, 2025
Ce qui est définitivement fermé
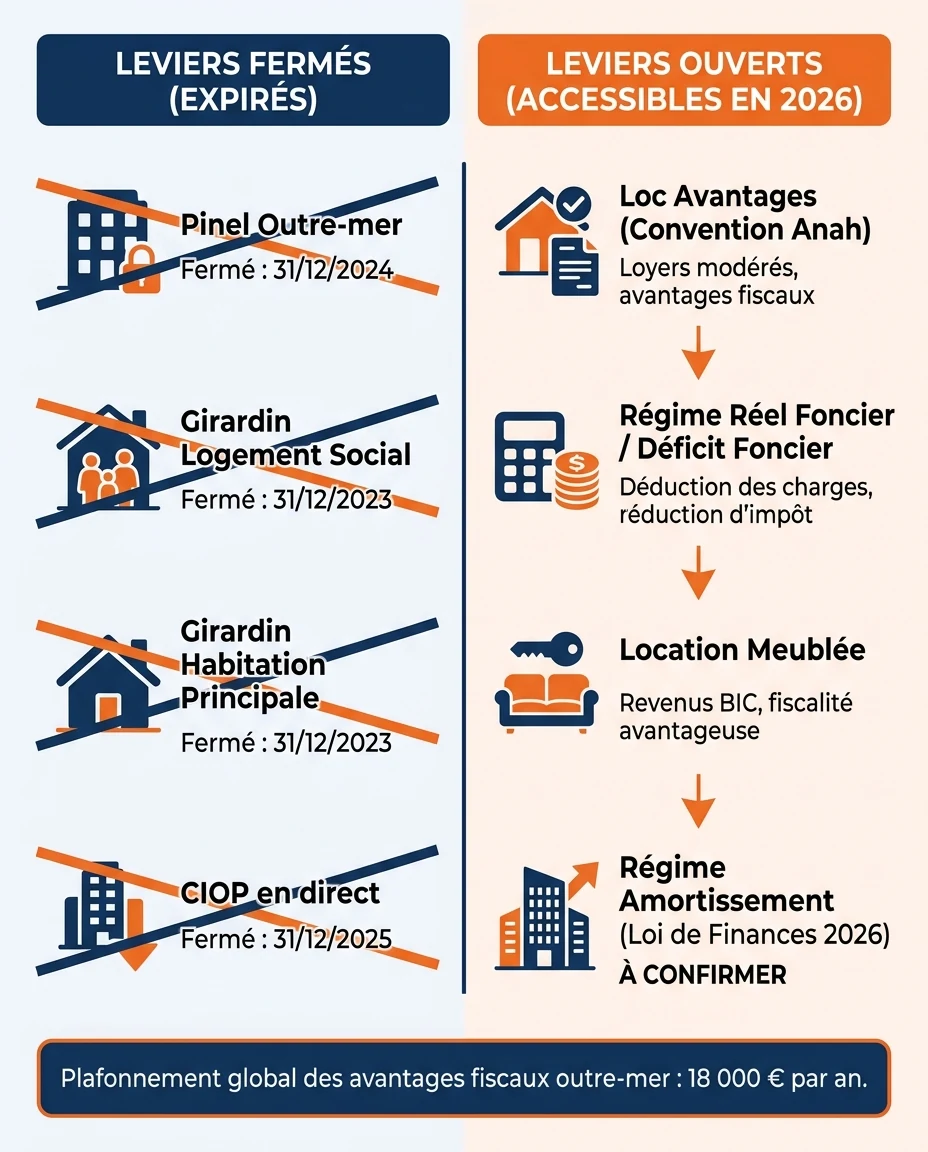
Le Pinel outre-mer n’est plus souscriptible ; seuls les engagements antérieurs se poursuivent, avec pour 2026 des plafonds de loyer s’échelonnant d’environ 12,02 à 14,46 €/m² par mois selon le territoire (service-public.gouv.fr, fiche F31151). Si un interlocuteur vous présente encore un « Pinel DOM-TOM » à 20, 23 ou 25 %, l’information est périmée : lisez notre article complet consacré au Pinel Outre-Mer avant toute décision.
Le Girardin logement social (article 199 undecies C du CGI) est l’erreur la plus répandue du secteur. D’après Légifrance (texte consolidé, 2024), il ne s’applique en Guadeloupe, en Guyane, en Martinique, à Mayotte et à La Réunion qu’aux opérations réalisées jusqu’au 24 septembre 2018 ; la fenêtre ouverte jusqu’au 31 décembre 2029 ne concerne que Saint-Pierre-et-Miquelon, la Nouvelle-Calédonie, la Polynésie française, Saint-Martin, Saint-Barthélemy et Wallis-et-Futuna. Le mécanisme lui-même — réduction égale à 50 % du prix de revient, logements donnés en location nue dans les douze mois de l’achèvement et pour cinq ans minimum — n’est donc plus mobilisable dans les cinq DROM. Quant au Girardin destiné à l’habitation principale (article 199 undecies A), il est clos depuis le 31 décembre 2017.
🚨 Le test à faire immédiatement : si un interlocuteur vous propose un « Girardin immobilier » à La Réunion, en Guadeloupe ou en Martinique en 2026, demandez-lui le renvoi exact à l’article 199 undecies C du CGI. Le texte consultable sur Légifrance ferme le dispositif dans ces territoires pour toute opération postérieure au 24 septembre 2018. C’est votre premier filtre de crédibilité.
Ce qui existe, mais ne vous concerne pas en direct
Le CIOP — crédit d’impôt pour investissements productifs outre-mer, article 244 quater W du CGI — est massivement mal présenté. Le texte le réserve aux entreprises soumises à l’impôt sur le revenu ou à l’impôt sur les sociétés : un particulier investissant en direct n’y est pas éligible. Selon impots.gouv.fr (2025), les taux sont de 35 % à l’IS, 38,25 % à l’IR et 45,9 % pour les investissements réalisés en Guyane et à Mayotte. Pour les opérations de logement locatif éligibles, Légifrance impose une mise en location dans les douze mois de l’achèvement pour cinq ans minimum, sous plafonds de loyer et de ressources du locataire, le dispositif s’appliquant aux investissements mis en service jusqu’au 31 décembre 2029. Notre page dédiée au CIOP et à son cadre d’application détaille ce périmètre. Le dispositif Girardin dans sa version industrielle (article 199 undecies B) reste applicable jusqu’au 31 décembre 2029, mais relève d’une réduction d’impôt ponctuelle, sans rapport avec un revenu locatif récurrent.
Ce qui reste ouvert à un particulier
Trois voies, plus une quatrième à confirmer. Loc’Avantages d’abord, applicable dans les cinq DROM : selon service-public.gouv.fr (fiche F34115, 2026), le conventionnement avec l’Agence nationale de l’habitat (Anah) ouvre une réduction d’impôt sur les revenus bruts locatifs de 15 % en loyer intermédiaire ou 35 % en loyer social sans intermédiation locative, et de 20 %, 40 % ou 65 % en loyer très social avec intermédiation ; les demandes doivent être déposées entre le 1er avril 2022 et le 31 décembre 2027. Ensuite le régime réel foncier en location nue, avec le déficit foncier. Enfin la location meublée, entre micro-BIC et régime réel.
La quatrième voie est le régime d’amortissement créé par l’article 47 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026). D’après Légifrance, il institue une déduction au titre de l’amortissement des logements loués nus : 3,5 % par an pour un logement neuf collectif en loyer intermédiaire (majoré de 1 à 2 points en loyer social ou très social), 3 % par an pour un logement réhabilité (majoré de 0,5 à 1 point), avec engagement de location de neuf ans, pour des logements acquis jusqu’au 31 décembre 2028, la déduction annuelle étant plafonnée à 8 000 € par foyer fiscal (majorée de 2 000 à 4 000 € en location sociale).
⚠️ Notre réserve explicite : le texte de l’article 47 renvoie aux articles 199 novovicies et 199 tricies du CGI sans que nous ayons pu identifier de disposition ultramarine explicite quant à son applicabilité et à ses plafonds propres dans les DROM. Nous préférons le signaler plutôt que de l’affirmer : faites confirmer ce point par votre conseil fiscal ou auprès de la DGFiP avant d’en faire un pilier de votre montage.
| Levier | Base légale | Accessible à un particulier dans les 5 DROM en 2026 ? |
|---|---|---|
| Pinel outre-mer | Art. 199 novovicies CGI | Non — clos depuis le 1er janvier 2025 (service-public.gouv.fr, 2025) |
| Girardin logement social | Art. 199 undecies C CGI | Non — opérations jusqu’au 24 septembre 2018 dans les DROM (Légifrance, 2024) |
| Girardin habitation principale | Art. 199 undecies A CGI | Non — dernier investissement éligible au 31 décembre 2017 |
| CIOP | Art. 244 quater W CGI | Non en direct — réservé aux entreprises à l’IR ou à l’IS (impots.gouv.fr, 2025) |
| Girardin industriel | Art. 199 undecies B CGI | Oui jusqu’au 31 décembre 2029 — mais réduction ponctuelle, pas de revenu locatif |
| Loc’Avantages (Anah) | Art. 199 tricies CGI | Oui — demandes déposées jusqu’au 31 décembre 2027 (service-public.gouv.fr, 2026) |
| Régime réel foncier et déficit foncier | Droit commun | Oui — sans limite de date |
| Location meublée (micro-BIC ou réel) | Droit commun BIC | Oui — sans limite de date |
ℹ️ La contrainte qui commande tout le séquençage : le plafonnement global des avantages fiscaux est de 10 000 € par an, porté à 18 000 € lorsque le foyer réalise des investissements outre-mer ou des souscriptions Sofica (service-public.gouv.fr fiche F31179 et article 200-0 A du CGI, 2026). C’est lui qui détermine dans quel ordre et sur quelles années empiler plusieurs leviers sans en perdre une partie. Un premier ordre de grandeur s’obtient via notre simulateur dédié aux dispositifs outre-mer, avant validation par votre conseil.
Partir du revenu, pas du dispositif : choisir son régime d’exploitation
Un dispositif fiscal se consomme ; un régime d’exploitation vous accompagne pendant toute la détention. C’est pourtant le second qui détermine votre cash-flow réel, année après année.
🛏️ Location meublée (LMNP)
- Revenus imposés dans la catégorie des BIC
- Micro-BIC : abattement forfaitaire, comptabilité légère
- Régime réel : charges réelles et amortissement déductibles
- Loyer généralement supérieur, à emplacement comparable
- Rotation locative plus élevée : vacance à surveiller
- Amortissements repris dans la plus-value à la revente
🏠 Location nue longue durée
- Revenus imposés dans la catégorie des revenus fonciers
- Micro-foncier ou régime réel selon charges et travaux
- Déficit foncier imputable selon le droit commun
- Seule voie compatible avec Loc’Avantages et l’Anah
- Locataires plus stables, gestion plus légère à distance
- Loyer plafonné si vous conventionnez
Outre-mer, deux paramètres font pencher la balance plus qu’en métropole. La tension locative d’abord : là où la demande excède durablement l’offre, la location nue longue durée sécurise un revenu sans effort commercial. Le coût d’entretien en climat tropical ensuite — humidité, salinité, corrosion, usure accélérée des menuiseries : un meublé subit cette dégradation plus vite, ce qui rend le régime réel et sa déduction des charges effectives souvent plus pertinent qu’un forfait. Le meublé de tourisme constitue une troisième voie, au rendement potentiel supérieur mais à la volatilité plus forte : saisonnalité, dépendance aux plateformes, encadrement communal évolutif. Il se justifie sur des micro-marchés à forte attractivité — littoral antillais, Ouest réunionnais — et beaucoup moins ailleurs ; nos ressources pour calculer la rentabilité d’une location saisonnière posent la méthode de comparaison.
💡 Bon à savoir : sur des configurations rigoureusement sélectionnées, la rentabilité brute peut atteindre 10 % brut indicatif minimum, tous territoires et tous profils confondus. Ce repère n’est ni une promesse ni une moyenne de marché : c’est un seuil de sélection, appliqué sur des loyers réellement constatés et jamais espérés.
Brut, net de charges, net d’impôt : le calcul que personne ne détaille
La confusion entre ces trois niveaux est la première cause de déception. Voici un exemple de calcul étiqueté comme hypothèse pédagogique, aux paramètres visibles et arbitrairement choisis : ce ne sont ni des valeurs de marché, ni une prévision.
| Hypothèse pédagogique — paramètres arbitraires | Valeur retenue pour la démonstration |
|---|---|
| Prix de revient total (bien + frais) | 100 000 € (hypothèse) |
| Loyer mensuel hors charges | 833 € (hypothèse) |
| Rendement brut théorique | 10 % brut indicatif |
| Vacance locative retenue | 1 mois par an (hypothèse) |
| Charges non récupérables, taxe foncière, assurance, gestion | 30 % des loyers encaissés (hypothèse) |
| Loyer effectivement encaissé | environ 9 167 € par an |
| Net de charges, avant impôt et avant remboursement de crédit | environ 6 417 €, soit environ 6,4 % |
La leçon n’est pas le chiffre final — il varie entièrement selon vos paramètres réels — mais l’écart : plus de trois points de rendement disparaissent entre le brut affiché et le net de charges, avant toute imposition et avant toute mensualité de crédit. C’est exactement cet écart que les pages annonçant des « rendements moyens » passent sous silence. Selon les configurations, l’effort d’épargne mensuel peut rester positif plusieurs années avant que l’opération ne s’autofinance.
Cinq DROM, cinq trajectoires : lire les données INSEE avant de choisir
Le défaut le plus coûteux du secteur est de traiter les « DOM-TOM » comme un bloc unique. Le recensement INSEE 2023 montre l’inverse : deux territoires en décroissance démographique, deux en croissance, un en expansion record. Nous ne publions volontairement aucun tableau prix au m² / rentabilité par territoire : ces moyennes écrasent des écarts internes plus larges que les écarts entre îles.
Les Antilles : marchés matures, vacance élevée, sélection stricte
La Guadeloupe comptait 384 160 habitants en 2023, avec une variation annuelle moyenne de -0,3 % entre 2017 et 2023, et 239 695 logements dont 75,0 % de résidences principales, 10,8 % de résidences secondaires et 14,2 % de logements vacants (INSEE, recensement 2023). La Martinique va plus loin : 360 630 habitants, -0,5 % par an sur la même période, 15,0 % de logements vacants, 23,7 % de la population âgée de 65 ans ou plus et des ménages de 2,06 personnes en moyenne. Ces chiffres ne disqualifient pas les Antilles : ils imposent une sélection nettement plus stricte, car une part du parc ne trouve pas preneur et la moyenne territoriale n’a aucune valeur prédictive pour votre opération. Le vieillissement martiniquais et la réduction de la taille des ménages orientent par ailleurs la demande vers des logements plus petits. Nos guides sur l’investissement immobilier en Guadeloupe et sur la construction d’une stratégie en Martinique détaillent cette lecture, de Pointe-à-Pitre et Les Abymes à Fort-de-France.
La Réunion : le marché de socle
Avec 889 679 habitants en 2023 et une variation annuelle moyenne de +0,7 % entre 2017 et 2023, La Réunion est de loin le DROM le plus peuplé (INSEE, recensement 2023). Son parc compte 406 285 logements, dont 88,4 % de résidences principales et seulement 8,1 % de logements vacants, pour des ménages de 2,45 personnes. Volume, croissance modérée et faible vacance en font le marché le plus liquide et le plus tolérant à une erreur d’appréciation, de Saint-Denis à Saint-Pierre et au Tampon.
Guyane et Mayotte : la croissance, avec deux lectures différentes
La Guyane comptait 293 996 habitants en 2023 contre 239 648 en 2012, avec une variation annuelle moyenne de +1,5 % entre 2017 et 2023, et un parc de 103 121 logements dont 85,7 % de résidences principales et 9,8 % de vacance (INSEE, recensement 2023). Le contraste avec la Martinique est frappant : là où l’une perd des habitants, l’autre en gagne, ce qui déplace la logique d’investissement de la sélection défensive vers l’anticipation de la demande, à Cayenne, Kourou ou Saint-Laurent-du-Maroni — notre analyse du marché immobilier guyanais le détaille.
Mayotte présente le profil le plus extrême : l’INSEE estime sa population à 329 000 habitants au 1er janvier 2025, avec une croissance de 3,8 % par an entre 2012 et 2017 — la plus rapide des départements français —, un âge médian de 23 ans et un indice conjoncturel de fécondité de 3,58 enfants par femme en 2024. La même source rappelle que 77 % de la population vit sous le seuil de pauvreté national : la pression démographique ne se traduit donc pas mécaniquement en solvabilité locative. Notre dossier pour investir à Mayotte pose ce cadre sans l’édulcorer.
ℹ️ Comment lire ce graphique : un taux de vacance élevé n’est pas un signal d’achat « pas cher », c’est un signal de sélectivité. Sur un marché à 15 % de vacance, la qualité de l’arbitrage compte bien davantage que sur un marché à 8 %.
La méthode sur 5 ans : acquisition, stabilisation, second bien
Les contenus concurrents listent des dispositifs ; aucun ne construit de trajectoire. Voici la nôtre, séquencée sur cinq ans et calibrée par le plafonnement global des avantages fiscaux et la réalité bancaire. Elle décrit une méthode et des leviers, jamais un résultat garanti ni un montant promis.
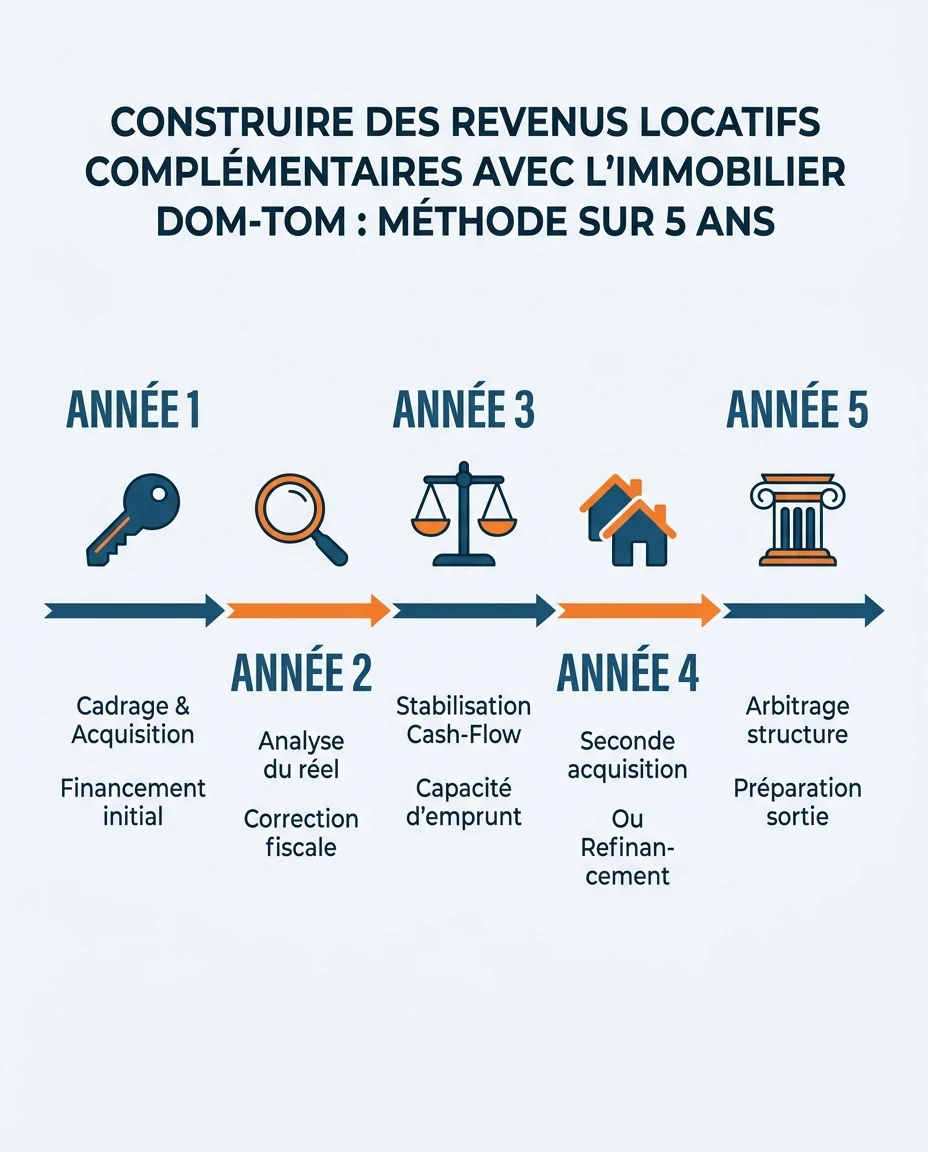
Année 1 — Cadrer, financer, acquérir
Le travail commence avant la recherche du bien : capacité d’emprunt réévaluée par un professionnel, régime d’exploitation arbitré à froid, territoire choisi sur la lecture démographique et non sur un classement de rentabilité. Vient l’acquisition, avec deux vérifications non négociables détaillées plus loin — origine de propriété et exposition aux risques naturels. L’année s’achève sur la mise en location effective. Si vous visez Loc’Avantages, la demande de conventionnement Anah se prépare dès cette phase, les dépôts devant intervenir avant le 31 décembre 2027 (service-public.gouv.fr, 2026).
Année 2 — Mesurer le réel, corriger le régime
Première année pleine d’exploitation : vous disposez enfin de chiffres réels — loyers encaissés, vacance constatée, charges payées, entretien tropical observé. C’est le moment d’auditer votre régime fiscal et de vérifier si le passage du forfait au réel améliore votre résultat net. Beaucoup d’investisseurs restent par inertie sur un régime choisi avant d’avoir la moindre donnée d’exploitation.
Année 3 — Stabiliser le cash-flow et reconstituer la capacité d’emprunt
Objectif comptable et bancaire : baux à jour, quittances propres, déclarations cohérentes, trésorerie de sécurité reconstituée. Un banquier qui étudie votre second dossier ne regarde plus seulement vos revenus, il regarde la façon dont vous pilotez le premier bien. C’est aussi l’année où l’on vérifie que le plafond de 18 000 € n’est pas saturé au point de bloquer l’opération suivante.
Année 4 — Décider : second bien ou refinancement
Deux voies, qui ne se valent pas selon les profils. L’acquisition d’un second bien, de préférence sur un régime locatif différent du premier pour lisser la saisonnalité, voire sur un autre bassin. Ou le refinancement du crédit existant, qui peut améliorer le cash-flow sans ajouter de charge de gestion. Le facteur limitant n’est presque jamais le capital : c’est le temps de pilotage.
Année 5 — Arbitrer la structure et préparer l’horizon de sortie
À deux biens, la détention en nom propre montre ses limites : imposition des revenus, endettement, transmission. C’est le moment d’arbitrer avec votre conseil entre détention directe, indivision organisée ou société civile, et de poser explicitement l’horizon de sortie — les engagements de location de cinq ou neuf ans selon les dispositifs conditionnent la date à laquelle vous pourrez vendre sans remise en cause de l’avantage obtenu.
Checklist de passage d’une année à la suivante
- Mes loyers encaissés et ma vacance réelle sont mesurés, pas estimés
- Mon régime fiscal a été réexaminé sur une année pleine d’exploitation
- Ma capacité d’emprunt a été réévaluée avant toute nouvelle recherche
- Mon plafond global d’avantages fiscaux ne bloque pas l’opération suivante
- Ma trésorerie couvre un sinistre ou un impayé sur l’ensemble de mes biens
- Mes engagements de location en cours sont datés, avec leur échéance exacte
Indivision, 50 pas géométriques, risques naturels : les angles morts
Ces trois sujets sont absents de la quasi-totalité des pages concurrentes. Ce sont pourtant eux qui font échouer une opération outre-mer, bien avant une question de rendement.
L’indivision successorale : le premier risque juridique à l’achat
Une part significative du parc ancien outre-mer est détenue en indivision, souvent depuis plusieurs générations, avec des indivisaires nombreux, parfois dispersés et non identifiés. Signer un compromis sur un bien dont l’origine de propriété n’est pas purgée expose à un blocage de plusieurs années. La loi Letchimy (loi n° 2018-1244 du 27 décembre 2018) a ouvert une voie de déblocage : selon Légifrance, elle permet aux indivisaires titulaires de plus de la moitié en pleine propriété des droits indivis de provoquer la vente ou le partage du bien, dans les collectivités régies par l’article 73 de la Constitution ainsi qu’à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon. Point capital : le dispositif s’applique aux projets de vente ou de partage notifiés avant le 31 décembre 2028. C’est une fenêtre qui se referme, pas un droit permanent.
Vérifications à demander à votre notaire avant tout compromis
- L’origine de propriété est-elle établie sur trente ans, sans rupture de chaîne ?
- Le bien est-il indivis ? Si oui, combien d’indivisaires, tous identifiés et localisés ?
- Une procédure fondée sur la loi Letchimy est-elle en cours, et à quel stade ?
- Le bien relève-t-il de la zone des 50 pas géométriques, et de quel statut auprès de l’Agence des 50 pas géométriques ?
- Le plan de prévention des risques naturels classe-t-il la parcelle, avec quelles prescriptions ?
- Les autorisations d’urbanisme couvrent-elles l’ensemble du bâti et des extensions ?
Zone des 50 pas géométriques, risque cyclonique et sismique
Cette bande du domaine public maritime qui borde le littoral des DROM obéit à un régime foncier spécifique de régularisation et de cession. Un bien qui s’y trouve peut être parfaitement régularisable — ou ne pas l’être : le distinguer exige de consulter l’Agence des 50 pas géométriques et la DEAL du territoire, jamais l’annonce ni le vendeur.
Les Antilles sont par ailleurs classées en zone de sismicité maximale sur le territoire français, ce qui impose des normes parasismiques strictes à vérifier sur tout bien ancien. S’y ajoute l’aléa cyclonique, dont les saisons diffèrent selon les bassins : de juin à novembre aux Antilles et en Guyane littorale, de novembre à avril dans l’océan Indien et à Mayotte. Trois postes de coût en découlent, que la plupart des simulations ignorent — une prime d’assurance habitation plus élevée qu’en métropole, un budget d’entretien récurrent lié au climat tropical, et des délais de travaux allongés par la disponibilité des artisans et l’acheminement des matériaux, auquel s’ajoute l’effet de l’octroi de mer sur les coûts de construction.
🚨 Point de vigilance majeur : une opération outre-mer se perd rarement sur le rendement et souvent sur le juridique ou le climatique. Une indivision non purgée, une parcelle non régularisable dans la zone des 50 pas, un bâti non conforme aux normes parasismiques peuvent transformer un projet patrimonial en contentieux de plusieurs années. Le budget « diagnostic préalable » — notaire, ADIL, DEAL, expertise technique — n’est pas un coût : c’est la première ligne de votre rentabilité.
Gérer un locataire à 7 000 km et financer l’opération
Qui fait l’état des lieux, qui relance un impayé, qui appelle un artisan un dimanche après une infiltration ? La réponse n’est pas technologique : elle est contractuelle et humaine.
Un mandat de gestion locative confie à un professionnel local la recherche du locataire, la rédaction du bail, les états des lieux, l’encaissement des loyers, la relance des impayés et la coordination technique. Sa rémunération, calculée en pourcentage des loyers encaissés, doit entrer dans votre calcul de rendement net dès l’étude — pas après. À arbitrer également : garantie loyers impayés et protection juridique. Notre guide sur la gestion locative à distance dans les DOM-TOM détaille cette mécanique, et notre dossier pour investir depuis la métropole couvre la logistique — procuration notariée, visites à distance, décalage horaire de deux à trois heures pour l’océan Indien, cinq à six heures pour les Antilles et la Guyane.
Côté financement, les établissements métropolitains financent des acquisitions dans les DROM, mais l’examen y est généralement plus attentif : nature du bien, localisation précise, exposition aux risques naturels, qualité de l’assurance, réalité de la demande locative locale. La solidité documentaire compte souvent davantage que l’argumentaire. Nos ressources sur les banques présentes dans les DOM-TOM et sur les garanties et sûretés applicables couvrent ce volet.
3,8 %
Taux à partir duquel des dossiers solides peuvent être financés, selon les conditions du marché et le profil emprunteur
110 %
Sous conditions strictes uniquement : financement du coût total envisageable, au cas par cas, jamais automatique
450+
Investisseurs accompagnés par Mouvement Lyannaj sur leurs projets outre-mer
15 ans
D’expérience de réseau local sur les territoires d’outre-mer
✅ Réflexe utile : avant de chercher un bien, faites réévaluer votre capacité d’emprunt réelle à partir de vos revenus locatifs déjà déclarés. L’ordre correct est toujours le même : capacité d’abord, recherche ensuite.
La fiscalité de sortie : ce que coûte vraiment la revente
C’est le grand angle mort du secteur : on vous parle abondamment de revenus complémentaires, jamais du jour où vous vendez. Trois mécanismes décident pourtant, à ce moment-là, de ce qu’il reste.
1. Les engagements de location vous enferment dans un calendrier. Chaque dispositif impose une durée minimale de mise en location, dont le non-respect entraîne la remise en cause de l’avantage obtenu. Les textes consultés sur Légifrance retiennent cinq ans minimum pour les logements relevant de l’article 199 undecies C comme pour les opérations de logement locatif éligibles au CIOP, et neuf ans pour le régime d’amortissement créé par l’article 47 de la loi de finances pour 2026. Votre horizon de revente n’est donc pas libre : il est fixé par le levier activé, et cela se pose avant la signature.
2. La reprise des amortissements en location meublée. Le régime réel permet d’amortir le bien et de neutraliser tout ou partie du revenu imposable pendant la détention. Ce n’est pas un avantage définitif : les amortissements pratiqués sont pris en compte dans le calcul de la plus-value à la revente. Un investisseur qui n’a raisonné que sur son cash-flow annuel peut donc découvrir une base imposable sensiblement plus élevée qu’anticipé — à chiffrer avec votre expert-comptable dès la première année.
3. La durée de détention et la liquidité du marché. La fiscalité des plus-values immobilières des particuliers s’allège avec la durée de détention selon le droit commun. Mais outre-mer s’ajoute la liquidité : sur un marché où la part de logements vacants atteint 14 à 15 % — Guadeloupe et Martinique, recensement INSEE 2023 — la revente peut demander sensiblement plus de temps qu’en zone tendue métropolitaine. Un horizon de détention court y est structurellement plus risqué.
⚠️ La règle que nous appliquons : aucun montage ne devrait être validé sans que trois dates soient écrites noir sur blanc — la fin de l’engagement de location, le moment où l’abattement pour durée de détention devient significatif, et la date à laquelle vous prévoyez d’avoir besoin des fonds. Si ces trois dates ne sont pas compatibles, le problème n’est pas le rendement : c’est le montage.
Avantages et points de vigilance de l’investissement locatif outre-mer
Nous ne listons volontairement aucun dispositif fiscal parmi les avantages : un levier se consomme, il ne constitue pas une qualité intrinsèque du placement.
Avantages
- Rendements locatifs souvent supérieurs à ceux constatés en métropole sur les bons emplacements
- Demande locative structurelle sur les territoires en croissance démographique documentée par l’INSEE
- Prix d’entrée généralement plus accessibles que dans les zones tendues métropolitaines
- Cadre de vie attractif qui soutient durablement la demande de logement
- Possibilité de conventionner avec l’Anah pour sécuriser un locataire et une durée
- Accompagnement personnalisé et réseau local qui compensent l’éloignement
Points de vigilance
- Gestion à distance nécessitant un relais local fiable, identifié avant l’achat
- Vacance élevée sur certains marchés — 14,2 % en Guadeloupe, 15,0 % en Martinique (INSEE, 2023)
- Risques naturels différenciés et surcoût d’assurance et d’entretien
- Indivision successorale et zone des 50 pas : diagnostic notarial indispensable
- Marchés parfois moins liquides : la revente peut demander du temps
- Évolution des dispositifs fiscaux — risque législatif à anticiper dans la durée
18 000 €
Plafonnement global des avantages fiscaux lorsque le foyer réalise des investissements outre-mer ou des souscriptions Sofica, contre 10 000 € dans le cas général (service-public.gouv.fr fiche F31179 et article 200-0 A du CGI, 2026).
Questions fréquentes
Le Pinel outre-mer est-il vraiment terminé, et qu’est-ce qui le remplace ?
Oui : service-public.gouv.fr indique qu’aucun investissement locatif Pinel n’est plus possible depuis le 1er janvier 2025. Aucun dispositif ne le remplace à l’identique ; pour un particulier, les voies ouvertes sont Loc’Avantages, le régime réel foncier et la location meublée. Notre guide dédié au Pinel Outre-Mer explique ce qui reste applicable aux engagements en cours.
Le Girardin immobilier est-il encore possible en Guadeloupe, en Martinique ou à La Réunion ?
Non. D’après Légifrance, l’article 199 undecies C ne s’applique dans ces territoires qu’aux opérations réalisées jusqu’au 24 septembre 2018. La fenêtre ouverte jusqu’au 31 décembre 2029 ne concerne que certaines collectivités d’outre-mer, pas les cinq DROM.
Le CIOP est-il accessible si j’achète en mon nom propre ?
Non. L’article 244 quater W du CGI réserve ce crédit d’impôt aux entreprises soumises à l’impôt sur le revenu ou à l’impôt sur les sociétés. Un particulier investissant en direct n’y est pas éligible, contrairement à ce que présentent de nombreuses pages.
Faut-il louer en meublé ou en nu outre-mer ?
Cela dépend de votre marché et de votre appétence pour la gestion. Le nu longue durée est plus stable et reste la seule voie compatible avec le conventionnement Anah ; le meublé génère souvent un loyer supérieur mais implique plus de rotation et d’entretien. Notre analyse des statuts du meublé en outre-mer détaille l’arbitrage.
Comment vérifier qu’un bien n’est pas bloqué en indivision successorale ?
Demandez à votre notaire l’origine de propriété sur trente ans et la liste complète des indivisaires avant tout compromis. Si le bien est indivis, vérifiez si une procédure fondée sur la loi Letchimy est engagée — ce dispositif s’applique aux projets notifiés avant le 31 décembre 2028 (Légifrance).
Comment gérer un locataire à 7 000 km de distance ?
Par un mandat de gestion confié à un professionnel local, qui prend en charge les états des lieux, l’encaissement, les relances et la coordination des artisans. Intégrez son coût dans votre rendement net dès l’étude. Vous pouvez échanger avec nos équipes pour cadrer cette organisation.
Investir en Guyane ou en Martinique, est-ce la même logique ?
Non, ce sont deux logiques opposées. Selon le recensement INSEE 2023, la Guyane gagne des habitants (+1,5 % par an entre 2017 et 2023) tandis que la Martinique en perd (-0,5 % par an) avec 15,0 % de logements vacants. On anticipe la demande dans le premier cas, on sélectionne très strictement dans le second.
« Un revenu locatif outre-mer se construit dans cet ordre : le loyer d’abord, le régime ensuite, le levier fiscal en dernier. Inverser cet ordre, c’est acheter une réduction d’impôt et découvrir cinq ans plus tard qu’on n’a pas acheté de patrimoine. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Les exemples de calcul présentés sont des hypothèses pédagogiques aux paramètres arbitraires, et non des prévisions de rendement. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.