
Trois mécaniques fiscales qui ne s’adressent pas au même investisseur
Un crédit d’impôt porté par une entreprise, une réduction d’impôt éteinte, un régime BIC réformé : le comparatif utile ne porte pas sur le taux affiché, mais sur qui peut y accéder — et sur ce qui se passe après.
- Trois mécaniques fiscales, pas trois dispositifs concurrents
- Le Pinel Outre-mer est clos : ce que cela change
- Le CIOP (article 244 quater W) : conditions, taux et voie d’accès
- Le LMNP outre-mer après la réforme de février 2025
- La grille de décision : votre profil décide, pas le taux
- Le jour d’après : sortie à 5 ans, revente et cession
- Quand ne rien faire — et les dispositifs à ne pas confondre
- Territoires, vigilances et grille de vérification
- Questions fréquentes
La question « CIOP, Pinel ou LMNP ? » est mal posée, et c’est pour cela qu’elle produit tant de mauvaises décisions. Ce sont trois mécaniques fiscales de nature différente : un crédit d’impôt destiné à des entreprises, une réduction d’impôt fermée depuis le 1er janvier 2025, et un régime de droit commun remanié en profondeur. Comparer leurs pourcentages revient à comparer une vitesse, un poids et une température. C’est vrai en particulier sur les marchés émergents comme la Guyane, dont nous décrivons la dynamique dans notre analyse de l’investissement en Guyane, marché de la dernière frontière, ou à Mayotte — voir notre dossier sur le marché immobilier du 101e département.
Ce qui décide réellement, ce sont cinq paramètres : impôt effectivement dû, capacité à porter une structure soumise au réel, horizon de détention, prix d’achat hors avantage fiscal, capacité de gestion à distance. Cette logique — transformer votre fiscalité en patrimoine plutôt que courir après un pourcentage — gouverne aussi le choix du territoire, comme dans notre comparatif Réunion, Martinique ou Guadeloupe selon votre profil d’investisseur. Au programme : les conditions réelles de l’article 244 quater W du CGI, l’effet de la réforme des amortissements de février 2025 sur le meublé ultramarin, un chapitre entier sur la sortie — le grand absent des pages qui se classent — et un chapitre qui assume de dire quand mieux vaut ne rien faire. Sources publiques uniquement : Légifrance, BOFiP, INSEE, service-public.fr et Union sociale pour l’habitat.
⚠️ Avertissement de fraîcheur : le dispositif Pinel est clos. Selon service-public.fr (fiche F31151) et economie.gouv.fr, la réduction d’impôt « Pinel » s’applique aux investissements réalisés jusqu’au 31 décembre 2024 ; aucun nouvel investissement n’y ouvre droit depuis. Toute page vous présentant en 2026 un « taux Pinel Outre-mer » comme une option ouverte est à écarter.
Trois mécaniques fiscales, pas trois dispositifs concurrents
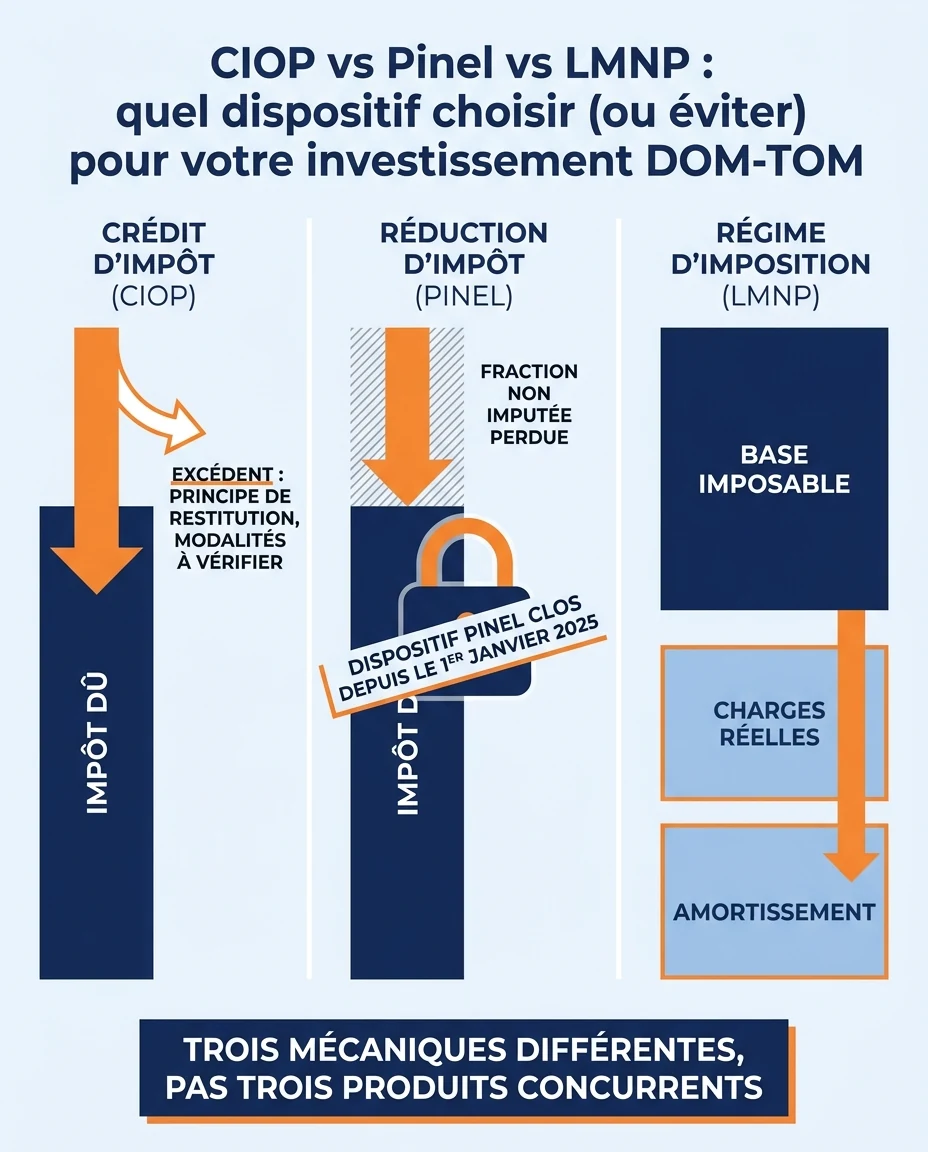
ℹ️ La distinction que personne n’explique : un crédit d’impôt s’impute sur l’impôt dû et, par principe en droit fiscal français, l’excédent non imputable donne lieu à restitution. Une réduction d’impôt ne peut jamais dépasser l’impôt dû : la fraction non imputée est perdue. Un régime d’imposition comme le LMNP n’agit ni sur l’un ni sur l’autre — il agit en amont, sur la base imposable. Les modalités propres à chaque dispositif restent à vérifier au BOFiP.
Cette distinction élimine à elle seule deux options sur trois pour la plupart des profils : un contribuable dont l’impôt réellement dû est modeste ne tirera qu’un bénéfice partiel d’une réduction d’impôt, qui bute sur le montant de l’impôt. Le second critère structurant est celui du porteur. Le crédit d’impôt outre-mer productif, ou CIOP, est un dispositif d’entreprise : un particulier ne le « souscrit » pas comme un produit clé en main, il doit porter l’investissement via une structure imposée d’après son bénéfice réel — comptabilité, formalisme, imposition des loyers au niveau de la société, fiscalité de distribution. Le LMNP, lui, est accessible à une personne physique sans structure imposée. Ce ticket d’entrée organisationnel discrimine bien plus que trois points de pourcentage.
| Critère de lecture | CIOP (CGI, art. 244 quater W) | Ex-Pinel Outre-mer (clos) | LMNP (régime BIC) |
|---|---|---|---|
| Nature de l’avantage | Crédit d’impôt | Réduction d’impôt | Régime d’imposition, base réduite par charges et amortissement |
| Qui le porte | Une entreprise imposée d’après son bénéfice réel (IR ou IS) | Une personne physique | Une personne physique |
| Statut en 2026 | En vigueur, borné dans le temps | Fermé aux nouveaux investissements | Ouvert, mais réformé en 2025 |
| Location exigée | Nue, résidence principale du locataire | Nue et encadrée (historique) | Meublée, sans plafond de loyer ni de ressources |
| Contrainte principale | Structure à porter, engagement de location, plafonds | Sans objet : dispositif clos | Comptabilité BIC au réel, réglementation du meublé de tourisme |
| Question décisive à la sortie | Reprise de l’avantage en cas de rupture, fiscalité de cession | Sans objet | Réintégration des amortissements dans la plus-value depuis 2025 |
Aucune colonne n’est « meilleure ». Elles décrivent trois chemins, dont un est fermé. Le seul comparatif honnête confronte donc votre situation aux deux chemins encore ouverts, sortie comprise.
Le Pinel Outre-mer est clos : ce que cela change
Une partie des pages positionnées sur cette requête entretient encore le flou. Selon service-public.fr (fiche F31151) et economie.gouv.fr, la réduction d’impôt « Pinel » s’applique aux investissements locatifs réalisés jusqu’au 31 décembre 2024 : le dispositif est terminé. Il figure ici uniquement à titre de mise en garde et de repère historique ; pour son histoire et les erreurs qu’il a pu induire, consultez notre guide dédié à la loi Pinel Outre-Mer.
Première conséquence : un test de fiabilité gratuit. Un interlocuteur qui vous propose aujourd’hui un « Pinel Outre-mer 2026 » avec un taux affiché vous signale, en une phrase, que son information n’a pas été mise à jour depuis deux exercices.
Seconde conséquence : les opérations engagées avant la fermeture subsistent. Elles continuent d’ouvrir droit à l’avantage dès lors que les conditions, notamment la durée d’engagement, sont respectées. Dans ce cas votre sujet n’est pas « quel dispositif choisir » mais « comment tenir mon engagement jusqu’à son terme et préparer la sortie ».
🚨 Le piège de la substitution : parce qu’un dispositif ferme, une partie du marché réoriente mécaniquement les mêmes acheteurs vers le dispositif suivant, avec le même argumentaire et souvent le même stock d’invendus. Un dispositif nouveau ne rend pas bon un programme qui ne se vendait pas.
Le CIOP (article 244 quater W) : conditions, taux et voie d’accès
Le crédit d’impôt outre-mer productif est le principal dispositif en vigueur pour un investissement locatif dans les départements d’outre-mer. Codifié à l’article 244 quater W du Code général des impôts, il concerne, d’après Légifrance (2026), la Guadeloupe, la Martinique, la Guyane, La Réunion et Mayotte, et s’applique aux investissements mis en service du 1er janvier 2015 au 31 décembre 2029 (art. 244 quater W, IX). Un cadre borné, connu et vérifiable.
244 quater W
Article du CGI portant le crédit d’impôt outre-mer productif (Légifrance, 2026)
31/12/2029
Date limite de mise en service des investissements éligibles (Légifrance, art. 244 quater W, IX — 2026)
3 295 € HT/m²
Plafond de prix de revient par m² de surface habitable, maintenu pour 2026 du fait d’une variation négative de l’index INSEE du coût de la construction (BOFiP, ACTU-2025-00193)
5 ans
Durée minimale de location nue à des personnes qui en font leur résidence principale (Légifrance, art. 244 quater W, I — 2026)
Les taux, et ce qu’il faut préciser à leur sujet
D’après Légifrance (art. 244 quater W, III — 2026), les taux sont de 38,25 % pour les entreprises soumises à l’impôt sur le revenu, 35 % pour celles soumises à l’impôt sur les sociétés et 45,9 % pour les investissements réalisés en Guyane et à Mayotte. Ce dernier taux, le plus relayé, appelle deux précisions systématiquement omises : il ne vise que la Guyane et Mayotte, et il s’applique sous réserve des règles européennes relatives aux aides d’État.
Les conditions de location, découvertes trop tard
Selon Légifrance (art. 244 quater W, I — 2026), le logement doit être loué nu dans les douze mois de son achèvement, pendant au moins cinq ans, à des personnes qui en font leur résidence principale. Trois mots à relire : nu (pas de meublé pendant l’engagement), douze mois (le calendrier de livraison devient contractuellement décisif, notamment en VEFA) et résidence principale (ni saisonnier, ni résidence secondaire). Des plafonds de loyer et de ressources du locataire s’appliquent également : leurs montants sont à vérifier dans le barème BOFiP en vigueur à la date de l’investissement.
⚠️ Attention aux barèmes recopiés : le BOFiP publie un barème (BOI-BAREME-000019) fixant, pour 2025, la base de calcul de l’avantage fiscal dans le logement social à 3 295 €/m² de surface habitable, avec des plafonds annuels de loyer par m² de 95,41 € (La Réunion et Mayotte), 92,07 € (Guadeloupe, Martinique, Saint-Barthélemy, Saint-Martin) et 89,71 € (Guyane). Ces plafonds relèvent des articles 199 undecies C, 244 quater X et 244 quater Y du CGI : ils ne se transposent pas mécaniquement à votre opération.
La voie d’accès réelle pour un particulier
Point le plus survolé par les pages concurrentes, et le plus déterminant. Le CIOP étant un crédit d’impôt d’entreprise, le particulier doit porter l’investissement via une structure imposée au réel : comptabilité, coûts d’expert-comptable, imposition des loyers au niveau de la structure, règles de distribution, fiscalité de sortie spécifique. Un agrément fiscal préalable peut en outre être exigé selon la nature et le montant de l’investissement — seuil à vérifier au BOFiP et avec un conseil, nous nous refusons à citer un chiffre non sourcé officiellement. Le CIOP n’est donc pas un produit que l’on achète, c’est un montage que l’on construit. Mécanique détaillée sur notre page dédiée au CIOP ; côté banque, notre guide pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent détaille les attendus.
ℹ️ Sur le plafonnement global des niches fiscales : l’article 200-0 A du CGI plafonne les avantages fiscaux à 10 000 €, majorés de 8 000 € — soit 18 000 € — pour les réductions d’impôt au titre des investissements outre-mer et des SOFICA (economie.gouv.fr et impots.gouv.fr, 2025), à l’impôt sur le revenu des personnes physiques. En revanche, nous n’avons pas pu établir sur une source officielle l’articulation exacte entre ce plafonnement et un crédit d’impôt du 244 quater W porté par une société à l’IS : ce point doit être tranché par votre conseil.
Le LMNP outre-mer après la réforme de février 2025
Le troisième chemin n’est pas un dispositif de défiscalisation mais un régime de droit commun : la location meublée non professionnelle, imposée en bénéfices industriels et commerciaux. Sa force outre-mer : aucun plafond de loyer, aucun plafond de ressources du locataire, une adéquation naturelle avec des marchés portés par le tourisme et la mobilité professionnelle. Sa faiblesse : il vient d’être réformé sur deux fronts, et presque aucune page ne croise ces réformes avec le contexte ultramarin.
Réforme n° 1 : les amortissements réintégrés dans la plus-value
L’article 84 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 complète l’article 150 VB du CGI : le prix d’acquisition retenu pour le calcul de la plus-value immobilière est désormais minoré du montant des amortissements admis en déduction en application de l’article 39 C (Légifrance, 2025). Traduction : l’amortissement qui comprimait le résultat imposable pendant l’exploitation augmente la plus-value taxable à la revente. Le régime s’applique aux cessions réalisées à compter du lendemain de la promulgation, quelle que soit la date de mise en location — portée temporelle ayant fait l’objet d’une question écrite et d’une réponse ministérielle à l’Assemblée nationale (question n° 10097).
Toujours d’après ce texte (Légifrance, 2025), la réintégration ne s’applique pas aux biens situés dans une résidence destinée à l’accueil exclusif des étudiants, des personnes de moins de trente ans en formation ou en stage, des titulaires d’un contrat de professionnalisation ou d’apprentissage, ou des personnes de plus de 65 ans. Une exception qui redonne de l’intérêt aux résidences dédiées, là où la démographie est jeune.
Réforme n° 2 : le micro-BIC du meublé de tourisme resserré
Second front, issu de la loi n° 2024-1039 du 19 novembre 2024. D’après impots.gouv.fr, depuis les revenus 2025, le micro-BIC des meublés de tourisme non classés applique un abattement de 30 % avec un seuil de 15 000 € (contre 77 700 € en 2024) ; pour les meublés classés, 50 % avec un seuil de 77 700 € (contre 188 700 € en 2024). Sur des marchés antillais et réunionnais où le meublé touristique pèse lourd, le forfait devient nettement moins protecteur et le régime réel cesse d’être une option dès que l’activité prend de l’ampleur.
✅ Ce que ces réformes ne changent pas : le LMNP reste un statut ouvert, sans guichet ni date de fermeture, compatible avec des loyers de marché. Ce qui change, c’est la localisation de l’avantage : il se déplace de la sortie vers la phase d’exploitation. Le meublé outre-mer se raisonne désormais en cash-flow et en durée de détention, plus en pari sur la revente. Mécanique détaillée dans notre guide de l’investissement meublé en DOM-TOM : LMNP, LMP, statuts et optimisation fiscale.
La grille de décision : votre profil décide, pas le taux
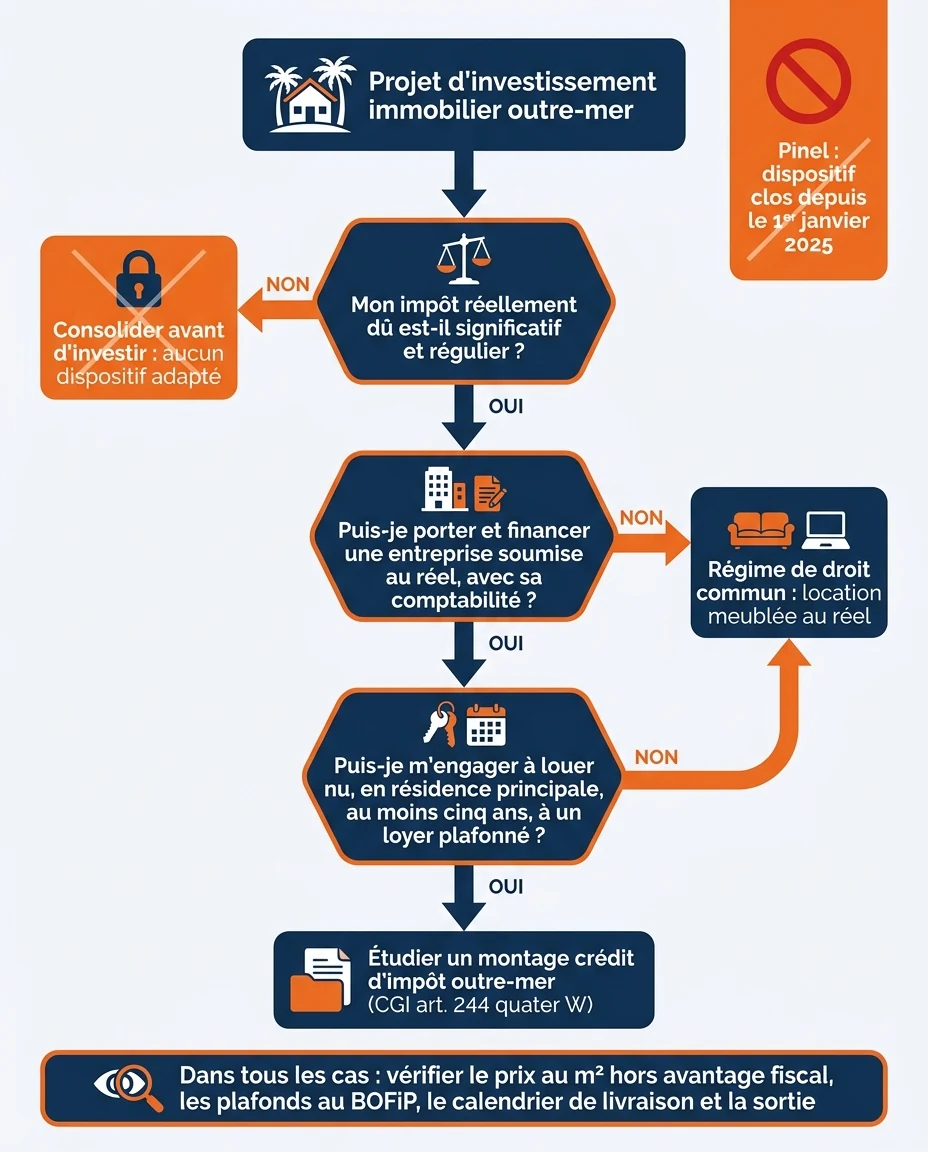
Le raisonnement que nous appliquons avec les investisseurs ne commence jamais par un pourcentage. Il commence par des critères hiérarchisés : si l’un d’eux est bloquant, les suivants deviennent sans objet.
Ces proportions sont une hiérarchisation éditoriale illustrative, destinée à replacer le taux facial à sa juste place : dernier. Un taux majoré appliqué à un prix surévalué produit un résultat inférieur à un taux standard appliqué à un prix de marché — première cause de déception en défiscalisation immobilière outre-mer.
🏛️ Logique CIOP
- Porter une entreprise et sa comptabilité
- Louer nu, en résidence principale du locataire
- S’engager sur au moins cinq ans
- Accepter des plafonds : prix de revient au m², loyer, ressources
- Un cadre borné et daté, jusqu’au 31/12/2029
- Préparer dès l’entrée la fiscalité de sortie de la structure
🛋️ Logique LMNP
- Investir en son nom, sans structure imposée
- Louer meublé, sans plafond de loyer ni de ressources
- Aucun engagement de durée imposé par un dispositif
- Accepter une comptabilité BIC au régime réel
- Intégrer la réintégration des amortissements à la revente
- Raisonner cash-flow et durée, pas gain fiscal immédiat
Profil A — impôt significatif, capacité à porter une structure, horizon long : seul profil pour lequel l’étude d’un montage CIOP a un sens économique, à condition que le prix tienne debout sans l’avantage fiscal et que le marché local absorbe une location nue au loyer plafonné. Profil B — impôt modéré, peu d’appétence pour le formalisme : le meublé au régime réel est le chemin le plus lisible, sans guichet ni plafond de loyer. Profil C — horizon court, trésorerie tendue ou projet non financé : aucun dispositif n’est adapté, c’est l’objet de la section suivante.
10 % brut
Rentabilité brute indicative minimale constatée sur des opérations DOM-TOM bien positionnées, tous profils et territoires confondus. Donnée indicative Mouvement Lyannaj, jamais garantie, à conditionner à la zone, au bien, au financement et à la gestion.
Le jour d’après : sortie à 5 ans, revente et cession
C’est la première question réelle des investisseurs et la grande absente des pages qui se classent. On vous explique comment entrer ; personne ne vous explique comment sortir. Or l’entrée ne vaut que ce que vaut la sortie.
Au terme de l’engagement de location
L’article 244 quater W impose une location nue à titre de résidence principale pendant au moins cinq ans (Légifrance, 2026) : un plancher, pas un terme automatique. À l’échéance, trois trajectoires sont théoriquement ouvertes — conserver en location nue, changer de mode d’exploitation, ou céder — avec des conséquences distinctes selon que le bien est détenu par une société à l’IS ou par une entreprise à l’IR, et selon les engagements souscrits. Cela se modélise avant l’acquisition, pas la sixième année.
Peut-on passer en meublé après un CIOP ?
La question revient constamment aux Antilles et à La Réunion. Réponse honnête : pendant l’engagement, la location nue en résidence principale est imposée, donc le meublé est exclu ; au-delà, la marge de manœuvre dépend des engagements exacts et du cadre applicable au montage. Le basculement fait entrer l’opération dans une autre catégorie fiscale, avec ses propres règles — dont la réintégration des amortissements de février 2025. Ne tenez jamais cette bascule pour acquise : faites-la valider par écrit.
La rupture d’engagement, risque sous-estimé
Vacance prolongée, évolution de la situation du locataire, revente anticipée, mutation, séparation : les motifs de rupture d’un engagement de cinq ans sont nombreux et rarement anticipés. Le mécanisme prévoit une reprise de l’avantage en cas de non-respect des conditions ; les modalités exactes et les cas de tolérance sont à vérifier au BOFiP et avec votre conseil, car ils déterminent le coût réel d’un accident de parcours. D’où l’importance d’une marge de sécurité financière plutôt que d’un plan tendu à l’euro près.
⚠️ La sortie du meublé a changé de nature : depuis l’article 84 de la loi n° 2025-127 du 14 février 2025 (Légifrance), les amortissements déduits minorent le prix d’acquisition retenu pour le calcul de la plus-value, pour les cessions réalisées à compter du lendemain de la promulgation, quelle que soit la date de mise en location. Un investisseur qui avait bâti sa stratégie sur « amortir puis revendre » doit refaire son calcul. Les résidences dédiées visées par le texte échappent à cette réintégration.
« Un dispositif fiscal ne se juge pas à son taux d’entrée mais à son solde net de sortie, une fois l’engagement tenu, la fiscalité de cession appliquée et le prix d’achat réel confronté au marché. Tout le reste est de la présentation. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Quand ne rien faire — et les dispositifs à ne pas confondre
Assumons ce que presque aucune page commerciale n’écrit : dans un nombre significatif de situations, aucun dispositif n’est adapté, et la meilleure décision consiste à consolider avant d’investir.
Cinq situations où mieux vaut s’abstenir
- Impôt réellement dû faible ou irrégulier : l’avantage ne trouve pas de matière sur laquelle s’imputer, les contraintes subsistent intégralement.
- Horizon de détention inférieur à l’engagement : un projet de revente à trois ans est incompatible avec cinq ans d’engagement, quel que soit le taux.
- Aucune capacité de gestion à distance : sans relais local fiable, vacance et incidents techniques annulent l’avantage plus vite qu’il ne se constitue.
- Prix supérieur au marché local : quand le sur-prix absorbe l’avantage, l’opération devient un transfert de valeur, pas un investissement.
- Refus d’assumer le formalisme d’une structure : comptabilité, obligations déclaratives, coûts récurrents. Un engagement de gestion, pas une formalité.
Trois dispositifs régulièrement confondus avec le CIOP
Le Girardin logement social (CGI, art. 199 undecies C). C’est l’erreur la plus répandue en ligne. L’article 30 de la loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019 a supprimé cette réduction d’impôt pour les investissements dans le logement social dans les départements d’outre-mer à compter du 24 septembre 2018 (Légifrance, 2019) ; le dispositif est désormais réservé aux collectivités d’outre-mer. Il n’est donc pas accessible en Guadeloupe, Martinique, Guyane, La Réunion ou Mayotte. Le Girardin immobilier est à ne pas confondre avec le Girardin IS de l’article 217 undecies, ni avec le crédit d’impôt logement social de l’article 244 quater X, qui vise les opérateurs sociaux.
Le statut du bailleur privé, dit « dispositif Jeanbrun ». L’article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 crée un statut fiscal du bailleur privé permettant de déduire des revenus fonciers un amortissement du logement, codifié à l’article 31, I-1°-i (logements neufs) et j (logements anciens réhabilités) du CGI. Point capital souligné par les analyses doctrinales parues à la suite du texte : pour un même logement, le cumul de cette déduction avec une réduction d’impôt pour investissement outre-mer n’est pas possible. Une alternative à arbitrer, pas un bonus à empiler.
Le taux majoré Guyane–Mayotte. Ce n’est pas un dispositif distinct mais une majoration territoriale du même article 244 quater W, subordonnée aux règles européennes d’aides d’État (Légifrance, 2026). Un taux plus élevé sur un marché locatif plus étroit ne fait pas une bonne opération.
🚨 Le test du prix nu : retirez mentalement l’intégralité de l’avantage fiscal et posez-vous une seule question — achèteriez-vous ce bien, à ce prix, dans cette rue, sans le dispositif ? Si la réponse est non, aucun taux ne rattrapera la décision.
Territoires, vigilances et grille de vérification
Un dispositif ne s’apprécie jamais hors sol. Ces sources publiques existent, elles sont accessibles, et les pages commerciales ne les mobilisent presque jamais : c’est l’asymétrie que nous exploitons ici.
L’Union sociale pour l’habitat estime, dans la 5e édition de ses « Chiffres clés du logement social – édition Outre-mer » publiée en juillet 2025, le besoin à 110 000 logements pour l’ensemble des outre-mer, dont 90 000 pour les seuls DROM : l’ordre de grandeur qui explique la profondeur structurelle de la demande locative ultramarine.
En Guyane, l’INSEE estime la population à 292 400 habitants au 1er janvier 2025, avec un indicateur conjoncturel de fécondité de 3,05 enfants par femme en 2024 contre 1,62 au niveau national. Un besoin durable à Cayenne comme à Saint-Laurent-du-Maroni — qui ne dit rien, à lui seul, de la solvabilité de la demande sur un segment donné.
À Mayotte, l’INSEE recense 323 153 habitants au 1er janvier 2026, avec la plus forte croissance démographique des départements français ; un recensement exhaustif y a été mené de novembre 2025 à janvier 2026, le cycle habituel ayant été interrompu par le cyclone Chido du 14 décembre 2024. L’enquête Logement 2023-2024 auprès de 1 100 ménages mahorais, avant le cyclone, indique que 35 % des logements sont de construction fragile (principalement en tôle), 25 % des ménages n’ont pas l’eau courante à l’intérieur, 19 % pas l’électricité et 54 % pas le confort sanitaire de base (INSEE Analyses Mayotte n° 42, 2026). Un besoin immense, dans un environnement où l’aléa climatique et la disponibilité des entreprises de construction sont des paramètres de premier ordre.
À La Réunion, la Chambre des notaires indique que les volumes de ventes dans l’ancien se sont stabilisés en 2025 après deux années de recul, avec une hausse des prix d’environ 4 % pour les appartements anciens et 5 % dans le neuf ; sur cinq ans, +24 % pour les maisons et +40 % pour les appartements (données 2025 relayées par la presse locale). Analyse complète dans notre dossier investir à La Réunion : opportunités, risques et stratégies pour 2026.
Atouts
- Demande locative forte et structurelle, documentée par les sources publiques
- Rendements locatifs potentiellement supérieurs à ceux de la métropole
- Prix d’entrée souvent plus accessibles selon les zones
- Cadre légal daté et vérifiable sur Légifrance et au BOFiP
- Cadre de vie attractif pour les locataires, soutenant l’occupation
- Expertise et réseau local mobilisables pour la sélection et la gestion
Points de vigilance
- Sur-prix pouvant absorber tout l’avantage fiscal
- Engagement de location contraignant : nue, résidence principale, durée
- Reprise de l’avantage en cas de non-respect des conditions
- Formalisme et coûts d’une structure soumise au réel
- Risque cyclonique et sismique, surcoûts et délais de construction
- Gestion à distance exigeante, revente parfois moins liquide
- Instabilité législative : dispositifs modifiés ou fermés en cours de cycle
La méthode de vérification avant de signer
Étape 1 — Contrôler le prix au m², avantage retiré
Comparez aux références locales réelles, pas à une moyenne territoriale. Vérifiez la base retenue pour le plafond de prix de revient par m² de surface habitable et le traitement des surfaces annexes (varangue, terrasse) : cette définition conditionne l’assiette de l’avantage.
Étape 2 — Vérifier les plafonds au BOFiP
Prix de revient, loyer, ressources du locataire : faites-vous communiquer par écrit les barèmes exactement applicables à votre opération, à sa date, avec leur référence BOFiP. Refusez tout chiffre non référencé.
Étape 3 — Auditer le calendrier de livraison
En VEFA, l’obligation de louer dans les douze mois de l’achèvement rend le calendrier décisif. Examinez clauses de retard, pénalités et historique de livraison de l’opérateur sur le territoire.
Étape 4 — Tester le marché locatif au loyer plafonné
Un plafond n’a de sens que si le marché absorbe ce niveau en location nue et en résidence principale. Vérifiez la tension locative du quartier précis, pas de la commune.
Étape 5 — Chiffrer la structure, la sortie et le financement
Coût annuel de la structure, imposition des loyers, distribution, fiscalité de cession, scénario de rupture d’engagement. Côté banque, un financement jusqu’à 110 % du coût total existe, mais sous conditions strictes et au cas par cas.
💡 Bon à savoir : nos équipes interviennent sur ces territoires avec quinze ans d’expérience de réseau local et plus de 450 investisseurs accompagnés. L’enseignement le plus constant : les opérations qui tiennent dans la durée sont celles où le dispositif fiscal est arrivé en dernier, une fois l’emplacement, le prix, le financement et la gestion validés.
Questions fréquentes sur le CIOP, le LMNP et la défiscalisation outre-mer
Le Pinel Outre-mer est-il vraiment terminé, et que deviennent les investissements engagés avant fin 2024 ?
Oui : d’après service-public.fr (fiche F31151) et economie.gouv.fr, la réduction d’impôt s’applique aux investissements réalisés jusqu’au 31 décembre 2024. Les opérations engagées avant cette date continuent d’ouvrir droit à l’avantage tant que les conditions, notamment de durée de location, sont respectées.
Puis-je bénéficier du CIOP en tant que particulier, sans créer de société ?
C’est un dispositif d’entreprise : il suppose de porter l’investissement via une structure imposée d’après son bénéfice réel, à l’IR ou à l’IS. Cela implique une comptabilité, des coûts récurrents et une fiscalité de sortie spécifique, à faire valider par un conseil avant tout engagement.
Quelle différence entre un crédit d’impôt et une réduction d’impôt quand on paie peu d’impôt ?
Une réduction d’impôt ne peut pas dépasser l’impôt dû : la fraction non imputée est perdue. Un crédit d’impôt s’impute sur l’impôt dû et, par principe, l’excédent donne lieu à restitution. Ce seul critère écarte souvent une option pour un profil peu imposé.
Le CIOP entre-t-il dans le plafond des niches fiscales de 18 000 € ?
L’article 200-0 A du CGI plafonne les avantages fiscaux à 10 000 €, majorés de 8 000 € pour les réductions d’impôt au titre des investissements outre-mer et des SOFICA, à l’impôt sur le revenu des personnes physiques (economie.gouv.fr, 2025). Nous n’avons pas trouvé de source officielle tranchant le cas d’un crédit d’impôt porté par une société à l’IS : à valider par votre conseil fiscal.
Que se passe-t-il au terme des cinq ans d’engagement de location ?
Les cinq ans de location nue en résidence principale sont un plancher (Légifrance, art. 244 quater W, I — 2026). Au-delà, conserver, changer de mode d’exploitation ou céder dépend des engagements exacts de votre montage et de la structure détentrice. Cette sortie se modélise avant l’achat.
Avec la réforme 2025 de la plus-value, le meublé outre-mer reste-t-il intéressant ?
Il reste un statut ouvert et souple, mais l’avantage s’est déplacé : depuis l’article 84 de la loi n° 2025-127 du 14 février 2025, les amortissements déduits minorent le prix d’acquisition retenu pour la plus-value. Le meublé se raisonne en cash-flow et en durée de détention, plus en pari sur la revente ; certaines résidences dédiées échappent à cette réintégration.
Le dispositif Jeanbrun s’applique-t-il outre-mer, et est-il cumulable avec le CIOP ?
L’article 47 de la loi n° 2026-103 du 19 février 2026 crée un statut du bailleur privé permettant de déduire des revenus fonciers un amortissement du logement (CGI, art. 31, I-1°-i et j). Pour un même logement, le cumul avec une réduction d’impôt pour investissement outre-mer n’est pas possible : une alternative à arbitrer, pas un avantage à empiler.
Quel dispositif privilégier pour investir en Guyane ou à Mayotte ?
Le taux majoré Guyane–Mayotte relève du même article 244 quater W et reste subordonné aux règles européennes d’aides d’État (Légifrance, 2026). Il ne compense ni un marché locatif étroit, ni un aléa climatique : la sélection du bien prime sur le taux. Pour un premier cadrage, utilisez notre simulateur de défiscalisation DOM-TOM.
Peut-on faire de la location saisonnière dans un logement financé avec un dispositif fiscal outre-mer ?
Pas pendant l’engagement du crédit d’impôt, qui impose une location nue en résidence principale. La courte durée relève d’une autre logique, aux règles fiscales resserrées depuis la loi du 19 novembre 2024. Contactez nos équipes pour une analyse adaptée.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal, juridique ou comptable personnalisé. Les dispositifs, taux, plafonds et régimes évoqués (crédit d’impôt de l’article 244 quater W du CGI, plafonnement global de l’article 200-0 A, régimes BIC et micro-BIC, plus-value immobilière, statut du bailleur privé) sont susceptibles d’évoluer et doivent être vérifiés dans leur version en vigueur sur Légifrance, au BOFiP ou auprès de l’administration fiscale. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital et de reprise de l’avantage fiscal en cas de non-respect des engagements. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.