
Trois fenêtres pour vérifier, une seule pour renoncer sans frais
Avant l’offre, entre le compromis et l’acte, puis après la signature : la due diligence outre-mer ne se joue pas sur une liste de documents, mais sur un calendrier. Passé le délai de rétractation, chaque point non vérifié devient un point acheté.
- Pourquoi une checklist métropolitaine ne protège pas outre-mer
- Phase 1 — Avant l’offre : ce que vous vérifiez seul, gratuitement
- Chaîne de propriété : indivision, biens non titrés, cinquante pas géométriques
- Séisme, cyclone, trait de côte : évaluer un bâti sans diagnostic parasismique
- L’assurabilité : le critère d’achat que presque personne ne teste
- Phase 2 — Du compromis à l’acte : diagnostics, DPE outre-mer, urbanisme, sols
- Acheter depuis l’Hexagone : une due diligence à distance structurée
- Phase 3 — Le business plan face au réel : vacance, loyers, fiscalité
- Avantages, vigilances et conditions suspensives à faire écrire
- Questions fréquentes
Une acquisition immobilière outre-mer ne se rate presque jamais sur le prix. Elle se rate sur un contrôle que personne n’a fait au bon moment : un vendeur qui n’était pas seul propriétaire, une extension jamais déclarée, une parcelle qui touche le domaine public maritime, une assurance devenue impossible à obtenir après le premier sinistre. La due diligence immobilière outre-mer — l’audit d’acquisition mené avant d’engager des fonds — est la discipline qui transforme un achat en placement maîtrisé, et votre effort fiscal en patrimoine plutôt qu’en dossier bloqué. Si vous en êtes encore à choisir votre terrain de jeu, notre analyse pour déterminer quel territoire DOM-TOM correspond à votre profil d’investisseur est le préalable logique.
Le problème : rien ne dit à un acheteur ultramarin dans quel ordre vérifier. Les sites publics expliquent chaque brique — état des risques, diagnostics, catastrophe naturelle — sans jamais mentionner l’outre-mer. Les contenus de défiscalisation parlent d’outre-mer sans parler de risque. Les publications notariales traitent l’indivision dans une langue que l’acheteur ne lit pas. Ce dossier comble ce vide et complète deux briques de notre cluster : notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent, et notre guide sur l’investissement meublé outre-mer entre LMNP, LMP et statuts associés.
Ce que vous trouverez ci-dessous : une checklist d’achat immobilier DOM-TOM séquencée en trois phases calées sur des délais légaux réels, où chaque contrôle indique le document à exiger, l’organisme public où le vérifier et le motif de renoncement.
Pourquoi une checklist métropolitaine ne protège pas outre-mer
ℹ️ Le point de départ : l’état des risques et pollutions (ERP) doit dater de moins de six mois, être remis dès la première visite du bien, puis annexé à la promesse de vente et à l’acte. En cas de défaut de remise ou d’information erronée, l’acquéreur peut demander la résolution du contrat ou une diminution du prix, et la responsabilité du notaire peut être engagée (source : service-public.gouv.fr, fiche F12239, mise à jour du 1er janvier 2025). Votre due diligence commence donc avant la visite, pas après le compromis.
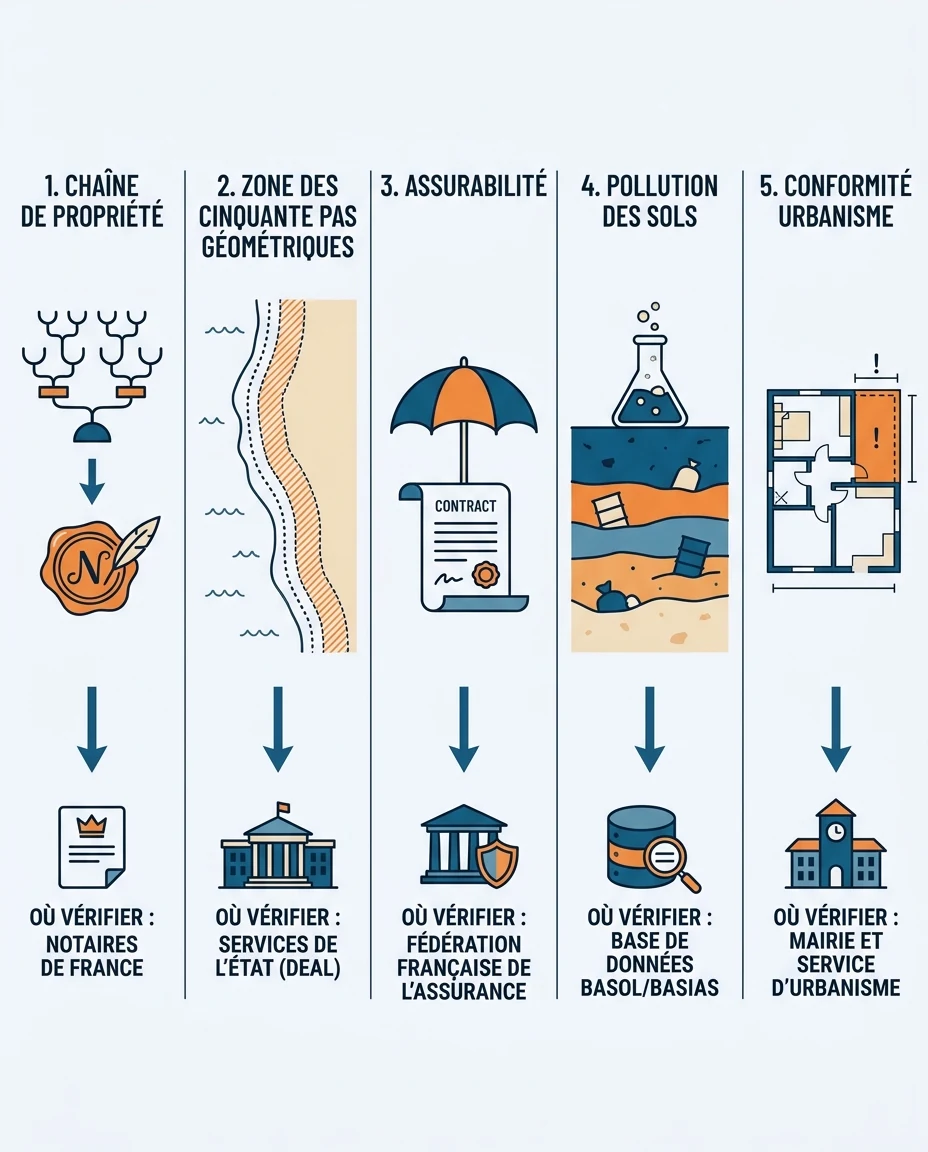
Un guide d’achat national couvre les diagnostics, la copropriété, le financement et le compromis. Il est exact — et insuffisant en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte. Cinq familles de vérifications n’existent pas dans une checklist hexagonale : la chaîne de propriété quand une succession n’a jamais été réglée, la zone des cinquante pas géométriques sur tout le littoral, la zone de sismicité 5 aux Antilles, l’assurabilité réelle d’un bien exposé au risque cyclonique, la pollution des sols à la chlordécone dans les anciennes zones bananières. Aucun de ces angles morts ne se voit en visite : d’où une vérification sur pièces, auprès d’organismes publics identifiés, et dans un ordre précis.
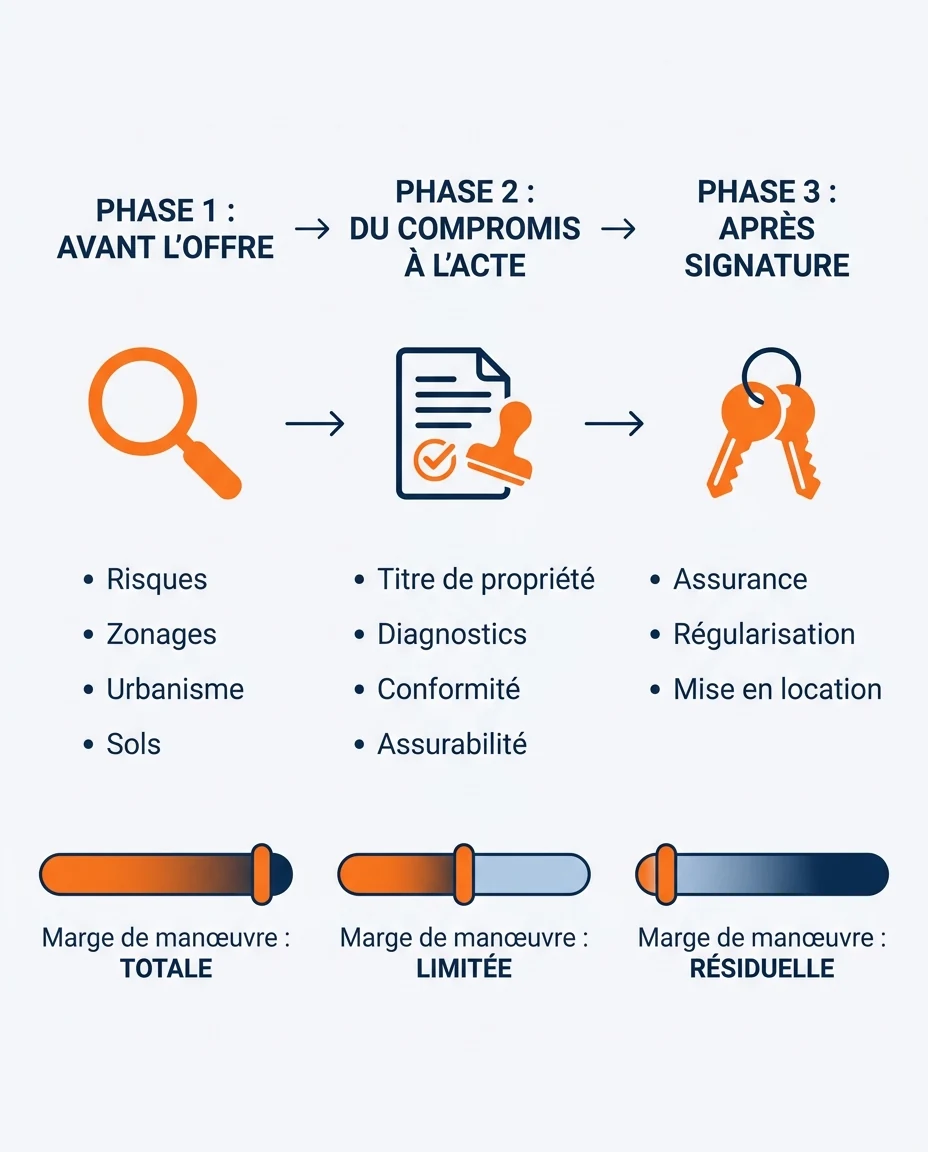
| Phase | Fenêtre | Ce que vous vérifiez | Votre marge de manœuvre |
|---|---|---|---|
| Phase 1 | Avant l’offre | Risques, zonages, urbanisme, sols, environnement — tout ce qui est public et gratuit | Totale : vous renoncez sans frais et sans motif |
| Phase 2 | Du compromis à l’acte | Titre de propriété, diagnostics, conformité des travaux, servitudes, bornage, assurabilité | Encadrée : rétractation de dix jours, puis conditions suspensives |
| Phase 3 | Après la signature | Assurance effective, régularisations d’urbanisme, mise en location, business plan réel | Résiduelle : vous corrigez à vos frais |
La règle qui structure tout le reste : chaque vérification remontée d’une phase à la précédente coûte moins cher. En phase 1, un contrôle coûte du temps. En phase 2, une négociation. En phase 3, des travaux, une assurance refusée ou une revente décotée.
« La question n’est jamais “ce bien est-il bien ?” mais “qu’est-ce que je ne pourrai plus vérifier une fois signé ?”. La due diligence n’est pas un audit du bien : c’est un audit de vos options. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Phase 1 — Avant l’offre : ce que vous vérifiez seul, gratuitement
C’est la phase la plus rentable, et celle que presque personne ne mène sérieusement. Rien de signé, rien d’engagé, et pourtant un accès complet à l’information publique : une adresse et une soirée suffisent pour éliminer une partie des dossiers avant la première visite.
Étape 1 — Générer l’état des risques via ERRIAL
L’information acquéreur locataire (IAL) est issue de la loi du 30 juillet 2003 ; le décret n° 2022-1289 du 1er octobre 2022 en a précisé le contenu et les modalités de remise. L’outil public ERRIAL, sur georisques.gouv.fr, génère gratuitement l’état des risques pour une adresse (sources : Légifrance, service-public.gouv.fr) — vous l’obtenez avant de vous attacher au bien.
Étape 2 — Interroger Géorisques adresse par adresse
Le portail Géorisques permet de consulter par adresse les risques naturels — inondation, feu de forêt, séisme, risques littoraux, mouvement de terrain, cyclone, tempête, éruption volcanique, radon, sécheresse, retrait-gonflement des argiles — ainsi que les risques technologiques, miniers et les sites pollués. Relevez la zone de sismicité, l’existence d’un plan de prévention des risques naturels (PPRN) et l’exposition littorale.
Étape 3 — Consulter le PLU et demander un certificat d’urbanisme
Le plan local d’urbanisme de la commune — Fort-de-France, Le Lamentin, Les Abymes, Baie-Mahault, Le Gosier, Saint-Paul, Le Tampon, Matoury ou Mamoudzou selon votre secteur — indique constructibilité, emplacements réservés et servitudes. Un certificat d’urbanisme d’information, demandé en mairie, cristallise ces règles par écrit : sur un terrain, c’est la première pièce à obtenir.
Étape 4 — Vérifier les cartographies environnementales locales
Selon le territoire : cartographies publiques des teneurs en chlordécone des sols en Guadeloupe et en Martinique, publiées par les préfectures et les DAAF ; historique des échouements de sargasses sur le littoral concerné ; périmètre de la zone des cinquante pas géométriques. Rien de tout cela n’apparaîtra dans une annonce.
Étape 5 — Poser au vendeur les trois questions qui filtrent
Depuis combien de temps le bien est-il en vente ? Le vendeur détient-il seul la totalité des droits, ou le bien est-il issu d’une succession ? Des travaux, extensions ou vérandas ont-ils été réalisés, et avec quelle autorisation ? Une réponse évasive aux deux dernières suffit à ne pas aller plus loin sans expertise.
✅ Réflexe utile : conservez une copie horodatée de chaque consultation publique (PDF ERRIAL, capture datée, certificat d’urbanisme). En cas de discordance avec les documents du vendeur, ces pièces changent votre position de négociation.
Chaîne de propriété : indivision, biens non titrés, cinquante pas géométriques
Point le plus spécifiquement ultramarin, et le plus mal traité par les guides d’achat. La question n’est pas « le vendeur est-il propriétaire ? » mais « peut-il vendre seul, et la chaîne est-elle continue ? ». Les deux réponses se vérifient chez le notaire, jamais dans une annonce.
Quand la succession n’a jamais été réglée
Une part du bâti ancien ultramarin est transmise sans partage formalisé, parfois sur plusieurs générations. Le bien est alors en indivision successorale : l’article 815-3 du code civil exige en principe l’unanimité, et une signature manquante bloque l’opération des années. La loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, y déroge : pour toute succession ouverte depuis plus de dix ans, les indivisaires titulaires de plus de la moitié en pleine propriété des droits indivis peuvent procéder à la vente ou au partage devant notaire. Elle s’applique en Guadeloupe, Guyane, Martinique, à Mayotte, à La Réunion, ainsi qu’à Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon (source : Légifrance, articles 1er et 2).
⚠️ Le calendrier à connaître avant de signer : la notification extrajudiciaire aux autres indivisaires ouvre un délai d’opposition de trois mois, porté à quatre mois notamment lorsqu’un indivisaire au moins a établi son domicile à l’étranger ; les minoritaires disposent d’un droit de préemption, et le dispositif ne peut porter atteinte au local d’habitation dans lequel réside le conjoint survivant (source : Légifrance, loi n° 2018-1244, article 2). Étapes non purgées, vente non sécurisée.
Biens non titrés et titre non reconstitué
Cas plus radical : aucun titre publié, ou chaîne de transcription interrompue. Deux mécanismes récents encadrent la sortie. La prescription acquisitive d’abord : l’article 51 de la loi n° 2024-322 du 9 avril 2024 relative à l’habitat dégradé ramène de trente ans à dix ans le délai de l’article 2272 du code civil dans les collectivités régies par l’article 73 de la Constitution ainsi qu’à Saint-Barthélemy et Saint-Martin, jusqu’au 31 décembre 2038 (source : Légifrance).
L’incitation fiscale ensuite : l’article 793 du CGI exonère de droits de mutation à titre gratuit, à concurrence de 50 % de leur valeur, les immeubles et droits immobiliers lors de la première mutation postérieure à la reconstitution des titres, si ces titres ont été constatés par un acte régulièrement transcrit ou publié entre le 1er octobre 2014 et le 31 décembre 2037 (sources : Légifrance, BOFiP). L’article 750 bis C du CGI exonère par ailleurs du droit de partage de 2,50 % les actes de partage et de licitation portant sur des biens immobiliers ultramarins, du 1er janvier 2019 au 31 décembre 2028.
Traduction : un titre fraîchement reconstitué n’est pas suspect, il est souvent assaini — à condition que le notaire confirme par écrit la publication de l’acte et la continuité de la chaîne. En revanche, un bien dont « le titre se régularisera plus tard » n’est pas un dossier à condition suspensive : c’est un dossier à ne pas ouvrir.
La zone des cinquante pas géométriques
Spécificité strictement ultramarine, cette bande littorale relève du domaine public de l’État et est gérée en Guadeloupe et en Martinique par les agences dédiées. Un bien qui s’y trouve peut relever d’une occupation régularisable, d’une cession en cours ou d’une situation non régularisée : trois statuts sans la même valeur, ni la même liquidité à la revente, ni la même finançabilité bancaire.
🚨 Motif de renoncement : sur un bien littoral, exigez avant toute offre une réponse écrite à une seule question — le terrain est-il dans la zone des cinquante pas géométriques, et si oui quel est le statut exact de l’occupation ? Tant qu’elle n’est pas documentée par le notaire ou l’agence compétente, aucune analyse de rentabilité n’a de sens : vous ne savez pas encore ce que vous achetez.
Ces sujets fonciers sont d’autant plus structurants sur les marchés peu documentés : nos dossiers sur le marché immobilier guyanais et sur l’immobilier du 101e département à Mayotte en détaillent les implications.
Séisme, cyclone, trait de côte : évaluer un bâti sans diagnostic parasismique
Paradoxe rarement expliqué : la Guadeloupe et la Martinique sont classées en zone de sismicité 5, la plus élevée du territoire français, et pourtant aucun diagnostic parasismique n’est obligatoire lors d’une vente. L’état des risques mentionne la zone ; il ne dit rien de la résistance du bâtiment visité. L’action publique, elle, est documentée : le Plan Séisme Antilles est entré dans sa troisième phase (PSA3), couvrant 2021-2027, après un investissement de 1,08 milliard d’euros sur 2007-2019 (source : DEAL de Guadeloupe). Cet effort porte sur le bâti public prioritaire, pas sur le pavillon ancien que vous visitez.
Les six vérifications à mener avant l’offre en zone sismique forte
- Relever la zone de sismicité sur Géorisques et l’existence d’un PPRN sur la commune
- Identifier l’année de construction et les extensions : un bâti postérieur aux règles Eurocode 8 ne se lit pas comme un bâti des années 1970
- Demander les plans, le permis de construire initial et les avis de bureau d’études structure
- Faire réaliser une expertise structure indépendante avant l’offre, ou en condition suspensive expresse
- Contrôler couverture, chaînages visibles et reprises de charge au droit des extensions et vérandas
- Vérifier l’exposition littorale et le recul du trait de côte, désormais intégré à l’état des risques
Le raisonnement est celui d’un investisseur, pas d’un ingénieur : non pas certifier un bâtiment, mais savoir si le coût potentiel de renforcement reste compatible avec votre plan de financement et si le bien restera revendable. Une expertise structure menée avant l’offre transforme une incertitude en fourchette de travaux négociable.
ℹ️ À intégrer dans la lecture du risque : aléa cyclonique et aléa sismique n’ont ni le même calendrier, ni les mêmes conséquences assurantielles. Le premier est saisonnier, récurrent et largement assurable ; le second est rare, brutal et structurel. Les confondre sous l’étiquette « risques naturels » conduit à sous-évaluer le second.
L’assurabilité : le critère d’achat que presque personne ne teste
Un bien non assurable — ou assurable à des conditions qui détruisent l’équilibre de l’opération — reste un bien invendable. C’est le critère de due diligence le plus sous-estimé, et le seul qui se soit nettement durci. Le premier rapport de l’Observatoire de l’assurabilité des risques naturels, publié le 15 juin 2026 par la Caisse centrale de réassurance (CCR), identifie 335 communes françaises en tensions modérées d’assurabilité (1 % des communes), dont 92 outre-mer — Guadeloupe, Martinique, La Réunion, Saint-Martin, Saint-Barthélemy — représentant environ 2 millions d’habitants, et appelle à une attention renforcée sur les territoires ultramarins. L’assurance cesse d’être une formalité post-signature : c’est un contrôle de phase 1.
La mécanique de la garantie catastrophe naturelle doit être comprise avant l’achat. Elle est déclenchée par un arrêté interministériel publié au Journal officiel désignant les communes et la période concernées. L’assuré déclare le sinistre dans les 30 jours suivant la publication ; l’assureur verse une provision sous 2 mois après réception de l’état estimatif et indemnise sous 3 mois. La franchise s’élève à 380 € pour les dommages aux biens à usage d’habitation et à 1 520 € pour les mouvements de terrain consécutifs à la sécheresse (source : service-public.gouv.fr, fiche F3076, page vérifiée le 10 avril 2026).
Arrêté
Sans arrêté interministériel désignant votre commune, la garantie CatNat ne se déclenche pas
30 jours
Délai de déclaration du sinistre (fiche F3076, 2026)
92
Communes ultramarines en tension d’assurabilité (CCR, 15 juin 2026)
380 €
Franchise habitation en catastrophe naturelle (fiche F3076, 2026)
Le protocole tient en trois gestes réalisables avant l’offre : demander à deux assureurs distincts un accord de principe écrit sur l’adresse exacte, en précisant année de construction et nature de la toiture ; faire préciser franchises, exclusions et conditions de renforcement exigées ; demander enfin au vendeur l’historique des sinistres déclarés — rien ne l’oblige à le produire, mais un refus est en soi une information.
⚠️ Erreur classique : croire qu’un bien assuré aujourd’hui le restera aux mêmes conditions après changement de propriétaire. Le contrat en cours reflète l’historique et le profil du vendeur. C’est votre propre accord de principe qui fait foi, et il se demande avant l’offre.
Phase 2 — Du compromis à l’acte : diagnostics, DPE outre-mer, urbanisme, sols
Le compromis signé, une horloge démarre : l’acquéreur dispose d’un délai de rétractation de dix jours après réception de l’ensemble des documents (source : service-public.gouv.fr, fiche F2604, mise à jour du 21 août 2025). Ces dix jours sont votre dernière sortie sans motif ni pénalité — ils servent à lire, pas à attendre.
Le dossier de diagnostic technique : ce qu’il dit, ce qu’il tait
Le dossier de diagnostic technique (DDT) comprend notamment le DPE, le constat de risque d’exposition au plomb, l’état amiante, l’état des installations électrique et gaz de plus de quinze ans, l’état relatif aux termites, l’état des risques, l’information sur le risque de mérule, la surface Carrez et l’état de l’installation d’assainissement non collectif (même source). Deux points appellent une lecture ultramarine : en climat tropical humide, le diagnostic termites n’est pas une formalité et un rapport favorable ancien ne vaut pas grand-chose ; l’assainissement non collectif, fréquent hors centres urbains, se traduit en cas de non-conformité par une mise aux normes dont le coût doit être chiffré avant l’acte.
💡 Bon à savoir : la loi Climat et résilience du 22 août 2021 prévoyait un diagnostic de performance énergétique opposable dans les départements et régions d’outre-mer au plus tard le 1er juillet 2024 ; la Guadeloupe et la Martinique disposaient déjà de leur propre référentiel DPE, les autres territoires étant en cours de déploiement (source : ministère de la Transition écologique). Transposer une lecture métropolitaine du DPE à un bien ultramarin est donc une erreur d’analyse.
Pour le neuf, la logique est encore plus distincte : la RTAA DOM — réglementation thermique, acoustique et aération des logements neufs outre-mer — s’applique depuis le 1er mai 2010 à toutes les constructions neuves et parties nouvelles de bâtiments d’habitation dans les DOM, adaptée aux spécificités climatiques et distincte de la réglementation hexagonale (source : ecologie.gouv.fr). Ventilation traversante, protection solaire des baies, confort thermique passif : ce sont ces critères qui déterminent le confort réel et l’attractivité locative d’un logement tropical.
Conformité urbanisme, servitudes et bornage
Extension non déclarée, véranda fermée après coup, dépendance transformée en logement, surélévation sans permis : autant de situations absentes du DDT comme de l’annonce, qui pèsent sur la revente, l’assurance et parfois la location. Le contrôle tient en trois pièces — permis de construire initial et modificatifs, déclaration attestant l’achèvement et la conformité des travaux, comparaison entre plans autorisés et réalité mesurée sur place. Ajoutez les servitudes et l’état du bornage : une limite jamais bornée est une source de litige durable.
Pollution des sols et nuisances évolutives
Traitée partout comme un sujet agricole ou sanitaire, la chlordécone est aussi un point de vérification immobilière. Ce pesticide, utilisé de 1972 à 1993 contre le charançon du bananier, est à l’origine d’un enjeu sanitaire et environnemental persistant, et l’État publie et met à jour des cartographies publiques des teneurs en chlordécone des sols en Guadeloupe et en Martinique, consultables via les préfectures et les DAAF. Trois configurations sont concernées : terrain avec jardin ou potager, bien alimenté par un puits, projet impliquant des terrassements.
Dernier volet : les échouements de sargasses sur les côtes de Martinique et de Guadeloupe constituent un phénomène récurrent depuis 2011, suivi par des dispositifs publics dédiés — la Mission Sargasses en Martinique et la cellule PULSAR en Guadeloupe, mises en place en 2019 (source : ministère de la Transition écologique). Pour un bien en bord de mer, l’historique local d’échouements est une donnée d’exploitation aussi concrète que la surface.
Acheter depuis l’Hexagone : une due diligence à distance structurée
La plupart des acquisitions ultramarines pilotées depuis la métropole se font avec une seule visite, parfois aucune. Ce n’est pas rédhibitoire : c’est une contrainte qui impose un protocole, faute de quoi vous achetez sur photographies.
📱 Achat à distance improvisé
- Visite virtuelle fournie par le vendeur, sans horodatage vérifiable
- Diagnostics reçus la veille de la signature, lus en diagonale
- Procuration signée dans l’urgence, sans relecture des pouvoirs donnés
- Aucun contrôle indépendant sur place avant l’acte
- Conditions suspensives standard, non adaptées au contexte ultramarin
🧭 Due diligence à distance structurée
- Contre-visite technique par un professionnel indépendant du vendeur
- Reportage photo et vidéo horodaté, incluant toiture, combles et réseaux
- Procuration notariée à pouvoirs limités et explicites
- Accords de principe d’assurance obtenus avant l’offre
- Conditions suspensives sur mesure : titre, conformité, assurance, structure
Le principe directeur est l’indépendance de l’œil : la personne qui contrôle le bien sur place ne doit être liée ni au vendeur, ni à l’intermédiaire qui perçoit la commission. C’est la seule façon de reproduire à distance ce qu’un acheteur local obtient en revenant trois fois sur les lieux. Notre guide dédié à l’investissement immobilier DOM-TOM depuis la métropole détaille cette organisation, que prolonge notre méthode de gestion locative à distance dans les DOM-TOM.
450+
Investisseurs accompagnés sur leurs projets outre-mer
15 ans
D’expérience de réseau local dans les territoires d’outre-mer
3,8 %
Taux à partir duquel des dossiers solides peuvent être financés, selon le marché et le profil
110 %
Sous conditions strictes uniquement, au cas par cas, jamais automatique
Un mot sur la procuration : usuelle pour signer un acte authentique à distance, elle se lit comme un contrat. Quels pouvoirs exacts donnez-vous, à qui, à quel prix plafond, et avec quelle faculté de renoncer si une condition suspensive n’est pas levée ? Une procuration trop large signée dans l’urgence est le dernier verrou que l’acheteur retire lui-même.
Phase 3 — Le business plan face au réel : vacance, loyers, fiscalité
Un audit d’acquisition ne s’arrête pas au bâti : le dernier volet confronte les hypothèses de rendement aux données publiques. Le recensement 2023 de l’INSEE donne des ordres de grandeur qu’aucun business plan ne devrait ignorer — la Guadeloupe compte 239 695 logements dont 14,2 % de vacants, la Martinique 221 736 logements dont 15,0 %, La Réunion 406 285 logements dont 8,1 %, la Guyane 103 121 logements dont 9,8 % (source : INSEE, dossiers complets départementaux, recensement 2023).
Attention à la lecture : ce sont des moyennes départementales du parc de logements, non un taux de vacance locative par commune. Elles ne disqualifient aucun territoire ; elles imposent de documenter la demande sur le micro-secteur précis du bien plutôt que d’extrapoler un taux d’occupation d’annonce. Une opération dont l’équilibre ne tient que si la vacance est nulle n’est pas une opération, c’est un pari. Pour affiner cette lecture, notre dossier sur les opportunités, risques et stratégies pour investir à La Réunion en 2026 pose la méthode d’analyse de bassin.
10 % brut
Rentabilité brute indicative minimale que peuvent atteindre certaines configurations rigoureusement analysées, tous territoires confondus. Ni promesse ni moyenne de marché : un seuil de sélection, à calculer sur des loyers réellement constatés, vacance et charges intégrées.
Nouveau paramètre à intégrer sur cinq ans : la loi n° 2025-534 du 13 juin 2025 expérimentant l’encadrement des loyers et améliorant l’habitat dans les outre-mer instaure une expérimentation d’encadrement des loyers de cinq ans dans les collectivités relevant de l’article 73 de la Constitution, avec un délai de deux ans à compter de la promulgation pour que les communes se portent candidates (source : Légifrance, JORF n° 0137 du 14 juin 2025). Vérifier la position de la commune visée relève désormais de la due diligence, au même titre que le PLU.
⚠️ Attention au Pinel Outre-Mer : il n’est plus possible de réaliser un investissement locatif avec le dispositif Pinel, volet outre-mer compris, depuis le 1er janvier 2025 ; il s’appliquait aux opérations réalisées de septembre 2014 au 31 décembre 2024, les investissements antérieurs conservant leur avantage s’ils respectent leurs conditions d’engagement (source : service-public.gouv.fr, fiche F31151). Une simulation qui s’appuie encore dessus est factuellement périmée. Avant toute décision, lisez notre article complet consacré au Pinel Outre-Mer.
Le cadre général reste favorable à l’outre-mer sur un point structurant : le plafonnement global des avantages fiscaux est de 10 000 € par foyer fiscal, porté à 18 000 € en cas d’investissements outre-mer ou Sofica (source : service-public.gouv.fr, fiche F31179). C’est dans ce cadre, et non dans un dispositif clos, que se construit une stratégie visant à transformer votre fiscalité en patrimoine. Le dispositif Girardin et le CIOP, en vigueur depuis 2025, répondent à des logiques distinctes ; un premier ordre de grandeur s’obtient via notre simulateur dédié aux dispositifs outre-mer, avant validation par votre conseil fiscal et sous réserve de modifications législatives.
Avantages, vigilances et conditions suspensives à faire écrire
Avantages
- Rendements locatifs souvent supérieurs à ceux de la métropole sur les bons emplacements
- Demande locative forte et structurelle, portée par la démographie
- Prix d’entrée plus accessibles que dans les zones tendues métropolitaines
- Cadre de vie attractif, qui soutient durablement la demande de logement
- Information publique abondante et gratuite : Géorisques, ERRIAL, PLU, cartographies
- Expertise locale déterminante sur les marchés peu documentés
Points de vigilance
- Chaîne de propriété parfois interrompue : indivision ou titre non reconstitué
- Cinquante pas géométriques : statut d’occupation à documenter avant l’offre
- Aléas différenciés : sismicité 5 aux Antilles, cyclones, recul du trait de côte
- Assurabilité à tester en amont (communes en tension, CCR, 2026)
- Pollution des sols et nuisances évolutives à vérifier sur cartographies publiques
- Marchés parfois moins liquides : la revente peut demander du temps
- Cadre fiscal et locatif en mouvement — risque législatif à intégrer
Les huit conditions suspensives à faire écrire dans un compromis ultramarin
- Titre et chaîne de propriété : titre publié, continu, purgé de toute opposition d’indivisaire
- Statut foncier littoral : confirmation écrite au regard des cinquante pas géométriques
- Assurabilité : assurance multirisque habitation obtenue, franchises précisées
- Expertise structure : rapport favorable d’un bureau d’études en zone sismique forte
- Conformité urbanisme : permis, modificatifs et achèvement conformes à l’existant mesuré
- Assainissement : conformité de l’installation, ou chiffrage contradictoire des travaux
- Sols : cartographies chlordécone consultées si jardin, puits ou terrassement prévu
- Financement : condition suspensive de prêt aux paramètres réalistes
🚨 Point de vigilance majeur : une condition suspensive vague ne protège personne. « Sous réserve de la conformité du bien » n’a aucune portée ; « sous réserve de la production, avant le 2026, du permis de construire n° [X] et de la déclaration attestant l’achèvement et la conformité des travaux relatifs à l’extension côté est » en a une. La précision de la clause transforme une intention en droit de renoncer.
Reste la phase 3 : assurance effective dès le jour de l’acte, régularisations d’urbanisme, déclaration fiscale, choix du régime d’exploitation et dossier locatif. Ce qui n’a pas été vérifié avant s’y traite encore — mais à vos frais et sans levier de négociation.
Questions fréquentes
Comment savoir si le vendeur est réellement propriétaire et si le bien n’est pas en indivision non réglée ?
Seul le notaire peut le confirmer, en produisant le titre de propriété publié et l’origine de propriété. Demandez cette pièce avant l’offre : si le bien provient d’une succession, faites préciser par écrit que tous les indivisaires ont donné leur accord ou que la procédure de la loi Letchimy a été purgée.
Que faire si le bien n’a jamais été titré ou si la chaîne de propriété est interrompue ?
Ne signez rien tant que la situation n’est pas régularisée par acte publié. Depuis la loi n° 2024-322 du 9 avril 2024, le délai de prescription acquisitive est ramené à dix ans outre-mer jusqu’au 31 décembre 2038 — mais c’est au vendeur de mener cette régularisation, pas à vous.
Un bien dans la zone des cinquante pas géométriques peut-il être acheté et revendu normalement ?
Tout dépend de son statut : occupation régularisée, cession en cours ou situation non régularisée n’ouvrent pas les mêmes droits. Exigez une réponse écrite du notaire ou de l’agence compétente avant l’offre, car ce statut conditionne le financement bancaire comme la revente.
Comment vérifier la solidité parasismique d’une maison ancienne aux Antilles ?
Aucun diagnostic parasismique n’est obligatoire lors d’une vente : vous devez y suppléer. Relevez la zone de sismicité sur Géorisques, demandez les plans et le permis initial, puis faites réaliser une expertise structure indépendante avant l’offre ou en condition suspensive.
Comment savoir si le terrain est contaminé à la chlordécone avant de signer ?
L’État publie et met à jour des cartographies publiques des teneurs en chlordécone des sols en Guadeloupe et en Martinique, consultables via les préfectures et les DAAF. La vérification est gratuite et indispensable dès qu’il y a un jardin, un potager, un puits ou un projet de terrassement.
Le bien sera-t-il assurable, et comment le vérifier avant l’achat ?
Demandez à deux assureurs un accord de principe écrit sur l’adresse exacte, avant l’offre, en précisant l’année de construction et la nature de la toiture. Le contrat actuel du vendeur ne présage pas des conditions qui vous seront proposées.
Le DPE outre-mer suit-il les mêmes règles qu’en métropole ?
Non. Les DROM relèvent d’un calendrier et de référentiels propres, la Guadeloupe et la Martinique disposant déjà du leur. Dans le neuf, c’est la RTAA DOM qui s’applique, et non la réglementation hexagonale : un logement tropical se juge sur sa ventilation et sa protection solaire.
Peut-on acheter à distance depuis l’Hexagone sans avoir vu le bien ?
Oui, à condition de faire réaliser une contre-visite technique par un professionnel indépendant du vendeur et de limiter précisément les pouvoirs donnés dans la procuration notariée. Pour cadrer votre méthode, vous pouvez solliciter un premier échange avec nos équipes.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, ni une consultation juridique, fiscale ou technique. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un notaire, un conseiller fiscal ou patrimonial qualifié et, le cas échéant, un bureau d’études technique avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.