
L’avantage fiscal a un plafond. La rentabilité, non.
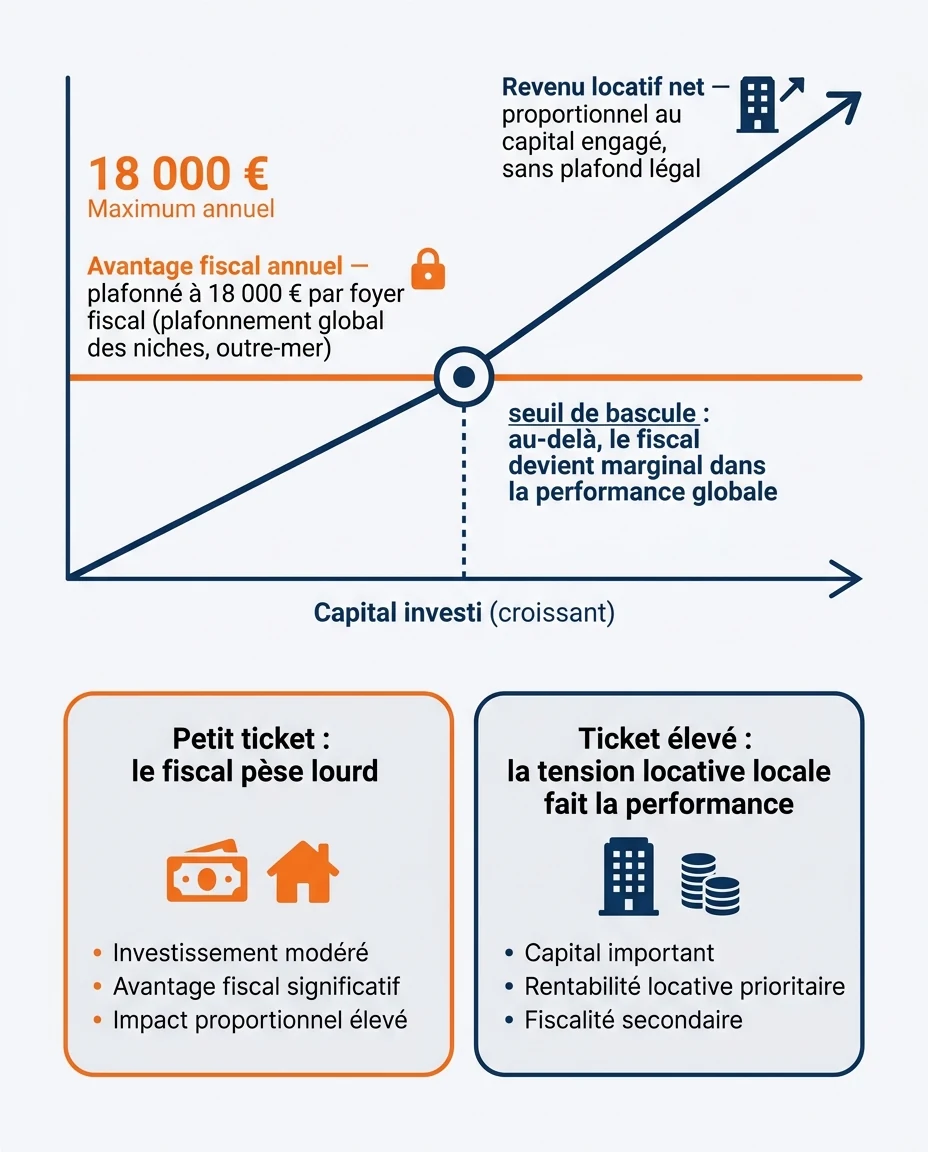
18 000 € : le toit annuel de votre avantage fiscal outre-mer, quel que soit le capital engagé. Le rendement locatif, lui, n’a pas de toit — et c’est lui qui décide de la performance réelle.
- Le plafonnement des niches : l’arbitrage que personne ne pose
- Il n’y a pas « un » marché outre-mer, il y en a quatre
- Brut, net, net-net : la méthode de calcul qui manque partout
- Ce que devient le levier fiscal en 2026 : Pinel clos, taux sous pression
- Le coût réel de la gestion à distance et du risque climatique
- La sortie : revente, liquidité et décote du neuf défiscalisé
- Méthode : arbitrer entre rentabilité et avantage fiscal en 5 étapes
- Atouts et points de vigilance d’une approche rentabilité d’abord
- Questions fréquentes
Presque tous les projets d’investissement immobilier outre-mer commencent par la même question : « quel dispositif me fait gagner le plus ? ». Presque aucun par celle qui décide du résultat : « ce bien, dans cette rue, se loue-t-il, et à quel prix net une fois les charges et l’impôt passés ? ». L’inversion coûte cher : un avantage fiscal est borné par la loi quand une rentabilité locative est bornée par le marché — et le marché peut être excellent ou catastrophique à quelques kilomètres d’écart. C’est ce que montre notre comparaison des fondamentaux dans Réunion, Martinique ou Guadeloupe : quel territoire selon votre profil ?, et ce que confirme notre analyse d’investir à La Réunion en 2026, entre opportunités et risques.
L’objectif n’est pas de vous détourner de la fiscalité — outil puissant — mais de la remettre à sa place : en fin de raisonnement, jamais au début. Il ne s’agit pas d’effacer une ligne d’imposition une année, mais de transformer votre fiscalité en patrimoine sur quinze ou vingt ans. Cette bascule change tout, y compris le montage de votre financement — sujet détaillé dans Crédit immobilier DOM-TOM : monter un dossier béton.
Quatre démonstrations, données publiques à l’appui : le plafond légal qui borne le levier fiscal, ce que l’INSEE 2023 dit des quatre marchés ultramarins, la méthode de calcul brut / net / net-net, et pourquoi la sortie est le grand angle mort du sujet.
Le plafonnement des niches : l’arbitrage que personne ne pose
ℹ️ Le chiffre qui borne tout : selon service-public.gouv.fr (fiche F31179, imposition 2026 sur les revenus 2025), le plafonnement global des avantages fiscaux est de 10 000 € par foyer fiscal, porté à 18 000 € en cas d’investissements outre-mer (ou Sofica), quelle que soit la situation familiale.
Ce plafond est absolu et annuel : il ne progresse pas avec la taille de l’opération. La rentabilité locative obéit à la logique inverse — c’est un pourcentage appliqué à un capital. Multipliez le capital par trois, le revenu net locatif est multiplié par trois ; l’avantage fiscal, lui, reste plafonné. Cette asymétrie, presque absente des contenus en ligne, produit une conclusion nette : plus le ticket d’entrée augmente, plus la part du fiscal se dilue. Au-delà d’un montant modeste, ce n’est plus une ligne de réduction d’impôt sur le revenu qui fait la performance, c’est la tension locative de la rue où se trouve votre bien.
L’illustration par le Girardin logement social
Le mécanisme est lisible sur le volet logement social du dispositif Girardin. D’après MoneyVox (dossier Girardin outre-mer, 2026), celui-ci relève des articles 199 undecies A à C du Code général des impôts, issus de la loi du 20 juillet 2003, et reste applicable jusqu’au 31 décembre 2029. La réduction d’impôt brute maximale y atteint 60 000 €, mais environ 70 % doivent être rétrocédés à l’organisme de logement social — ramenant l’avantage net à environ 18 000 €. Taux de rétrocession et plafonnement global convergent : le système est calibré pour que l’avantage net bute sur le plafond.
💡 Conséquence directe : un montage de défiscalisation outre-mer n’a d’intérêt que si votre imposition annuelle absorbe l’avantage. Si l’impôt dû est inférieur à l’avantage théorique, la fraction excédentaire est perdue : la réduction d’impôt n’est pas un chèque, elle s’impute sur un impôt existant. Première question à poser, avant tout programme — notre simulateur de défiscalisation DOM-TOM permet un premier cadrage.
Ce montage repose en outre sur un tiers exploitant et sur des conditions strictes de location, de loyers et de ressources, dont un manquement peut faire perdre l’avantage. Ce n’est pas un investissement patrimonial : c’est une opération fiscale, sans bien détenu au terme, donc sans loyer ni capital constitué. Le confondre avec un investissement locatif est l’erreur la plus fréquente du secteur — voir notre page Girardin immobilier.
Il n’y a pas « un » marché outre-mer, il y en a quatre
La quasi-totalité des contenus disponibles traite l’outre-mer comme un bloc homogène. C’est l’erreur la plus coûteuse du sujet, et le recensement de la population de l’INSEE (2023) la dément frontalement : deux territoires de la même catégorie fiscale peuvent présenter des fondamentaux opposés.
Guyane : croissance démographique et parc sous tension
Dossier complet INSEE de la Guyane (973, recensement 2023) : 293 996 habitants, +1,5 % par an sur 2017-2023 ; sur 103 121 logements, 85,7 % de résidences principales (88 425), 4,5 % de résidences secondaires ou occasionnelles (4 601) et seulement 9,8 % de logements vacants (10 095). Décisif pour un bailleur : 52,2 % des résidences principales sont louées (46 190), contre 39,9 % de propriétaires. Enfin, 68,8 % du parc principal a été construit entre 1991 et 2020 — signature d’un marché en construction active. Le revers : un chômage au sens du recensement de 30,0 % chez les 15-64 ans, qui pèse sur le taux d’effort des ménages et la solvabilité locative.
Guadeloupe : démographie en repli et vacance élevée
Toujours d’après l’INSEE (dossier complet Guadeloupe 971, recensement 2023) : 384 160 habitants contre 390 253 en 2017, soit −0,3 % par an ; sur 239 695 logements, 75,0 % de résidences principales (179 833), 10,8 % de résidences secondaires ou occasionnelles (25 940) et 14,2 % de logements vacants (33 921). La part de locataires n’atteint que 35,4 % des résidences principales (63 740), dont 15,1 % en HLM (27 087), quand 58,8 % des ménages sont propriétaires. Chômage au sens du recensement : 24,0 %, en net recul sur les 29,4 % de 2017.
🌴 Guyane (INSEE, 2023)
- 293 996 habitants
- +1,5 % par an (2017-2023)
- 9,8 % de logements vacants
- 52,2 % de locataires
- 68,8 % du parc construit entre 1991 et 2020
- Marché locatif profond, parc en construction
🏝️ Guadeloupe (INSEE, 2023)
- 384 160 habitants
- −0,3 % par an (2017-2023)
- 14,2 % de logements vacants
- 35,4 % de locataires
- 10,8 % de résidences secondaires
- Marché de propriétaires, vacance à surveiller
Un parc dont 14,2 % des logements sont vacants n’envoie pas le même signal qu’un parc à 9,8 %, et un marché où un ménage sur deux est locataire n’a pas la profondeur d’un marché de propriétaires. Le taux de logements vacants est l’indicateur le plus direct du risque de vacance locative — celui qui détruit un rendement plus sûrement que n’importe quelle ligne fiscale — et il est absent de la quasi-totalité des pages traitant ce sujet.
Martinique et La Réunion : deux profils intermédiaires très différents
La Martinique (INSEE, dossier complet 972, recensement 2023) : 360 630 habitants contre 388 364 en 2012, soit −0,5 % par an, densité de 319,7 hab/km². Les 65 ans et plus y pèsent 23,7 % et la taille moyenne des ménages descend à 2,06 personnes. Sur 221 736 logements, 171 743 résidences principales (77,5 %), occupées à 53,5 % par des propriétaires, 38,8 % par des locataires et 7,7 % à titre gratuit ; chômage au sens du recensement le plus bas des quatre (18,9 %). Un marché mature, vieillissant, dont la demande s’oriente vers les petites typologies.
La Réunion (INSEE, dossier complet 974, recensement 2023) est plus dynamique : 889 679 habitants, +0,7 % par an, 406 285 logements dont 88,4 % de résidences principales — la part la plus élevée des quatre — et 45,6 % de locataires, pour un chômage au sens du recensement de 27,6 %. Côté offre, l’IEDOM (rapport annuel économique La Réunion, 2024, relayé par LINFO.re) relève une baisse de 9 % des mises en chantier en 2024 : moins d’offre neuve face à une population qui croît.
⚠️ Le cas Mayotte, traité avec honnêteté : le dossier complet INSEE standard n’y publie pas les tableaux de logement, de chômage ou de revenu disponibles pour les autres départements. Nous refusons donc de reprendre des chiffres circulant ailleurs sans source primaire. Cela ne dit rien de l’intérêt du territoire : cela dit que l’analyse doit y reposer sur du terrain, non sur des statistiques agrégées — voir Investir à Mayotte : marché immobilier du 101ème département.
Remarque essentielle : ces moyennes départementales servent à orienter, pas à décider. Dans chaque territoire, l’écart entre une zone tendue et une zone atone dépasse l’écart entre deux départements — Cayenne, Matoury et Saint-Laurent-du-Maroni ne se comportent pas pareil, pas plus que Saint-Denis, Saint-Pierre et Le Tampon, Pointe-à-Pitre, Les Abymes et Baie-Mahault, ou Fort-de-France et Le Lamentin. Granularité détaillée dans Investir en Guyane : le marché immobilier de la dernière frontière expliqué.
Brut, net, net-net : la méthode de calcul qui manque partout
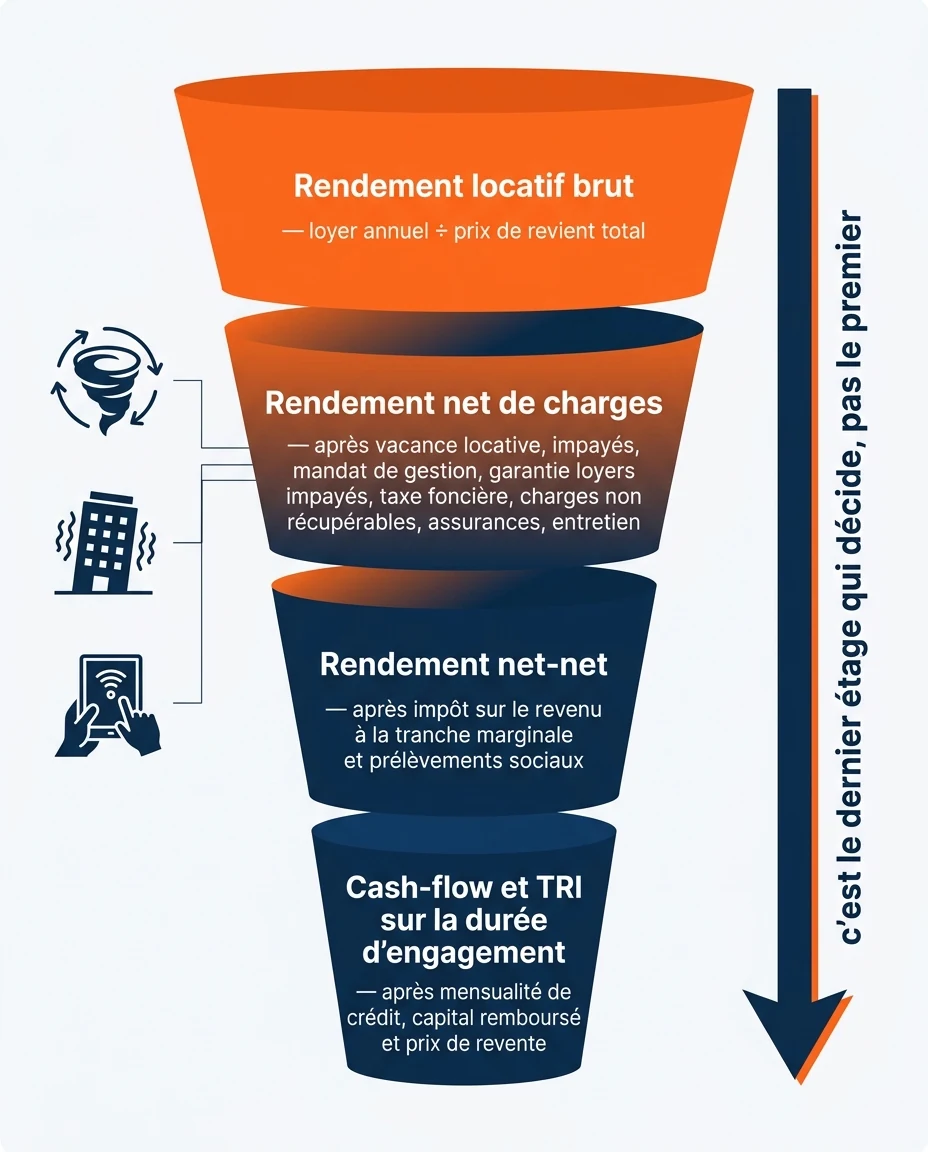
La plupart des simulations commerciales s’arrêtent au rendement locatif brut : loyer annuel divisé par le prix d’acquisition — le chiffre le plus flatteur et le moins informatif du secteur. Quatre niveaux de lecture sont nécessaires, et seul le troisième dit si l’opération tient debout.
Niveau 1 — Le rendement locatif brut
Loyer annuel théorique ÷ prix de revient total (acquisition + frais de notaire + frais de dossier + travaux + mobilier). Diviser par le seul prix affiché gonfle le résultat de plusieurs points. Le brut sert à écarter une opération, jamais à en valider une.
Niveau 2 — Le rendement net de charges
On retire du loyer : vacance prévisionnelle, impayés, mandat de gestion, garantie loyers impayés (GLI), taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant et entretien lissé. C’est ici que se creuse l’écart avec le brut.
Niveau 3 — Le rendement net-net après impôt
On applique la fiscalité réelle : impôt sur le revenu à votre tranche marginale et prélèvements sociaux sur la base imposable, après intérêts d’emprunt et, selon le régime, amortissement. Seul chiffre qui décrit ce qui arrive sur votre compte.
Niveau 4 — Le cash-flow et le TRI sur la durée d’engagement
Le cash-flow intègre la mensualité de crédit ; le taux de rendement interne (TRI) y ajoute le capital remboursé et le prix de revente. Un net-net moyen avec un TRI solide vaut mieux qu’un brut spectaculaire suivi d’une sortie ratée.
Un exemple de calcul entièrement hypothétique
ℹ️ Hypothèse pédagogique — aucun chiffre de marché réel : les valeurs ci-dessous illustrent la mécanique de calcul et ne décrivent aucun territoire, aucun programme, aucun prix observé. Paramètres : prix de revient total 100 000 €, loyer annuel encaissable théorique 10 000 € — soit un rendement brut de 10 %, cohérent avec la rentabilité brute indicative minimale de 10 % constatée sur les opérations DOM-TOM bien positionnées, sans garantie. Charges posées en hypothèse. Tranche marginale : 30 % ; prélèvements sociaux : 17,2 %.
| Étape du calcul (hypothèse pédagogique) | Montant annuel | Rendement correspondant |
|---|---|---|
| Loyer annuel théorique (avant tout aléa) | 10 000 € | 10,0 % brut |
| − Vacance locative et impayés (hypothèse posée : 8 % des loyers) | − 800 € | — |
| − Mandat de gestion et GLI (hypothèse posée : 9 % des loyers encaissés) | − 828 € | — |
| − Taxe foncière, charges non récupérables, assurances | − 1 500 € | — |
| − Entretien et remise en état entre deux baux | − 500 € | — |
| = Revenu net de charges | 6 372 € | 6,4 % net de charges |
| Scénario A — base imposable non absorbée, imposition à 30 % + 17,2 % | − 3 008 € | ≈ 3,4 % net-net |
| Scénario B — base imposable neutralisée par les charges financières et l’amortissement | 0 € | ≈ 6,4 % net-net |
Cette hypothèse montre une chose : l’écart entre le brut affiché et le net-net réel peut approcher un rapport de un à trois, et ce qui fait basculer d’un scénario à l’autre n’est pas le dispositif fiscal mais le régime d’imposition. C’est le raisonnement développé dans Investissement meublé en DOM-TOM : LMNP, LMP, statuts et optimisation fiscale, où l’amortissement déduit du résultat imposable joue ce rôle — à la différence des revenus fonciers, où le déficit foncier est encadré et l’amortissement impossible.
Proportions strictement illustratives : à mesure que le capital croît, le numérateur fiscal reste constant tandis que le numérateur locatif progresse.
Ce que devient le levier fiscal en 2026 : Pinel clos, taux sous pression
Une partie des pages encore bien positionnées sur ce sujet présente des taux comme actionnables alors qu’ils ne le sont plus. C’est un problème d’obsolescence, pas d’opinion — et il se vérifie à la source.
🚨 Mise en garde — le Pinel Outre-Mer est clos : selon service-public.gouv.fr (fiche F31151), « vous ne pouvez plus réaliser d’investissement locatif avec le dispositif Pinel depuis le 1er janvier 2025 » ; il s’appliquait aux opérations réalisées de septembre 2014 au 31 décembre 2024. Tout argumentaire proposant aujourd’hui un « Pinel Outre-Mer » avec ses anciens taux doit déclencher une vérification immédiate : ceux-ci ne peuvent être évoqués qu’au passé. Pour l’historique complet et les pièges du dispositif, consultez notre guide dédié à la loi Pinel Outre-Mer.
Le dispositif Jeanbrun : un changement de logique, une applicabilité à vérifier
Le successeur inscrit dans la loi de finances pour 2026 change de paradigme : il abandonne la réduction d’impôt au profit d’un amortissement annuel déduit des revenus fonciers. D’après la présentation du dispositif issue de la loi de finances pour 2026, relayée par la presse professionnelle de l’immobilier (2026), les taux annoncés sont de 3,5 % en locatif intermédiaire, 4,5 % en social et 5,5 % en très social dans le neuf, et de 3 %, 3,5 % et 4 % dans l’ancien rénové, pour un engagement de 9 ans minimum en résidence principale, sur des acquisitions jusqu’au 31 décembre 2028, en bâtiment d’habitation collectif et sans zonage strict.
Point d’honnêteté assumé : nous ne savons pas si ce dispositif s’applique en outre-mer. Aucune source officielle consultée ne le confirme ni ne l’infirme. À vérifier auprès de la Direction générale des Finances publiques (DGFiP), sur Légifrance ou dans la doctrine BOFiP-Impôts. Un opérateur qui affirme, sans référence de texte, que « le Jeanbrun s’applique dans les DOM » va au-delà de ce qui est établi.
La pression sur les taux de la défiscalisation productive
Selon une tribune du fiscaliste Franck Ladrière publiée par Le Village de la Justice (2026), l’article 7 du projet de loi de finances pour 2026 prévoirait une baisse d’environ 25 % des taux de défiscalisation de l’investissement productif outre-mer — de 38,25 % à 27,25 %, de 45,9 % à 34,9 % et de 53,55 % à 42,55 % — pour les articles 199 undecies B, 217 undecies, 244 quater W et 244 quater Y du CGI, assortie d’une contrepartie environnementale d’au moins 5 % du coût des investissements, pour une perte estimée à environ 200 millions d’euros d’aides annuelles aux entreprises ultramarines.
⚠️ Précaution de lecture : il s’agit de l’analyse d’un projet de loi, non d’un texte promulgué vérifié. Ces taux doivent être confrontés à la version adoptée avant tout usage opérationnel : nous les citons au conditionnel, parce qu’ils illustrent une direction, pas une base de calcul.
La conclusion tient indépendamment des chiffres : le levier fiscal se contracte pendant que les besoins de logement demeurent. Le Plan Logement Outre-Mer, les travaux de la Cour des comptes, l’action de la Banque des Territoires et d’Action Logement, l’implication du Ministère des Outre-mer et du Ministère de la Ville et du Logement témoignent d’un besoin structurel indépendant de toute loi de finances. La raison d’investir se déplace donc de la niche fiscale vers le fondamental locatif. Le CIOP, crédit d’impôt outre-mer, reste à examiner au cas par cas, ses taux devant être revérifiés au CGI et au BOFiP.
Le coût réel de la gestion à distance et du risque climatique
Deux postes sont systématiquement évoqués et jamais chiffrés : piloter un bien à plusieurs milliers de kilomètres, et assurer un bien exposé. Tous deux frappent le net, pas le brut. Nous ne publierons aucun pourcentage moyen de mandat de gestion ni délai moyen de relocation par territoire présentés comme des données de marché — aucune source primaire fiable ne les documente, et les valeurs de l’exemple chiffré plus haut sont des hypothèses posées, non des observations. En revanche, la liste des postes à budgéter est établie.
Les postes de la gestion à distance à intégrer au rendement net
- Honoraires de mandat de gestion, en pourcentage des loyers encaissés
- Garantie loyers impayés (GLI) et garantie détérioration immobilière
- Frais de mise en location et de bail à chaque changement de locataire
- Vacance frictionnelle entre deux baux, même sur un marché tendu
- Remise en état et petites réparations entre deux occupations
- États des lieux, diagnostics obligatoires, mandataires locaux
- Interlocuteur disponible sur place, décalage horaire compris
Qui les budgète obtient un net crédible ; qui les ignore découvre l’écart au bout de dix-huit mois. Voir notre guide de la gestion locative à distance en DOM-TOM et notre cadre pour investir depuis la métropole.
Aléa cyclonique, norme parasismique et coût de construction
L’exposition aux aléas naturels se traduit en euros dans trois postes : la prime d’assurance, plus élevée sur des territoires exposés aux cyclones et, aux Antilles, à l’aléa sismique ; le coût de construction, renchéri par les normes parasismiques et paracycloniques et l’acheminement des matériaux ; la franchise et le coût de reconstruction en cas de sinistre, à vérifier contractuellement. Ce ne sont pas des motifs d’écarter l’outre-mer mais des paramètres à intégrer : un bien aux normes récentes, bien assuré et situé sur un marché à faible vacance les absorbe ; un bien acquis pour sa seule ligne fiscale, non.
La sortie : revente, liquidité et décote du neuf défiscalisé
C’est le grand angle mort du sujet : les contenus disponibles traitent l’entrée dans le dispositif et l’avantage annuel, presque aucun ce qui arrive au terme de l’engagement de location. Or un investissement ne se juge qu’à la sortie.
Le mécanisme de la décote du neuf à la revente
Nous ne disposons d’aucune donnée vérifiée sur les délais de revente ou l’ampleur des décotes en outre-mer, et nous n’en inventerons pas. Le mécanisme, lui, est constant sur tous les marchés du neuf défiscalisé : un bien neuf se vend au prix du neuf, qui incorpore la marge du promoteur, les frais de commercialisation et, en vente à distance, un coût de distribution. Au terme de l’engagement, il est revendu sur le marché secondaire local, comparé à des biens anciens dépourvus de ces composantes. L’écart constitue la décote structurelle du neuf : non une anomalie, mais le passage du prix de commercialisation au prix de marché.
🚨 Le signal d’alerte le plus fiable : une opération dont la démonstration repose exclusivement sur l’avantage fiscal et reste muette sur la valeur de revente est incomplète. Demandez des comparables de marché secondaire sur la même commune — des transactions, pas des projections. Les bases des Notaires de France sont un point de départ.
Liquidité : la question que le brut ne pose jamais
La liquidité — trouver un acquéreur à un prix et dans un délai raisonnables — n’a rien d’uniforme. Un territoire dont la population décroît avec 14,2 % du parc vacant (Guadeloupe, INSEE 2023) n’a pas le profil d’un territoire progressant de 1,5 % par an avec 9,8 % de vacance (Guyane, INSEE 2023) : un rendement identique n’y vaut pas la même chose, la valeur de sortie n’ayant pas la même solidité. Ajoutez le financement de l’acquéreur suivant : les conditions d’octroi encadrées par le Haut Conseil de stabilité financière (HCSF) déterminent la capacité d’emprunt de vos futurs acheteurs, donc la profondeur de la demande à la revente.
« Un dispositif fiscal se juge sur une déclaration annuelle ; un investissement, sur le solde net après revente. Entre les deux : vacance locative, charges, impôt, gestion et liquidité du marché — c’est là que se décide la performance. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Méthode : arbitrer entre rentabilité et avantage fiscal en 5 étapes
Cet ordre de raisonnement inverse délibérément l’ordre habituel : la fiscalité arrive en quatrième position, jamais en première.
Étape 1 — Qualifier le marché, puis la commune
Commencer par les fondamentaux INSEE 2023 (démographie, logements vacants, part de locataires, âge du parc), publics et gratuits, puis descendre à la commune : tension locative réelle, typologies demandées, employeurs, formation, transports. Une moyenne départementale ne loue pas un appartement.
Étape 2 — Construire le calcul en quatre niveaux
Brut, net de charges, net-net après impôt et prélèvements sociaux, puis cash-flow et TRI, en provisionnant vacance, GLI, gestion et entretien. Si l’opération ne tient pas au niveau 3, aucun dispositif ne la sauvera à l’étape 4.
Étape 3 — Sécuriser le financement
Le coût du crédit pèse davantage sur un TRI que la plupart des lignes fiscales. Un financement pouvant aller jusqu’à 110 % du coût total reste envisageable sous conditions strictes et au cas par cas, avec des taux à partir de 3,8 % selon les profils et le marché.
Étape 4 — Choisir le régime fiscal, en dernier
Une fois l’actif validé, comparer les cadres disponibles : revenus fonciers et déficit foncier, location meublée non professionnelle, dispositifs ultramarins en vigueur. Vérifier votre capacité d’absorption au regard du plafond de 18 000 € et de votre impôt réellement dû.
Étape 5 — Écrire la sortie avant d’acheter
Fixer dès l’entrée l’horizon de détention et la stratégie de revente, et demander des comparables de marché secondaire. Une opération dont la sortie n’est pas modélisée n’est pas un investissement, c’est un pari.
10 % brut
Rentabilité brute indicative minimale constatée sur des opérations DOM-TOM bien positionnées — jamais garantie, à confronter au net-net.
450+
Investisseurs accompagnés sur l’ensemble des territoires ultramarins.
15 ans
D’expérience réseau local, aux Antilles et à La Réunion.
Atouts et points de vigilance d’une approche rentabilité d’abord
Placer la rentabilité avant l’avantage fiscal n’est pas sans contrepartie. Voici les deux versants.
Avantages
- Une opération qui tient sans béquille fiscale résiste aux lois de finances successives
- Demande locative forte sur les marchés à faible vacance et forte part de locataires
- Performance pilotée par la qualité de l’emplacement, non par un avantage plafonné
- Prix d’entrée plus accessibles qu’en métropole selon les zones
- Valeur de revente adossée au marché réel, non à un prix de commercialisation
- Expertise locale pour qualifier la tension locative rue par rue
Points de vigilance
- Analyse de marché plus exigeante qu’une souscription à un produit clé en main
- Vacance locative très hétérogène selon les territoires et les communes
- Gestion à distance exigeant un réseau local fiable et un budget explicite
- Aléa cyclonique et contraintes parasismiques pesant sur l’assurance
- Marché secondaire moins liquide — revente parfois plus longue
- Évolution rapide du cadre fiscal ultramarin — risque législatif permanent
✅ L’angle patrimonial : l’objectif n’est pas d’annuler une ligne d’imposition en 2026, mais d’aligner votre fiscalité sur la construction d’un actif qui produira loyers et capital dans vingt ans. Un bien qui se loue sans effort, bien financé et revendable au prix du marché, fait ce travail. Une opération bâtie autour d’un avantage plafonné, non. C’est cela, transformer votre fiscalité en patrimoine.
Questions fréquentes
Le Pinel Outre-Mer existe-t-il encore en 2026, et qu’est-ce qui le remplace ?
Non. Selon service-public.gouv.fr (fiche F31151), plus aucun investissement locatif Pinel n’est possible depuis le 1er janvier 2025. Le dispositif Jeanbrun, inscrit dans la loi de finances pour 2026, repose sur un amortissement déduit des revenus fonciers, mais son applicabilité outre-mer reste à vérifier auprès de la DGFiP.
Pourquoi le plafond des niches fiscales est-il de 18 000 € outre-mer au lieu de 10 000 € ?
Le plafonnement global est de 10 000 € par foyer fiscal, relevé à 18 000 € en cas d’investissements outre-mer ou Sofica (service-public.gouv.fr, fiche F31179, imposition 2026 sur les revenus 2025). C’est un plafond absolu : il ne progresse pas avec le montant investi.
Faut-il payer beaucoup d’impôt pour qu’un montage de défiscalisation outre-mer ait un intérêt ?
Oui : une réduction d’impôt s’impute sur un impôt réellement dû. Si votre imposition est inférieure à l’avantage théorique, la fraction excédentaire est perdue. Faites vérifier ce point avant toute autre étude — contactez nos équipes.
Comment calculer la rentabilité nette d’un investissement locatif outre-mer ?
En quatre niveaux : brut (loyer ÷ prix de revient total), net de charges (après vacance, impayés, gestion, GLI, taxe foncière, assurances, entretien), net-net (après impôt sur le revenu et prélèvements sociaux), puis cash-flow et TRI. Seul le troisième niveau décrit ce que vous encaissez.
Vaut-il mieux investir en Guyane, à La Réunion ou aux Antilles ?
Ce ne sont pas les mêmes marchés. D’après l’INSEE (recensement 2023), la Guyane gagne 1,5 % d’habitants par an avec 9,8 % de logements vacants et La Réunion 0,7 % par an, tandis que la Guadeloupe recule de 0,3 % par an avec 14,2 % de vacance et la Martinique de 0,5 % par an. Voir notre comparatif par profil d’investisseur.
Que se passe-t-il si je ne trouve pas de locataire pendant l’engagement de location ?
Une vacance prolongée dégrade le rendement et peut fragiliser le respect des conditions du dispositif. Examinez le taux de logements vacants du territoire visé, et provisionnez la vacance dès le calcul initial.
Les programmes neufs commercialisés à distance sont-ils vendus au-dessus du prix du marché local ?
Un prix de neuf vendu à distance intègre la marge du promoteur et un coût de distribution que le marché secondaire local ne reprend pas. Demandez des transactions comparables sur la même commune avant de signer, plutôt qu’une projection de plus-value.
Comment gérer un bien outre-mer depuis la métropole, et le climat change-t-il la rentabilité ?
Par un mandat de gestion locale, une garantie loyers impayés et un interlocuteur sur place, décalage horaire compris. L’exposition cyclonique et sismique renchérit assurance et coût de construction : ces postes pèsent sur le net, pas sur le brut. Notre guide de la gestion locative à distance détaille l’organisation.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations de cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal personnalisé. Les données citées proviennent des sources publiques mentionnées dans le texte (INSEE, recensement 2023 ; service-public.gouv.fr ; IEDOM ; presse économique et analyses de professionnels). Les dispositifs, plafonds et taux évoqués peuvent évoluer et doivent être confirmés auprès de la DGFiP, de Légifrance ou du BOFiP-Impôts. L’exemple de calcul est une hypothèse pédagogique et ne décrit aucun marché réel. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital et de vacance locative. Consultez un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.