
Lire l’article 244 quater W avant de lire la plaquette
Taux réellement applicable, engagement de location, reprise du crédit d’impôt, fiscalité de sortie et risque législatif : le CIOP est un engagement d’entreprise sur cinq ans minimum, pas une promesse fiscale annuelle.
- Ce que dit réellement l’article 244 quater W du CGI
- Le piège du taux : pourquoi « jusqu’à 45,9 % » ne vous concerne peut-être pas
- L’engagement de location : 12 mois, 5 ans, loyers encadrés
- La reprise du crédit d’impôt : les scénarios que personne ne détaille
- La sortie du dispositif : l’angle mort de la revente
- Le CIOP face au marché réel : vacance, coûts, risques naturels
- Le risque législatif : ce qui a bougé en 2026
- À qui le CIOP convient — et à qui il ne convient pas
- Questions fréquentes
Le crédit d’impôt en faveur des investissements productifs neufs réalisés outre-mer — le CIOP — est codifié à l’article 244 quater W du Code général des impôts et s’applique, selon le texte publié sur Légifrance (2026), aux investissements réalisés jusqu’au 31 décembre 2029. Depuis la fermeture du Pinel Outre-Mer, il concentre l’attention des investisseurs qui cherchent à transformer leur fiscalité en patrimoine. Chez Mouvement Lyannaj, nous le considérons comme un outil sérieux — à condition d’en avoir lu le mode d’emploi complet, y compris les paragraphes que les plaquettes commerciales abrègent.
Car presque tous les contenus disponibles sont écrits depuis le point de vue du vendeur : ils décrivent l’entrée dans le dispositif, jamais sa vie ni sa sortie. Or le CIOP n’est pas une réduction personnelle appliquée une fois : c’est un engagement d’entreprise sur un actif immobilier, avec une location obligatoire de cinq ans minimum, un mécanisme de reprise et une fiscalité de cession qui dépend du régime de la structure. Avant de parler dispositif, il faut parler marché et financement — c’est le sens de notre analyse sur quel territoire DOM-TOM correspond à votre profil et de notre méthode pour monter un dossier de crédit immobilier DOM-TOM béton.
Cet article ne vend ni ne disqualifie le CIOP. Il expose, source à l’appui, les huit zones de vigilance à vérifier avant de signer, et chaque section se termine par la question précise à poser à votre conseil.
Ce que dit réellement l’article 244 quater W du CGI
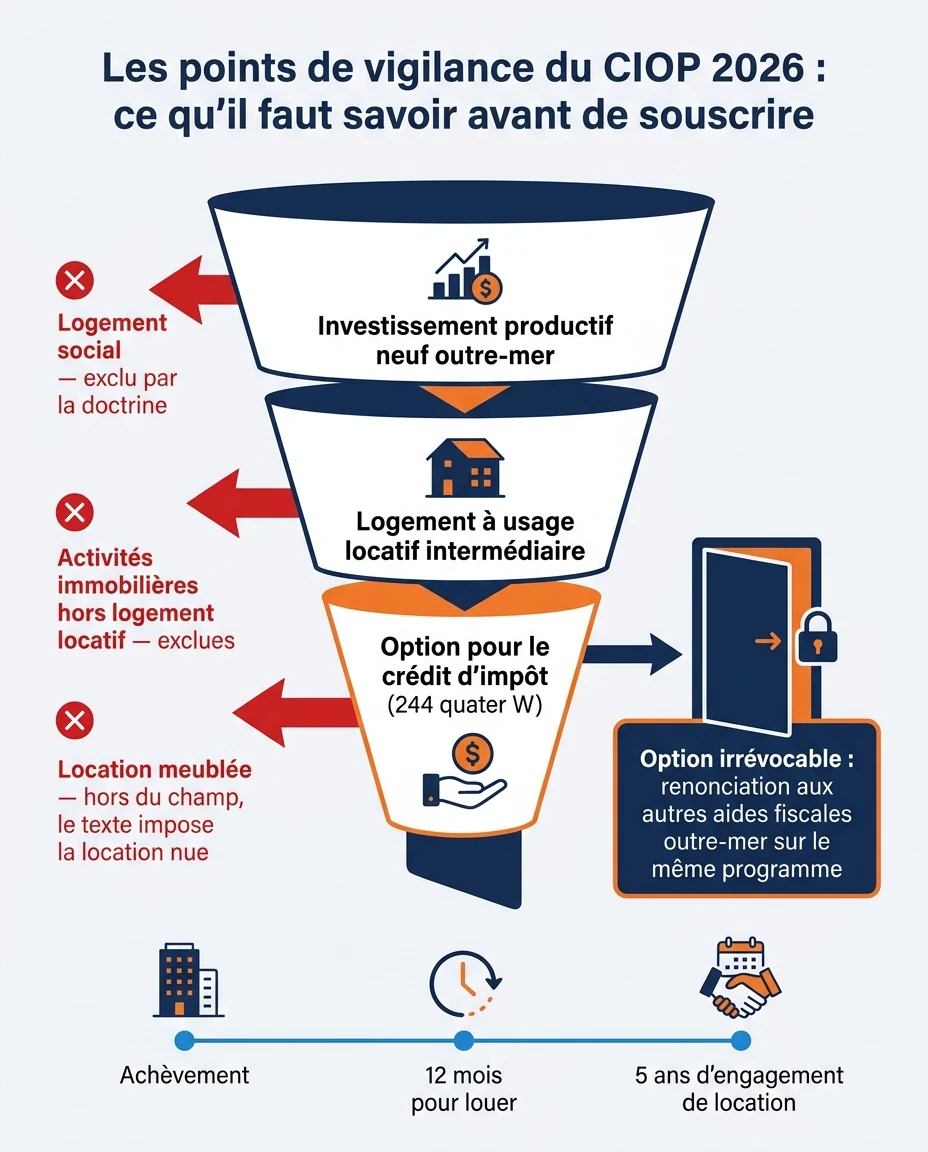
ℹ️ Le point de départ : le CIOP est un crédit d’impôt d’entreprise portant sur des investissements productifs neufs réalisés dans les DROM — Guadeloupe, Martinique, Guyane, La Réunion, Mayotte. Le logement n’y entre que par une porte précise : celle du secteur locatif intermédiaire. Ni logement social, ni location meublée.
Le périmètre : ce qui est dedans, ce qui est dehors
Deux sources font foi et se lisent ensemble : le texte (Légifrance) et la doctrine de la Direction générale des Finances publiques (BOFiP-Impôts, BOI-BIC-RICI-10-160 pour le champ d’application, BOI-IR-RICI-80-20-10 pour les plafonds). Cette doctrine (BOI-BIC-RICI-10-160-10, 2024) exclut expressément les logements sociaux du champ du 244 quater W — le dispositif vise le locatif intermédiaire — et exclut les activités immobilières, à l’exception des logements à usage locatif visés par le texte. Le logement social relève d’autres articles, notamment le 199 undecies C. Un montage présenté comme « du CIOP social » doit déclencher une vérification immédiate. Le CIOP appartient par ailleurs à une famille de régimes qui ne se cumulent pas librement : 199 undecies A, B et C, 217 undecies, 244 quater X et 244 quater Y.
⚠️ Point rarement expliqué : selon le V de l’article 244 quater W (Légifrance, 2026), l’option pour le crédit d’impôt est exercée par investissement, s’applique à l’ensemble des autres investissements du même programme et emporte renonciation aux autres dispositifs d’aide fiscale à l’investissement outre-mer pour ces investissements. Une fois l’option exercée, la porte se referme : on ne bascule pas vers un autre régime l’année suivante parce que le calcul s’avère moins favorable que prévu.
Cette irrévocabilité impose de faire l’arbitrage avant la signature. Un premier passage par notre simulateur de défiscalisation DOM-TOM permet de dégrossir — il ne remplace pas un avis fiscal.
À demander à votre conseil
- Mon programme relève-t-il du logement locatif intermédiaire au sens du 244 quater W, et quels dispositifs deviendront définitivement inaccessibles une fois l’option exercée ?
Le piège du taux : pourquoi « jusqu’à 45,9 % » ne vous concerne peut-être pas
C’est le point de vigilance numéro un. Presque toutes les présentations commerciales affichent une fourchette « de 35 % à 45,9 % » en mettant le chiffre le plus élevé en avant. Le III de l’article 244 quater W est pourtant limpide (Légifrance, 2026) : le taux est de 35 % pour les entreprises soumises à l’impôt sur les sociétés et de 38,25 % pour celles soumises à l’impôt sur le revenu. La majoration à 45,9 % pour les investissements réalisés en Guyane et à Mayotte ne vise que le taux applicable aux entreprises relevant de l’impôt sur le revenu — pas les sociétés à l’IS.
🚨 Traduction concrète : si votre montage de location nue passe par une société soumise à l’IS — ce qui est fréquent —, le taux applicable à votre investissement guyanais ou mahorais restera celui des sociétés à l’IS. Localiser l’investissement en Guyane ou à Mayotte ne déclenche pas, à lui seul, la majoration : c’est le régime fiscal de la structure qui commande.
Le décalage déforme la base de tout calcul de rentabilité présenté avant souscription. Règle simple : déterminez d’abord le régime fiscal de la structure porteuse, le taux en découle.
| Régime de l’entreprise qui investit | Taux (III de l’article 244 quater W) | Majoration Guyane / Mayotte |
|---|---|---|
| Entreprise soumise à l’impôt sur les sociétés | 35 % | Non visée par la majoration |
| Entreprise relevant de l’impôt sur le revenu | 38,25 % | Taux porté à 45,9 % en Guyane et à Mayotte |
Source : Légifrance, article 244 quater W du CGI, III (texte consulté en 2026) — sous réserve de modifications législatives.
Faut-il créer une société outre-mer ?
Le texte raisonne en termes d’entreprise réalisant l’investissement, non de domiciliation du contribuable. Arbitrer entre IR et IS engage bien plus qu’un taux : comptabilité, amortissement, fiscalité des loyers, sortie, transmission. C’est une décision de structuration patrimoniale, à prendre avec un expert-comptable — même logique que pour les statuts LMNP et LMP en DOM-TOM.
À faire préciser noir sur blanc
- Quel taux exact s’appliquera à ma structure, et la simulation remise repose-t-elle sur ce taux ou sur le taux majoré ?
L’engagement de location : 12 mois, 5 ans, loyers encadrés
Le CIOP appliqué au logement repose sur une contrepartie précise, énoncée au I de l’article 244 quater W (Légifrance, 2026) : l’entreprise doit s’engager à louer l’immeuble nu, dans les douze mois de son achèvement et pendant cinq ans au moins, à des personnes qui en font leur résidence principale, dont les loyers et les ressources n’excèdent pas des plafonds fixés par décret. Chaque mot est une contrainte opérationnelle.
« Louer l’immeuble nu »
La location meublée est hors du champ : bail longue durée, loyer encadré, locataire en résidence principale — pas la dynamique du meublé touristique.
« Dans les douze mois de l’achèvement »
Le compteur démarre à l’achèvement, pas à la signature. En VEFA, un retard de chantier décale l’achèvement mais ne supprime pas l’obligation de louer ensuite.
« Pendant cinq ans au moins »
Cinq ans sont un plancher, pas un horizon : construction, mise en location, engagement puis commercialisation à la revente se comptent en années.
« Loyers et ressources plafonnés »
Fixés par décret, ces plafonds évoluent et se vérifient dans leur version en vigueur au moment du bail — y compris à chaque renouvellement.
⚠️ Prudence sur les chiffres qui circulent : plusieurs contenus commerciaux diffusent des plafonds de loyer au mètre carré et des plafonds de ressources présentés comme « les plafonds 2026 ». Nous ne les reprenons pas : ces montants varient selon la composition du foyer et le territoire, et nous n’avons pas pu les retrouver dans un texte officiel actualisé pour 2026. Exigez la référence exacte du décret et sa date, pas un chiffre isolé sorti d’une plaquette.
Le plafond de prix de revient : un chiffre stable, une valeur qui s’érode
Ce montant-là est vérifiable. Selon le BOFiP-Impôts (BOI-IR-RICI-80-20-10, mise à jour du 10 mars 2026), le plafond de prix de revient retenu pour le calcul de l’avantage fiscal des investissements outre-mer dans le logement est fixé à 3 295 € hors taxes par mètre carré de surface habitable pour 2026. Point décisif : ce montant est reconduit à l’identique par rapport à 2025, parce que la variation sur quatre trimestres de l’indice national du coût de la construction publié par l’INSEE était négative. Le BOFiP (BOI-BAREME-000019 du 25 juin 2025) confirme le même plafond de 3 295 €/m² pour 2025.
💡 Ce que cela signifie : un plafond reconduit à l’identique n’est pas un plafond neutre. Si les coûts de construction outre-mer restent élevés — matériaux importés, normes parasismiques et cycloniques, contraintes logistiques —, la fraction du prix de revient qui ouvre droit au crédit d’impôt se réduit en valeur relative. La part du programme financée hors avantage augmente sans que le taux affiché n’ait bougé. Une érosion silencieuse, invisible sur une plaquette.
Méfiez-vous enfin des conversions « toutes taxes comprises » présentées comme réglementaires : le seul montant sourcé est un montant hors taxes, par mètre carré de surface habitable.
À vérifier avant de réserver un lot
- Quelle part du prix de revient de mon lot dépasse 3 295 € HT/m², et sur quel texte daté reposent les plafonds de loyer et de ressources annoncés ?
La reprise du crédit d’impôt : les scénarios que personne ne détaille
Ailleurs, la reprise tient en une ligne. C’est pourtant le mécanisme qui décide de ce qui se passe quand la réalité s’écarte du plan de financement. Le VIII de l’article 244 quater W (Légifrance, 2026) prévoit que le crédit d’impôt fait l’objet d’une reprise lorsque l’investissement est cédé ou cesse d’être affecté à l’exploitation avant le terme du délai de conservation, sous réserve des exceptions prévues. Autrement dit : un avantage déjà encaissé peut être repris.
Situations à surveiller
- Vacance locative prolongée au-delà des délais et conditions du texte
- Cession anticipée avant le terme de l’engagement
- Changement d’affectation : usage personnel, passage en meublé, vente à l’occupant
- Dépassement des plafonds de loyer ou de ressources, y compris au renouvellement
- Dissolution de la société porteuse pendant l’engagement
Ce qu’il faut sécuriser en amont
- Une trésorerie de sécurité dimensionnée pour plusieurs mois sans loyer
- Un gestionnaire local capable de relouer vite et de contrôler l’éligibilité du locataire
- Un suivi annuel des plafonds, à chaque changement de locataire
- Une stratégie de sortie écrite et une documentation rigoureuse des baux et des congés
Le scénario le plus banal est le plus sous-estimé : un locataire qui donne congé au bout de dix-huit mois, un logement qui se reloue lentement parce que le loyer encadré le rend moins compétitif qu’un meublé voisin, et une société qui continue d’honorer ses échéances sans encaisser de loyer. D’où la règle : un projet ultramarin se juge d’abord sur la tension locative réelle de la zone.
« Un dispositif fiscal ne sécurise jamais un actif : il rémunère une contrainte acceptée. Le seul filet de sécurité d’une opération outre-mer reste la qualité de l’emplacement et la solidité du plan de trésorerie — le crédit d’impôt couronne un bon dossier, il ne rattrape jamais un mauvais. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
À faire chiffrer avant de signer
- Quels événements déclenchent la reprise dans mon montage, et combien de mois de vacance mon plan de trésorerie absorbe-t-il ?
La sortie du dispositif : l’angle mort de la revente
Zone la moins documentée du sujet : les contenus disponibles s’arrêtent à la fin de l’engagement de cinq ans, comme si l’opération se terminait là. Elle commence là — l’investisseur détient un logement dans une société, et le sort fiscal de la revente dépend intégralement du régime de cette société.
🏢 Cession par une société à l’IS
- Régime des plus-values professionnelles
- Pas d’abattement pour durée de détention
- Les amortissements pratiqués pèsent sur le résultat de cession
- Le produit reste dans la société : sa remontée a son propre coût fiscal
🧾 Détention hors société à l’IS
- Régime de plus-value propre à la structure retenue
- Mécanique d’amortissement et de résultat distincte
- Taux de crédit d’impôt également différent (voir section 2)
- Arbitrage à faire avant l’option irrévocable
🚨 Le point aveugle : pendant la détention, l’amortissement du bien réduit le résultat imposable de la société — c’est un attrait du montage à l’IS. Mais ce qui est amorti pendant l’exploitation se retrouve mécaniquement dans le calcul du résultat de cession : une partie de l’avantage obtenu année après année se règle au moment de la revente. Nous ne publions volontairement aucun chiffrage : il dépend du plan d’amortissement, de la durée de détention et de la situation propre de la société, et aucune source officielle ne permet de le généraliser.
Cette prudence est un choix assumé : plus utile de dire « faites établir ce calcul » que d’afficher un rendement inventé. Après quinze ans d’expérience de réseau local et plus de 450 investisseurs accompagnés, nous constatons que les opérations qui déçoivent sont presque toujours celles dont personne n’avait modélisé la fin.
La liquidité, contrainte structurelle des marchés ultramarins
Dernier élément, non fiscal : la liquidité. Les marchés ultramarins sont plus étroits, les délais de revente structurellement plus longs et les acquéreurs solvables moins nombreux — d’autant que le bien sortira d’un régime de loyer encadré. Un horizon inférieur à huit ou dix ans doit faire reconsidérer l’opération. Notre dossier sur les opportunités et risques à La Réunion en 2026 donne un point de comparaison utile.
À modéliser dès le cadrage
- Comment sera imposée la revente dans ma structure une fois les cinq ans écoulés, et à quel coût le produit de cession remonte-t-il jusqu’à moi ?
Le CIOP face au marché réel : vacance, coûts, risques naturels
Un taux de crédit d’impôt ne se lit jamais seul : il se lit en regard du marché qui devra, pendant cinq ans minimum, produire les loyers. Les données publiques invitent à la nuance.
11,3 %
Logements vacants dans les DOM hors Mayotte au 1er janvier 2025, contre 7,6 % en métropole — INSEE, Insee Focus n° 359 (2025)
+1,5 %/an
Croissance du parc de logements dans les DOM hors Mayotte entre 2010 et 2025, contre +2,4 % entre 2000 et 2010 — INSEE, Insee Focus n° 359 (2025)
12 % → 20 %
Hausse du taux de surprime finançant le régime CatNat sur les contrats dommages aux biens au 1er janvier 2025 — vie-publique.fr (2025)
Ces trois données se lisent ensemble. Une vacance nettement supérieure à la métropole signifie qu’une partie du parc ne trouve pas preneur, et le loyer encadré du secteur intermédiaire n’immunise pas contre ce risque : il le déplace. Un rythme de construction qui ralentit signale un marché moins dynamique. Et la hausse de la surprime CatNat renchérit le coût de détention dans des territoires exposés au risque cyclonique et sismique.
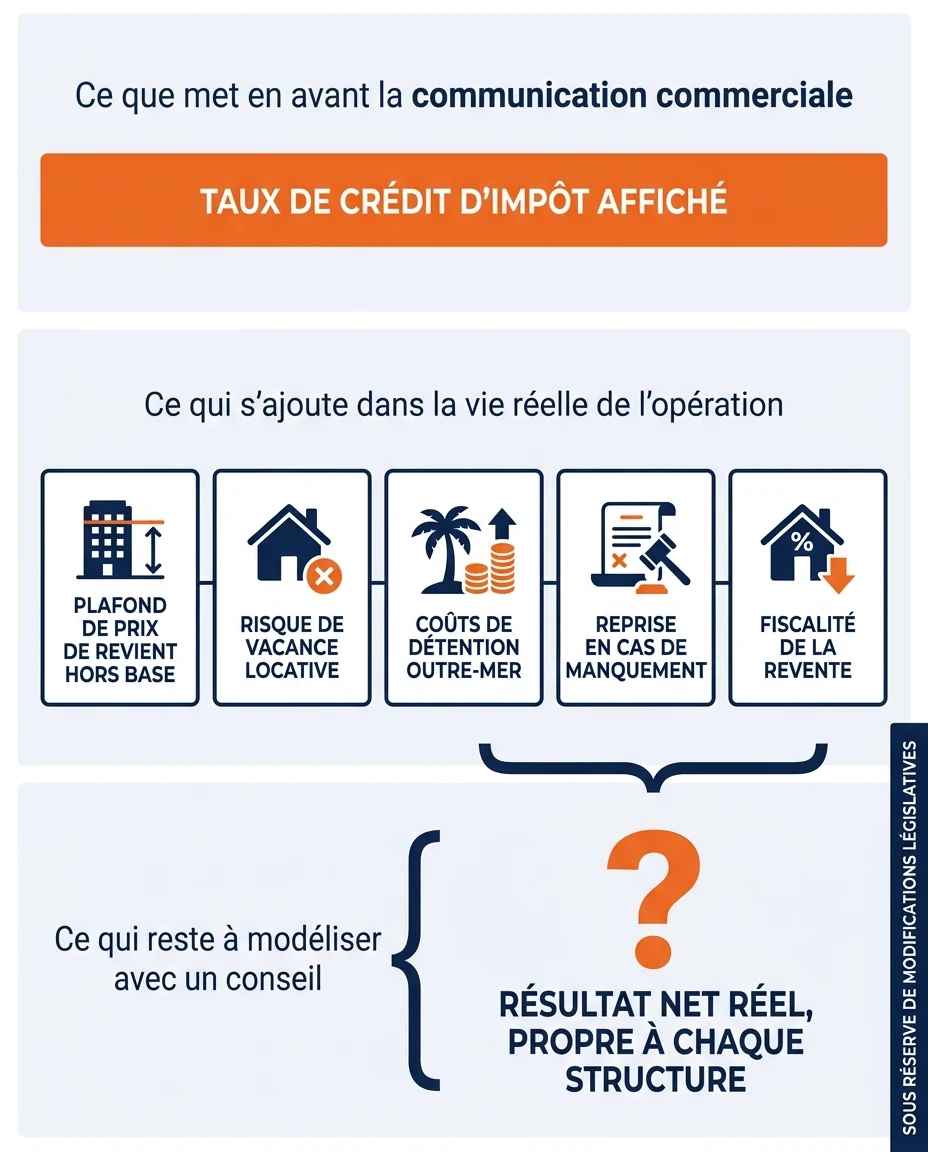
ℹ️ Les postes de coût à modéliser (nous ne publions pas de fourchettes : celles qui circulent proviennent de sites commerciaux, non vérifiables) : assurance dans un contexte de surprime relevée en 2025 ; charges de copropriété ; entretien accéléré en climat tropical (humidité, salinité, corrosion) ; gestion locative à distance ; honoraires comptables et obligations déclaratives ; taxe foncière ; provision pour vacance et impayés. Leur somme fait tout l’écart entre rentabilité brute affichée et résultat net réel.
Nous raisonnons à partir d’un socle de 10 % brut indicatif minimum sur des opérations bien positionnées — donnée indicative, tous profils et territoires confondus, jamais garantie, et qui n’a de sens qu’une fois confrontée à ces charges. La zone compte davantage que le territoire : chaque département a ses secteurs tendus et ses secteurs à risque de vacance.
Guyane et Mayotte : dynamiques puissantes, contextes exigeants
Les deux territoires visés par la majoration méritent une lecture spécifique. En Guyane, l’INSEE (Insee Flash Guyane n° 204, 2025) estime la population à 292 400 habitants au 1er janvier 2025, en hausse moyenne de 1,2 % par an sur dix ans, avec 47 % de moins de 25 ans contre 28 % dans l’Hexagone — dynamique de fond porteuse pour Cayenne comme pour Saint-Laurent-du-Maroni, détaillée dans notre dossier sur le marché immobilier de la Guyane, dernière frontière.
À Mayotte, les premiers résultats du recensement exhaustif publiés par l’INSEE établissent la population à 323 200 habitants au 1er janvier 2026, avec un rythme annuel de hausse entre 2017 et 2026 inférieur à celui de 2012-2017 (+3,8 % par an). Le contexte reste marqué par le cyclone Chido du 14 décembre 2024, d’une intensité jamais mesurée depuis 1934 : loi d’urgence pour Mayotte adoptée le 13 février 2025, puis loi de refondation le 10 juillet 2025, représentant près de quatre milliards d’euros d’engagements de l’État (ministère de l’Intérieur, info.gouv.fr, Cerema, 2025). Investir à Mamoudzou suppose d’intégrer ce potentiel de reconstruction et cette exposition — voir notre analyse du marché immobilier de Mayotte, 101e département.
À valider commune par commune
- Quelle est la tension locative réelle du quartier visé, et quel budget annuel de détention et de couverture assurantielle la projection retient-elle ?
Le risque législatif : ce qui a bougé en 2026
Aucun contenu commercial ne l’écrit, et c’est pourtant le paramètre le plus structurant pour qui s’engage sur cinq ans ou plus : un dispositif fiscal n’est jamais acquis. Le CIOP s’applique aux investissements réalisés jusqu’au 31 décembre 2029, mais une échéance de texte n’est pas une garantie de stabilité des taux d’ici là.
⚠️ Un signal à connaître : l’article 7 du projet de loi de finances pour 2026 prévoyait une réduction d’environ 25 % des taux d’aide fiscale à l’investissement productif outre-mer, visant explicitement les articles 199 undecies B, 217 undecies, 244 quater W et 244 quater Y du CGI — 38,25 % ramené à 27,25 %, 45,9 % à 34,9 %, 53,55 % à 42,55 % —, assortie d’une obligation d’affecter au moins 5 % du coût des investissements à des équipements d’énergie renouvelable ou de gestion durable de l’eau (analyse publiée par la presse juridique spécialisée, octobre 2025). La loi de finances pour 2026 est la LOI n° 2026-103 du 19 février 2026, promulguée après la décision n° 2026-901 DC du Conseil constitutionnel. Nous n’affirmons pas quel sort final a été réservé à cet article : ce point doit être vérifié directement dans le texte promulgué sur Légifrance. Ce que ce projet démontre, c’est que le 244 quater W a été explicitement visé par une démarche de rabot de la dépense fiscale outre-mer.
Ce contexte n’est pas isolé. La Cour des comptes, dans son rapport public thématique sur le logement dans les départements et régions d’outre-mer (2020), relevait qu’avant 2010, un million d’euros de financement public permettait de construire 38 logements outre-mer, contre seulement 16 depuis que le financement repose principalement sur la dépense fiscale, et recommandait de supprimer les dépenses fiscales inefficientes. Cette critique explique pourquoi le rabot revient à chaque loi de finances.
| Dispositif | Statut en 2026 | Point d’attention |
|---|---|---|
| CIOP — 244 quater W du CGI | Investissements réalisés jusqu’au 31 décembre 2029 (Légifrance, 2026) | Option irrévocable, engagement de location de 5 ans |
| Girardin logement social — 199 undecies C | Régime distinct, autres opérations | Non cumulable avec le CIOP sur le même programme |
| Dispositif Jeanbrun — loi n° 2026-103 | Acquisitions ou permis de construire du 21 février 2026 au 31 décembre 2028 (ANIL, 2026) | Location nue 9 ans minimum, immeubles collectifs, non cumulable avec Girardin social, Pinel, Denormandie, Malraux |
| Pinel Outre-Mer | Clos depuis le 31 décembre 2024 (economie.gouv.fr / service-public.fr, 2025) | Aucun nouvel achat ; les engagements en cours vont à leur terme |
🚨 Mise en garde : le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Si un interlocuteur vous propose aujourd’hui un « Pinel Outre-Mer neuf », arrêtez la discussion et vérifiez. Pour l’historique et les pièges du dispositif, consultez notre guide dédié à la loi Pinel Outre-Mer.
L’arbitrage entre CIOP et dispositif Jeanbrun se joue d’abord sur la durée d’engagement (cinq ans contre neuf), sur la nature de l’avantage (crédit d’impôt d’entreprise contre dispositif ouvert au particulier) et sur la structure porteuse. Pour situer le CIOP parmi les régimes ultramarins, voir notre page dédiée au CIOP et notre présentation du Girardin immobilier.
À confirmer à la date de votre investissement
- Quels taux sont effectivement en vigueur selon le texte promulgué, et le CIOP reste-t-il plus pertinent que le dispositif Jeanbrun dans ma situation ?
À qui le CIOP convient — et à qui il ne convient pas
Personne n’écrit à qui ce dispositif ne convient pas. C’est pourtant l’information la plus utile : le CIOP est un bon outil dans une configuration précise, une contrainte coûteuse en dehors.
Configurations où le CIOP a du sens
- Horizon d’investissement long, très supérieur à la durée d’engagement
- Capacité à porter une structure sociétaire et sa comptabilité dans la durée
- Demande locative forte sur la zone visée, vérifiée et non supposée
- Trésorerie de sécurité absorbant une vacance ou un impayé
- Réseau local capable de relouer vite et de contrôler l’éligibilité du locataire
Configurations où il vaut mieux s’abstenir
- Horizon inférieur à huit ou dix ans, ou besoin de liquidité à moyen terme
- Refus ou incapacité de gérer une société et ses obligations déclaratives
- Absence de capacité d’investissement propre hors de l’avantage attendu
- Projet fondé sur une simulation au taux majoré alors que la structure relève de l’IS
- Souscription à distance sans vérification du marché local ni du promoteur
Risque de contrepartie et agrément préalable
D’abord le risque de contrepartie : la défiscalisation outre-mer a connu des dérives par le passé, et une VEFA à 7 000 kilomètres expose à la solidité du promoteur, aux retards de chantier et à l’adéquation du prix au marché local. Un prix décalé des références locales ne sera pas rattrapé par un crédit d’impôt : on vérifie l’actif, le promoteur et le marché avant le dispositif.
Ensuite l’agrément préalable : selon l’article 244 quater W, le bénéfice du crédit d’impôt y est subordonné lorsque le montant total par programme dépasse les seuils mentionnés au II quater et au III de l’article 217 undecies du CGI (Légifrance ; BOFiP, BOI-SJ-AGR-40). Le texte ne fixe pas de montant en propre : il renvoie à ces seuils, à vérifier dans leur version en vigueur — méfiez-vous des montants « ronds » cités de mémoire. Faites préciser qui dépose, sur quels critères et dans quel délai l’administration instruit, et ce qu’il advient de votre engagement en cas de refus.
Notre lecture du CIOP chez Mouvement Lyannaj
Le CIOP reste, en 2026, l’un des rares régimes structurants ouverts pour le logement locatif intermédiaire outre-mer, à l’heure où le Pinel Outre-Mer est clos. Bien encadré, il inscrit une opération dans une logique patrimoniale de long terme. Mal encadré, il enferme un investisseur dans un engagement qu’il n’a pas modélisé.
- Nous déterminons d’abord la structure et son régime, puis le taux applicable — jamais l’inverse
- Nous modélisons la sortie en même temps que l’entrée
- Nous vérifions la tension locative à l’échelle du quartier et chiffrons le coût de détention réel avant d’annoncer une rentabilité
- Nous travaillons le financement en parallèle — jusqu’à 110 % sous conditions strictes et au cas par cas, avec des taux à partir de 3,8 % selon les profils et les conditions de marché
✅ La bonne façon d’aborder le CIOP : ne partez pas du dispositif, partez du projet. Un actif bien placé, financé sainement, géré par un réseau local fiable et détenu dans une structure adaptée reste un bon investissement même si le régime fiscal évolue. Le crédit d’impôt vient alors renforcer une opération qui tient debout seule — c’est cela, transformer votre fiscalité en patrimoine.
Questions fréquentes sur le CIOP 2026
Le CIOP est-il ouvert à un particulier, ou faut-il créer une société ?
Le CIOP bénéficie à l’entreprise qui réalise l’investissement productif, pas au contribuable à titre personnel. Le régime fiscal de la structure détermine le taux applicable : ce choix se fait avec un expert-comptable, avant toute souscription. Contactez nos équipes pour une réponse adaptée à votre situation.
Pourquoi annonce-t-on « jusqu’à 45,9 % » alors que ma structure n’aura que 35 % ?
Parce que le III de l’article 244 quater W réserve la majoration à 45,9 % (Guyane et Mayotte) aux entreprises relevant de l’impôt sur le revenu. Une société soumise à l’impôt sur les sociétés reste à 35 %, quelle que soit la localisation. Vérifiez toujours sur quel taux repose la simulation qu’on vous présente.
Que se passe-t-il si je ne trouve pas de locataire dans les douze mois ?
Le I de l’article 244 quater W impose de louer le logement nu dans les douze mois de son achèvement, pour cinq ans au moins. Un manquement expose au mécanisme de reprise prévu au VIII. D’où l’importance de vérifier la tension locative de la zone avant l’achat et de prévoir une trésorerie de sécurité.
Puis-je revendre le logement avant la fin des cinq ans ?
Le texte prévoit une reprise du crédit d’impôt lorsque l’investissement est cédé ou cesse d’être affecté à l’exploitation avant le terme du délai de conservation, sous réserve des exceptions prévues. Une revente anticipée n’est donc jamais neutre : faites analyser votre cas avant toute décision.
Comment est imposée la revente une fois les cinq ans écoulés ?
Cela dépend du régime de la structure : une cession par une société à l’IS relève des plus-values professionnelles, sans abattement pour durée de détention, et les amortissements pratiqués pèsent sur le résultat de cession. Aucun chiffrage général n’est possible : faites établir le calcul avant d’entrer dans le dispositif.
Le CIOP est-il concerné par le plafonnement global des niches fiscales ?
Nous ne l’affirmons pas : nous n’avons pas trouvé de confirmation officielle sur ce point dans les sources consultées, et il serait malhonnête de trancher à votre place. Demandez à votre conseil fiscal une réponse écrite, texte à l’appui, avant de signer.
Puis-je cumuler le CIOP avec un autre dispositif sur le même programme ?
Non. Selon le V de l’article 244 quater W, l’option s’applique à l’ensemble des investissements du même programme et emporte renonciation aux autres dispositifs d’aide fiscale à l’investissement outre-mer. Cette option est irrévocable : l’arbitrage se fait avant, jamais après.
Un logement social ou une location meublée sont-ils éligibles ?
Non dans les deux cas. Le texte impose une location nue, ce qui exclut le meublé, et la doctrine BOFiP (BOI-BIC-RICI-10-160-10) exclut expressément les logements sociaux du champ du 244 quater W, qui vise le secteur locatif intermédiaire.
Comment gérer un bien locatif situé à plusieurs milliers de kilomètres ?
Avec un réseau local fiable : gestionnaire sur place, artisans référencés, suivi du syndic, traitement rapide des impayés. C’est la condition pour tenir cinq ans d’engagement sans rupture.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal, juridique ou comptable personnalisé. Les taux, plafonds, seuils, délais et conditions évoqués sont susceptibles d’évoluer et doivent être vérifiés dans leur version en vigueur auprès de Légifrance, du BOFiP-Impôts, de l’administration fiscale ou d’un professionnel qualifié. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital et de vacance locative. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.