
Un portefeuille outre-mer, ce n’est pas six achats : c’est une seule stratégie répartie sur six marchés
Antilles, océan Indien, Guyane, Mayotte : des bassins dont les risques ne se déclenchent pas au même moment et dont les saisons ne se croisent pas. La diversification patrimoniale outre-mer commence là — pas dans un classement de rentabilité.
- Diversifier en outre-mer : ce que cela veut dire, et ce que cela ne veut pas dire
- Les quatre axes d’une diversification patrimoniale outre-mer
- Six marchés, six logiques : lire l’outre-mer sans moyenne trompeuse
- Guyane et Mayotte : marchés émergents, données rares, méthode terrain
- Séquencer son portefeuille : la méthode en cinq paliers
- Financer plusieurs opérations sans saturer sa capacité d’emprunt
- Structurer : transformer votre fiscalité en patrimoine, territoire après territoire
- Avantages et points de vigilance de la diversification outre-mer
- Questions fréquentes
La plupart des investisseurs abordent l’outre-mer comme un choix binaire : une île, un bien, une décision prise une fois pour toutes. C’est une logique d’acheteur, pas une logique de patrimoine. Dès lors que vous envisagez une deuxième, puis une troisième opération, la question change de nature : il ne s’agit plus de trouver « le bon territoire », mais de construire une répartition cohérente entre plusieurs marchés dont les cycles, les risques climatiques et les moteurs de demande ne se déclenchent pas simultanément. C’est exactement l’objet de ce dossier. Si vous en êtes encore à identifier votre point de départ, notre analyse sur quel territoire DOM-TOM correspond à votre profil d’investisseur constitue le préalable naturel à la lecture qui suit.
Ce dossier prolonge deux briques indispensables de notre cluster. La première est financière : diversifier signifie enchaîner les opérations, donc préserver sa capacité d’emprunt dans la durée — un sujet que nous avons traité en détail dans notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent. La seconde est fiscale et juridique : multiplier les biens sans réfléchir au régime d’exploitation revient à empiler des revenus mal imposés, alors que le sujet est justement d’arbitrer entre LMNP, LMP et les statuts du meublé outre-mer. Et si votre premier ancrage se joue dans l’océan Indien, notre dossier consacré aux opportunités, risques et stratégies pour investir à La Réunion en 2026 reste la porte d’entrée la plus documentée.
L’objectif est clair : vous donner une grille de construction de portefeuille outre-mer — axes de répartition, ordre d’activation, financement de plusieurs opérations, et manière de transformer votre fiscalité en patrimoine au fil des acquisitions. Sans classement trompeur, sans rendement promis, en assumant ce que les données publiques permettent — ou non — de dire sur chaque marché.
Diversifier en outre-mer : ce que cela veut dire, et ce que cela ne veut pas dire
ℹ️ Le saviez-vous ? Les saisons cycloniques des Antilles et de l’océan Indien ne se superposent pas : l’aléa antillais se concentre de juin à novembre (hémisphère Nord), celui de La Réunion et de Mayotte de novembre à avril (hémisphère Sud). Un portefeuille réparti sur les deux bassins n’est donc exposé ni au même calendrier de risque, ni au même calendrier de haute saison touristique.
Diversifier, dans un portefeuille immobilier outre-mer, ce n’est pas « acheter partout ». C’est répartir son exposition de manière à ce qu’un choc local — un cyclone, un durcissement réglementaire communal sur le meublé touristique, un ralentissement d’un bassin d’emploi, la réorganisation d’une desserte aérienne — n’affecte jamais l’intégralité de vos revenus locatifs en même temps. Le principe est le même que pour un portefeuille financier : ce qui compte n’est pas le rendement de chaque ligne prise isolément, mais la façon dont les lignes réagissent différemment aux mêmes événements.
Ce que la diversification n’est pas mérite d’être posé aussi clairement. Ce n’est ni une multiplication d’achats opportunistes sur des territoires inconnus, ni une garantie de performance : répartir ne protège pas d’un mauvais achat, cela évite seulement qu’il emporte tout le reste. Un portefeuille de trois biens bien positionnés sur deux bassins vaut mieux qu’un empilement de six opérations mal analysées.
Le troisième malentendu concerne le pilotage. Chaque territoire supplémentaire ajoute un réseau local à constituer — gestionnaire, artisans, notaire, banque — et cette charge croît plus vite qu’on ne l’imagine. D’où l’exigence d’une diversification séquencée plutôt qu’improvisée. Notre guide sur la gestion locative à distance dans les DOM-TOM détaille cette mécanique, qui devient vite le vrai facteur limitant d’un portefeuille multi-territoires.
Les quatre axes d’une diversification patrimoniale outre-mer
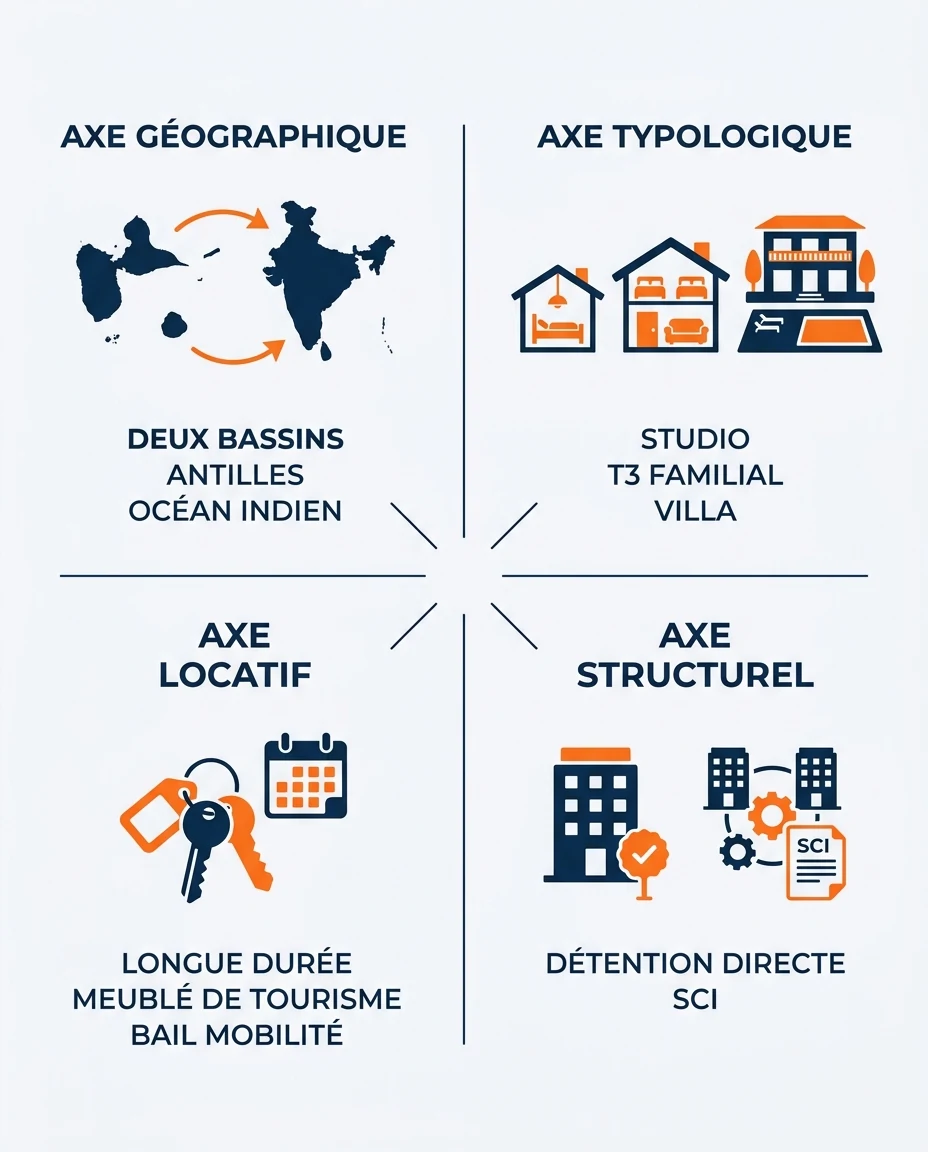
On réduit trop souvent la diversification à sa dimension géographique. En réalité, quatre axes indépendants peuvent être activés — et les trois derniers restent accessibles même si vous n’investissez que sur un seul territoire.
| Axe de diversification | Ce qu’il neutralise | Comment l’activer concrètement |
|---|---|---|
| Géographique (bassins et territoires) | Choc climatique local, retournement d’un bassin d’emploi, durcissement réglementaire communal | Répartir entre Antilles et océan Indien, puis entre plusieurs communes à l’intérieur d’un même territoire |
| Typologique (nature du bien) | Retournement d’un segment précis : petites surfaces, biens familiaux, villas | Alterner studio ou T2 urbain, T3 familial, bien à valorisation touristique |
| Locatif (régime d’exploitation) | Saisonnalité marquée, dépendance à une seule plateforme, vacance concentrée | Combiner location longue durée, meublé de tourisme et bail meublé étudiant ou mobilité |
| Structurel (juridique et fiscal) | Rigidité fiscale, blocage de la transmission, saturation de l’endettement en nom propre | Arbitrer entre détention directe, indivision organisée, SCI à l’IR ou à l’IS selon le projet |
La lecture stratégique est la suivante. L’axe géographique est le plus visible, mais aussi le plus coûteux à activer, car il multiplie les réseaux à construire. Les axes typologique et locatif produisent un effet de lissage immédiat pour un effort bien moindre : un bien en longue durée dans un cœur urbain et un meublé touristique sur un littoral ne subissent pas les mêmes creux dans l’année. L’axe structurel, enfin, détermine la capacité à continuer — il conditionne la suite de votre parcours bien davantage que le rendement de la ligne suivante.
💡 Bon à savoir : sur des configurations rigoureusement analysées, la rentabilité brute peut atteindre 10 % brut indicatif minimum, tous territoires et tous profils confondus. Ce repère n’est ni une promesse ni une moyenne de marché : c’est un seuil de sélection. Une opération qui ne s’en approche pas sur des loyers réellement constatés — jamais sur des loyers espérés — mérite d’être réexaminée avant d’entrer dans un portefeuille.
Six marchés, six logiques : lire l’outre-mer sans moyenne trompeuse
Un portefeuille multi-territoires suppose de comprendre ce que chaque marché apporte de différent aux autres. Nous ne présentons volontairement aucun tableau « prix au m² / rentabilité » par île : ces moyennes écrasent des écarts internes souvent plus larges que les écarts entre territoires.
L’océan Indien : la profondeur de marché
La Réunion est de loin le département d’outre-mer le plus peuplé, avec de l’ordre de 885 000 habitants (source : INSEE, données 2023). Cette masse critique produit ce qui manque ailleurs : volume de transactions élevé, demande locative longue durée structurelle, tissu dense de professionnels, donc meilleure liquidité à la revente. Pour un portefeuille, c’est la ligne de socle : celle qui absorbe le moins mal une erreur d’appréciation. Son décalage horaire réduit — deux à trois heures — simplifie en outre le pilotage à distance.
Les Antilles : la double demande résidentielle et touristique
La Guadeloupe et la Martinique combinent tissu résidentiel structuré et clientèle touristique internationale, avec une haute saison concentrée de décembre à avril — l’inverse du calendrier réunionnais. Côté risques, les deux îles sont classées en zone de sismicité 5, la plus élevée du territoire français, ce qui impose des normes parasismiques strictes à vérifier dès l’analyse d’un bien ancien. Nos guides pour investir dans l’immobilier en Guadeloupe et pour construire une stratégie en Martinique couvrent ces spécificités bassin par bassin.
La Guyane : un marché continental porté par la démographie
Seul territoire continental de l’ensemble, la Guyane présente un profil radicalement différent : une population de l’ordre de 280 000 habitants (source : INSEE, données 2023), une croissance démographique parmi les plus fortes de France, une activité structurante autour du centre spatial guyanais à Kourou et des pôles de Cayenne et Rémire-Montjoly. La dynamique de fond est celle d’un besoin de logements chronique, où l’offre peine à suivre. Notre dossier sur le marché immobilier guyanais décrit ce que cette « dernière frontière » implique concrètement pour un investisseur.
Mayotte : le marché le plus jeune et le moins documenté
Département français depuis 2011, Mayotte est le territoire le plus récent et, statistiquement, le moins couvert. Les fondamentaux démographiques y sont marqués — population très jeune, croissance soutenue, forte pression sur le logement — mais l’appareil statistique et le marché professionnel y sont nettement moins matures. Nous y consacrons la section suivante. Notre panorama pour investir à Mayotte pose le cadre de départ.
« Un portefeuille outre-mer ne se juge pas ligne par ligne, mais sur la manière dont ses lignes réagissent différemment au même événement. C’est la répartition qui protège, pas le rendement affiché. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Guyane et Mayotte : marchés émergents, données rares, méthode terrain
Il faut le dire sans détour : les marchés guyanais et mahorais restent peu documentés statistiquement. Les bases publiques de transactions y sont moins denses qu’à La Réunion ou en métropole, les observatoires locaux moins nombreux, les séries longues souvent incomplètes. Tout contenu qui annonce un prix au m² précis ou un rendement « moyen » sur ces territoires doit être lu avec prudence : la donnée sous-jacente est rarement vérifiable.
⚠️ Signal d’alerte : sur les marchés émergents d’outre-mer, un chiffre trop précis est plus suspect qu’un chiffre absent. Quand la source n’est ni l’INSEE, ni l’IEDOM, ni les Notaires de France, ni une publication préfectorale datée, considérez qu’il s’agit d’une estimation commerciale et non d’une donnée de marché.
Ce déficit de données n’est pas une raison pour écarter ces territoires : c’est une raison pour changer de méthode. Sur un marché mature, on part de la statistique et on vérifie sur le terrain ; sur un marché émergent, on fait l’inverse. Concrètement : des transactions réellement comparables et récentes dans un périmètre restreint, des loyers effectivement encaissés plutôt que théoriques, et la connaissance qu’ont les acteurs locaux — notaires, gestionnaires, artisans — des micro-secteurs.
Trois vigilances s’imposent sur ces marchés. La première est juridique et foncière : les questions de titrement et la régularité des titres exigent une attention notariale renforcée. La deuxième est climatique : Mayotte a été durement frappée par le cyclone Chido en décembre 2024, rappel que l’aléa n’a rien de théorique et que qualité de construction, couverture d’assurance et capacité de reconstruction locale doivent être évaluées avant l’achat. La troisième est opérationnelle : le tissu de professionnels de la gestion locative y est plus restreint, ce qui rend le choix du relais local déterminant.
ℹ️ Notre position : nous considérons la Guyane et Mayotte comme des lignes de diversification, pas comme des lignes de socle. Elles ont vocation à compléter un portefeuille déjà installé sur un marché profond, une fois la mécanique de gestion à distance maîtrisée — et rarement comme première opération d’un investisseur métropolitain.
Cette prudence n’est pas de la frilosité, mais la traduction d’une réalité de marché : les territoires les moins documentés sont ceux où l’écart entre une bonne et une mauvaise opération est le plus large, dans les deux sens. C’est là que investir dans les DOM-TOM se joue sur la qualité du réseau plus que sur la lecture d’un tableau comparatif.
Séquencer son portefeuille : la méthode en cinq paliers
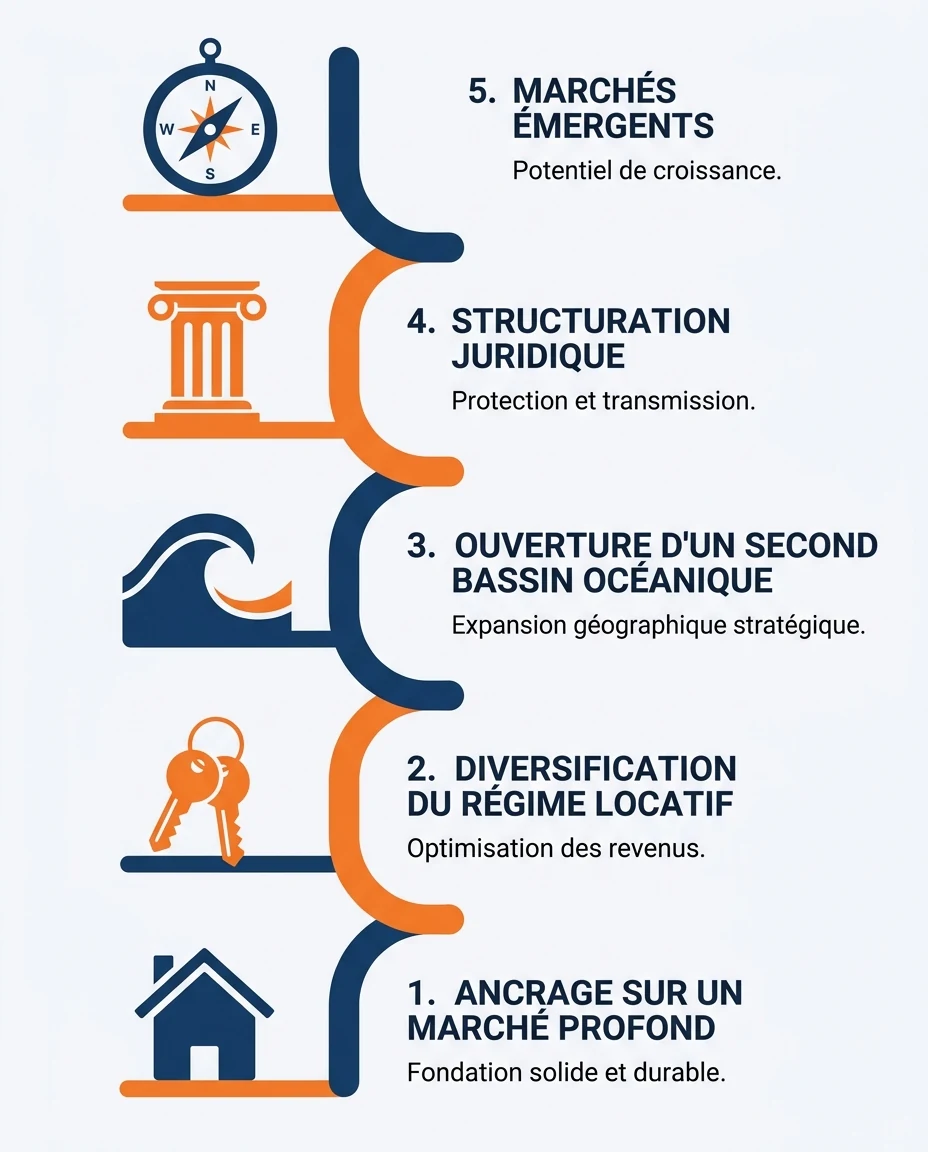
La diversification est une trajectoire, pas une décision unique. Voici le séquencement que nous appliquons pour construire un portefeuille sans se bloquer dès la deuxième opération.
Palier 1 — Ancrer sur un marché profond
La première opération se fait sur un marché liquide, en location longue durée, dans une zone à demande structurelle. Objectif : apprendre la mécanique complète — achat, financement, mise en location, déclaration — dans les conditions les plus tolérantes. On ne diversifie pas avant d’avoir traversé un cycle entier.
Palier 2 — Diversifier le régime locatif avant la géographie
La deuxième opération change de mode d’exploitation plutôt que de territoire : meublé de tourisme, bail mobilité ou colocation, sur un secteur que vous connaissez déjà. Vous lissez la saisonnalité sans avoir à construire un nouveau réseau local.
Palier 3 — Ouvrir un second bassin océanique
Seulement à ce stade, on franchit l’océan : passer des Antilles à l’océan Indien, ou l’inverse. C’est ici que la décorrélation climatique et saisonnière prend tout son sens. Ce palier suppose un relais local identifié et testé avant l’achat, jamais après la signature.
Palier 4 — Structurer juridiquement
Au-delà de trois biens, la détention en nom propre montre ses limites : endettement, imposition des revenus, transmission. C’est le moment d’arbitrer avec votre conseil entre SCI à l’IR, SCI à l’IS ou détention mixte, selon votre horizon et votre situation personnelle.
Palier 5 — Explorer les marchés émergents
Guyane, Mayotte : la ligne la plus exigeante arrive en dernier, quand le portefeuille peut encaisser une opération plus longue à stabiliser. À ce stade, vous disposez d’un historique bancaire solide et d’une méthode éprouvée.
Checklist avant de passer au palier suivant
- Mon opération précédente a franchi un cycle locatif complet, charges et vacance réelles constatées
- Ma capacité d’emprunt a été réévaluée avec un professionnel, pas estimée de tête
- Mon relais local sur le nouveau territoire est identifié, contacté et vérifié
- Mon régime fiscal actuel reste adapté à une ligne supplémentaire
- Ma trésorerie couvre les imprévus de deux biens simultanément, pas d’un seul
- J’ai intégré le risque climatique et le coût d’assurance du nouveau territoire
Financer plusieurs opérations sans saturer sa capacité d’emprunt
C’est le vrai plafond de verre de la diversification : le premier crédit est presque toujours le plus simple à obtenir, c’est le troisième qui décide de la suite. Anticiper cette contrainte dès la première opération change toute la trajectoire d’un portefeuille.
3,8 %
Taux à partir duquel des dossiers solides peuvent être financés, selon les conditions du marché et le profil emprunteur
110 %
Sous conditions strictes uniquement : financement du coût total envisageable, examiné au cas par cas, jamais automatique
450+
Investisseurs accompagnés par Mouvement Lyannaj sur leurs projets outre-mer
15 ans
D’expérience de réseau local sur les territoires d’outre-mer
Trois leviers déterminent votre capacité à enchaîner les opérations. Le premier est la qualité du dossier : un banquier qui étudie votre troisième financement ne regarde plus seulement vos revenus, il regarde la façon dont vous pilotez les deux premiers biens. Baux à jour, quittances, déclarations fiscales cohérentes, tableau de trésorerie propre — cette rigueur documentaire vaut plus que n’importe quel argumentaire. Le deuxième levier est la répartition bancaire : ne pas concentrer tous ses encours chez un seul établissement préserve des marges de négociation, un point que détaille notre panorama des banques présentes dans les DOM-TOM.
Le troisième levier est la structure des garanties. Hypothèque, privilège de prêteur de deniers, caution : le choix n’est pas neutre quand on prévoit d’autres acquisitions, car il influe sur le coût, la souplesse et les conditions de revente future. Nos ressources sur le crédit immobilier outre-mer, sur la construction du dossier bancaire et sur les garanties et sûretés applicables couvrent l’ensemble de cette mécanique.
✅ Réflexe utile : avant même de chercher un bien sur un nouveau territoire, faites réévaluer votre capacité d’emprunt réelle à partir de vos revenus locatifs déjà déclarés. Beaucoup d’investisseurs découvrent après un compromis que leur endettement a été recalculé autrement qu’ils ne l’anticipaient. L’ordre correct : capacité d’abord, recherche ensuite.
Structurer : transformer votre fiscalité en patrimoine, territoire après territoire
Le point de bascule d’un portefeuille outre-mer n’est presque jamais le rendement brut : c’est le moment où des revenus locatifs mal structurés alourdissent une imposition déjà élevée et freinent la capacité à poursuivre. L’enjeu est d’organiser votre effort fiscal pour qu’il produise du patrimoine plutôt que de se dissiper.
🧱 Logique d’accumulation
- On achète bien par bien, sans vision d’ensemble
- Le régime d’imposition est subi, rarement choisi
- Les revenus s’ajoutent à des revenus déjà fortement imposés
- La capacité d’emprunt se referme dès le troisième dossier
- La transmission n’est pensée qu’à la fin, dans l’urgence
🏛️ Logique patrimoniale
- Chaque acquisition s’inscrit dans une trajectoire définie
- Le régime d’exploitation est arbitré avant l’achat
- L’effort fiscal alimente la constitution d’un actif durable
- La structure juridique préserve la capacité à continuer
- La transmission est intégrée dès la structuration
Les leviers disponibles dépendent étroitement de votre situation : personne physique ou morale, niveau d’imposition, horizon de détention, présence ou non de revenus professionnels. Le dispositif Girardin et le CIOP, en vigueur depuis 2025, répondent à des logiques et à des publics distincts, et aucun ne remplace une analyse personnalisée. Un premier ordre de grandeur peut être obtenu via notre simulateur dédié aux dispositifs outre-mer, avant validation par votre conseil fiscal. Ces dispositifs s’appliquent sous réserve de modifications législatives et supposent le respect strict de conditions d’éligibilité.
⚠️ Attention au Pinel Outre-Mer : si un contenu ou un interlocuteur vous propose encore le Pinel Outre-Mer comme argument pour bâtir un portefeuille multi-territoires, l’information est périmée. Le dispositif est clos pour tout achat réalisé après le 1er janvier 2025. Avant toute décision, lisez notre article complet consacré au Pinel Outre-Mer, qui explique précisément ce qui reste applicable et ce qui ne l’est plus.
Pour un investisseur métropolitain, la structuration se heurte enfin à une contrainte très concrète : la distance. Tenir une comptabilité et suivre plusieurs déclarations sur plusieurs territoires demande une organisation à arbitrer à froid. Notre guide pour investir depuis la métropole détaille cette dimension logistique, largement sous-estimée au moment de passer de deux à quatre biens.
Avantages et points de vigilance de la diversification outre-mer
Comme toute stratégie, la diversification multi-territoires a un coût et des limites. Les poser honnêtement est la condition pour l’aborder en investisseur informé.
Avantages
- Rendements locatifs souvent supérieurs à ceux constatés en métropole sur les bons emplacements
- Demande locative forte et structurelle, portée par la démographie de plusieurs territoires
- Prix d’entrée généralement plus accessibles que dans les zones tendues métropolitaines
- Décorrélation des saisons touristiques et des aléas climatiques entre les deux hémisphères
- Cadre de vie attractif qui soutient durablement la demande de logement
- Répartition du risque réglementaire : une décision communale ne touche qu’une ligne du portefeuille
Points de vigilance
- Chaque territoire supplémentaire impose de construire un nouveau réseau local fiable
- Risques naturels différenciés (cyclones, séismes) à intégrer dans les coûts et l’assurance
- Marchés parfois moins liquides qu’en métropole : la revente peut demander du temps
- Données de marché rares sur les territoires émergents — analyse terrain indispensable
- Complexité administrative croissante avec le nombre de biens et de régimes
- Évolution des dispositifs fiscaux : risque législatif normal, à anticiper dans la durée
🚨 Point de vigilance majeur : une diversification mal séquencée est plus dangereuse que l’absence de diversification. Multiplier les territoires avant d’avoir stabilisé la gestion du premier bien conduit régulièrement à une situation où l’investisseur ne dispose plus ni du temps, ni de la trésorerie, ni de la capacité d’emprunt nécessaires pour corriger un problème sur l’une de ses lignes. L’ordre des paliers n’est pas un confort : c’est la protection du portefeuille.
10 % brut
Rentabilité brute indicative minimale que peuvent atteindre certaines configurations rigoureusement analysées, tous territoires et tous profils confondus (donnée indicative Mouvement Lyannaj, à ajuster selon les charges, la vacance et la fiscalité réelles).
Questions fréquentes
Faut-il investir dans plusieurs DOM-TOM ou se concentrer sur un seul territoire ?
Tout dépend du nombre de biens visés. En dessous de trois opérations, la concentration sur un marché que vous connaissez bien est souvent plus efficace. Au-delà, répartir sur deux bassins commence à réduire réellement votre exposition à un choc local.
Par quel territoire commencer quand on vise un portefeuille diversifié ?
Par le marché le plus profond et le plus liquide accessible à votre budget, en location longue durée. L’objectif de la première opération est d’apprendre la mécanique complète, pas de maximiser le rendement. Notre guide territorial sur l’océan Indien est un bon point de départ.
Pourquoi trouve-t-on si peu de chiffres fiables sur la Guyane et Mayotte ?
Parce que ces marchés sont récents et que les bases de données publiques y sont beaucoup moins denses qu’ailleurs. C’est une réalité à assumer : mieux vaut une analyse terrain documentée qu’un prix au m² invérifiable trouvé en ligne.
Combien de biens faut-il pour parler de portefeuille outre-mer ?
Il n’existe pas de seuil officiel. En pratique, la logique de portefeuille s’impose à partir du troisième bien, quand la structuration juridique et la capacité d’emprunt deviennent les vrais sujets. Pour cadrer votre trajectoire, vous pouvez solliciter un premier échange avec nos équipes.
La diversification protège-t-elle contre une baisse des prix ?
Non, aucune stratégie ne protège d’une baisse de marché. La diversification limite le risque qu’un même événement affecte tous vos revenus en même temps, ce qui est différent d’une protection contre la variation des prix.
Gérer plusieurs biens sur plusieurs îles depuis la métropole, est-ce réaliste ?
Oui, à condition de déléguer la gestion à des relais locaux fiables et de n’ouvrir un nouveau territoire qu’une fois le précédent stabilisé. Le facteur limitant n’est presque jamais l’argent : c’est le temps de pilotage.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.