
Le département le plus jeune de France est aussi celui dont on parle le moins aux investisseurs
Mamoudzou, Petite-Terre, Koungou : un marché en tension structurelle, très peu documenté statistiquement, et porteur de risques que personne ne devrait vous cacher. Voici une lecture honnête.
- Mayotte, 101ᵉ département : ce que ce statut change vraiment
- Un marché peu documenté : pourquoi les chiffres manquent
- La tension locative mahoraise : un phénomène structurel
- Le foncier : la question qui décide de tout à Mayotte
- Après le cyclone Chido : reconstruction, normes et calendrier
- Financer et piloter un projet mahorais depuis l’Hexagone
- Opportunités et risques : la lecture sans filtre
- Questions fréquentes
Dans la plupart des dossiers consacrés à l’investissement immobilier outre-mer, Mayotte occupe une demi-ligne, parfois rien du tout. Les Antilles et La Réunion captent l’attention, la Guyane commence à émerger, et le 101ᵉ département français reste un angle mort — non pas parce qu’il n’y aurait rien à y comprendre, mais parce que l’information y est rare, dispersée et difficile à vérifier. C’est précisément pour cette raison que nous lui consacrons un dossier entier. Si vous découvrez l’investissement ultramarin, commencez plutôt par un marché balisé : notre analyse pour investir à La Réunion en 2026, entre opportunités et risques pose des repères beaucoup plus solides, et notre comparatif pour savoir quel territoire DOM-TOM correspond à votre profil d’investisseur vous évitera de choisir une géographie avant d’avoir clarifié votre stratégie.
Mayotte n’est pas un territoire pour débuter. C’est un marché jeune, en tension démographique forte, marqué par un habitat en grande partie informel, une insécurité réelle dans certains secteurs et un accès au crédit plus étroit qu’ailleurs. Autrement dit : un terrain où la qualité du montage financier fait toute la différence — raison pour laquelle nous vous recommandons de lire en parallèle notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent. Et si votre objectif est avant tout de sécuriser un revenu locatif, notre dossier sur l’investissement meublé en DOM-TOM et les statuts LMNP et LMP vous aidera à cadrer le régime avant même de regarder un bien.
Nous procéderons donc autrement que d’habitude. Plutôt que d’aligner des prix au mètre carré et des rendements que personne ne peut sérieusement documenter ici, nous décrirons des mécanismes : ce qui crée la demande, ce qui bloque l’offre, ce qui rend le foncier complexe, ce que les banques regardent. C’est cette grille de lecture, et non une moyenne inventée, qui permet de transformer votre fiscalité en patrimoine sans se raconter d’histoires.
Mayotte, 101ᵉ département : ce que ce statut change vraiment
ℹ️ Le saviez-vous ? Mayotte est devenue le 101ᵉ département français le 31 mars 2011, à la suite du référendum de 2009. Elle a ensuite accédé au statut de région ultrapériphérique de l’Union européenne le 1ᵉʳ janvier 2014. C’est donc un département dont l’histoire administrative moderne se compte en années, pas en décennies — ce qui explique une grande partie des singularités de son marché immobilier.
Située dans le canal du Mozambique, Mayotte est un archipel composé de deux îles principales : Grande-Terre, où se trouve Mamoudzou, chef-lieu et principale agglomération, et Petite-Terre, qui accueille l’aéroport de Dzaoudzi-Pamandzi. Autour de Mamoudzou gravitent des communes en forte croissance comme Koungou ou Dembéni ; le reste de l’île conserve un caractère plus rural, structuré par des villages.
La départementalisation n’est pas un simple changement d’étiquette : elle a enclenché un alignement progressif du droit local sur le droit commun — état civil, fiscalité, urbanisme, cadastre — toujours en cours aujourd’hui. C’est le point clé pour un investisseur. Contrairement à la Guadeloupe, à la Martinique ou à La Réunion, départements depuis 1946, Mayotte fonctionne encore avec des dispositifs transitoires et un appareil administratif en construction : délais plus longs, zones grises réglementaires, interlocuteurs moins nombreux.
Concrètement, les réflexes acquis ailleurs ne se transposent pas : ni les délais, ni les garanties bancaires, ni les vérifications préalables ne sont identiques à ceux d’une opération antillaise ou réunionnaise. Pour situer ce territoire, notre guide dédié au marché immobilier du 101ᵉ département constitue le socle de référence.
Un marché peu documenté : pourquoi les chiffres manquent (et comment lire quand même)
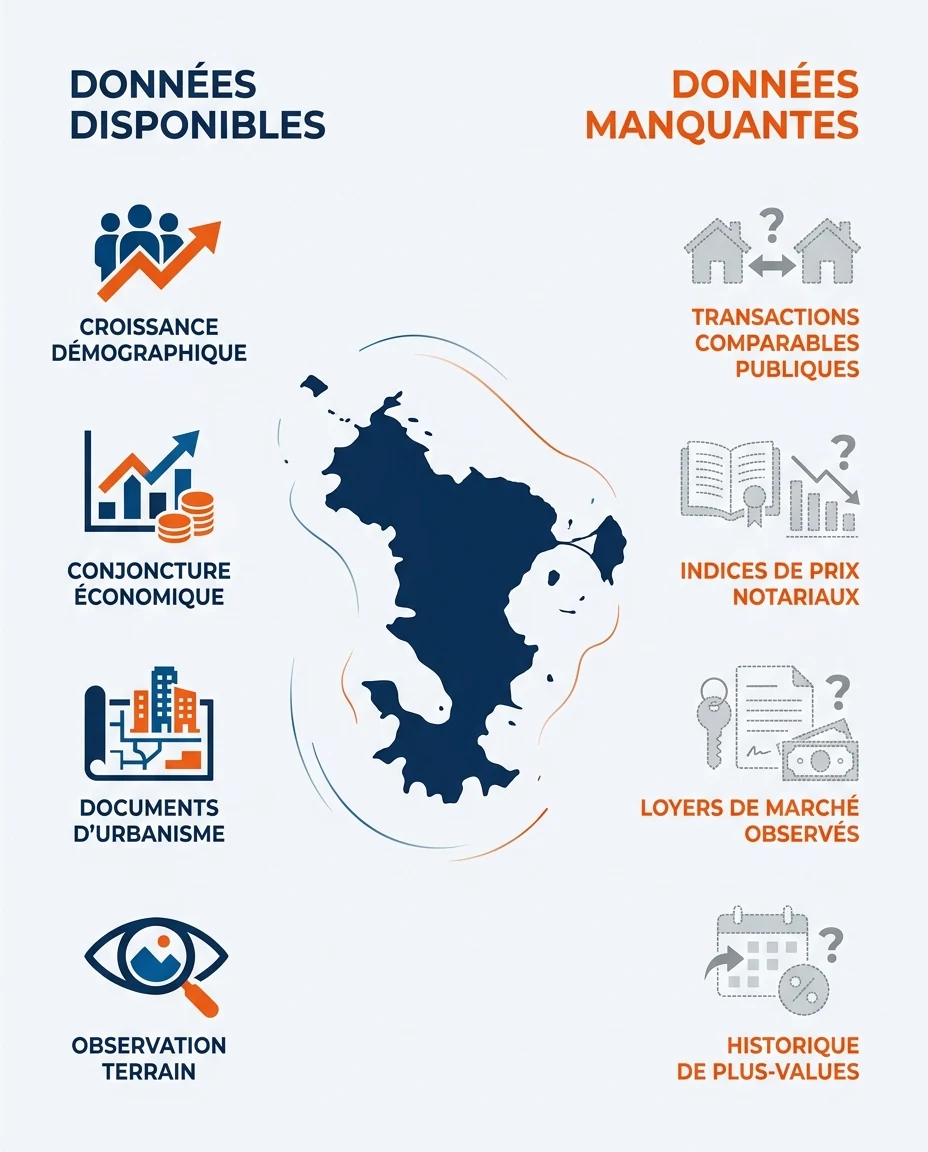
Disons-le franchement : le marché immobilier mahorais reste très peu documenté statistiquement. C’est une réalité méthodologique, et l’assumer vaut mieux que d’aligner des chiffres invérifiables. Trois raisons l’expliquent.
D’abord, la base publique Demandes de valeurs foncières (DVF), qui recense les transactions immobilières et sert de référence à la plupart des analyses de marché en France, ne couvre pas Mayotte. Là où un investisseur peut ailleurs aligner cinq transactions comparables dans un rayon de cinq cents mètres, il n’existe pas d’équivalent mahorais librement accessible. Ensuite, les indices notariaux de prix ne disposent pas ici d’un historique de transactions assez profond pour produire des séries fiables. Enfin, une part importante du parc échappe aux circuits formels : l’INSEE relevait, au recensement de 2017, que de l’ordre de quatre logements sur dix étaient des habitations de fortune, principalement en tôle — un parc qui ne se traduit ni en transactions notariées, ni en loyers observables.
⚠️ Méfiez-vous des chiffres trop précis : quand un contenu en ligne annonce un prix moyen au mètre carré ou un rendement « constaté » à Mayotte avec deux décimales, demandez-vous d’où sort la donnée. Ici, une précision apparente signale le plus souvent une extrapolation, pas une mesure. Une analyse honnête décrit une dynamique ; elle ne feint pas une exactitude qui n’existe pas.
Les sources sérieuses qui existent malgré tout
Le déficit de données de marché n’est pas une absence totale d’information : plusieurs sources publiques permettent de reconstituer une image cohérente du territoire, à condition de savoir ce que chacune couvre — et surtout ce qu’elle ne couvre pas.
| Source | Ce qu’elle apporte | Sa limite pour un investisseur |
|---|---|---|
| INSEE (recensements et études territoriales) | Démographie, structure des ménages, conditions de logement, niveau de vie | Aucune donnée de prix de transaction ni de loyers de marché |
| IEDOM (rapports annuels) | Conjoncture économique, activité du crédit, dynamique du secteur BTP | Vision macroéconomique, non exploitable à l’échelle d’un quartier |
| Préfecture et collectivités (documents d’urbanisme) | Zonages, projets d’aménagement, contraintes de constructibilité | Documents parfois en cours d’élaboration ou de révision |
| Base DVF (valeurs foncières) | Transactions comparables, référence standard ailleurs en France | Ne couvre pas Mayotte : aucun comparable public disponible |
| Terrain (professionnels et réseau local) | Prix réellement pratiqués, qualité de l’emplacement, sécurité, viabilisation | Information non publiée, qui suppose un réseau fiable et vérifié |
Conclusion opérationnelle : à Mayotte, l’analyse terrain remplace l’analyse statistique. Cela suppose un temps d’instruction plus long et l’obligation de ne jamais valider un prix sans l’avoir confronté à plusieurs sources indépendantes. Un investisseur qui refuse ce détour n’investit pas : il parie.
La tension locative mahoraise : un phénomène structurel, pas conjoncturel
Si Mayotte intéresse malgré tout certains investisseurs avertis, c’est pour une raison simple : la demande de logements y dépasse structurellement l’offre formelle. Cette tension n’est pas un cycle passager — elle est démographique.
Mayotte est le département français le plus jeune. L’INSEE y recensait environ 256 500 habitants en 2017, une population qui a fortement crû depuis, portée par une natalité très élevée et par des dynamiques migratoires régionales. Une large moitié des habitants a moins de vingt ans : chaque année, de nouvelles cohortes arrivent en âge de se loger. Aucun autre département français ne présente ce profil.
Face à cela, l’offre de logements formels progresse beaucoup plus lentement : foncier complexe, coût des matériaux renchéri par l’insularité et l’octroi de mer, capacité limitée des entreprises du BTP, délais administratifs allongés. Le résultat est mécanique — une demande qui augmente vite, une offre qui suit lentement, un déséquilibre durable.
2011
Année de la départementalisation — un cadre administratif encore en construction
Le plus jeune
Département français par sa structure d’âge (source INSEE), moteur d’un besoin de logement continu
Offre contrainte
Foncier complexe, coûts d’acheminement, capacité BTP limitée : l’offre formelle progresse lentement
Qui loue à Mayotte ? Principalement une demande longue durée : agents de la fonction publique, personnels de santé et d’éducation en poste, cadres du privé, salariés du BTP et des services. Cette clientèle recherche des logements aux standards métropolitains — sécurisés, correctement raccordés, souvent avec stationnement — près de Mamoudzou et sur Petite-Terre. Segment étroit et exigeant, mais c’est là que se concentre la demande solvable.
À l’inverse, la location saisonnière touristique reste marginale, sans commune mesure avec les Antilles ou La Réunion : l’économie touristique mahoraise est embryonnaire. Calquer ici un modèle de meublé touristique inspiré de la côte ouest réunionnaise serait une erreur d’analyse majeure. La comparaison avec un autre marché émergent est plus instructive : notre dossier sur le marché immobilier guyanais, la dernière frontière décrit une logique voisine, où la demande institutionnelle et salariée prime sur celle des vacanciers.
💡 Bon à savoir : une tension locative forte ne garantit jamais un rendement. Elle garantit seulement qu’un bien correctement positionné trouvera preneur. Entre les deux, il y a la solvabilité du locataire, le recouvrement effectif des loyers, l’entretien du bien et les frais réels — c’est-à-dire tout ce qui sépare une rentabilité brute affichée d’une rentabilité nette réellement encaissée.
Le foncier : la question qui décide de tout à Mayotte
S’il ne fallait retenir qu’un seul point de vigilance sur ce territoire, ce serait celui-ci. À Mayotte, la sécurisation juridique du foncier est le premier facteur de réussite ou d’échec d’une opération immobilière — bien avant le prix d’achat, bien avant le rendement espéré.
Pourquoi le foncier mahorais est spécifique
Le régime de la propriété a longtemps coexisté avec des pratiques coutumières et des occupations de fait. La constitution d’un cadastre et d’une publicité foncière complets est un chantier récent, toujours en cours. Une commission d’urgence foncière accompagne la régularisation des titres et un établissement public foncier intervient sur les opérations structurantes : ces outils existent précisément parce que la situation initiale était complexe.
Les conséquences sont très concrètes. Un terrain peut être occupé sans titre, ou détenu en indivision sur plusieurs générations sans partage formalisé ; les limites parcellaires peuvent être imprécises ; un bien peut avoir été construit sans autorisation d’urbanisme. Aucune de ces situations n’est rédhibitoire en soi, mais chacune allonge les délais et déplace le risque vers l’acquéreur non accompagné.
🚨 Point de vigilance majeur : n’engagez jamais de fonds sur un bien mahorais sans une vérification notariale complète de l’origine de propriété, du titre, de la situation d’indivision éventuelle et de la conformité urbanistique. Une « bonne affaire » dont le titre n’est pas purgé n’est pas une bonne affaire : c’est un contentieux à venir, potentiellement long et coûteux.
Ce qui doit être vérifié avant toute promesse d’achat
- Origine de propriété établie et titre régulièrement publié
- Absence d’indivision non réglée, ou accord écrit de tous les indivisaires
- Bornage et limites parcellaires confirmés par un géomètre
- Conformité du bâti aux autorisations d’urbanisme effectivement délivrées
- Raccordements effectifs : eau, électricité, assainissement, voirie d’accès
- Situation du bien au regard des zonages de risque et des documents d’urbanisme en vigueur
- Absence d’occupation de fait du terrain ou du logement
Cette exigence explique pourquoi, à Mayotte plus qu’ailleurs, l’accompagnement local n’est pas un confort mais une condition d’accès au marché. Notre guide pour investir dans l’immobilier DOM-TOM depuis la métropole détaille les vérifications à ne jamais déléguer aveuglément.
Après le cyclone Chido : reconstruction, normes et calendrier
Le 14 décembre 2024, le cyclone Chido a frappé Mayotte de plein fouet : destructions massives sur l’habitat précaire, réseaux, équipements publics et une partie du bâti en dur lourdement endommagés. Quelques semaines plus tard, la tempête Dikeledi touchait de nouveau le territoire. Aucune analyse du marché mahorais ne peut aujourd’hui faire l’impasse sur cet événement.
Sur le plan institutionnel, une loi d’urgence pour Mayotte a été promulguée en février 2025 afin d’accélérer les procédures de reconstruction, suivie d’un cadre de programmation pluriannuel pour la refondation du territoire. Une priorité nationale est donc affichée sur le logement et les infrastructures — un contexte à lire avec nuance plutôt qu’avec enthousiasme.
Ce que cela change, concrètement
🏗️ Ce qui peut jouer favorablement
- Priorité politique affirmée sur le logement et les infrastructures
- Besoin de logements aux normes encore accru par les destructions
- Montée en exigence sur la qualité et la résistance du bâti
- Effort d’aménagement structurant conduit par la puissance publique
⚠️ Ce qui appelle la prudence
- Tension sur les entreprises du BTP et sur les matériaux : délais et coûts
- Assurabilité et coût de couverture des risques climatiques à vérifier au cas par cas
- Incertitude sur le calendrier réel des chantiers publics annoncés
- État réel du bâti existant souvent difficile à évaluer à distance
La règle est donc simple : à Mayotte, la résistance du bâti n’est pas un détail technique, c’est un élément central de la valeur. Un logement construit dans les règles, avec une couverture conforme et une assurance en vigueur, ne se compare pas à un bien à la structure incertaine, quel que soit l’écart de prix affiché. Le second n’est pas moins cher : il est plus risqué.
Il faut également intégrer d’autres fragilités documentées : les épisodes de tension sur la ressource en eau, qui ont conduit à des restrictions importantes ces dernières années, et un contexte sécuritaire dégradé dans certains secteurs, régulièrement rapporté par les autorités publiques. Ces réalités pèsent sur l’attractivité locative d’un emplacement et s’apprécient quartier par quartier, jamais à l’échelle de l’île entière.
Financer et piloter un projet mahorais depuis l’Hexagone
C’est le deuxième filtre, et il est sévère. Les établissements bancaires présents à Mayotte sont peu nombreux, et les banques métropolitaines se montrent plus réservées ici que sur les Antilles ou La Réunion, où elles disposent d’un historique de risque bien plus profond. Un dossier mahorais est donc instruit avec davantage d’exigence : il doit être préparé en conséquence.
Ce que les banques regardent en priorité
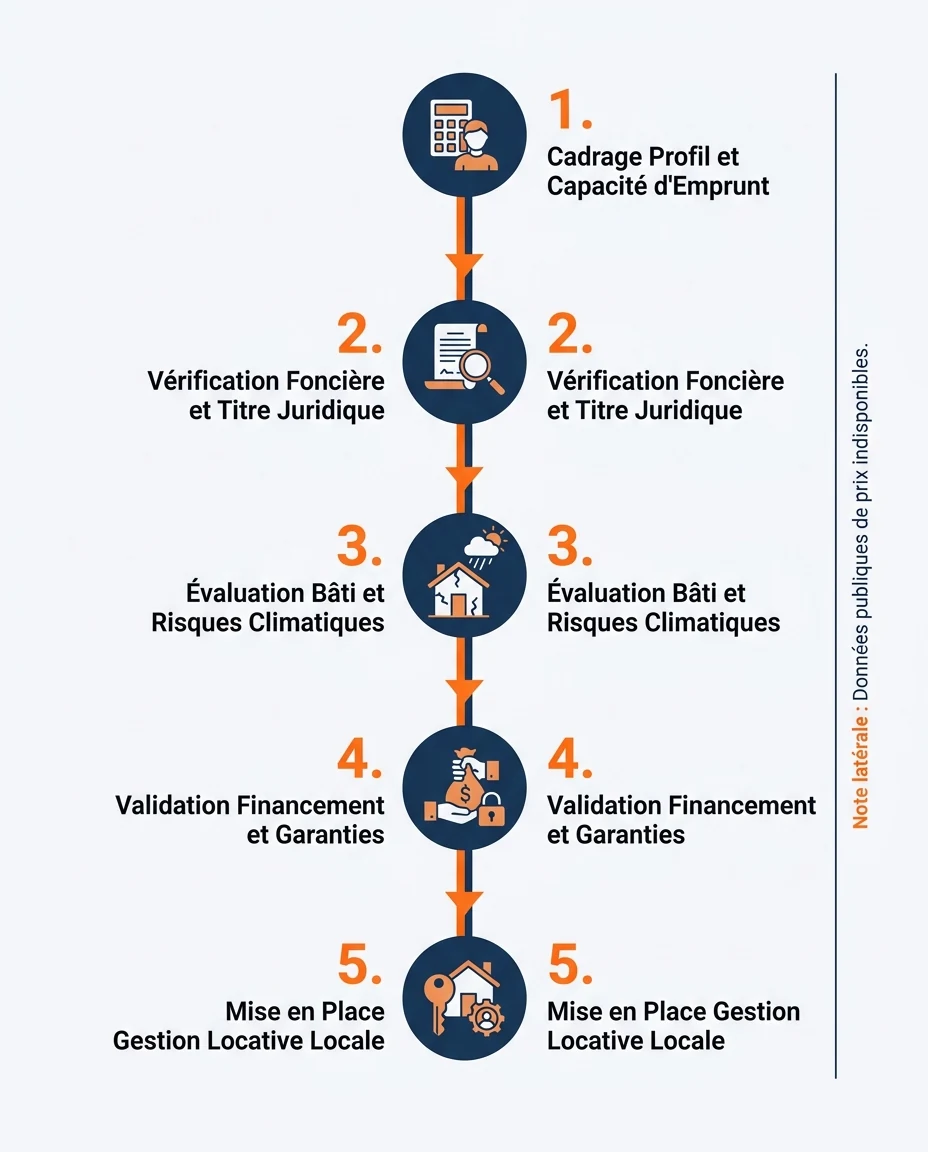
Étape 1 — La solidité de l’emprunteur avant celle du bien
Revenus stables, taux d’endettement maîtrisé, épargne résiduelle après opération, historique bancaire sans incident. Sur un territoire jugé atypique, le profil emprunteur compense l’incertitude perçue sur l’actif.
Étape 2 — La sécurisation juridique de l’actif
Titre purgé, conformité urbanistique, absence d’indivision non réglée. Un dossier foncier incomplet est le premier motif de blocage, bien avant le montant demandé.
Étape 3 — La prise de garantie
Hypothèque, privilège de prêteur de deniers ou caution : la faisabilité de la garantie dépend directement de la qualité du titre. Un actif difficile à garantir est un actif difficile à financer.
Étape 4 — La cohérence économique du projet
Loyer documenté par des références réelles et non par une projection optimiste, charges estimées avec réalisme, assurance et provisions travaux intégrées. Un plan crédible se construit sur des hypothèses basses.
Sur ce terrain, les repères de la marque restent volontairement généraux et conditionnels : un financement peut, selon les dossiers, aller jusqu’à 110 % du coût total sous conditions strictes, avec des taux à partir de 3,8 % selon les profils et les conditions du marché. Ce ne sont ni des promesses, ni des standards mahorais : ce sont des bornes observées, à réévaluer projet par projet. Pour comprendre l’architecture complète d’un montage ultramarin, appuyez-vous sur notre guide du crédit immobilier dans les DOM-TOM, puis sur notre méthode pour construire un dossier de financement complet.
La gestion à distance : le point aveugle des projets mahorais
Le décalage horaire avec l’Hexagone reste modéré, ce qui facilite les échanges en journée. Mais la vraie difficulté n’est pas horaire, elle est opérationnelle : le tissu de professionnels de la gestion locative y est nettement moins dense qu’ailleurs. Trouver un interlocuteur capable de conduire un état des lieux, une relance de loyer ou une intervention technique dans des délais raisonnables demande un vrai travail de sélection. Nos repères pour organiser la gestion locative à distance en DOM-TOM s’appliquent ici avec une exigence renforcée.
10 % brut
Rentabilité brute indicative minimale que peuvent atteindre certaines configurations bien analysées, tous territoires et tous profils confondus — donnée indicative Mouvement Lyannaj, jamais un objectif propre à Mayotte, et toujours à recalculer sur les loyers et charges réellement constatés.
Sur le volet fiscal, Mayotte relève des dispositifs ultramarins de droit commun, dont l’application dépend de votre situation personnelle ou de celle de votre société. Nous ne raisonnons jamais dispositif d’abord : c’est le projet immobilier qui doit tenir debout, la structuration venant ensuite. Nos analyses du Girardin immobilier et du CIOP entré en vigueur en 2025 précisent les cadres applicables, sous réserve de modifications législatives.
⚠️ Attention au Pinel Outre-Mer : si un contenu vous présente encore le Pinel Outre-Mer comme un argument pour investir à Mayotte, il est obsolète. Le dispositif est clos pour tout achat réalisé après le 1ᵉʳ janvier 2025. Avant toute décision, lisez notre mise au point complète sur le Pinel Outre-Mer.
Opportunités et risques : la lecture sans filtre
Voici la synthèse que nous assumons devant un investisseur qui nous interroge sur Mayotte : ni promotionnelle, ni décourageante, simplement destinée à ce que la décision soit prise les yeux ouverts.
Ce qui joue en faveur du territoire
- Demande locative structurelle, portée par la démographie la plus jeune de France
- Offre formelle de logements aux normes durablement insuffisante
- Demande solvable identifiée : agents publics, santé, éducation, cadres du privé
- Priorité politique donnée au logement et aux infrastructures
- Marché encore peu concurrentiel du côté des investisseurs extérieurs
Ce qui doit vous faire réfléchir
- Sécurisation foncière complexe : titres, indivisions, conformité urbanistique
- Absence de données publiques de prix et de comparables exploitables
- Liquidité faible : la revente peut être longue et le nombre d’acquéreurs limité
- Accès au crédit plus étroit, avec peu d’établissements présents localement
- Exposition cyclonique élevée et tension documentée sur la ressource en eau
- Contexte sécuritaire et social dégradé dans certains secteurs
- Écosystème de gestion locative restreint : la délégation est plus difficile à organiser
La lecture d’ensemble tient en une phrase : Mayotte n’est pas un marché à rendement, c’est un marché à instruction. Le travail préalable — juridique, technique, bancaire — y pèse davantage que sur n’importe quel autre territoire ultramarin. Qui cherche une opération rapide et standardisée devrait regarder ailleurs, sans état d’âme.
ℹ️ Notre position : nous n’orientons pas un primo-investisseur vers Mayotte. Nous voyons ce territoire comme une piste de diversification pour un profil déjà expérimenté, disposant d’une capacité d’absorption du risque, d’un horizon long et d’un accompagnement local vérifié. C’est une prudence assumée, pas un jugement sur le territoire ni sur ses habitants.
Questions fréquentes
Peut-on investir dans l’immobilier à Mayotte en tant que métropolitain ?
Oui, il n’existe aucune restriction d’accès à la propriété liée à votre lieu de résidence. La difficulté n’est pas juridique mais pratique : sécuriser le foncier, obtenir un financement et organiser la gestion depuis l’Hexagone demandent un accompagnement local solide.
Pourquoi ne trouve-t-on pas de prix au mètre carré fiable à Mayotte ?
Parce que la base publique des transactions immobilières ne couvre pas ce territoire et qu’une partie importante du parc de logements échappe aux circuits formels. Les prix annoncés en ligne sont donc le plus souvent des estimations, pas des mesures. Seule une confrontation de sources terrain permet de se faire une idée sérieuse.
Le cyclone Chido rend-il tout investissement impossible à Mayotte ?
Non, mais il impose de placer la qualité et la résistance du bâti au centre de l’analyse, ainsi que la vérification de l’assurance. Un bien conforme et bien construit ne se compare pas à un bien à la structure incertaine, même à prix inférieur.
Quel type de location fonctionne le mieux à Mayotte ?
La location longue durée auprès d’une clientèle salariée et de fonctionnaires est le segment le plus structuré. La location touristique reste très marginale : ce n’est pas un marché comparable à celui des Antilles ou de La Réunion.
Les banques financent-elles vraiment les projets immobiliers à Mayotte ?
Certaines le font, mais avec plus d’exigence qu’ailleurs et un nombre d’établissements présents plus restreint. La qualité du titre de propriété et la solidité de votre profil emprunteur pèsent davantage que le montant demandé.
Mayotte est-elle plus rentable que les autres territoires d’outre-mer ?
Rien ne permet de l’affirmer, et nous ne le dirons pas. Les données publiques manquent, et la rentabilité dépend du bien, de l’emplacement et de la gestion, jamais du territoire pris globalement. Toute comparaison chiffrée entre territoires relève ici de l’approximation.
Par où commencer si Mayotte m’intéresse malgré tout ?
Commencez par cadrer votre profil, votre horizon et votre capacité d’emprunt, avant même de chercher un bien. Nos équipes peuvent poser ce cadrage avec vous et vous dire honnêtement si ce territoire correspond à votre situation : échanger avec un conseiller est le point de départ le plus sûr.
« Sur un marché sans données publiques, la rigueur ne consiste pas à trouver un chiffre : elle consiste à reconnaître qu’il n’existe pas, et à instruire le dossier autrement. »
— Synthèse éditoriale interne Mouvement Lyannaj, 2026
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Le marché immobilier de Mayotte étant peu documenté statistiquement, les éléments présentés ici décrivent des mécanismes et des dynamiques, et non des valeurs de marché vérifiées. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.