
Le marché le moins documenté de France : pourquoi Mayotte se travaille au terrain, pas au tableur
Départementalisé en 2011, marqué par le cyclone Chido, en pleine reconstruction : le 101ème département concentre une demande locative massive et une opacité statistique rare. Voici comment l’analyser sans se raconter d’histoires.
- Mayotte, 101ème département : ce que la départementalisation change vraiment
- Un marché immobilier structurellement peu documenté
- Les moteurs réels de la demande locative mahoraise
- Après Chido : reconstruction, normes et nouvelle donne
- Foncier, financement, fiscalité : les trois verrous techniques
- Méthode : sécuriser un projet mahorais en 6 étapes
- Opportunités et points de vigilance
- Questions fréquentes
Mayotte est le territoire dont on parle le plus et que l’on documente le moins. Devenu le 101ème département français le 31 mars 2011, l’archipel occupe régulièrement l’actualité sans jamais produire les séries statistiques immobilières auxquelles un investisseur métropolitain est habitué. Résultat : beaucoup de contenus en ligne comblent ce vide avec des prix au mètre carré approximatifs et des rentabilités « moyennes » invérifiables. Nous avons choisi la démarche inverse, celle que nous appliquons déjà quand nous expliquons comment investir à La Réunion en 2026 : décrire les mécanismes, assumer ce qui n’est pas mesurable, et faire reposer la décision sur l’analyse terrain plutôt que sur une moyenne rassurante mais fausse.
Cette lecture suppose que vous ayez déjà clarifié votre position d’investisseur. Mayotte n’est pas un premier achat évident : c’est un marché de conviction, qui exige un dossier bancaire irréprochable — le sujet de notre guide sur la manière de monter un dossier de crédit béton que les banques acceptent — et une bonne compréhension de votre propre profil, que nous cartographions dans notre comparatif Réunion, Martinique ou Guadeloupe selon votre profil d’investisseur. Sans ces deux fondations, Mayotte n’est pas le bon point de départ.
Au programme : ce que la départementalisation a réellement changé, pourquoi le marché mahorais échappe aux outils d’analyse classiques, les moteurs structurels de la demande locative, ce que le cyclone Chido a modifié en profondeur, et les trois verrous techniques — foncier, financement, fiscalité — à lever avant d’engager le moindre euro. L’objectif reste le même que sur tous nos territoires : transformer votre fiscalité en patrimoine, avec méthode et sans surpromesse.
Mayotte, 101ème département : ce que la départementalisation change vraiment
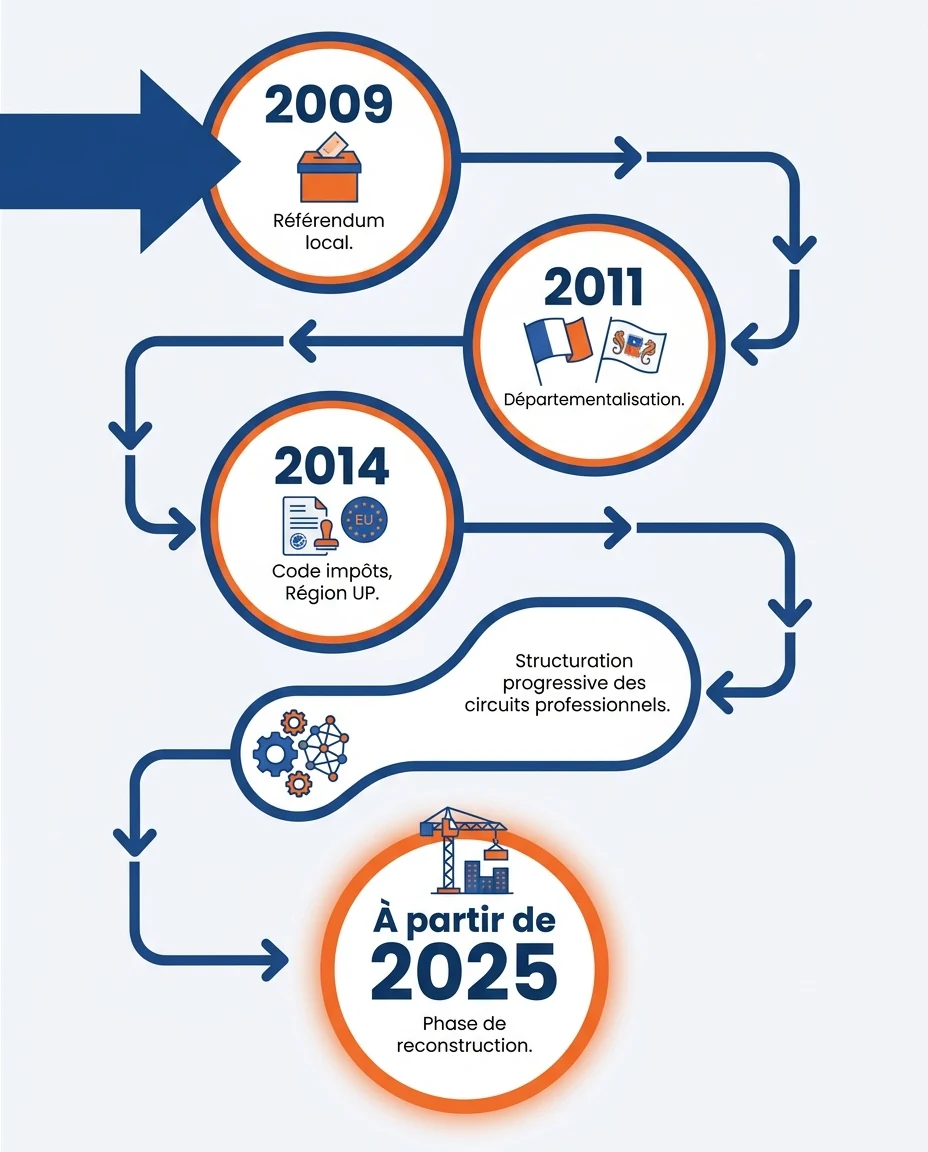
ℹ️ Le saviez-vous ? Mayotte est devenue département français le 31 mars 2011, après le référendum local du 29 mars 2009. Elle est aujourd’hui département et région d’outre-mer, et région ultrapériphérique de l’Union européenne depuis 2014.
Pour un investisseur, la départementalisation n’est pas un détail administratif : c’est le socle juridique qui rend un projet finançable et sécurisable. Le droit français s’applique, la monnaie est l’euro, les actes se passent devant notaire, les garanties bancaires classiques — hypothèque, caution, privilège de prêteur de deniers — existent, et les dispositifs nationaux d’investissement outre-mer visent le territoire. Nous détaillons ces mécanismes de sûreté dans notre guide des garanties et hypothèques dans les DOM-TOM.
La convergence est cependant progressive, et c’est là que se joue la nuance. Le code général des impôts s’applique à Mayotte depuis le 1er janvier 2014, l’octroi de mer y a été instauré à la même période, et plusieurs pans du droit social et du droit foncier ont fait l’objet d’un alignement échelonné. Mayotte est donc pleinement française, mais son cadre pratique reste plus jeune que celui des Antilles ou de La Réunion, où les circuits professionnels se sont structurés sur plusieurs décennies.
Une singularité fiscale à connaître avant d’acheter
Point technique souvent ignoré : la taxe sur la valeur ajoutée n’est pas applicable à Mayotte, au même titre qu’en Guyane, en vertu de l’article 294 du code général des impôts. Cette particularité modifie la construction d’un budget travaux, la facturation des prestataires et le raisonnement de certains montages. Elle illustre une règle simple : à Mayotte, aucun réflexe métropolitain ne doit être appliqué sans vérification préalable. Le même raisonnement vaut pour la Guyane, l’autre marché émergent de notre cluster, dont nous détaillons les ressorts dans notre analyse du marché guyanais.
Dernier repère utile : Mayotte se compose de Grande-Terre et de Petite-Terre, cette dernière accueillant l’aéroport de Dzaoudzi-Pamandzi, tandis que Mamoudzou, le chef-lieu, concentre les fonctions administratives et économiques. Parler « du marché de Mayotte » comme d’un bloc homogène n’a pas plus de sens que de parler « du marché de la France » : tout se joue à l’échelle de la commune.
2011
Départementalisation effective de Mayotte
2014
Application du code général des impôts et statut de région ultrapériphérique européenne
101ème
Département français, le plus récent de la République
Un marché immobilier structurellement peu documenté : analyser sans statistiques
Disons-le franchement : le marché immobilier mahorais reste peu documenté statistiquement, ce qui impose une analyse terrain. Ce n’est pas une faiblesse de notre part, c’est une caractéristique objective du territoire. Les indicateurs auxquels un investisseur se réfère habituellement — historiques de transactions, indices notariaux détaillés, séries longues de loyers par typologie — n’existent pas à Mayotte avec la granularité disponible dans l’Hexagone ou même aux Antilles.
Les causes sont identifiables : le titrement foncier reste partiellement inachevé, une part importante des occupations relève de situations non régularisées, et les circuits de transaction formels sont plus récents qu’ailleurs en outre-mer. Les bases publiques de valeurs foncières qui alimentent la plupart des outils d’estimation en ligne ne couvrent pas Mayotte de la même manière que le reste du territoire national. Conséquence directe : tout site qui vous annonce un prix moyen au mètre carré mahorais avec deux décimales invente une précision qui n’existe pas.
⚠️ Notre parti pris éditorial : nous ne publierons pas de prix moyen au mètre carré ni de rentabilité « type » pour Mayotte, non parce que le marché serait inintéressant, mais parce qu’aucune source publique ne permet de produire ce chiffre honnêtement. Une donnée inventée coûte toujours plus cher qu’une donnée absente.
Ce que l’on peut mesurer, et par quoi le remplacer
L’absence de statistiques ne signifie pas l’absence de méthode : elle impose de remplacer la donnée agrégée par de la donnée primaire, collectée localement. Voici notre grille de substitution.
| Information recherchée | Disponibilité à Mayotte | Méthode de substitution terrain |
|---|---|---|
| Prix de marché du bien visé | Pas de série statistique publique fiable | Comparables réels obtenus auprès d’un notaire local, sur le même quartier |
| Loyer réellement encaissable | Pas d’observatoire des loyers | Baux en cours vérifiés pièces à l’appui, jamais un loyer « annoncé » |
| Tension locative du secteur | Perceptible mais non chiffrée | Délai de relocation et vacance réelle constatés par les gestionnaires locaux |
| Qualité juridique du bien | Très variable selon le titre | Audit notarial de l’origine de propriété avant toute offre |
À cette collecte primaire s’ajoute la lecture du cadre général, documenté par les publications publiques : les rapports annuels de l’IEDOM et les publications de l’INSEE sur Mayotte donnent le contexte macro-économique, jamais un prix. L’ensemble est plus lent qu’un clic sur un comparateur en ligne, mais infiniment plus solide. Pour projeter ensuite votre montage, notre outil de simulation outre-mer vous permet de tester des hypothèses — à condition de les avoir d’abord vérifiées sur le terrain.
Les moteurs réels de la demande locative mahoraise
Si le marché mahorais attire l’attention, ce n’est pas pour ses statistiques : c’est pour la puissance de ses fondamentaux. Trois moteurs structurels, documentés qualitativement par les publications publiques, expliquent la tension observée sur le logement.
1. Une démographie sans équivalent en France
Mayotte est le département le plus jeune de France, selon l’INSEE, et l’un de ceux dont la population croît le plus vite. Au recensement de 2017, l’INSEE dénombrait 256 518 habitants sur environ 374 km², et les publications ultérieures de l’institut confirment la poursuite de cette dynamique. Cette pression se traduit mécaniquement par un besoin de logements structurel, durable et largement supérieur à l’offre formelle disponible.
2. Un parc de logements aux normes très insuffisant
L’INSEE documente de longue date la part importante de l’habitat précaire dans le parc mahorais. La conséquence est directe : un logement décent, aux normes, correctement équipé, se situe sur un segment où l’offre est rare et la demande solvable réelle. Ce n’est pas une promesse de rendement, c’est un déséquilibre offre-demande à valider quartier par quartier.
3. Une demande locative professionnelle et solvable
Le développement des services publics et des activités administratives, éducatives et sanitaires génère une demande de logements de la part d’actifs en poste, souvent pour plusieurs années. Cette clientèle recherche des standards proches de ceux de l’Hexagone : sécurité, eau fiable, électricité stable, climatisation, stationnement. Elle constitue le cœur de cible d’un investissement locatif de qualité à Mamoudzou ou sur Petite-Terre.
💡 Bon à savoir : à Mayotte, la question n’est pas « le bien va-t-il se louer ? » mais « va-t-il se louer à un locataire solvable, avec un bail sécurisé et un gestionnaire capable d’encaisser réellement les loyers ? ». La demande est là ; c’est la chaîne de gestion qui fait la différence entre un rendement théorique et un revenu perçu.
Sur des configurations rigoureusement analysées, la rentabilité brute d’un investissement outre-mer peut atteindre 10 % brut indicatif minimum, tous territoires et tous profils confondus. Ce repère doit toujours être recalculé sur les loyers réellement encaissés ; il n’est ni un engagement, ni une projection spécifique à Mayotte, où l’absence de séries locales interdit toute moyenne territoriale. Notre méthode de calcul de rentabilité outre-mer détaille les postes de charges à ne jamais oublier.
Location nue ou meublée : quel régime pour ce territoire ?
La location nue longue durée reste la stratégie la plus lisible sur un marché peu profond : bail classique, locataire installé, rotation limitée. La location meublée peut répondre à une demande de mobilité professionnelle et offrir un cadre fiscal différent. Avant de trancher, comprenez les régimes applicables grâce à notre dossier sur l’investissement meublé en DOM-TOM, statuts LMNP et LMP. Le choix se fait selon votre situation fiscale personnelle, jamais selon une mode.
Après Chido : reconstruction, normes et nouvelle donne du marché
Aucune analyse honnête du marché mahorais ne peut faire l’économie du cyclone Chido, qui a frappé Mayotte le 14 décembre 2024 et constitue, selon Météo-France, l’épisode cyclonique le plus intense enregistré sur l’île depuis plusieurs décennies. Ses effets sur le bâti et les réseaux redessinent durablement les conditions d’un investissement immobilier sur place.
Les pouvoirs publics ont répondu par un cadre d’exception : une loi d’urgence pour Mayotte a été promulguée en février 2025, suivie d’un cadre de programmation destiné à accompagner la reconstruction sur plusieurs années, avec des adaptations temporaires en matière d’urbanisme visant à accélérer les chantiers. Pour un investisseur, cela crée une double réalité : un besoin de logements aux normes encore accentué, et un environnement réglementaire mouvant qu’il faut vérifier au moment précis de l’opération, et non sur la base d’un article lu six mois plus tôt.
🚨 Point de vigilance majeur : ici, la qualité constructive n’est pas un critère de confort, c’est un critère de survie du bien. Toiture, ancrages, menuiseries, évacuation des eaux : ces postes déterminent la résistance au prochain épisode cyclonique et, par ricochet, votre assurabilité et votre valeur de revente. Un bien mal construit n’est pas une affaire, c’est un passif.
Le contexte de risques naturels, sans dramatisation ni déni
Mayotte cumule plusieurs aléas qu’il faut connaître avant d’investir — non pour renoncer, mais pour dimensionner correctement son projet :
- Risque cyclonique — la saison s’étend approximativement de novembre à avril, dans l’hémisphère Sud.
- Activité sismo-volcanique — un essaim sismique est suivi depuis mai 2018 et un volcan sous-marin a été identifié en 2019 à l’est de l’île ; le phénomène fait l’objet d’une surveillance scientifique continue par le réseau REVOSIMA.
- Ressource en eau — la tension sur l’approvisionnement en eau potable est documentée et récurrente, avec un impact direct sur l’habitabilité d’un logement.
- Aléas de terrain — mouvements de terrain et ruissellement sur les secteurs pentus, à vérifier via les plans de prévention applicables à la commune.
Ces éléments ne disqualifient pas l’investissement : ils imposent une sélection plus stricte du bien, une assurance adaptée et une provision travaux plus élevée qu’en métropole. La différence, à Mayotte, tient au fait que la vérification ne peut pas s’appuyer sur un historique de sinistralité aussi documenté qu’ailleurs : elle repose sur l’expertise technique du bien lui-même.
« Sur un marché sans historique statistique fiable, la seule donnée réellement solide est celle que l’on est allé chercher soi-même : un bail signé, un comparable notarié, un rapport technique de bâtiment. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Foncier, financement, fiscalité : les trois verrous techniques à lever
Un projet mahorais échoue rarement sur le rendement théorique. Il échoue sur l’un de ces trois verrous, qui doivent être traités dans cet ordre précis.
Verrou n° 1 — Le foncier et la sécurité du titre
C’est la spécificité la plus structurante de Mayotte. L’histoire foncière locale, marquée par la coexistence d’usages coutumiers et du droit civil, a laissé un nombre significatif de situations non titrées ou en indivision complexe. Des dispositifs publics de titrement ont été mis en place depuis le milieu des années 2010, mais le travail n’est pas achevé. Concrètement : l’origine de propriété doit être auditée par un notaire avant toute offre, et un bien « pas cher » est souvent un bien dont le titre est fragile. Ici, l’expertise notariale n’est pas une formalité : c’est le premier poste de sécurisation de votre capital.
Verrou n° 2 — Le financement
Financer un bien à Mayotte depuis l’Hexagone demande un dossier nettement plus solide qu’en métropole : les établissements évaluent la qualité de l’emprunteur, la solidité du bien, la sécurité juridique de l’opération et la capacité de gestion locale. Les taux se négocient à partir de 3,8 % selon les profils et les conditions du marché, et un financement peut aller jusqu’à 110 % sous conditions strictes, appréciées au cas par cas — jamais de façon automatique. Notre guide du crédit immobilier dans les DOM-TOM détaille les critères réellement regardés, et notre méthodologie de montage de dossier outre-mer vous évite les allers-retours qui font perdre trois mois.
Verrou n° 3 — La fiscalité et la structuration
Mayotte étant un département et une région d’outre-mer, les dispositifs nationaux d’incitation visent le territoire, sous réserve des conditions propres à chaque mécanisme et de l’évolution de la loi de finances. Le CIOP, dispositif en vigueur depuis 2025, et le Girardin réservé aux personnes morales répondent à des logiques et à des profils différents. L’enjeu n’est jamais le gain fiscal isolé : il est de transformer votre fiscalité en patrimoine, avec un bien qui tient debout économiquement même sans avantage fiscal. Un montage qui ne fonctionne qu’avec la carotte fiscale n’est pas un investissement, c’est un pari.
⚠️ Attention au Pinel Outre-Mer : si un contenu vous présente encore le Pinel Outre-Mer comme un argument d’entrée sur Mayotte, il est obsolète. Le dispositif est clos pour tout achat réalisé après le 1er janvier 2025. Avant toute décision, lisez notre article dédié au Pinel Outre-Mer, qui explique précisément ce qui a changé et pourquoi. Sous réserve de modifications législatives.
Méthode : sécuriser un projet mahorais en 6 étapes
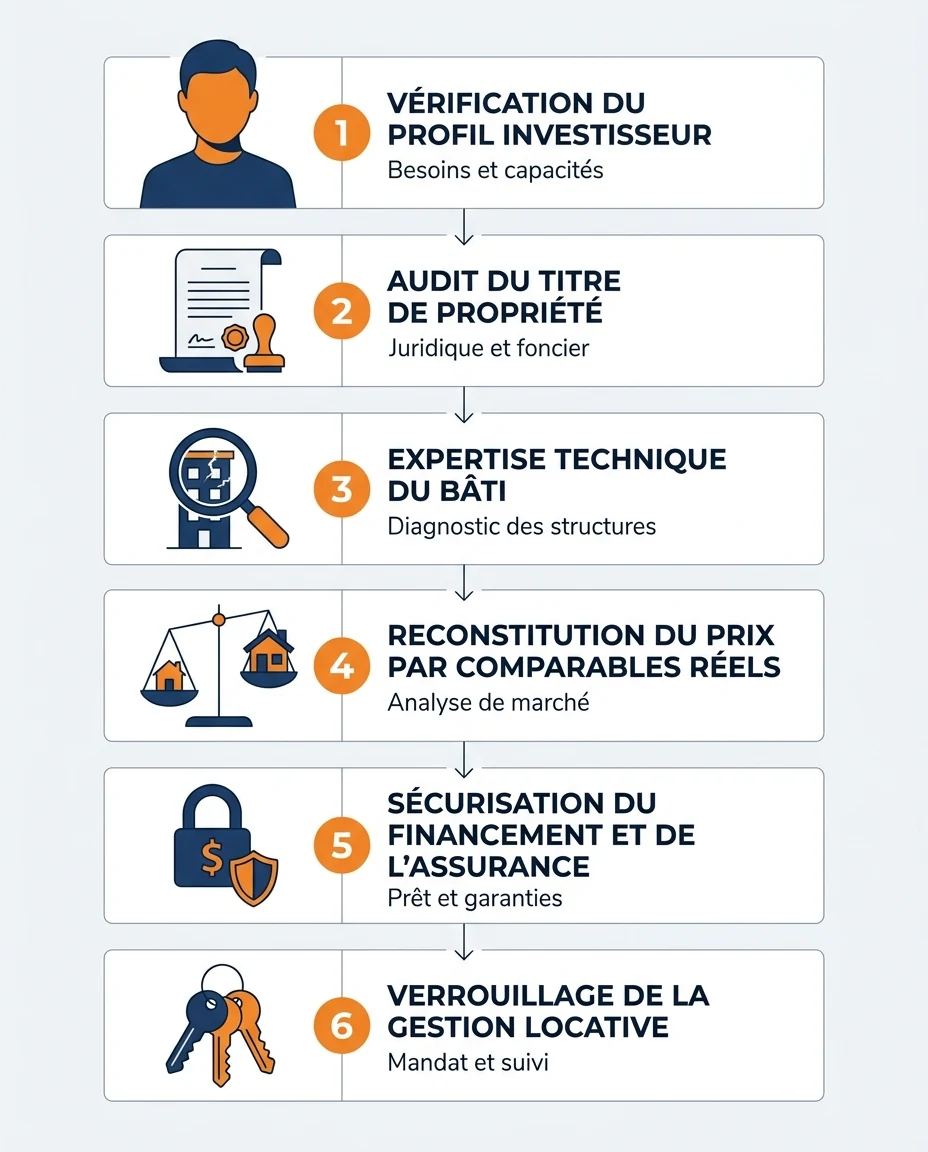
Voici le protocole que nous appliquons sur un marché peu documenté : chaque étape remplace une donnée manquante par une vérification concrète.
Étape 1 — Vérifier que Mayotte correspond à votre profil
Marché naissant, gestion exigeante, revente peu liquide : ce territoire convient à un investisseur qui accepte un horizon long. Si votre priorité est la sécurité maximale d’un premier achat, d’autres territoires sont plus adaptés.
Étape 2 — Auditer le titre de propriété avant tout
Origine de propriété, chaîne des transmissions, situation d’indivision éventuelle, servitudes. Cet audit notarial se fait avant l’offre, pas après le compromis. C’est le point de rupture numéro un des dossiers mahorais.
Étape 3 — Faire expertiser techniquement le bâti
Structure, toiture et ancrages, réseaux, alimentation en eau, drainage. Sur un territoire exposé au risque cyclonique, un rapport technique indépendant vaut mieux qu’une visite virtuelle.
Étape 4 — Reconstituer le prix par comparables réels
À défaut d’indice public, on collecte auprès des professionnels locaux des transactions réellement conclues sur le même secteur et la même typologie. C’est la seule base honnête de négociation.
Étape 5 — Sécuriser le financement et l’assurance
Dossier bancaire complet, garanties adaptées, couverture assurantielle vérifiée pour les aléas naturels. Une assurance mal calibrée peut annuler plusieurs années de rendement en un seul événement.
Étape 6 — Verrouiller la gestion locative avant l’achat
Identifier le gestionnaire, cadrer son mandat, définir le circuit de recouvrement et de travaux d’urgence. À Mayotte, on choisit son gestionnaire avant son bien, pas l’inverse. Nos repères sur la gestion locative à distance dans les DOM-TOM s’appliquent ici.
Checklist avant de faire une offre à Mayotte
- Le titre de propriété a été audité par un notaire local et sa chaîne est claire
- Le bien a fait l’objet d’une expertise technique indépendante, toiture et structure comprises
- Le prix a été reconstitué à partir de transactions réellement conclues, pas d’annonces en ligne
- Le loyer retenu correspond à des baux existants vérifiés, pas à une estimation optimiste
- Les documents d’urbanisme et les plans de prévention des risques ont été consultés
- L’assurance couvre explicitement les aléas naturels du territoire
- Le plan de financement tient sans avantage fiscal, l’optimisation ne venant qu’en second
Pour organiser tout cela depuis l’Hexagone, notre guide dédié à la manière d’investir depuis la métropole décrit les procurations, les visites déléguées et le suivi de chantier à distance. Point pratique rarement mentionné : Mayotte n’est qu’à une à deux heures de décalage horaire de l’Hexagone selon la saison, ce qui facilite nettement la coordination avec les intervenants locaux.
Opportunités et points de vigilance d’un investissement à Mayotte
Voici la synthèse honnête de ce que ce territoire offre et de ce qu’il exige.
Opportunités
- Demande locative structurelle portée par une démographie exceptionnellement dynamique
- Offre de logements aux normes rare face à un besoin durable
- Prix d’entrée globalement plus accessibles que sur les marchés matures
- Cadre juridique français complet : notaire, hypothèque, protections légales
- Décalage horaire faible avec l’Hexagone, qui simplifie le pilotage à distance
Points de vigilance
- Absence de statistiques immobilières fiables : impossible de s’appuyer sur des moyennes
- Sécurité du titre foncier à vérifier systématiquement, sans exception
- Exposition cyclonique et contexte sismo-volcanique sous surveillance scientifique
- Tension documentée sur la ressource en eau, avec un impact direct sur l’habitabilité
- Écosystème professionnel plus récent : gestionnaires et artisans à sélectionner avec soin
- Coût de construction et de rénovation renchéri par l’insularité et l’import de matériaux
🌱 Le profil pour qui Mayotte fait sens
- Horizon de détention long, supérieur à dix ans
- Capacité à financer une provision travaux confortable
- Tolérance assumée à l’illiquidité et à l’incertitude statistique
⛔ Le profil pour qui c’est trop tôt
- Premier investissement locatif sans expérience de gestion
- Besoin de pouvoir revendre rapidement en cas d’imprévu
- Budget travaux calculé au plus juste, sans marge de sécurité
- Attente d’un rendement chiffré et garanti avant tout engagement
450+
Investisseurs accompagnés par Mouvement Lyannaj, avec 15 ans d’expérience de réseau local outre-mer
Notre position est claire : Mayotte n’est pas un marché à conseiller à tout le monde. Pour un investisseur outillé, patient et bien accompagné, le déséquilibre entre le besoin de logements aux normes et l’offre disponible reste en revanche une dynamique de fond rare en France.
Questions fréquentes sur l’investissement immobilier à Mayotte
Peut-on réellement investir dans l’immobilier à Mayotte aujourd’hui ?
Oui : Mayotte est un département français où le droit civil s’applique pleinement, avec notaires, actes authentiques et garanties bancaires classiques. La difficulté est méthodologique, pas juridique : le manque de données publiques impose une analyse terrain approfondie.
Quel est le prix moyen du mètre carré à Mayotte ?
Aucune source publique ne permet aujourd’hui de publier un prix moyen fiable pour Mayotte ; les chiffres circulant en ligne sont des estimations invérifiables. La seule base sérieuse reste la collecte de transactions réellement conclues sur le secteur visé.
Le cyclone Chido a-t-il rendu l’investissement impossible à Mayotte ?
Non, mais il a changé les priorités. La qualité constructive, l’assurabilité du bien et la résistance de la toiture sont devenues des critères de sélection de premier rang. Un bien fragile n’est plus une opportunité, quel que soit son prix d’affichage.
Pourquoi le titre de propriété est-il un enjeu particulier à Mayotte ?
L’histoire foncière locale a laissé des situations non régularisées ou en indivision complexe, que des dispositifs publics de titrement traitent progressivement. Un audit notarial de l’origine de propriété est donc indispensable avant toute offre, sans exception.
Est-il possible de financer un bien mahorais depuis la métropole ?
Oui, à condition de présenter un dossier très solide : revenus stables, endettement maîtrisé, bien sécurisé juridiquement et gestion locale identifiée. Les taux se négocient à partir de 3,8 % selon les profils et les conditions du marché.
Quelle stratégie locative privilégier sur ce territoire ?
La location longue durée destinée à des actifs en poste est généralement la plus lisible et la plus stable. Pour une réponse adaptée à votre situation fiscale et patrimoniale, échangez avec nos équipes avant de fixer votre stratégie.
Mayotte est-elle adaptée à un premier investissement locatif ?
Rarement. Le manque de données, la vigilance foncière et la faible liquidité en font un marché de conviction plutôt qu’un terrain d’apprentissage.
« L’investissement outre-mer obéit à des règles locales — foncières, fiscales et assurantielles — qui appellent une analyse propre à chaque territoire avant tout engagement. »
— D’après les Notaires de France, dossier « L’investissement en Outre-Mer »
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Le marché mahorais étant peu documenté statistiquement, toute donnée de marché doit impérativement être vérifiée localement avant décision. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant tout engagement. Données à jour en 2026 — sous réserve de modifications législatives.