
Huit chiffres à aller chercher vous-même, dans huit bases publiques, avant de signer
« Les DOM-TOM, marché porteur » est une phrase, pas une analyse. Les données publiques 2023 décrivent des territoires dont les trajectoires s’opposent.
- La méthode : huit indicateurs, huit sources publiques
- 1 — La trajectoire démographique
- 2 — Le taux de logements vacants
- 3 — Risques naturels et conformité du bâti
- 4 — L’assurabilité du bien
- 5 — La sécurité juridique du foncier
- 6 — Sols, littoral, PLU et PPRN
- 7 — Le cadre locatif et fiscal en 2026
- 8 — Rendement net réel et liquidité à la revente
- Questions fréquentes
La plupart des guides consacrés à l’investissement immobilier en outre-mer traitent « les DOM-TOM » comme un bloc homogène : un marché unique, des prix plus bas qu’en métropole, une demande locative forte partout. Les données publiques disent autre chose : selon le recensement 2023 de l’INSEE, la Guyane gagne des habitants au rythme de +1,5 % par an quand la Martinique en perd 0,5 % par an. Avant de choisir un bien, il faut donc choisir une grille de lecture : huit indicateurs vérifiables, chacun adossé à une source publique gratuite. Si votre réflexion en est encore au choix du territoire, notre comparatif Réunion, Martinique ou Guadeloupe selon votre profil d’investisseur est le préalable naturel à ce qui suit.
L’objectif est simple : acheter un bien qui se loue réellement, s’assure sans difficulté, se revend sans blocage — et qui vous permette de transformer votre fiscalité en patrimoine. La grille vaut pour un appartement à Saint-Denis comme pour une maison à Fort-de-France ou un T2 à Cayenne. Deux ressources la complètent : notre dossier sur les opportunités, risques et stratégies pour investir à La Réunion en 2026, et notre méthode pour monter un dossier de crédit immobilier DOM-TOM que les banques acceptent — un bien mal noté sur plusieurs indicateurs étant aussi un bien difficile à financer.
Pour chaque indicateur : ce qu’il mesure, où le trouver, ce qu’il faut en conclure. Là où la donnée publique n’existe pas, nous le disons.
La méthode : huit indicateurs, huit sources publiques gratuites
ℹ️ Le principe de base : tout ce qui compte vraiment dans un achat ultramarin est documenté par une administration et consultable sans payer. Le travail consiste à consulter les bonnes bases, dans le bon ordre, avant la promesse de vente.
Un investissement ultramarin se juge sur trois familles de paramètres, dont une seule est habituellement traitée en ligne : la demande locative existe-t-elle durablement ici (économique) ; le bien est-il exposé, conforme, assurable, et le vendeur peut-il vendre (physique et juridique) ; que puis-je louer, à quel loyer, et à qui revendre (réglementaire et financier) ?
| Indicateur | Ce qu’il mesure | Source publique gratuite |
|---|---|---|
| 1. Démographie | La demande locative future | INSEE — dossiers complets |
| 2. Logements vacants | La tension locative réelle | INSEE — recensement |
| 3. Risques naturels | Séisme, cyclone, inondation, radon | Géorisques / ERRIAL, PPRN |
| 4. Assurabilité | Couvrir, financer, revendre | Observatoire de l’assurabilité (CCR) |
| 5. Foncier | Titre, indivision, bornage | Notaire, publicité foncière, cadastre |
| 6. Environnement | Sols, littoral, urbanisme | Cartographies chlordécone (DAAF), PLU |
| 7. Cadre locatif et fiscal | Loyer, décence, DPE, dispositifs | Légifrance, service-public.gouv.fr |
| 8. Rendement et liquidité | Revenu encaissé et sortie | Base DVF, notaires, IEDOM |
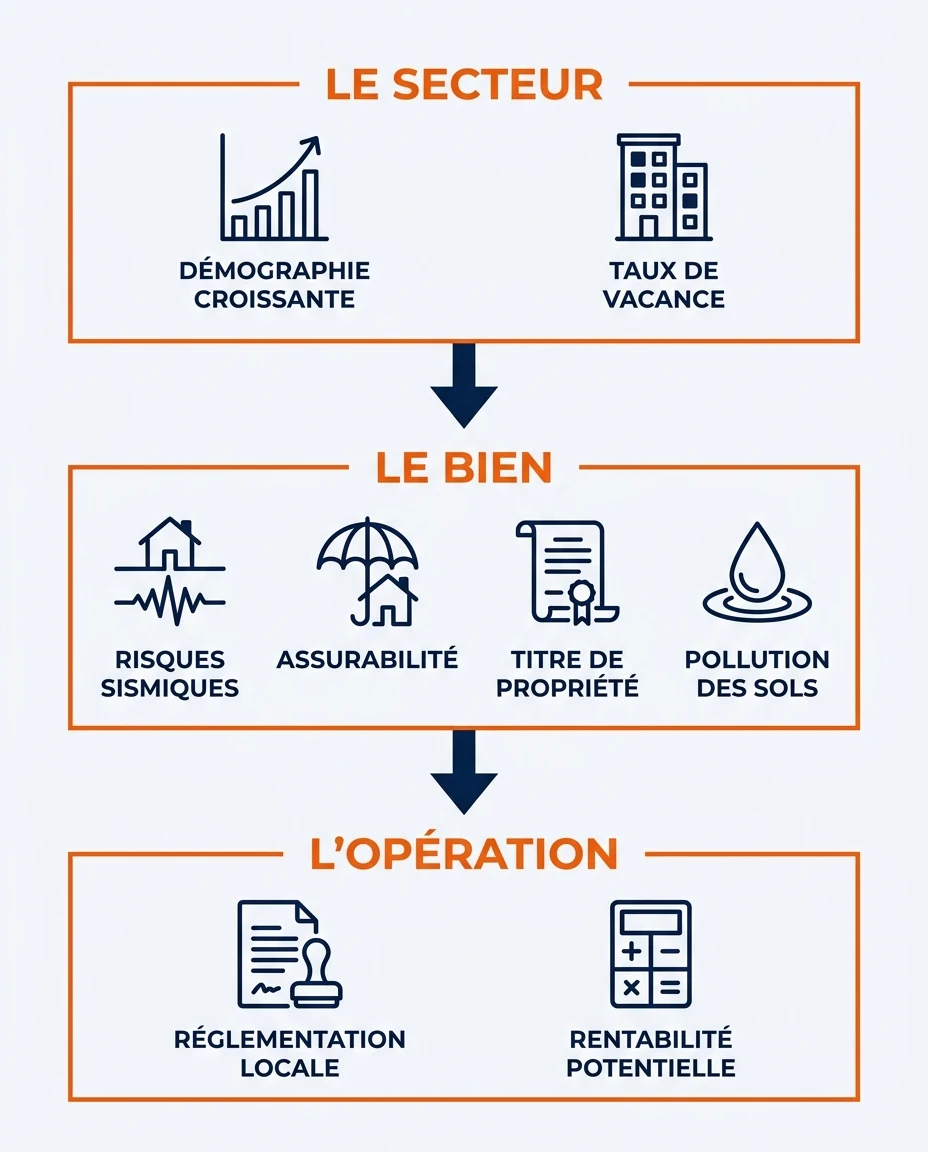
Ces huit points n’exigent ni abonnement, ni intermédiaire — seulement un ordre de passage : les indicateurs 1 et 2 disent si ce secteur mérite une recherche ; les indicateurs 3 à 6, si ce bien précis est achetable ; les indicateurs 7 et 8, à quelles conditions l’opération tient.
Indicateur 1 — La trajectoire démographique du département
C’est l’indicateur le plus structurant, et le plus souvent absent des guides d’investissement outre-mer. Un logement se loue à des habitants : si leur nombre recule, la demande locative recule avec lui ; à l’inverse, une population qui croît vite crée un besoin que l’offre neuve met des années à rattraper. Le recensement 2023 de l’INSEE tranche sans interprétation. Sur 2017-2023, l’évolution annuelle moyenne de la population s’établit à +1,5 % en Guyane (293 996 habitants) et +0,7 % à La Réunion (889 679 habitants), contre −0,3 % en Guadeloupe (384 160 habitants, contre 390 253 en 2017) et −0,5 % en Martinique (360 630 habitants), où la population baisse depuis 2012.
+1,5 %
Guyane — par an, 2017-2023 (INSEE 2023)
+0,7 %
La Réunion — par an, 2017-2023 (INSEE 2023)
−0,3 %
Guadeloupe — par an, 2017-2023 (INSEE 2023)
−0,5 %
Martinique — par an, en baisse depuis 2012 (INSEE 2023)
Ces chiffres n’invalident aucun territoire : ils imposent des stratégies différentes. Là où la démographie porte le marché — la Guyane, autour de Cayenne et de Saint-Laurent-du-Maroni —, le besoin de logement est un moteur de fond, que détaille notre analyse du marché immobilier guyanais. Ailleurs, la performance vient de la sélection micro-locale, pas de la dynamique d’ensemble.
Deux corrections complètent cette lecture. L’âge : 23,7 % de la population martiniquaise et 22 % de la guadeloupéenne ont 65 ans ou plus, contre 13,7 % à La Réunion — le vieillissement déplace la demande vers l’accessibilité et les petites typologies. La part de locataires ensuite, qui donne la taille réelle du marché locatif : 52,2 % des résidences principales en Guyane et 45,6 % à La Réunion, contre 38,8 % en Martinique et 35,4 % en Guadeloupe, où 58,8 % des ménages sont propriétaires (INSEE, recensement 2023).
⚠️ Signal d’alerte : la moyenne départementale masque des écarts communaux considérables. Un département en recul peut abriter des communes en croissance, et l’inverse est vrai. Descendez toujours au niveau communal avant de conclure sur un secteur.
Indicateur 2 — Le taux de logements vacants, révélateur de la tension locative réelle
Si vous ne deviez retenir qu’un chiffre, ce serait celui-là : la part des logements ni occupés en résidence principale, ni utilisés en résidence secondaire. C’est le contre-feu le plus efficace au discours du « marché tendu partout » : là où un logement sur sept reste vide, la tension locative n’est pas générale, elle est locale et sélective.
Ces valeurs proviennent des dossiers complets départementaux de l’INSEE (recensement 2023), qui recensent 221 736 logements en Martinique, 239 695 en Guadeloupe, 103 121 en Guyane et 406 285 à La Réunion — avec 10,8 % de résidences secondaires en Guadeloupe et 88,4 % de résidences principales à La Réunion.
La lecture est double. Un parc vacant important signale un déséquilibre — offre excédentaire ou stock ancien difficilement louable : logements non conformes, indivis, hérités, hors des bassins d’emploi. Mais il constitue aussi un gisement : la valeur s’y crée par la remise à niveau d’un bien, pas par l’attente d’une hausse des prix. À l’inverse, une vacance faible avec une forte part de résidences principales décrit un parc massivement occupé, plus tolérant pour une première opération.
« Un taux de vacance élevé n’est pas un signal de mauvaise affaire : c’est un signal d’exigence. Il oblige à justifier pourquoi votre bien, précisément, se louera quand un logement sur sept reste vide autour de lui. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
Indicateur 3 — L’exposition aux risques naturels et la conformité du bâti
Le risque naturel conditionne le coût d’exploitation, la valeur de revente et parfois la possibilité même d’assurer le bien. Il se vérifie gratuitement, adresse par adresse.
L’état des risques : obligatoire, souvent survolé
L’obligation d’information sur les risques est issue de la loi du 30 juillet 2003 ; le décret n° 2022-1289 du 1er octobre 2022 en a précisé le contenu. Le document couvre les risques naturels, miniers, technologiques, sismiques, le radon et les pollutions des sols. Trois règles rappelées par service-public.gouv.fr : il doit dater de moins de six mois, être remis dès la première visite, puis annexé à la promesse et à l’acte authentique. L’outil public ERRIAL, sur georisques.gouv.fr, le génère gratuitement.
✅ Réflexe utile : générez l’état des risques sur Géorisques avant même la visite, à partir de l’adresse de l’annonce. Vous verrez immédiatement si le document remis par le vendeur est incomplet ou périmé.
Séisme et cyclone : ce que les normes changent
La Guadeloupe et la Martinique se situent dans la zone de sismicité la plus élevée du territoire français, d’où une politique publique dédiée. Le Plan Séisme Antilles est entré dans sa troisième phase (PSA3), couvrant 2021-2027. Selon la DEAL de Guadeloupe, il a représenté 1,08 milliard d’euros sur 2007-2019 ; 50 M€ étaient prévus par le plan de relance pour la prévention des risques aux Antilles et 30 M€ consacrés à la mise aux normes d’hôpitaux sur 2021-2023. Un effort de cette ampleur dit l’essentiel : le parc ancien n’est pas homogène en résistance sismique.
Pour le neuf, le cadre est spécifique : la RTAA DOM — réglementation thermique, acoustique et aération des logements neufs outre-mer — s’applique depuis le 1er mai 2010 à toutes les constructions neuves et parties nouvelles de bâtiments d’habitation dans les DOM (ministère de la Transition écologique). Adaptée au climat local, elle se distingue de la réglementation hexagonale : ventilation naturelle traversante, protection solaire, confort thermique sans climatisation systématique. Un logement neuf ultramarin ne s’évalue donc pas avec les réflexes de la métropole.
À demander avant la promesse de vente
- L’état des risques (ERRIAL) de moins de six mois, à l’adresse exacte
- Le règlement du PPRN communal et le zonage de la parcelle
- Bien ancien : année de construction, structure, travaux de renforcement
- Bien récent : conformité RTAA DOM et attestations de fin de travaux
- L’historique des arrêtés de catastrophe naturelle sur la commune
Indicateur 4 — L’assurabilité du bien, le critère que personne ne regarde
Un bien difficilement assurable est difficilement finançable — aucune banque ne prête sans couverture — donc difficilement revendable. Pourtant l’assurabilité n’apparaît quasiment jamais dans les grilles d’analyse en ligne : c’est le plus grand angle mort du secteur.
92 communes
Communes ultramarines en tension assurantielle modérée sur les 335 communes françaises concernées, selon le premier rapport de l’Observatoire de l’assurabilité des risques naturels (CCR), publié le 15 juin 2026.
Ce rapport identifie 335 communes françaises en « tensions modérées » d’assurabilité, soit 1 % des communes, dont 92 outre-mer — Guadeloupe, Martinique, La Réunion, Saint-Martin, Saint-Barthélemy — représentant environ 2 millions d’habitants et 2,9 % de la population française, et appelle à une attention renforcée sur les territoires ultramarins. En langage d’investisseur : la question n’est plus « combien coûte l’assurance ? », mais « le bien reste-t-il assurable dans des conditions normales sur dix à vingt ans ? ».
La vérification se mène avant l’offre : demander à un assureur une indication de prime sur l’adresse exacte, en précisant l’année de construction, la nature de la toiture et l’exposition. Un écart significatif avec un bien comparable situé quelques kilomètres plus loin est une information de marché en soi. Cette exigence rejoint la logique bancaire — le prêteur évalue le risque du bien autant que celui de l’emprunteur —, comme le détaille notre guide sur le crédit immobilier dans les DOM-TOM.
🚨 Point de vigilance : ne signez jamais une promesse de vente outre-mer sans une indication écrite de prime d’assurance sur l’adresse. Un refus de couverture découvert entre le compromis et l’acte authentique met tout le montage financier en péril.
Indicateur 5 — La sécurité juridique du foncier et du titre de propriété
C’est la première cause d’échec d’une acquisition aux Antilles, et le sujet le mieux traité par les cabinets d’avocats locaux — mais absent de presque tous les guides d’investissement. Un bien peut être parfait et bien situé : si le vendeur ne peut pas vendre seul, l’opération n’aboutira pas, ou au prix d’un contentieux.
L’indivision successorale
Dans plusieurs territoires ultramarins, une part du foncier privé est détenue en indivision à la suite de successions non réglées, parfois sur plusieurs générations. Le législateur a adapté le droit : la loi n° 2018-1244 du 27 décembre 2018, dite loi Letchimy, entrée en vigueur le 29 décembre 2018, facilite la sortie de l’indivision successorale en Guadeloupe, Martinique, Guyane, La Réunion, Mayotte, Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon. Le mécanisme, tel que présenté par la Chambre des notaires de Guadeloupe : les indivisaires titulaires de la majorité des droits indivis peuvent engager la vente ou le partage devant notaire, sous réserve du droit d’opposition des minoritaires ; le décret n° 2020-1324 du 30 octobre 2020 fixe la publicité du projet. C’est une facilité, pas une garantie : conditions, délais et oppositions se vérifient au texte, avec le notaire.
La zone des cinquante pas géométriques
En Guadeloupe et en Martinique, la bande littorale dite zone des cinquante pas géométriques relève d’un régime domanial spécifique : les règles d’occupation, de cession et de régularisation n’y sont pas celles de la propriété privée ordinaire. Tout bien littoral antillais impose donc une question préalable au notaire — la parcelle relève-t-elle de ce régime, et sous quel statut ?
ℹ️ Les trois questions à poser au notaire dès le premier contact : (1) l’origine de propriété est-elle établie sur trente ans, sans rupture de chaîne ? (2) le bien est-il en indivision, et si oui, quels indivisaires ont donné leur accord écrit ? (3) la parcelle est-elle bornée ? Trois réponses claires écartent l’essentiel du risque juridique.
Ce niveau d’exigence est décisif pour un acquéreur vivant à 7 000 kilomètres du bien : les vérifications foncières se traitent avec un notaire, pas avec un intermédiaire commercial — un point détaillé dans notre guide pour investir dans l’immobilier DOM-TOM depuis la métropole.
Indicateur 6 — L’environnement immédiat : sols, littoral, PLU et PPRN
Deux sujets propres aux Antilles n’apparaissent presque jamais dans les grilles d’analyse alors qu’ils touchent à la valeur et à l’usage d’un bien : la chlordécone et les sargasses. Un troisième, l’urbanisme communal, conditionne ce que vous pourrez faire du bien.
La chlordécone : une donnée publique à consulter avant d’acheter
La chlordécone est un pesticide utilisé de 1972 à 1993 contre le charançon du bananier, à l’origine d’un enjeu sanitaire, environnemental et économique persistant. Point essentiel : l’État publie et met à jour des cartographies publiques des teneurs des sols en Guadeloupe et en Martinique, consultables librement via les préfectures et les directions de l’alimentation, de l’agriculture et de la forêt (DAAF). L’enjeu devient concret dès qu’un bien comporte un jardin, un potager ou un terrain : usage du sol, information de l’occupant, perception du marché à la revente.
Les sargasses : un critère d’implantation sur le littoral
Les échouements de sargasses sur les côtes de Martinique et de Guadeloupe constituent un phénomène récurrent depuis 2011, suivi par des dispositifs publics dédiés : la Mission Sargasses en Martinique et la cellule PULSAR en Guadeloupe, mises en place en 2019 (ministère de la Transition écologique). Nous n’avons trouvé aucune étude publique chiffrant leur effet sur la valeur des biens — et nous préférons le dire plutôt qu’avancer un pourcentage inventé. Ce qui est certain : le phénomène est localisé, saisonnier et documenté. Sur un projet en bord de mer, l’exposition de l’anse concernée se vérifie auprès de ces dispositifs et de la commune.
PLU et PPRN : ce que vous aurez le droit de faire
Le PLU et le PPRN déterminent constructibilité, servitudes, hauteurs, extensions et prescriptions en zone de risque. La question utile est simple : ce que je projette — division, extension, changement d’usage, meublé de tourisme — est-il autorisé ici ? Si le projet s’oriente vers le meublé, notre dossier sur l’investissement meublé en DOM-TOM et les statuts LMNP et LMP précise le cadre applicable.
Indicateur 7 — Le cadre locatif et fiscal réellement applicable en 2026
Cet indicateur détermine ce que vous pourrez louer, à quel loyer et dans quel cadre. Deux évolutions majeures n’ont pas été intégrées par la plupart des contenus en ligne.
L’encadrement expérimental des loyers outre-mer
La loi n° 2025-534 du 13 juin 2025, « expérimentant l’encadrement des loyers et améliorant l’habitat dans les outre-mer » (JORF n° 0137 du 14 juin 2025), instaure une expérimentation de cinq ans dans les collectivités relevant de l’article 73 de la Constitution, les communes disposant de deux ans à compter de la promulgation pour se porter candidates. Le texte précise qu’aucun complément de loyer n’est applicable lorsque le logement ne respecte pas les critères de décence de l’article 6 de la loi n° 89-462.
La portée est directe : dans une commune volontaire en zone tendue, le loyer — donc le rendement — peut être plafonné. La question à poser en mairie avant d’acheter est devenue : la commune s’est-elle portée candidate, et selon quel calendrier ? La même loi prévoit par ailleurs des dérogations au règlement (UE) 2024/3110 pour les produits de construction outre-mer et à Saint-Martin, et crée des « comités référentiels construction » élaborant des référentiels locaux adaptés aux capacités de production et aux contraintes régionales (Légifrance, article 2).
Le DPE opposable dans les DROM
La loi Climat et résilience du 22 août 2021 prévoyait un DPE opposable dans les départements et régions d’outre-mer au plus tard le 1er juillet 2024 ; la Guadeloupe et la Martinique disposaient déjà de leur propre référentiel, les autres territoires étant en cours de déploiement (ministère de la Transition écologique). Le DPE existe donc bien dans les DROM, avec des référentiels adaptés au climat tropical. Nous ne reprenons volontairement pas le calendrier métropolitain d’interdiction de location des passoires : son application dans les DROM se vérifie au texte.
Ce qu’il reste du cadre fiscal, sans confusion
⚠️ Attention au Pinel Outre-Mer : plusieurs pages bien positionnées vendent encore un « Pinel outre-mer 2026 ». Information périmée : selon la fiche officielle F31151 de service-public.gouv.fr, il n’est plus possible de réaliser un investissement locatif avec le dispositif Pinel depuis le 1er janvier 2025 ; seuls les investissements antérieurs continuent d’ouvrir droit à la réduction d’impôt, sous conditions. Avant toute décision, lisez notre article complet consacré au Pinel Outre-Mer.
Deuxième mise au point : ni le crédit d’impôt outre-mer (article 244 quater W du CGI), ni le Girardin logement social (articles 199 undecies B et C du CGI) ne sont un « nouveau Pinel » accessible à un particulier qui achète un appartement en direct. Ce sont des mécanismes d’entreprise et de portage, avec leurs conditions et leurs risques propres. Nos pages dédiées au Girardin immobilier et au CIOP expliquent à qui chacun s’adresse, et un ordre de grandeur s’obtient via notre simulateur dédié aux dispositifs outre-mer, avant validation par votre conseil fiscal. L’approche reste la même : une opération qui tient d’abord par ses fondamentaux locatifs, puis la structuration qui permet de transformer votre fiscalité en patrimoine — sous réserve de modifications législatives.
Indicateur 8 — Le rendement net réel et la liquidité à la revente
Ce dernier indicateur est double : ce que l’opération rapporte pendant la détention, et ce qu’elle vaut à la sortie.
📣 Le rendement brut affiché
- Loyer annuel divisé par le prix d’achat
- Ignore la taxe foncière
- Ignore vacance et impayés
- Ignore charges non récupérables et assurance
- Sert à vendre, pas à décider
🧮 Le rendement net réel
- Part du loyer réellement encaissée
- Déduit fiscalité locale et charges
- Intègre vacance et gestion à distance
- Provisionne entretien et aléa climatique
- Sert à décider, puis à financer
Hypothèse pédagogique — les montants ci-dessous sont arbitraires et n’ont aucune valeur de référence de marché ; ils servent uniquement à montrer le mécanisme.
| Paramètre (hypothèse pédagogique) | Montant annuel |
|---|---|
| Prix d’acquisition, frais et travaux inclus | 150 000 € |
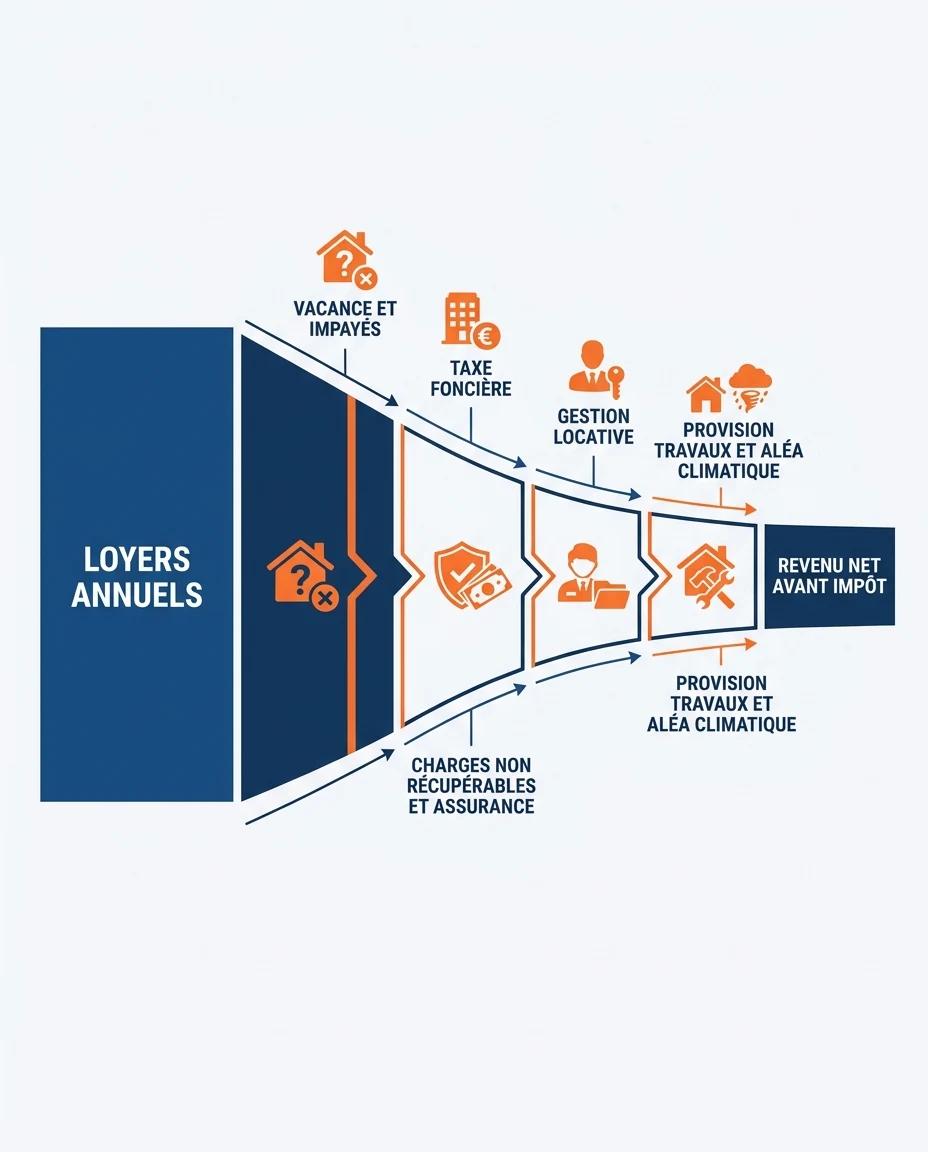
| Loyer mensuel hors charges : 900 € → loyers théoriques | 10 800 € |
| Rendement brut affiché | 7,20 % |
| Vacance et impayés (hypothèse : 8 % des loyers) | − 864 € |
| Taxe foncière (hypothèse) | − 1 200 € |
| Charges non récupérables et assurance propriétaire (hypothèse) | − 950 € |
| Gestion locative déléguée (hypothèse : 8 % des loyers encaissés) | − 795 € |
| Provision travaux et aléa climatique (hypothèse) | − 1 000 € |
| Revenu net avant impôt | 5 991 € |
| Rendement net avant impôt | 3,99 % |
L’écart entre 7,20 % et 3,99 % ne vient d’aucune anomalie : il vient de charges ordinaires. D’où un seuil de sélection exigeant en amont — une rentabilité de 10 % brut, indicative et minimale, tous territoires et tous profils confondus, calculée sur des loyers réellement constatés. Ce n’est ni une promesse ni une moyenne de marché : c’est le niveau à partir duquel une opération conserve de la marge une fois les charges déduites. Pour affiner poste par poste, voir notre méthode pour calculer la rentabilité d’une location dans les DOM-TOM.
La liquidité à la revente : le risque le plus sous-estimé
Sur un marché étroit, le bassin d’acquéreurs est limité et la revente demande souvent plus de temps qu’en métropole : peu de transactions comparables, demande saisonnière, forte sensibilité aux conditions de crédit. Deux sources se consultent avant d’acheter : la base DVF (demandes de valeurs foncières) et les notes de conjoncture des chambres des notaires de Guadeloupe, de Martinique et de La Réunion. Nous ne citons volontairement aucun prix au m² : les valeurs qui circulent sur les sites commerciaux ne sont pas sourçables.
Un troisième signal concerne l’offre neuve. Selon l’IEDOM (rapport annuel économique Guadeloupe 2025), l’économie guadeloupéenne entre en 2025 dans une phase de stabilisation, le BTP restant en retrait et poursuivant son ajustement face au recul de la commande publique observé depuis 2022 — une indication sur le volume de logements neufs à moyen terme et sur les délais de livraison.
Avantages
- Rendements locatifs souvent supérieurs à la métropole sur les bons emplacements
- Demande locative structurelle sur les territoires à démographie dynamique
- Prix d’entrée plus accessibles que dans les zones tendues métropolitaines
- Données publiques riches et gratuites, qui rendent la vérification possible
- Cadre de vie attractif, qui soutient durablement la demande de logement
- Gisement de valeur sur le parc vacant à remettre à niveau
Points de vigilance
- Trajectoires démographiques opposées : aucune généralisation possible
- Risques naturels et coût d’assurance à intégrer dès le plan de financement
- Complexité foncière : indivision, titres, bornage, régimes littoraux
- Marché moins liquide : la revente peut demander du temps
- Cadre locatif mouvant : encadrement expérimental des loyers, DPE opposable
- Gestion à distance impossible sans relais local fiable
Étape 1 — Le secteur, avant toute visite
Dossiers INSEE communaux : population, locataires, logements vacants.
Étape 2 — Le bien, avant l’offre
ERRIAL, PPRN et PLU, chlordécone, indication de prime d’assurance.
Étape 3 — Le juridique, avant la promesse
Origine de propriété, indivision, bornage, régime du littoral. Avec un notaire.
Étape 4 — L’économie, puis le financement
Rendement net toutes charges déduites, encadrement des loyers éventuel, hypothèse de revente, puis montage bancaire.
Questions fréquentes
Comment acheter un logement en outre-mer quand on vit en métropole ?
La plupart des vérifications de cette grille se font à distance : INSEE, Géorisques, mairie, notaire, assureur. Le déplacement sert à confirmer l’état réel du bien, pas à découvrir le dossier. Notre guide pour investir depuis la métropole détaille cette organisation.
Comment vérifier l’exposition d’un bien au risque sismique et cyclonique avant de signer ?
Générez gratuitement l’état des risques sur ERRIAL (georisques.gouv.fr) à partir de l’adresse exacte, puis consultez le zonage du PPRN en mairie. Le vendeur doit vous remettre ce document dès la première visite, avec une validité de moins de six mois.
Le bien que je vise est-il assurable, et à quel prix ?
Demandez une indication de prime écrite sur l’adresse précise, avant l’offre. Le premier rapport de l’Observatoire de l’assurabilité des risques naturels (CCR, juin 2026) identifie 92 communes ultramarines en tension assurantielle modérée : la question mérite d’être posée systématiquement.
Quels sont les pièges juridiques d’un achat aux Antilles ?
Trois surtout : l’indivision successorale non réglée, une chaîne de propriété incomplète et l’absence de bornage. Posez ces questions au notaire dès le premier contact.
Mon bien peut-il tomber sous l’encadrement des loyers expérimenté outre-mer ?
C’est possible si la commune se porte candidate. La loi du 13 juin 2025 ouvre une expérimentation de cinq ans dans les collectivités relevant de l’article 73 de la Constitution, avec deux ans après la promulgation pour candidater. Renseignez-vous en mairie avant de bâtir votre plan de financement.
Comment savoir si un terrain est concerné par la chlordécone ?
L’État publie des cartographies des teneurs des sols en Guadeloupe et en Martinique, consultables gratuitement via les préfectures et les DAAF. Vérification indispensable dès qu’un bien comporte un jardin, un potager ou un terrain.
Le rendement affiché dans une annonce tient-il compte des charges réelles ?
Presque jamais. Un rendement brut ignore la taxe foncière, la vacance, les impayés, les charges non récupérables, la gestion et les travaux. Recalculez en net avant impôt, ou faites cadrer le calcul avec nos équipes.
Dans quel département d’outre-mer faut-il investir ?
Il n’existe pas de réponse universelle : trajectoires démographiques et taux de vacance diffèrent fortement d’un territoire à l’autre, et les écarts entre communes plus encore. Le point de départ est votre profil — voir par exemple notre analyse du marché immobilier du 101e département.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. L’exemple chiffré présenté ci-dessus est une hypothèse pédagogique aux paramètres arbitraires, sans valeur de référence de marché. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.