
Le climat n’est pas un mur : c’est une variable d’investissement qui se pilote
Cyclones, houle australe, aléa sismique, activité du Piton de la Fournaise : en DOM-TOM, le risque naturel ne s’ignore pas, il se cartographie, s’assure et se finance. Voici la grille de lecture d’un investisseur averti en 2026.
- Risques climatiques en DOM-TOM : de quoi parle-t-on vraiment ?
- Cartographier les aléas : le risque se lit par zone, pas par territoire
- L’impact réel du risque climatique sur votre investissement
- Intégrer le risque climatique dans votre stratégie : la méthode
- Financement, assurance et fiscalité face au risque climatique
- Opportunités et points de vigilance
- Questions fréquentes
Dès qu’il est question d’investissement immobilier en DOM-TOM, une objection revient presque systématiquement : « Et les cyclones ? Et le volcan ? » La question est légitime — La Réunion, les Antilles ou la Guyane sont exposées à des aléas naturels bien réels — mais elle est presque toujours mal posée. Le risque climatique n’est pas un obstacle binaire qui rendrait l’outre-mer « dangereux » ou « sûr ». C’est une variable, au même titre que la rentabilité, la fiscalité ou la liquidité, qui s’évalue, se chiffre et s’intègre dans une décision. Encore faut-il la lire correctement, comme nous le faisons dans notre analyse critique et impartiale du CIOP 2026, où la même méthode — peser objectivement le pour et le contre — s’applique au volet fiscal.
Cet article s’inscrit dans notre cluster consacré à La Réunion et au financement avancé. Il complète nos dossiers sur les zones les plus rentables pour un Airbnb à La Réunion et sur l’impact réel du loyer libre ou plafonné sur votre patrimoine à 20 ans : deux angles qui, comme le risque climatique, séparent l’investisseur qui subit le marché de celui qui le pilote. L’objectif reste le nôtre : transformer votre fiscalité en patrimoine, sans surpromesse et sans minimiser les risques.
Dans les lignes qui suivent, vous découvrirez comment identifier les aléas territoire par territoire (et surtout zone par zone), comment le risque pèse concrètement sur le coût d’un projet — assurance, normes, valorisation, financement — et comment le neutraliser intelligemment grâce aux dispositifs de protection français, parmi les plus protecteurs d’Europe.
Risques climatiques en DOM-TOM : de quoi parle-t-on vraiment ?
ℹ️ Le saviez-vous ? La France dispose depuis la loi n° 82-600 du 13 juillet 1982 d’un régime unique en Europe : la garantie « catastrophes naturelles » (régime CatNat), intégrée de façon obligatoire à tout contrat d’assurance multirisque habitation. En clair, un bien assuré outre-mer bénéficie de la même solidarité nationale qu’un bien en métropole.
Parler de « risque climatique » en DOM-TOM, c’est en réalité parler de plusieurs aléas distincts, qui n’ont ni la même probabilité, ni la même intensité, ni la même localisation. Les confondre est la première erreur d’analyse. On distingue principalement :
- Le risque cyclonique : la saison des cyclones court de novembre à avril dans l’océan Indien (La Réunion, Mayotte) comme dans l’Atlantique (Antilles, Guyane dans une moindre mesure). Vent, submersion, mais surtout pluies intenses. La Réunion détient d’ailleurs plusieurs records mondiaux de précipitations, mesurés par Météo-France dans le cirque de Cilaos et sur les hauts.
- Le risque sismique : très marqué aux Antilles. Le zonage sismique de la France (décret n° 2010-1255) classe la Guadeloupe et la Martinique en zone 5, l’aléa le plus élevé du territoire national. À l’inverse, La Réunion se situe en zone d’aléa faible : elle n’est quasiment pas concernée par le risque tellurique.
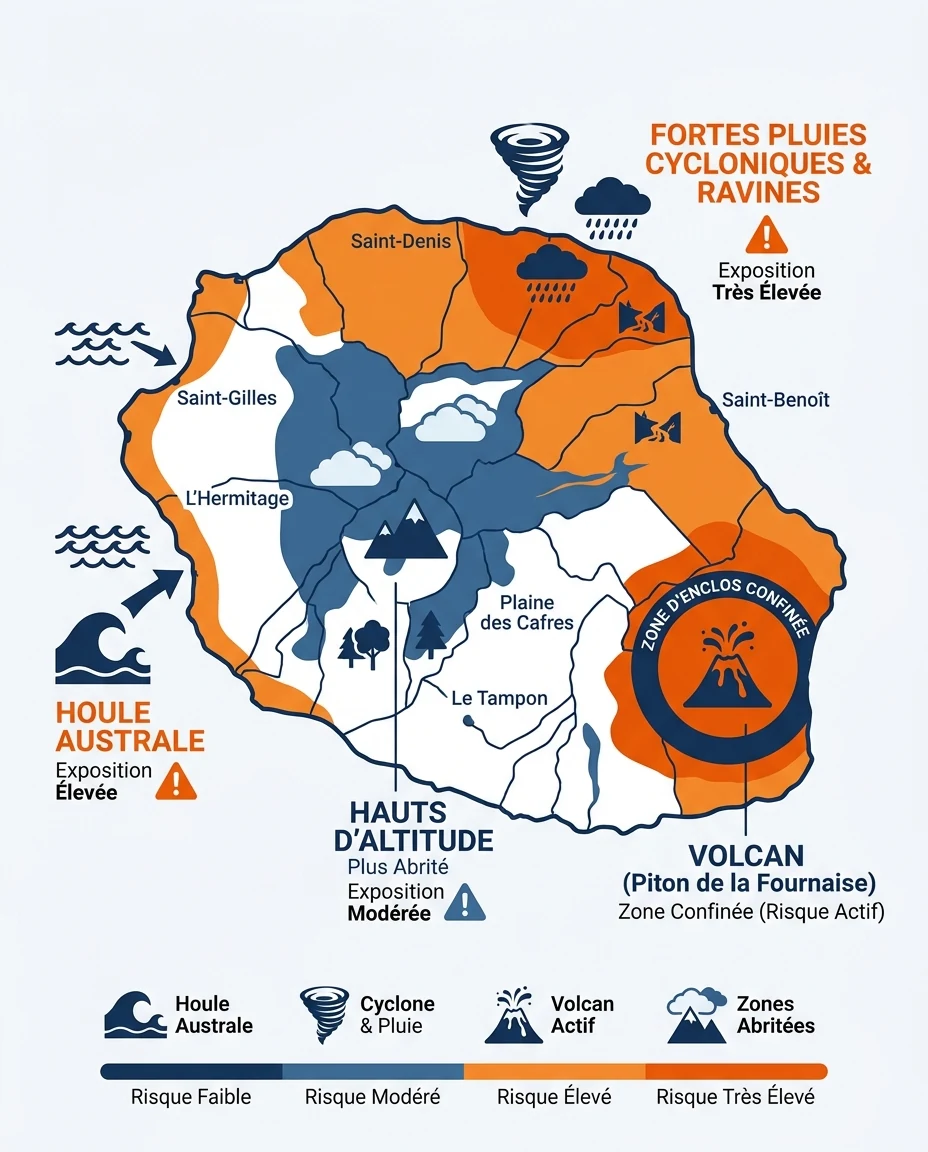
- Le risque volcanique : le Piton de la Fournaise, à La Réunion, est l’un des volcans les plus actifs au monde. Point essentiel et trop souvent ignoré : ses éruptions sont, dans l’immense majorité des cas, confinées à l’Enclos Fouqué, une caldeira inhabitée du sud-est de l’île. Les zones résidentielles de Saint-Denis, Saint-Gilles, Saint-Pierre ou Le Tampon ne sont pas exposées aux coulées.
- Les mouvements de terrain et ravines : fortes pluies, relief prononcé et ravines exposent certaines zones à des glissements ou à des crues rapides. C’est un risque très localisé, cartographié commune par commune.
- Le risque littoral : houle australe sur la côte ouest réunionnaise (Saint-Gilles, L’Hermitage), érosion et, à plus long terme, élévation du niveau marin documentée par le GIEC et l’ONERC.
Autrement dit, il n’existe pas « un » risque climatique outre-mer, mais une mosaïque d’aléas très inégalement répartis. Un appartement à Saint-Denis n’a pas le même profil de risque qu’une villa littorale à Saint-Gilles ou qu’une maison sur les hauts du Tampon. Pour poser les fondations d’un projet serein, il est utile de relire au préalable notre panorama pour investir dans l’immobilier à La Réunion, qui replace ces aléas dans leur contexte de marché.
Cartographier les aléas : le risque se lit par zone, pas par territoire
La donnée la plus utile pour un investisseur n’est pas « La Réunion est-elle risquée ? », mais « ce bien précis, à cette adresse précise, est-il exposé, et à quoi ? ». La bonne nouvelle : cette information est publique, gratuite et opposable. L’État met à disposition le portail Géorisques (géorisques.gouv.fr) et impose à chaque commune exposée un Plan de Prévention des Risques Naturels (PPRN), consultable en mairie et annexé à tout acte de vente via l’état des risques (ERRIAL). Le BRGM cartographie par ailleurs finement l’aléa sismique et les mouvements de terrain.
Nov–Avr
Saison cyclonique (océan Indien et Atlantique)
Enclos
Éruptions du Piton de la Fournaise confinées à une caldeira inhabitée
Zone 5
Aléa sismique maximal aux Antilles (décret 2010-1255)
1982
Régime CatNat français (loi du 13 juillet)
La Réunion : une même île, des expositions radicalement différentes
À l’échelle réunionnaise, l’exposition varie du tout au tout selon la localisation. Le littoral ouest (Saint-Gilles, L’Hermitage, La Saline) est le plus recherché pour la location saisonnière mais aussi le plus exposé à la houle australe et à l’érosion côtière. Le nord et l’est (Saint-Denis, Sainte-Suzanne, Saint-Benoît) reçoivent les précipitations cycloniques les plus fortes et concentrent le risque de ravines. Les hauts d’altitude (Le Tampon, la Plaine des Cafres) sont plus tempérés, mieux abrités du cyclone et prisés d’une clientèle locative résidente. Le sud (Saint-Pierre, Le Port pour la partie économique) offre un compromis dynamisme/exposition intéressant.
🌊 Littoral ouest (Saint-Gilles, L’Hermitage)
- Très forte demande saisonnière et touristique
- Exposition à la houle australe et à l’érosion
- Valeur au m² parmi les plus élevées de l’île
- Vigilance sur le recul du trait de côte à long terme
⛰️ Hauts d’altitude (Le Tampon, Plaine des Cafres)
- Climat tempéré, meilleure protection cyclonique
- Demande locative résidente structurelle
- Ticket d’entrée plus accessible
- Rentabilité saisonnière moindre, mais plus régulière
Antilles et Guyane : le curseur bascule vers le sismique
En Guadeloupe et en Martinique, l’enjeu numéro un n’est pas le cyclone mais le séisme : classées en zone 5, ces îles imposent des normes parasismiques strictes (Eurocode 8), qui renchérissent la construction neuve mais protègent réellement les occupants. La Guyane, elle, présente un profil différent — aléa sismique faible, risque d’inondation localisé — et constitue un marché émergent que nous détaillons dans notre dossier sur le marché immobilier guyanais. Retenez la logique générale : chaque territoire a son aléa dominant, et chaque commune sa nuance.
💡 Bon à savoir : avant même de visiter, demandez l’état des risques (ERRIAL) du bien et consultez son classement au PPRN communal. Un terrain en zone rouge de PPRN est inconstructible ou fortement contraint ; un bien existant en zone bleue impose des prescriptions. Cette lecture, gratuite, élimine d’emblée une partie des mauvaises surprises.
L’impact réel du risque climatique sur votre investissement
Le risque climatique ne se contente pas d’exister « en théorie » : il se traduit par des lignes concrètes dans votre plan de financement. En ignorer une seule peut transformer une rentabilité affichée séduisante en rendement réel décevant. Voici les quatre postes sur lesquels l’aléa agit directement.
Obligatoire
La garantie catastrophes naturelles est automatiquement incluse dans tout contrat multirisque habitation (régime CatNat, loi de 1982) — sous réserve que le bien soit assuré et, le cas échéant, situé dans une commune ayant fait l’objet d’un arrêté.
1. L’assurance : votre premier bouclier
Un bien exposé n’est pas un bien non assurable : c’est un bien dont la prime et les franchises doivent être chiffrées en amont. La garantie CatNat couvre les dommages matériels directs causés par l’intensité anormale d’un agent naturel (cyclone reconnu, inondation, mouvement de terrain), une fois publié l’arrêté interministériel de reconnaissance. Les dégâts de vent des tempêtes tropicales relèvent, eux, de la garantie « tempête » classique. Faire chiffrer ces contrats avant de signer, et non après, fait partie de l’audit sérieux d’un projet.
2. Les normes de construction : un surcoût qui est aussi une protection
Aux Antilles, le respect de l’Eurocode 8 (parasismique) ; partout, les règles paracycloniques (fixation de toiture, ouvertures résistantes) : ces normes renchérissent le neuf, mais elles créent de la valeur. Un bien récent, aux normes, se loue mieux, s’assure plus facilement et se revend plus vite qu’un bâti ancien non conforme. Le surcoût de la norme n’est pas une perte : c’est un investissement dans la résilience et la liquidité du bien.
3. La valorisation et la gestion à distance
Un bien mal positionné face au risque peut voir sa revente ralentie. À l’inverse, un bien bien situé, bien assuré et aux normes conserve toute son attractivité. La dimension climatique impose aussi une exigence sur la gestion locative à distance : réactivité en cas d’alerte, entretien préventif, relation avec un gestionnaire local fiable. C’est tout l’objet de notre guide pour choisir une agence de gestion locative à La Réunion, et plus largement de notre méthode pour gérer un bien à distance dans les DOM-TOM avec sérénité malgré le décalage horaire de +2h à +3h avec la métropole.
Intégrer le risque climatique dans votre stratégie : la méthode
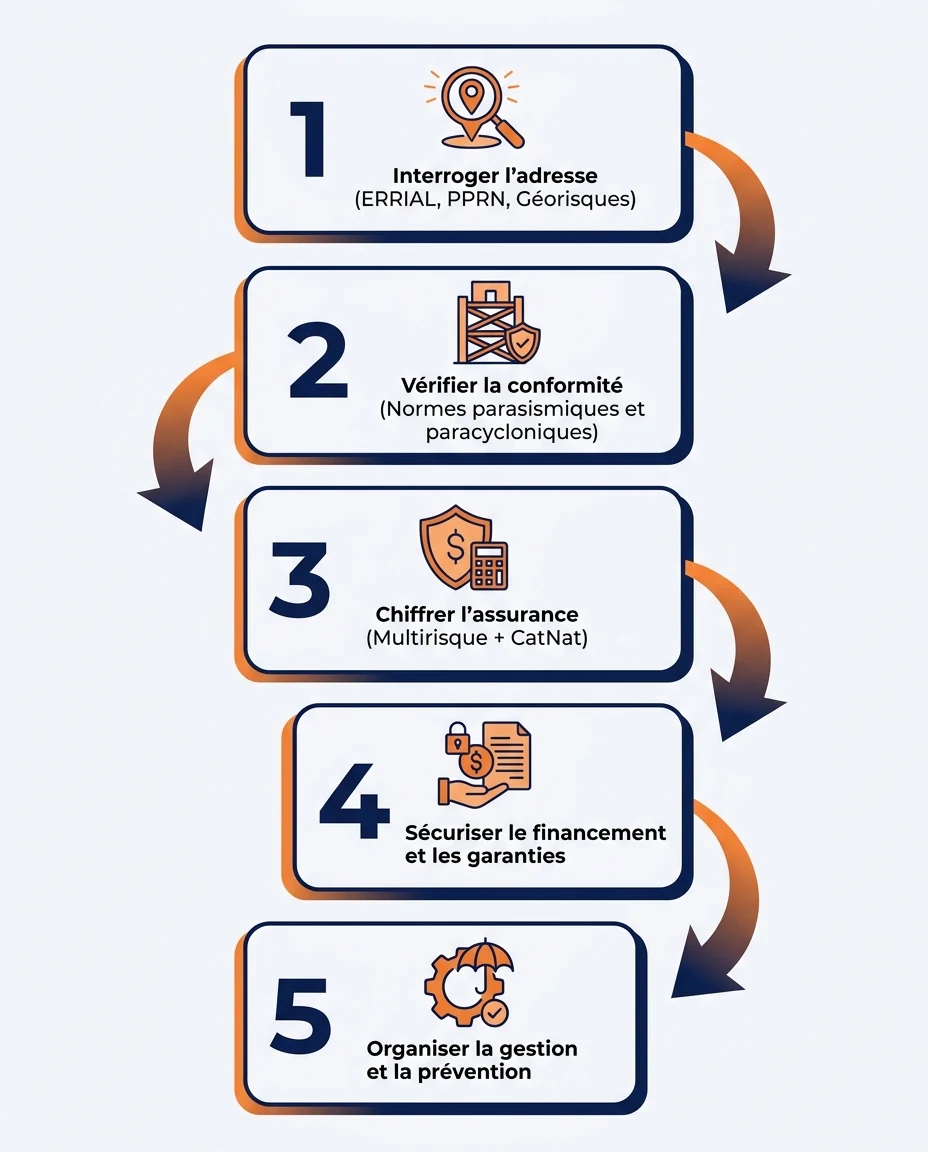
Passons du diagnostic à l’action. Voici le protocole en cinq étapes que nous appliquons pour intégrer l’aléa naturel dans un projet d’investissement immobilier DOM-TOM, sans le subir ni le fantasmer.
Étape 1 — Interroger l’adresse, pas le territoire
Consultez l’état des risques (ERRIAL), le PPRN communal et la carte Géorisques du bien visé. Un même quartier peut mêler zones bleue, blanche et rouge : c’est l’adresse exacte qui compte, pas la réputation de l’île.
Étape 2 — Vérifier la conformité du bâti
Année de construction, respect des normes parasismiques (Antilles) et paracycloniques, état de la toiture et des ouvertures. Un diagnostic technique honnête vaut mieux qu’une belle façade.
Étape 3 — Chiffrer l’assurance avant de signer
Demandez des devis multirisque habitation intégrant la garantie CatNat et la garantie tempête. Intégrez prime et franchises dans le calcul de rentabilité nette, jamais après coup.
Étape 4 — Sécuriser le financement et les garanties
Un dossier solide rassure la banque sur un bien exposé. Notre article sur les garanties et hypothèques en DOM-TOM détaille les sûretés adaptées et la façon d’anticiper les exigences de l’établissement prêteur.
Étape 5 — Organiser la gestion et la prévention
Gestionnaire local réactif, plan d’entretien préventif (élagage, gouttières, volets), procédure d’alerte cyclonique. La résilience se joue autant dans l’exploitation que dans l’achat.
Checklist « risque climatique » avant d’acheter en DOM-TOM
- État des risques (ERRIAL) et classement PPRN de l’adresse obtenus
- Carte Géorisques et zonage sismique BRGM consultés
- Année de construction et conformité aux normes vérifiées
- Devis d’assurance multirisque + CatNat chiffrés (prime et franchises)
- Toiture, ouvertures et évacuation des eaux inspectées
- Gestionnaire local et procédure d’alerte identifiés
- Impact du risque intégré au calcul de rentabilité nette
Cette rigueur est exactement celle qui distingue un investissement subi d’un investissement piloté. Si vous découvrez le sujet depuis l’Hexagone, notre méthodologie pour investir depuis la métropole vous montre comment déléguer ces vérifications à des équipes locales sans jamais perdre le contrôle de votre dossier.
Financement, assurance et fiscalité face au risque climatique
Le volet financier est souvent l’angle mort du débat sur le risque. Or c’est précisément là que se construit la résilience d’un projet. Trois leviers se combinent : le financement, l’assurance et la structuration fiscale.
Côté crédit, un bien exposé mais bien préparé (normes, assurance, dossier propre) reste parfaitement finançable. Les banques régionales connaissent le contexte local et savent apprécier un dossier sérieux ; notre guide sur le crédit immobilier dans les DOM-TOM détaille les critères à anticiper. Le financement peut aller jusqu’à 110 % du coût total sous conditions strictes et au cas par cas — jamais de façon systématique.
La fiscalité outre-mer, un levier de résilience mal connu
Investir dans du neuf aux normes actuelles, c’est mécaniquement investir dans du bâti plus résilient. Et plusieurs dispositifs fiscaux outre-mer accompagnent précisément la production de logements neufs et conformes. Sans jamais se substituer à un conseiller fiscal, il est utile de distinguer les grandes familles de dispositifs — une distinction que recherchent beaucoup d’investisseurs autour des requêtes « immo Girardin » ou « Girardin HLM » :
| Dispositif | Pour qui ? | Logique | Lien avec la résilience |
|---|---|---|---|
| Girardin logement social (« Girardin HLM ») | Particuliers imposés à l’IR | Opération « one-shot » : participation au financement de logements sociaux neufs outre-mer, avantage fiscal l’année suivante | Finance du bâti social neuf, aux normes en vigueur |
| Girardin IS | Personnes morales soumises à l’IS | Réduction immédiate liée à un investissement productif ou immobilier outre-mer | Oriente les capitaux vers des actifs neufs et conformes |
| CIOP (crédit d’impôt outre-mer productif, art. 244 quater W) | Selon montage (entreprises) | Crédit d’impôt sur investissements productifs neufs outre-mer | Soutient l’équipement et la construction récents |
Ces dispositifs répondent à des objectifs très différents : le Girardin immobilier vise une opération ponctuelle, tandis qu’une stratégie de constitution de patrimoine locatif s’inscrit dans la durée. Le bon choix dépend entièrement de votre situation : niveau d’imposition, statut (particulier ou société), objectifs. Nous détaillons les arbitrages, sans parti pris, dans notre analyse du CIOP 2026. L’angle de Mouvement Lyannaj reste toujours le même : transformer votre fiscalité en patrimoine solide, et non courir après un avantage ponctuel.
⚠️ Prudence fiscale : les dispositifs présentés ici évoluent régulièrement. Données 2026, sous réserve de modifications législatives. Un montage de défiscalisation outre-mer comporte ses propres risques (requalification, garantie de bonne fin) et doit impérativement être validé par un conseiller fiscal ou patrimonial qualifié. Notez par ailleurs que le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025 : il ne constitue plus une option pour les nouveaux investisseurs.
Opportunités et points de vigilance
Bien intégré, le risque climatique devient un critère de sélection qui protège l’investisseur informé et écarte les projets fragiles. Voici le bilan honnête d’un investissement DOM-TOM lu à travers le prisme de l’aléa naturel.
Opportunités
- Rendements locatifs supérieurs à la métropole sur les bons emplacements
- Demande locative forte et structurelle (résidents, tourisme, arrivants)
- Prix d’entrée plus accessibles qu’en zones premium métropolitaines
- Cadre de vie attractif renforçant la qualité des locataires
- Régime CatNat et normes de construction parmi les plus protecteurs d’Europe
Points de vigilance
- Exposition variable selon l’adresse — analyse zone par zone indispensable
- Prime et franchises d’assurance à chiffrer avant l’achat
- Surcoût des normes sur le neuf (contrepartie : meilleure liquidité)
- Gestion à distance exigeant un réseau local fiable et réactif
- Évolution des dispositifs fiscaux — risque législatif à surveiller
🚨 Point de vigilance majeur : l’erreur la plus fréquente n’est pas d’acheter dans une zone exposée, mais d’acheter sans avoir consulté l’état des risques. Un bien en zone rouge de PPRN, non assurable ou non conforme, peut devenir un piège patrimonial. À l’inverse, un bien exposé mais correctement diagnostiqué, assuré et aux normes reste un excellent investissement. La différence tient à l’analyse, pas à la chance.
Un dernier réflexe utile avant de vous décider : comparer l’impact d’une stratégie de loyer libre ou plafonné sur 20 ans. Combinée à une bonne lecture du risque, cette décision pèse davantage sur votre patrimoine final que la question du climat elle-même.
Questions fréquentes sur les risques climatiques en DOM-TOM
Peut-on assurer un bien immobilier exposé aux cyclones outre-mer ?
Oui. Tout contrat multirisque habitation en France inclut obligatoirement la garantie catastrophes naturelles (régime CatNat, loi de 1982). Un bien exposé s’assure donc normalement ; l’important est de chiffrer la prime et les franchises avant d’acheter, et de vérifier la garantie tempête pour les dégâts de vent.
Le Piton de la Fournaise menace-t-il l’immobilier à La Réunion ?
Non, pas les zones habitées. Les éruptions du Piton de la Fournaise sont, dans l’immense majorité des cas, confinées à l’Enclos Fouqué, une caldeira inhabitée du sud-est de l’île. Saint-Denis, Saint-Gilles, Saint-Pierre ou Le Tampon ne sont pas exposés aux coulées de lave.
Comment savoir si un bien précis est en zone à risque ?
Consultez gratuitement le portail Géorisques (géorisques.gouv.fr) et l’état des risques (ERRIAL) annexé à toute vente, ainsi que le Plan de Prévention des Risques Naturels de la commune. Ces documents indiquent, à l’adresse exacte, l’exposition et les éventuelles prescriptions de construction.
Le risque climatique fait-il baisser la rentabilité en DOM-TOM ?
Il ajoute des coûts à anticiper (assurance, entretien, normes) qu’il faut intégrer au calcul de rentabilité nette. Sur les bons emplacements, la rentabilité brute peut néanmoins atteindre 10 % brut indicatif minimum. C’est la qualité de l’analyse, et non le climat seul, qui fait la différence.
La Réunion est-elle exposée aux séismes comme les Antilles ?
Non. La Réunion se situe en zone d’aléa sismique faible, alors que la Guadeloupe et la Martinique sont classées en zone 5, l’aléa le plus élevé de France. À La Réunion, les enjeux dominants sont plutôt cycloniques, pluviométriques et littoraux.
Faut-il éviter le littoral et privilégier les hauts à La Réunion ?
Ni l’un ni l’autre systématiquement. Le littoral ouest offre la meilleure demande saisonnière mais une exposition à la houle ; les hauts (Le Tampon) sont plus abrités avec une demande résidente régulière. Le bon choix dépend de votre stratégie locative. Contactez nos équipes pour une analyse adaptée à votre profil.
« Outre-mer, le risque naturel ne se contourne pas : il se documente, s’assure et se finance. L’investisseur exposé mais informé est mieux protégé que l’investisseur métropolitain qui ignore l’état des risques de son propre logement. »
— Synthèse Mouvement Lyannaj, d’après le régime CatNat et le portail Géorisques, 2026
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.