
Pas de CDI, pas de projet immobilier Outre-Mer ? Le mythe que les banques DOM-TOM ne partagent pas
Entrepreneurs, indépendants, dirigeants, CDD : comment structurer un dossier qui convainc une banque, du chef-lieu réunionnais aux Antilles.
- Pourquoi le CDI n’est pas la seule clé du financement DOM-TOM
- Les profils sans CDI concernés : indépendants, dirigeants, CDD
- Ce que la banque regarde vraiment quand vous n’avez pas de CDI
- Comment vos revenus sont calculés selon votre statut
- Monter un dossier de financement solide sans CDI, étape par étape
- Structurer via société : l’angle patrimonial des entrepreneurs
- Atouts d’un dossier d’indépendant et points de vigilance
- Questions fréquentes
« Sans CDI, aucune banque ne vous suivra. » Cette phrase, la plupart des entrepreneurs et indépendants qui rêvent d’un investissement immobilier en DOM-TOM l’ont entendue au moins une fois. Elle est fausse. Chaque année, des artisans, des dirigeants de société, des freelances, des professions libérales et des salariés en CDD financent des biens à Saint-Denis, à Saint-Pierre, sur la côte ouest réunionnaise ou aux Antilles. Ce qui change, ce n’est pas la possibilité d’emprunter : c’est la manière de présenter le dossier. Une banque DOM-TOM ne cherche pas un contrat de travail : elle cherche une preuve de régularité et de solidité.
Ce sujet s’inscrit dans une stratégie patrimoniale plus large. Un financement sans CDI bien structuré, c’est un projet locatif capable d’absorber la saisonnalité — que vous cibliez les zones les plus rentables pour un Airbnb à La Réunion ou un locatif longue durée. C’est aussi un arbitrage sur le rendement à 20 ans, comme le montre notre analyse de l’impact réel du loyer libre ou plafonné sur votre patrimoine, et une question de pilotage à distance, que l’on résout en s’appuyant sur les meilleures agences de gestion locative à La Réunion. Le financement n’est jamais isolé : il est le socle de tout le reste.
Notre objectif dans cet article : vous montrer concrètement comment un profil sans CDI peut financer un bien en DOM-TOM en 2026. Quels critères pèsent réellement, comment vos revenus d’indépendant sont calculés, quel dossier monter, et comment les entrepreneurs peuvent aller plus loin en utilisant leur structure pour transformer leur fiscalité en patrimoine immobilier durable. Pas de recette magique, mais une méthode claire et honnête.
Pourquoi le CDI n’est pas la seule clé du financement DOM-TOM
ℹ️ Le saviez-vous ? Une banque n’accorde pas un crédit à un statut, elle l’accorde à une capacité de remboursement démontrée dans la durée. Le CDI est simplement le format le plus facile à lire pour un comité de crédit. Un indépendant qui prouve trois ans de revenus réguliers présente, aux yeux de la banque, un risque parfois plus faible qu’un salarié en période d’essai.
Le CDI rassure parce qu’il est standardisé : trois bulletins de salaire et un contrat suffisent à projeter des revenus. Un profil sans CDI demande davantage de lecture, mais cela ne veut pas dire davantage de risque. Un chirurgien-dentiste installé depuis dix ans à Saint-Denis, un gérant de SARL rentable au Port, un consultant en portage salarial avec un carnet de commandes solide : tous présentent des revenus qu’une banque sait analyser, à condition qu’ils soient documentés.
En DOM-TOM, cette lecture s’ajoute à trois vérifications propres au territoire : le risque immobilier local (cyclones de novembre à avril, normes parasismiques, marché moins liquide qu’en métropole), la proximité du Piton de la Fournaise pour certaines zones réunionnaises, et le risque de gestion à distance si vous investissez depuis l’Hexagone, avec un décalage horaire de +2h en été et +3h en hiver métropolitain. Un bon dossier répond à la fois à la question « ce revenu est-il fiable ? » et à la question « ce bien est-il sûr ? ».
Trois idées reçues à déconstruire
- « Il faut absolument un CDI » : faux. Il faut des revenus réguliers et documentés, quelle que soit leur forme juridique.
- « Sans CDI, il faut 50 % d’apport » : faux. L’apport demandé dépend du profil global, pas uniquement du statut.
- « Les banques DOM-TOM sont plus frileuses » : nuancé. Certaines connaissent parfaitement les indépendants locaux et savent lire une liasse fiscale antillaise ou réunionnaise.
Pour poser les bases, la lecture de notre guide sur le crédit immobilier dans les DOM-TOM permet de comprendre la logique d’ensemble avant d’entrer dans les spécificités des profils sans contrat permanent.
Les profils sans CDI concernés : indépendants, dirigeants, CDD
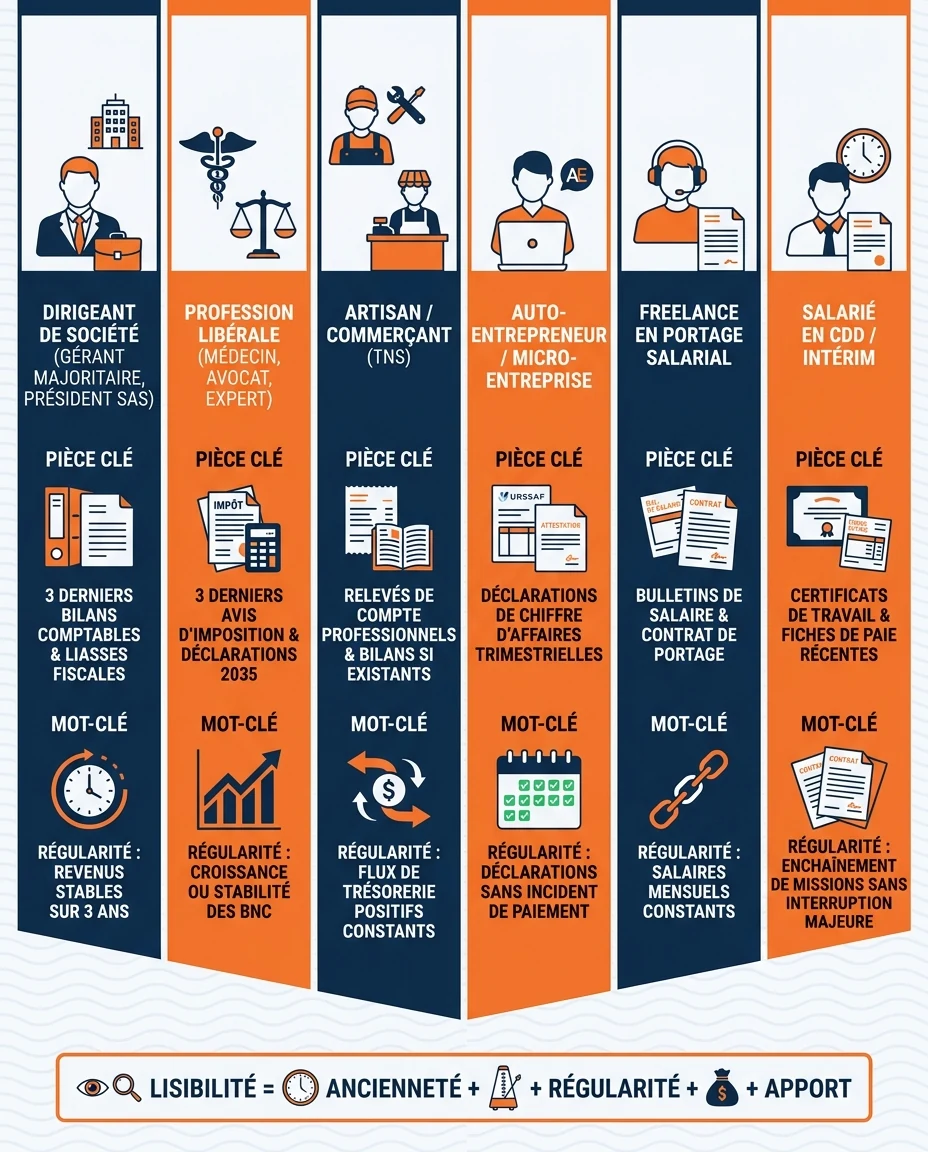
« Sans CDI » recouvre une réalité très hétérogène. Une banque n’analyse pas de la même façon un dirigeant de société soumis à l’IS et un intérimaire. Comprendre à quelle famille vous appartenez est la première étape pour anticiper les pièces attendues et le discours à tenir.
Les travailleurs non-salariés (TNS)
Artisans, commerçants, professions libérales : ce sont les profils les plus courants. La banque s’appuie sur les bilans, les liasses fiscales et les avis d’imposition. L’ancienneté d’activité est déterminante : la plupart des établissements demandent généralement deux à trois exercices clos pour se projeter, même si des situations plus récentes peuvent être étudiées au cas par cas.
Les dirigeants de société
Gérant majoritaire de SARL, président de SAS : la banque regarde à la fois la rémunération que vous vous versez et la santé de l’entreprise (résultat, trésorerie, dividendes réguliers). C’est le profil qui dispose du plus de leviers, car il peut aussi mobiliser sa structure pour investir — nous y revenons plus loin avec l’angle patrimonial.
Les auto-entrepreneurs et le portage salarial
Le régime de la micro-entreprise et le portage salarial sont désormais mieux compris des banques, mais la régularité du chiffre d’affaires reste scrutée de près. Un freelance qui lisse ses revenus via le portage présente parfois un profil plus lisible qu’un micro-entrepreneur au chiffre d’affaires en dents de scie.
Les CDD, intérimaires et saisonniers
Contrairement à une idée répandue, un CDD long, renouvelé, ou un intérim régulier dans un secteur en tension peuvent financer un projet. La banque cherche la continuité de l’emploi plus que la nature exacte du contrat. Un enchaînement cohérent de missions vaut mieux qu’une promesse.
Beaucoup de ces profils s’interrogent d’abord sur l’apport. Notre analyse dédiée, investir sans apport en Guadeloupe : mythe ou réalité côté banques, éclaire cette question qui concerne tout autant les indépendants réunionnais que les salariés atypiques : l’apport n’est pas un couperet, c’est une variable d’ajustement parmi d’autres.
Ce que la banque regarde vraiment quand vous n’avez pas de CDI
Quand le contrat de travail ne fait pas foi, la banque déplace son attention vers cinq critères. Les comprendre permet de préparer votre dossier pour cocher chaque case avant même le premier rendez-vous.
Lecture indicative de la pondération observée sur les dossiers d’indépendants — l’importance réelle de chaque critère varie selon l’établissement et le profil.
1. La régularité des revenus prime sur leur montant
Un indépendant qui gagne un revenu moyen stable sur trois ans rassure davantage qu’un profil qui a doublé ses revenus une année puis chuté l’année suivante. La banque cherche une base de calcul fiable, pas un pic exceptionnel.
2. L’ancienneté, gage de solidité
Plus votre activité est ancienne, plus votre historique est riche. Une activité de plusieurs années, avec des exercices bénéficiaires réguliers, est un argument massif. C’est particulièrement vrai pour les professions libérales installées dans les pôles réunionnais comme Saint-Denis, Saint-Pierre ou Le Tampon.
3. L’apport et l’épargne résiduelle
Un apport couvrant au moins les frais de notaire et de garantie, complété par une épargne qui subsiste après l’opération, envoie un signal fort. L’épargne résiduelle est parfois plus rassurante que l’apport lui-même : elle montre votre capacité à encaisser un imprévu.
4. Le taux d’endettement et le reste à vivre
Les règles du Haut Conseil de stabilité financière (HCSF) s’appliquent en DOM comme en métropole : taux d’effort plafonné généralement autour de 35 % assurance comprise, durée d’emprunt classiquement jusqu’à 25 ans. La banque intègre les loyers projetés du bien, mais avec une décote de prudence.
5. La tenue de vos comptes
Absence de découvert sur les derniers mois, dépenses cohérentes, pas d’incident de paiement : ces signaux comportementaux pèsent lourd pour un profil atypique. Ils compensent en partie l’absence de contrat permanent.
Pour transformer ces critères en dossier concret, notre guide pour monter un dossier de crédit DOM-TOM solide détaille les attendus pièce par pièce.
Comment vos revenus sont calculés selon votre statut
C’est le cœur du sujet pour un profil sans CDI : la banque ne prend pas votre « meilleur mois », elle reconstitue un revenu de référence à partir de vos justificatifs. La méthode varie selon votre statut. Voici les logiques les plus fréquemment observées — étant entendu que chaque établissement a ses propres grilles.
| Statut | Base de calcul généralement retenue | Pièces clés |
|---|---|---|
| Artisan / commerçant (TNS) | Moyenne des bénéfices sur les 2 à 3 derniers exercices | Bilans, liasses fiscales, avis d’imposition |
| Profession libérale | Moyenne du bénéfice non commercial (BNC) sur 2-3 ans | Déclarations 2035, avis d’imposition |
| Gérant majoritaire / président | Rémunération + éventuels dividendes réguliers | Bulletins ou PV d’AG, bilans de la société |
| Auto-entrepreneur | Chiffre d’affaires après abattement, lissé sur la durée | Déclarations URSSAF, avis d’imposition |
| Portage salarial | Salaires lissés, comme un salarié classique | Bulletins de salaire, contrat de portage |
| CDD / intérim | Continuité de l’emploi appréciée sur plusieurs années | Contrats successifs, relevés, avis d’imposition |
💡 Bon à savoir : pour un dirigeant, il existe un arbitrage subtil entre se verser une forte rémunération (qui augmente le revenu pris en compte par la banque) et laisser du résultat dans la société (utile pour une stratégie patrimoniale). Cet arbitrage se prépare idéalement un à deux exercices avant le projet immobilier.
Un profil sans CDI se compare souvent, mentalement, à un salarié en CDI. Ce comparatif éclaire les forces et les faiblesses de chacun face à une banque DOM-TOM.
🧾 Salarié en CDI
- Revenu immédiatement lisible (3 bulletins)
- Instruction souvent plus rapide
- Moins de pièces à fournir
- Mais : période d’essai = point faible réel
🧑💼 Indépendant / dirigeant
- Historique riche sur plusieurs exercices
- Leviers de structuration (société, SCI)
- Revenus parfois plus élevés qu’un salaire
- Mais : dossier plus long à préparer et documenter
Aucun des deux profils n’est « meilleur » dans l’absolu. Un indépendant bien préparé passe très bien ; un salarié mal préparé peut échouer. Tout se joue dans la qualité de la présentation et la mise en concurrence des banques, comme le détaille notre panorama des banques DOM-TOM et de leurs critères.
Monter un dossier de financement solide sans CDI, étape par étape
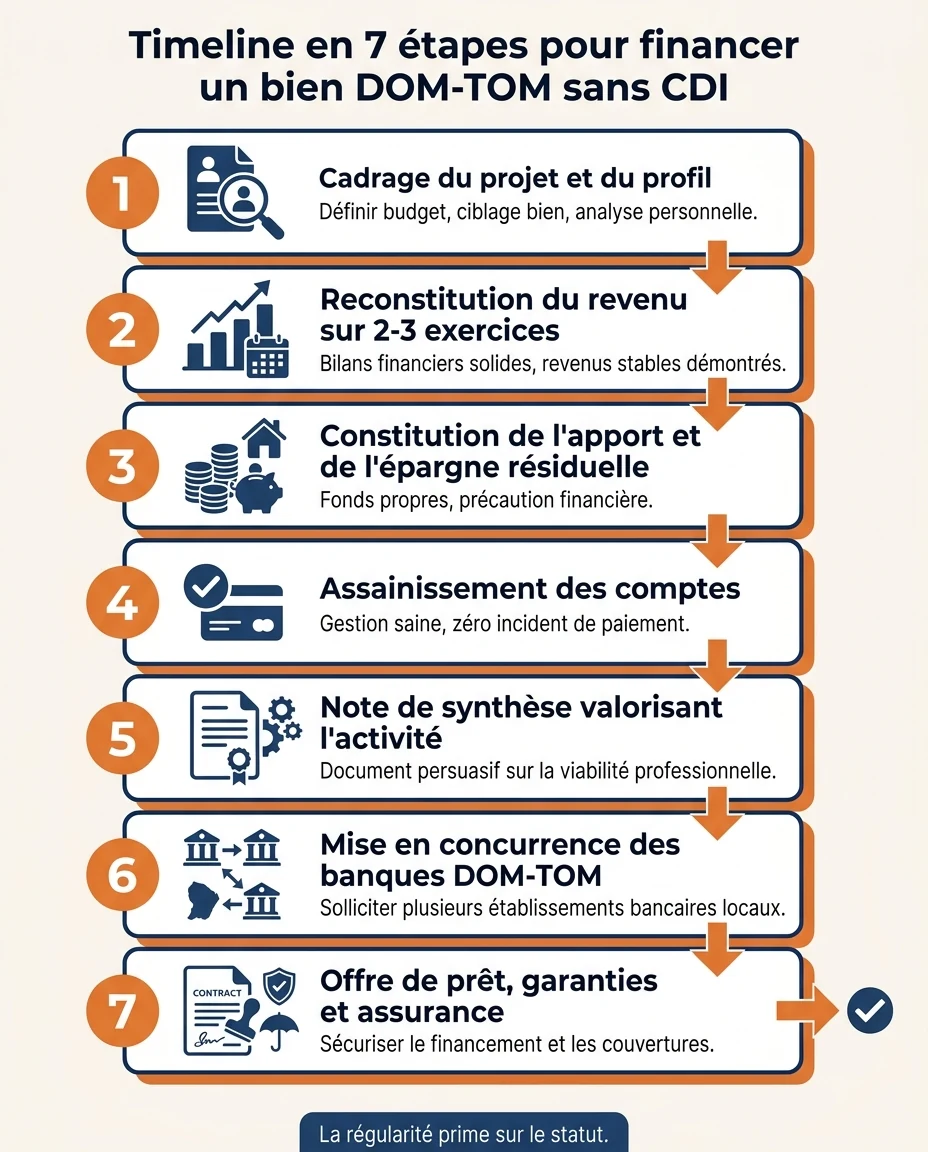
Voici le déroulé concret que nous recommandons aux entrepreneurs et indépendants qui préparent un investissement immobilier en DOM-TOM. Chaque étape vise à transformer un profil « atypique » en un dossier limpide pour un comité de crédit.
Étape 1 — Cadrer le projet et votre revenu de référence
Définir l’enveloppe, la zone (Saint-Gilles pour du locatif saisonnier, Saint-Denis ou Saint-Pierre pour du longue durée) et surtout votre revenu de référence tel que la banque le lira, pas tel que vous le ressentez.
Étape 2 — Rassembler et fiabiliser vos justificatifs
Deux à trois derniers bilans ou déclarations, avis d’imposition, relevés bancaires, contrats de mission. Un expert-comptable qui atteste de la santé de l’activité est un vrai plus.
Étape 3 — Constituer l’apport et préserver l’épargne résiduelle
Viser au minimum la couverture des frais de notaire et de garantie, tout en conservant une épargne de sécurité après l’opération. C’est ce coussin qui rassure sur un profil sans CDI.
Étape 4 — Assainir vos comptes en amont
Pendant les six mois précédant la demande : aucun découvert, aucun incident, des dépenses cohérentes. La banque scrute vos relevés à la loupe quand le contrat de travail ne fait pas foi.
Étape 5 — Rédiger une note de synthèse
Une à deux pages présentant votre activité, sa régularité, le projet, le bien, le locatif projeté et la sortie envisagée. C’est le document qui « traduit » votre statut pour le comité de crédit.
Étape 6 — Mettre les banques en concurrence
Solliciter plusieurs établissements en parallèle, dont ceux qui connaissent le tissu économique local. Comparer sur le TAEG complet, jamais sur le seul taux nominal.
Étape 7 — Arbitrer garanties et assurance
Choisir entre caution, hypothèque ou privilège de prêteur de deniers, et étudier une délégation d’assurance (loi Lemoine) si elle apporte un gain réel sur la durée.
Checklist du dossier « sans CDI » prêt à déposer
- Deux à trois exercices ou déclarations de revenus complets
- Avis d’imposition et justificatif d’ancienneté d’activité
- Relevés bancaires personnels et professionnels récents
- Justificatif d’apport et d’épargne résiduelle
- Compromis ou promesse de vente et diagnostics du bien
- Estimation locative argumentée par un professionnel local
- Attestation de l’expert-comptable si disponible
- Note de synthèse présentant le projet comme un tout cohérent
Le choix de la sûreté n’est pas neutre pour un indépendant : il affecte le coût global et la souplesse en cas de revente. Notre analyse des garanties et hypothèques exigées Outre-Mer aide à faire ce choix en connaissance de cause. Et si votre projet vise le sud sauvage ou l’ouest balnéaire, notre guide pour investir dans l’immobilier à La Réunion resitue le financement dans la stratégie territoriale.
Structurer via société : l’angle patrimonial des entrepreneurs
C’est ici que les entrepreneurs disposent d’un avantage que les salariés n’ont pas. Au-delà du financement du bien, un dirigeant peut mobiliser sa structure pour transformer sa fiscalité en patrimoine, plutôt que de subir sa pression fiscale. Deux logiques cohabitent : investir en nom propre via un crédit classique, ou utiliser sa société pour des dispositifs réservés aux personnes morales.
Le crédit via une SCI
Acheter via une SCI (à l’IR ou à l’IS) est fréquent chez les indépendants. La banque analyse alors les associés et leurs revenus, mais aussi la cohérence du montage. La SCI facilite la transmission et l’association de plusieurs profils, tout en restant compatible avec un financement bancaire classique.
Le Girardin IS : réservé aux sociétés soumises à l’IS
Le Girardin immobilier — souvent cherché sous les termes « immo girardin » ou « girardin logement social » — s’adresse aux personnes morales soumises à l’impôt sur les sociétés. Il permet, sous conditions strictes, une réduction d’IS immédiate en contrepartie d’un investissement Outre-Mer, notamment dans le logement social (le fameux « girardin hlm »). C’est un dispositif technique, à réserver à des dirigeants accompagnés : la logique n’est pas de « défiscaliser » pour défiscaliser, mais d’orienter un impôt existant vers la construction d’un patrimoine.
⚠️ Attention au Pinel Outre-Mer : ce dispositif est clos pour tout achat réalisé après le 1er janvier 2025. Il ne constitue plus une option pour un nouveau projet. Nous en parlons uniquement pour vous éviter une erreur : ne construisez aucune stratégie 2026 sur le Pinel.
Le CIOP, la voie post-Pinel pour l’Outre-Mer productif
Le dispositif CIOP (crédit d’impôt Outre-mer productif) fait partie des mécanismes qui structurent aujourd’hui l’investissement Outre-Mer des entreprises, sous réserve de modifications législatives. Comme tout dispositif fiscal, il comporte des conditions et des risques qu’il faut peser froidement : notre analyse critique et impartiale du CIOP 2026 en DOM-TOM examine sans complaisance ce qui relève de l’opportunité et ce qui relève du piège.
ℹ️ À retenir : ces dispositifs ne remplacent pas un financement bancaire, ils s’y ajoutent dans une stratégie globale. Ils ne s’improvisent pas et ne se substituent jamais à l’avis d’un conseiller fiscal. Leur intérêt dépend entièrement de votre situation d’entrepreneur, de la forme de votre société et de votre horizon patrimonial.
Cette dimension fiscale intéresse aussi les indépendants métropolitains qui investissent à distance. Notre guide pour investir dans l’immobilier DOM-TOM depuis la métropole montre comment articuler financement, structuration et gestion à distance en un seul projet cohérent.
Atouts d’un dossier d’indépendant et points de vigilance
Vu d’une banque DOM-TOM, un profil sans CDI n’est ni un handicap ni un atout en soi : c’est un dossier qui demande une lecture plus fine. Voici, honnêtement, ce qui joue pour vous et ce qui appelle de la vigilance.
Atouts d’un dossier d’entrepreneur
- Historique de revenus riche sur plusieurs exercices
- Revenus parfois supérieurs à un salaire équivalent
- Leviers de structuration (SCI, société) inaccessibles au salarié
- Capacité à documenter la santé de son activité
- Rendements locatifs DOM-TOM historiquement attractifs (10 % brut indicatif possible selon les zones)
Points de vigilance
- Dossier plus long et plus technique à préparer
- Revenus variables : la régularité doit être démontrée
- Gestion à distance à sécuriser via un réseau local fiable
- Risques naturels (cyclones, activité volcanique) à couvrir
- Évolution des dispositifs fiscaux — risque législatif à surveiller
🚨 Point de vigilance majeur : ne signez jamais un compromis avec une condition suspensive de financement trop courte quand vous êtes indépendant. Un dossier sans CDI, avec des pièces comptables à réunir et une mise en concurrence sérieuse, demande du temps. Négociez un délai réaliste pour éviter de perdre le bien — ou votre dépôt de garantie.
Ces atouts et ces risques ne prennent leur sens qu’appliqués à votre situation réelle. C’est tout l’intérêt d’un accompagnement : identifier ce qui, dans votre profil d’entrepreneur, constitue un levier et ce qui appelle une préparation spécifique.
Questions fréquentes sur le financement sans CDI en DOM-TOM
Peut-on vraiment obtenir un crédit immobilier DOM-TOM sans CDI ?
Oui. La banque ne finance pas un statut mais une capacité de remboursement régulière et documentée. Un indépendant avec plusieurs exercices stables présente souvent un dossier très solide. Pour cadrer votre cas, contactez un conseiller qui connaît les banques DOM-TOM.
Combien d’années d’activité faut-il pour convaincre une banque ?
Le plus souvent, deux à trois exercices clos permettent à la banque de calculer un revenu de référence fiable. Des situations plus récentes peuvent être étudiées au cas par cas, notamment avec un apport plus important.
Un auto-entrepreneur peut-il investir dans l’immobilier en DOM-TOM ?
Oui, à condition de démontrer la régularité de son chiffre d’affaires sur la durée. La banque lisse les revenus après abattement. Un historique stable et des comptes bien tenus font toute la différence.
Quel apport faut-il prévoir sans CDI ?
Il n’y a pas de règle unique. On observe souvent au minimum la couverture des frais de notaire et de garantie, complétée par une épargne résiduelle. L’apport idéal dépend de votre profil global, pas seulement de votre statut.
Un CDD ou un intérimaire peut-il financer un bien Outre-Mer ?
C’est possible si la continuité de l’emploi est démontrée : contrats successifs, secteur en tension, revenus réguliers. La banque regarde la stabilité réelle de vos revenus plus que la nature exacte du contrat.
Investir depuis la métropole complique-t-il le dossier d’un indépendant ?
Cela ajoute une dimension : la gestion à distance, avec un décalage horaire de +2h ou +3h selon la saison. Elle se sécurise en s’appuyant sur un réseau local. Nos équipes en Outre-Mer accompagnent précisément ce type de projet.
« Un dossier sans CDI n’est pas un dossier fragile : c’est un dossier qui demande à être raconté. La banque cherche la régularité et la cohérence, pas la forme juridique du contrat de travail. »
— Synthèse interne Mouvement Lyannaj, 2026
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, un conseil bancaire ou un conseil fiscal personnalisé. Les conditions de crédit et les dispositifs de défiscalisation dépendent du profil de chaque emprunteur, du bien financé et des politiques en vigueur de chaque établissement à la date d’étude du dossier. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal, patrimonial ou bancaire qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.