
Réapprendre à investir libre : quand les fondamentaux comptent plus que l’avantage fiscal
Emplacement, cash-flow, financement, gestion : les quatre piliers qui font un investisseur autonome — et pourquoi le dispositif ne devrait jamais être le point de départ de votre projet DOM-TOM.
- Le réflexe « dispositif d’abord » : d’où vient la dépendance aux aides
- Pourquoi une béquille fiscale affaiblit l’investisseur
- Cadre 2026 : ce qui a fermé, ce qui reste, et pourquoi ça change tout
- Les quatre fondamentaux d’un investisseur qui tient debout seul
- Investir libre à La Réunion : la démonstration d’une logique sans béquille
- Investissement libre vs assisté : avantages et points de vigilance
- Méthode pour désapprendre la béquille et bâtir votre autonomie
- Questions fréquentes
La toute première question que se pose la majorité des futurs investisseurs en Outre-Mer n’est pas « où se trouve le bon emplacement ? » ni « quel sera mon cash-flow réel ? », mais « quel dispositif va me faire gagner le plus ? ». Cette inversion de l’ordre des priorités est le symptôme d’une culture d’investissement construite depuis quarante ans autour de la facilitation fiscale. Le raisonnement paraît malin — obtenir un coup de pouce de l’État — mais il transforme insidieusement l’investisseur en simple souscripteur d’un produit calibré par d’autres. Avant même de comprendre la mécanique d’un loyer, beaucoup signent parce qu’une simulation leur promet un avantage. Or, comme nous le montrons dans notre comparaison loyer libre vs loyer plafonné sur 20 ans en DOM-TOM, la contrainte acceptée pour « l’aide » coûte souvent bien plus que l’aide elle-même. Et lorsqu’un marché comme celui de la location saisonnière évolue — voir notre analyse des zones rentables pour un Airbnb à La Réunion —, seuls ceux qui maîtrisent les fondamentaux savent se repositionner.
Cet article défend une thèse simple et constructive : s’appuyer en permanence sur un dispositif aidé, c’est se priver d’apprendre à investir. La béquille soulage à court terme mais atrophie le muscle. À l’inverse, un investisseur qui sait lire un emplacement, calculer un cash-flow, monter un financement solide et piloter une gestion n’a plus besoin qu’un produit tout fait décide à sa place ; il utilise éventuellement un dispositif en dernier, comme un outil d’optimisation, jamais comme une raison d’acheter. C’est exactement l’esprit de notre analyse critique du CIOP 2026 en DOM-TOM : un dispositif n’est ni un danger ni une opportunité en soi, tout dépend de la solidité du projet qu’il vient couronner. L’objectif de Mouvement Lyannaj n’a jamais été de vous vendre une aide, mais de vous rendre capable de transformer votre fiscalité en patrimoine — durablement, et en toute autonomie.
⚠️ Rappel essentiel : le dispositif Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Nous ne le mentionnons dans cet article qu’à titre de mise en garde — c’est l’exemple parfait de la béquille qui disparaît du jour au lendemain et laisse sans repères ceux qui n’avaient appris à investir qu’à travers elle. Aucun nouvel achat ne peut en bénéficier.
Le réflexe « dispositif d’abord » : d’où vient la dépendance aux aides
ℹ️ À retenir : pendant quarante ans, la politique française du logement a fonctionné par dispositifs successifs (Besson, Robien, Scellier, Duflot, Pinel…). Chaque génération d’investisseurs a été éduquée à choisir un produit fiscal avant de choisir un actif. Cette habitude est culturelle, pas rationnelle.
Le réflexe est compréhensible. Face à un impôt salarial élevé, l’idée de le « récupérer » via un achat immobilier est séduisante. Les réseaux de commercialisation ont bâti tout un écosystème autour de cette promesse : simulations mettant en avant l’économie annuelle, argumentaires centrés sur l’aide, plaquettes qui parlent de fiscalité avant de parler du quartier. Résultat, le futur investisseur en investissement immobilier DOM-TOM arrive avec une question inversée. Il ne se demande pas « ce bien est-il bon ? » mais « ce dispositif est-il avantageux ? ». Deux questions radicalement différentes, qui mènent à deux décisions opposées.
La confusion entre « avantage fiscal » et « bon investissement »
Un avantage fiscal réduit une facture ; il ne crée pas de valeur. Un bon investissement, lui, produit de la valeur : un loyer supérieur aux charges, un actif bien placé qui se valorise, un financement qui joue en votre faveur. Les deux notions se recouvrent parfois, mais elles ne sont pas synonymes. Un bien médiocre reste médiocre même assorti du meilleur coup de pouce fiscal — l’aide ne fait que retarder le moment où l’on constate que l’actif ne tenait pas debout tout seul. C’est précisément ce décalage que beaucoup d’investisseurs découvrent trop tard, à la revente.
Pourquoi la dépendance s’auto-entretient
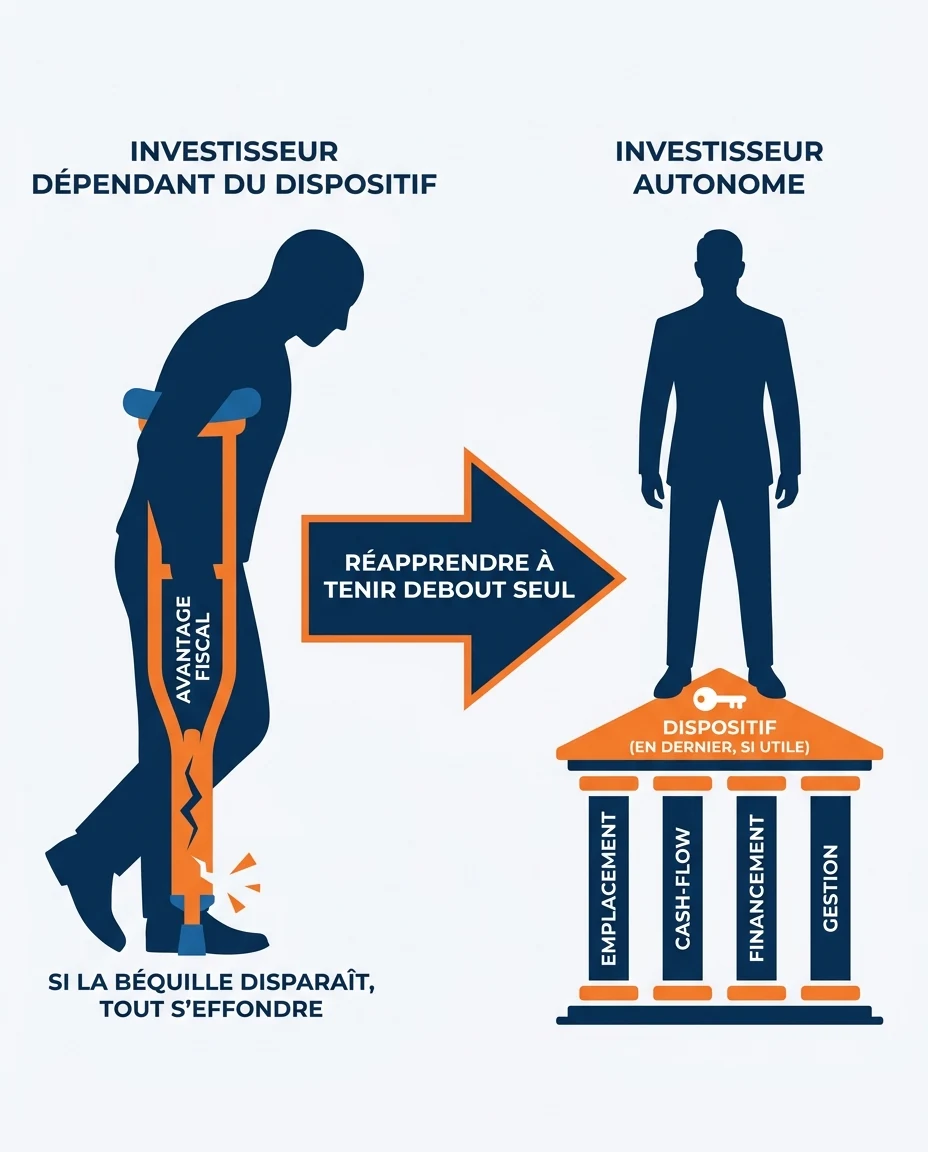
Plus on investit « par dispositif », moins on apprend à évaluer un bien par soi-même — et plus on a besoin du dispositif suivant pour se rassurer. C’est un cercle. L’investisseur ne développe jamais son propre jugement sur l’emplacement, la tension locative ou la structure de financement, car une entité extérieure a toujours « pré-mâché » la décision pour lui. Le jour où le dispositif ferme, comme le Pinel Outre-Mer au 1er janvier 2025, il se retrouve sans méthode et sans repères. La béquille retirée, il ne sait plus marcher.
Pourquoi une béquille fiscale affaiblit l’investisseur
Une béquille est utile quand on est blessé et qu’on veut guérir. Elle devient un handicap quand on s’y appuie en permanence alors qu’on pourrait marcher. Appliquée à l’immobilier, l’image est étonnamment juste : le dispositif aidé rend un service ponctuel, mais l’y adosser systématiquement produit quatre effets d’affaiblissement mesurables.
Affaiblissement 1 — On cesse d’apprendre à lire un emplacement
Quand la logique d’achat est « le programme est éligible », le critère d’emplacement passe au second plan. On achète là où le produit existe, pas là où la demande locative est la plus forte. L’investisseur ne développe jamais l’œil qui distingue une rue porteuse d’une rue morte, un quartier en devenir d’une zone déjà saturée. Or c’est précisément cet œil qui fait la différence sur vingt ans.
Affaiblissement 2 — On accepte des contraintes qui rognent le rendement réel
La contrepartie d’une aide, c’est presque toujours une contrainte : loyer plafonné inférieur au marché, plafond de ressources du locataire, durée d’engagement, typologie imposée. Ces contraintes ont un coût qui apparaît rarement dans la simulation initiale. Notre étude loyer libre vs loyer plafonné sur 20 ans montre que le manque à gagner cumulé peut, sur la durée, dépasser l’avantage fiscal obtenu au départ. La béquille, ici, coûte plus cher qu’elle ne rapporte.
Affaiblissement 3 — On se rend captif d’un calendrier qu’on ne maîtrise pas
Un dispositif impose son horizon : durée d’engagement, conditions de sortie, reprise de l’avantage en cas de rupture anticipée. L’investisseur n’est plus maître de son propre calendrier. Il ne peut pas arbitrer librement quand le marché change, quand un meilleur projet se présente, ou quand sa situation personnelle évolue. Il subit le tempo de l’aide au lieu de piloter le sien.
Affaiblissement 4 — On confond réduction de facture et construction de patrimoine
C’est l’affaiblissement le plus profond. Se concentrer sur l’aide, c’est raisonner en « facture allégée » plutôt qu’en « patrimoine construit ». Un patrimoine se bâtit avec un actif qui s’autofinance de mieux en mieux, un capital qui se libère au fil du remboursement, une valorisation qui travaille en silence. Rien de tout cela ne dépend d’un dispositif. Tout dépend des fondamentaux.
🚨 Point de vigilance : le risque le plus grave n’est pas de « rater une aide ». C’est d’acheter un mauvais actif parce qu’il donnait droit à une aide. Un dispositif ne rattrape jamais un emplacement médiocre, un cash-flow négatif ou un financement mal négocié. Il en masque seulement les symptômes le temps de l’engagement.
Cadre 2026 : ce qui a fermé, ce qui reste, et pourquoi ça change tout
La fermeture du Pinel Outre-Mer au 1er janvier 2025 est l’illustration la plus récente et la plus brutale du danger de la dépendance. Du jour au lendemain, un pan entier de « stratégies » construites uniquement autour de cet avantage s’est retrouvé sans objet. Les investisseurs qui n’avaient appris à raisonner qu’en Pinel ont dû tout réapprendre. Ceux qui maîtrisaient les fondamentaux, eux, ont simplement continué à investir.
⚠️ Mise en garde : en 2026, toute proposition commerciale qui vous vante un Pinel Outre-Mer sur un nouvel achat doit déclencher un arrêt immédiat de la discussion et une vérification auprès d’un conseiller indépendant. Le dispositif est clos ; il ne peut plus être le socle d’une décision d’investissement.
Les dispositifs encore en vigueur : des outils, pas des stratégies
Certains leviers restent d’actualité et peuvent avoir leur place — à condition d’être vus pour ce qu’ils sont : des outils d’optimisation en fin de raisonnement, pas des points de départ. Le Girardin immobilier s’adresse à des profils précis, souvent des personnes morales soumises à l’IS, avec ses propres conditions strictes. Le CIOP structure une partie de la fiscalité DOM-TOM actuelle, mais notre analyse critique du CIOP 2026 rappelle qu’il n’est « ni un danger ni une opportunité » en soi : sa pertinence dépend entièrement de la solidité du projet immobilier sous-jacent.
Le changement de logiciel : le dispositif vient à la fin, pas au début
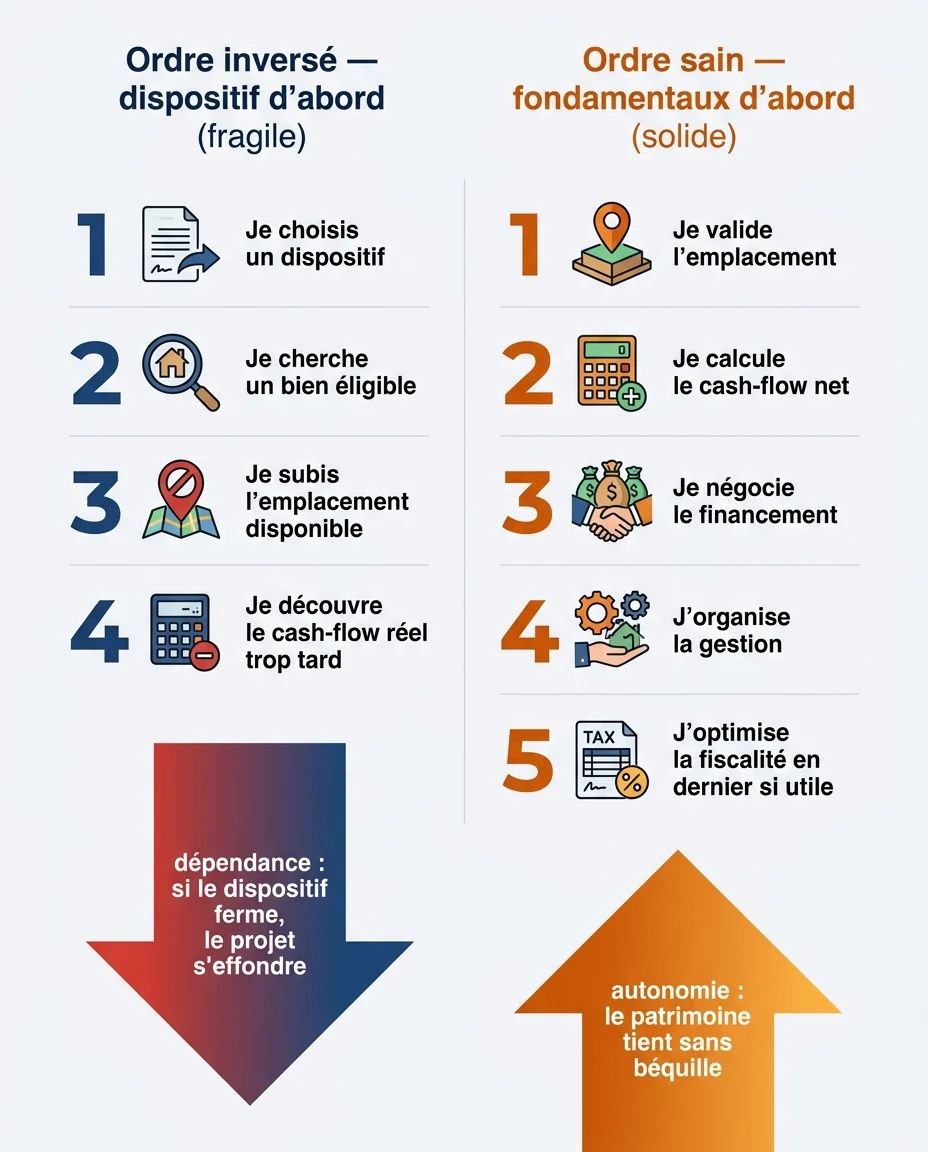
Voilà le vrai basculement de 2026. L’investisseur mature ne se demande plus « quel dispositif ? » mais « quel actif, à quel prix, avec quel financement, pour quel loyer ? » — et, seulement une fois ce projet validé, « existe-t-il un cadre fiscal qui optimise cette opération déjà bonne ? ». Dans cet ordre, le dispositif ne dicte plus l’achat : il l’améliore à la marge. C’est ce renversement, et lui seul, qui permet de transformer durablement sa fiscalité en patrimoine.
« Un dispositif fiscal n’a jamais fait un bon investisseur. Il a parfois financé l’illusion d’en être un — jusqu’au jour où le dispositif ferme, et où il ne reste que l’actif tel qu’il est vraiment. »
— Synthèse interne Mouvement Lyannaj, 2026
Les quatre fondamentaux d’un investisseur qui tient debout seul
Si l’on retire la béquille, sur quoi s’appuie-t-on ? Sur quatre piliers universels, valables dans toutes les configurations, avec ou sans dispositif, en métropole comme en Outre-Mer. Les maîtriser, c’est devenir autonome. Les ignorer, c’est rester dépendant du prochain produit qu’on voudra vous vendre.
Pilier 1 — L’emplacement, le seul paramètre qu’on ne peut pas corriger
Tout se négocie, se rénove, se refinance… sauf l’adresse. Un emplacement recherché concentre la demande locative, sécurise le loyer et porte la valorisation. En DOM-TOM, cela suppose de connaître les micro-marchés : dynamisme économique local, proximité des bassins d’emploi, tension locative réelle, saisonnalité touristique. C’est un travail de terrain que nul dispositif ne remplace.
Pilier 2 — Le cash-flow, la vérité chiffrée de votre opération
Le cash-flow, c’est ce qui reste chaque mois une fois la mensualité de crédit, les charges, la taxe foncière, l’assurance, la gestion et la fiscalité déduites du loyer. C’est l’indicateur qui ne ment pas. Un bon investisseur raisonne en rentabilité nette, jamais en rentabilité brute affichée. En DOM-TOM, une rentabilité brute indicative de l’ordre de 10 % peut être constatée sur certains profils et certaines zones, mais seul le net, après toutes charges, dit si l’opération vous enrichit ou vous appauvrit.
Pilier 3 — Le financement, votre premier levier de performance
Le crédit est le vrai moteur de l’immobilier : il permet d’investir avec l’argent de la banque et de faire travailler l’effet de levier. Bien négocié, un financement transforme une opération correcte en excellente opération. Cela suppose un dossier soigné, un apport pensé — et, dans certains cas et sous conditions, un financement pouvant couvrir jusqu’à 110 % du coût total. Pour approfondir, voir notre guide du crédit immobilier en DOM-TOM et notre méthode pour monter un dossier solide.
Pilier 4 — La gestion, ce qui protège le rendement dans le temps
Un bon achat mal géré devient un mauvais investissement. Sélection du locataire, entretien, réactivité, optimisation des périodes de location — surtout en saisonnier — font la différence entre un rendement théorique et un rendement encaissé. À distance, la gestion suppose un réseau local fiable, un point que nous détaillons dans notre guide de la location saisonnière à La Réunion.
Emplacement
Le seul paramètre non corrigeable
Cash-flow
La vérité nette de l’opération
Financement
Le levier de performance n°1
Gestion
La protection du rendement dans le temps
💡 Bon à savoir : ces quatre piliers ne dépendent d’aucune loi de finances. Ils étaient vrais avant le Pinel, ils le restent après. Un investisseur qui les maîtrise peut traverser toutes les réformes fiscales sans jamais être pris au dépourvu — c’est cela, l’autonomie patrimoniale.
Investir libre à La Réunion : la démonstration d’une logique sans béquille
La Réunion offre un terrain d’illustration idéal, parce que c’est un marché profond, structurellement demandeur, où l’on peut raisonner en fondamentaux plutôt qu’en dispositif. L’île combine une démographie dynamique, un bassin étudiant et salarié important, et une double saison touristique (juillet-août et décembre-janvier). Autant de moteurs de demande locative que l’on peut analyser directement, sans passer par une enveloppe fiscale.
Lire les micro-marchés plutôt que courir après une éligibilité
Saint-Denis concentre l’emploi administratif et tertiaire et une forte demande étudiante. Saint-Pierre structure le dynamisme du Sud. Saint-Gilles et la zone balnéaire de l’Ouest portent la demande saisonnière et haut de gamme. Le Tampon, sur les hauteurs, répond à une demande résidentielle familiale. Chacune de ces zones appelle une stratégie différente — colocation, longue durée, saisonnier — que l’on choisit en fonction de la demande réelle, jamais en fonction d’un zonage administratif. C’est tout l’objet de notre guide stratégique d’investissement à La Réunion.
Positionner un bien saisonnier sur sa vraie zone de rendement
La location courte durée est l’exemple parfait d’un rendement qui se pilote et ne se plafonne pas. Le loyer suit la demande réelle, module selon la saison, et récompense la qualité du bien et de la gestion. Notre guide pour positionner un bien saisonnier sur les bons secteurs de La Réunion montre comment un même budget peut produire des résultats très différents selon le micro-emplacement choisi — une décision qui relève à 100 % des fondamentaux, à 0 % d’un dispositif.
La fiscalité vient couronner un projet déjà bon
Une fois l’emplacement validé, le cash-flow projeté et le financement calé, on peut alors — et seulement alors — se demander si un cadre fiscal en vigueur optimise l’opération. Le raisonnement est inversé par rapport au réflexe « dispositif d’abord » : ici, le patrimoine est construit d’abord, la fiscalité est optimisée ensuite. C’est aussi vrai à La Réunion que dans le reste des DOM-TOM, et cette marge de progression est d’autant plus intéressante que le marché réunionnais reste, à ce jour, sous-exploité par les investisseurs qui ne raisonnent qu’en avantage fiscal.
4 piliers
Emplacement, cash-flow, financement, gestion : les seuls déterminants d’un investissement DOM-TOM qui résistent à toutes les réformes fiscales. Le dispositif, lui, n’en est jamais un cinquième — c’est au mieux un outil d’optimisation final.
Investissement libre vs assisté : avantages et points de vigilance
Investir en s’appuyant d’abord sur les fondamentaux ne signifie pas rejeter tout cadre fiscal par principe. Cela signifie inverser l’ordre des priorités et rester maître de sa décision. Voici, honnêtement, ce que l’on gagne et ce à quoi il faut rester attentif.
🩼 Logique « dispositif d’abord »
- Décision pilotée par l’avantage fiscal affiché
- Emplacement souvent subi, choisi pour son éligibilité
- Contraintes acceptées (plafonds, durée) rarement chiffrées
- Captivité d’un calendrier imposé
- Vulnérabilité totale à la fermeture du dispositif
- Aucune compétence d’investisseur développée
🏛️ Logique « fondamentaux d’abord »
- Décision pilotée par la valeur réelle de l’actif
- Emplacement choisi pour la demande locative
- Rentabilité nette calculée avant tout engagement
- Calendrier maîtrisé, arbitrages libres
- Résilience face aux réformes fiscales
- Autonomie et jugement d’investisseur acquis
Avantages de l’investissement DOM-TOM piloté par les fondamentaux
- Rendements locatifs potentiellement supérieurs à la métropole
- Demande locative forte et structurelle sur les bonnes zones
- Prix d’entrée plus accessibles qu’en métropole selon les secteurs
- Cadre de vie attractif qui soutient la demande
- Liberté totale de typologie et de stratégie locative
- Accompagnement personnalisé et expertise locale pour identifier les bons emplacements
Points de vigilance
- Gestion à distance nécessitant un réseau local fiable
- Risques naturels (cyclones, séismes) et normes spécifiques
- Marché parfois moins liquide — revente à anticiper
- Analyse d’emplacement exigeante, à ne pas déléguer aveuglément
- Évolution des dispositifs fiscaux — d’où l’intérêt de ne pas en dépendre
- Cadrage personnalisé indispensable avant tout engagement
ℹ️ À retenir : les avantages de l’investissement DOM-TOM ne reposent sur aucun dispositif. Ils tiennent à la réalité du marché — demande, prix d’entrée, dynamisme local. Un cadre fiscal peut venir renforcer une bonne opération, jamais sauver une mauvaise.
Méthode pour désapprendre la béquille et bâtir votre autonomie
Devenir un investisseur autonome, ce n’est pas renoncer à toute optimisation. C’est réordonner sa méthode pour que la décision d’achat repose sur l’actif, et non sur l’aide. Voici le protocole en cinq étapes que nous appliquons chez Mouvement Lyannaj.
Étape 1 — Reposer la question dans le bon ordre
On ne part jamais d’un dispositif. On part d’un objectif patrimonial (revenu complémentaire, valorisation, transmission) et d’une capacité d’investissement. C’est cet objectif qui oriente le choix de l’actif, pas l’inverse.
Étape 2 — Valider l’emplacement sur des données réelles
Tension locative, dynamisme économique local, saisonnalité, comparables récents. Sur La Réunion, cela veut dire descendre au niveau de la commune et du quartier — Saint-Denis, Saint-Pierre, Saint-Gilles, Le Tampon — pas raisonner « île » en moyenne.
Étape 3 — Modéliser le cash-flow net, pas le rendement brut
On chiffre toutes les charges : crédit, gestion, taxe foncière, assurances, vacance, fiscalité. Le projet n’est validé que si le cash-flow net tient debout sans compter le moindre avantage fiscal. C’est le test de vérité.
Étape 4 — Optimiser le financement
Structuration de l’apport, négociation du taux, choix des garanties. C’est là que se gagne une grande part de la performance. Un dossier solide ouvre, sous conditions, les meilleures conditions de crédit — bien avant tout dispositif.
Étape 5 — Optimiser la fiscalité en dernier
Une fois le projet solide, on examine s’il existe un cadre fiscal en vigueur qui l’améliore. Le dispositif devient alors une cerise sur un gâteau déjà réussi — jamais le gâteau lui-même.
Checklist de l’investisseur autonome
- Objectif patrimonial défini avant tout produit fiscal
- Emplacement validé sur des données locales réelles
- Cash-flow net positif sans dépendre d’une aide
- Financement négocié et dossier optimisé
- Plan de gestion (et réseau local) formalisé
- Fiscalité examinée en dernier, comme optimisation
- Conseiller patrimonial qualifié associé à la décision
💡 L’accompagnement, pas la dépendance : l’objectif d’un bon accompagnement n’est pas de vous rendre dépendant d’un conseiller ou d’un produit, mais de vous transmettre une méthode reproductible. Un investisseur qui comprend ses fondamentaux revient investir — en confiance, et de plus en plus seul.
Questions fréquentes
Faut-il vraiment renoncer à tout dispositif de défiscalisation ?
Non. Il faut renoncer à en faire le point de départ de la décision. Un cadre fiscal en vigueur peut optimiser une opération déjà solide sur ses fondamentaux. Le problème n’est pas l’outil, c’est l’ordre : l’actif d’abord, la fiscalité ensuite.
Le Pinel Outre-Mer est-il encore une option en 2026 ?
Non. Le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Seuls les engagements antérieurs continuent de courir jusqu’à leur terme. Toute proposition commerciale actuelle sur un nouvel achat en Pinel doit vous alerter.
Comment savoir si un investissement tient debout sans avantage fiscal ?
Le test est simple : calculez le cash-flow net (loyer moins toutes les charges, crédit et fiscalité inclus) sans compter la moindre aide. Si l’opération reste positive ou proche de l’équilibre, elle est saine. Sinon, aucun dispositif ne la sauvera durablement.
Par où commencer pour investir dans l’immobilier en DOM-TOM ?
Par l’objectif et l’emplacement, pas par un produit. Définissez ce que vous attendez (revenu, valorisation, transmission), puis étudiez les micro-marchés porteurs. Un échange avec un expert permet de cadrer cet ordre dès le départ.
La Réunion est-elle un bon marché pour investir en autonomie ?
Oui, c’est un marché profond et structurellement demandeur, avec des micro-marchés variés (Saint-Denis, Saint-Pierre, Saint-Gilles, Le Tampon). Notre guide La Réunion détaille les stratégies zone par zone.
Le financement est-il vraiment plus important que le dispositif ?
Souvent, oui. Un financement bien négocié — et, sous conditions, une couverture élevée du coût total — pèse plus lourd sur la performance qu’un avantage fiscal ponctuel. C’est un levier permanent, là où l’aide est temporaire et révocable.
Comment Mouvement Lyannaj m’aide à devenir autonome ?
En vous transmettant une méthode plutôt qu’un produit : lecture d’emplacement, calcul de cash-flow net, montage de financement, organisation de la gestion. L’optimisation fiscale n’intervient qu’à la fin, sur un projet déjà validé. L’objectif est votre autonomie, pas votre dépendance.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et pédagogique. Elles ne décrivent aucun client réel, aucun résultat individuel, et ne constituent ni un conseil en investissement, ni un conseil fiscal personnalisé. Le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025 et n’est évoqué ici qu’à titre de mise en garde. Les ordres de grandeur mentionnés (rentabilité, financement) sont conditionnels et dépendent de chaque situation ; le financement jusqu’à 110 % est possible sous conditions strictes et au cas par cas. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.