
Trois ans, trois phases : bâtir un patrimoine réunionnais à 9 000 km sans jamais improviser
De la préparation du dossier de financement à l’arbitrage final, voici la feuille de route opérationnelle qu’un investisseur métropolitain peut suivre pour piloter un bien à La Réunion à distance, sereinement.
- Pourquoi La Réunion se pilote bien depuis la métropole
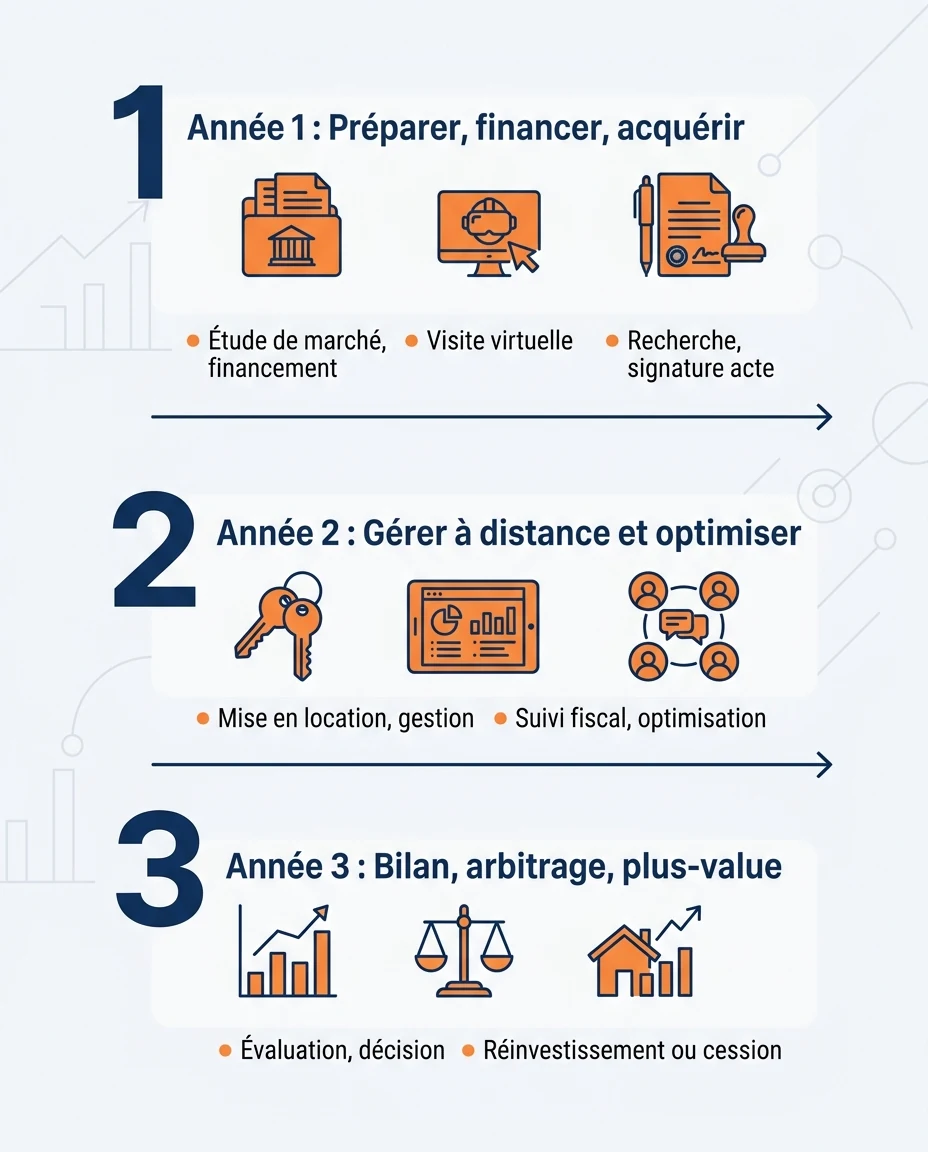
- Année 1 — Préparer, financer et acquérir à distance
- Année 2 — Gérer à distance et optimiser
- Année 3 — Bilan, arbitrage et plus-value
- Le calendrier opérationnel-type sur 3 ans (illustratif)
- Opportunités et points de vigilance
- Questions fréquentes
Investir dans l’immobilier à La Réunion depuis l’Hexagone n’a rien d’un pari : c’est un projet qui se planifie, phase par phase, sur plusieurs années. Entre Saint-Denis, Saint-Gilles, Saint-Pierre et Le Tampon, les logiques de marché diffèrent profondément, et un décalage horaire de +2h à +3h impose de structurer sa gestion autrement qu’en métropole. Avant même de parler d’un bien, il faut décider d’une trajectoire sur trois ans : la première année pour préparer, financer et acquérir ; la deuxième pour gérer à distance et optimiser ; la troisième pour dresser un bilan et arbitrer. C’est cette approche que nous détaillons ici, en complément de notre guide pour positionner un bien en location saisonnière à La Réunion.
Ce dossier s’adresse à l’investisseur métropolitain qui veut une méthode, pas une promesse. Nous verrons comment choisir une agence de gestion locative à La Réunion fiable, comment sécuriser une acquisition à distance par visite virtuelle et procuration notariée, et pourquoi la structuration fiscale doit être pensée dès l’origine — tout en gardant un œil critique sur les dispositifs, comme le rappelle notre analyse critique du CIOP 2026 en DOM-TOM. L’angle qui guide chaque décision reste le même : transformer votre fiscalité en patrimoine, plutôt que courir après un avantage fiscal à court terme.
À la fin de cette lecture, vous disposerez d’une feuille de route claire, d’un calendrier illustratif sur trois ans (chiffres pédagogiques, non représentatifs d’un cas individuel) et d’une checklist opérationnelle pour piloter votre projet réunionnais sans jamais avoir à improviser.
Pourquoi La Réunion se pilote bien depuis la métropole
ℹ️ Le saviez-vous ? La Réunion reste l’un des marchés DOM les moins « travaillés » par les investisseurs hexagonaux, alors même que sa demande locative est structurellement forte. Cette relative discrétion est précisément ce qui laisse de la marge à ceux qui s’y positionnent avec méthode.
La Réunion cumule des atouts rares pour un investisseur à distance : une population jeune et dynamique, un tissu économique diversifié autour de Saint-Denis, une vie universitaire soutenue à Saint-Pierre, et un pôle balnéaire de premier plan sur la côte ouest, de Saint-Gilles-les-Bains à L’Hermitage. Cette diversité se traduit par plusieurs marchés qui coexistent. Saint-Denis, chef-lieu administratif et économique, concentre la demande locative longue durée des actifs et des cadres. Saint-Pierre, capitale du Sud, combine dynamisme universitaire et attractivité résidentielle. Saint-Gilles et l’Ouest vivent au rythme du tourisme et de la location saisonnière. Le Tampon, sur les hauteurs, propose un cadre résidentiel familial avec des tickets d’entrée souvent plus accessibles.
Cette diversité a une conséquence directe : il n’existe pas un « prix de l’immobilier à La Réunion », mais des marchés distincts par usage et par micro-secteur. Un T2 destiné à un actif à Saint-Denis n’obéit pas à la même logique qu’un meublé touristique à Saint-Gilles ou qu’une maison familiale au Tampon. Pour poser correctement les fondamentaux, notre guide dédié à l’investissement immobilier à La Réunion reprend l’ensemble de cette grille de lecture par zone.
Le décalage horaire et les aléas naturels : des paramètres, pas des obstacles
Deux spécificités réunionnaises structurent la gestion à distance. D’abord, le décalage horaire de +2h à +3h selon la saison : quand il est 9h à Paris, il est déjà 11h ou 12h à Saint-Denis. Loin d’être un handicap, ce décalage se transforme en avantage dès lors qu’un relais local prend le matin réunionnais à sa charge pendant que vous dormez encore. Ensuite, les aléas naturels : la saison cyclonique s’étend de novembre à avril (été austral), et l’île vit à proximité du Piton de la Fournaise, l’un des volcans les plus actifs au monde — mais dont l’activité, essentiellement effusive, se concentre dans l’enclos, à l’écart des zones habitées. Ces paramètres imposent des normes de construction cyclonique et une couverture d’assurance adaptée, qu’il faut simplement intégrer dès l’analyse du bien.
Pour un investisseur métropolitain, l’enjeu n’est donc pas de savoir « si » La Réunion est intéressante — elle l’est dans la durée — mais de quelle manière structurer un projet gérable à 9 000 km. C’est tout l’objet de notre méthodologie d’investissement depuis la métropole, que nous déclinons ci-dessous en trois années opérationnelles.
Année 1 — Préparer, financer et acquérir depuis l’Hexagone
La première année est celle des fondations. C’est ici que se joue l’essentiel de la réussite d’un investissement à distance : un dossier bancaire solide, un cadre fiscal pensé en amont, et une acquisition sécurisée juridiquement malgré l’éloignement. Rien ne doit être laissé au hasard.
Étape 1 — Cadrer le projet et la capacité d’emprunt (mois 1-2)
Définir l’objectif patrimonial (cash-flow, plus-value, mixte), l’horizon de détention et le budget réaliste. Faire établir sa capacité d’emprunt et, le cas échéant, un accord de principe. Un financement DOM-TOM peut aller jusqu’à 110 % du coût total sous conditions strictes, appréciées dossier par dossier — jamais de façon automatique.
Étape 2 — Monter le dossier de financement (mois 2-4)
Rassembler les pièces, structurer l’apport, comparer les offres. Les taux démarrent à partir de 3,8 % selon les profils et les conditions de marché. Un dossier bien préparé accélère tout : notre guide pour monter un dossier de financement solide détaille chaque pièce attendue.
Étape 3 — Choisir la zone et le bien (mois 3-6)
Sélectionner le micro-marché (Saint-Denis pour le locatif longue durée, Saint-Gilles pour le saisonnier, Saint-Pierre ou Le Tampon pour un équilibre) puis présélectionner des biens. Les visites se font par visite virtuelle et vidéo commentée par un relais local, complétées par des recoupements de terrain.
Étape 4 — Sécuriser l’acquisition à distance (mois 6-12)
Négociation, compromis, puis signature de l’acte authentique par procuration notariée : nul besoin de prendre l’avion pour finaliser. Le crédit se met en place en parallèle avec un crédit immobilier DOM-TOM adapté à votre situation.
💡 Bon à savoir : la structuration fiscale ne se rattrape pas après coup. Le choix entre détention en direct, en SCI, ou l’articulation avec un dispositif en vigueur doit être arbitré avant la signature. C’est le moment de penser « transformer sa fiscalité en patrimoine » plutôt que d’empiler des avantages mal calibrés.
Checklist Année 1 — Acquérir à distance en sécurité
- Accord de principe bancaire et plan de financement validés
- Cadre fiscal arbitré (direct, SCI, dispositif éventuel) avant signature
- Micro-marché choisi et loyers réels vérifiés, non supposés
- Diagnostic de conformité cyclonique et état du bien recoupés
- Visite virtuelle et vidéo commentée par un relais local
- Procuration notariée préparée pour la signature de l’acte
- Assurance propriétaire non-occupant adaptée aux risques naturels
Un mot sur la fiscalité : à La Réunion, la structuration peut s’appuyer sur des dispositifs comme le CIOP ou, pour les personnes morales, le Girardin immobilier. Ces mécanismes évoluent régulièrement : ils doivent être validés avec un conseiller, sous réserve de modifications législatives, et jamais choisis pour le seul « effet d’affichage ».
Année 2 — Gérer à distance et optimiser
Le bien acquis, la deuxième année est celle du régime de croisière. L’objectif : mettre en place une gestion à distance fluide, atteindre un taux d’occupation satisfaisant et corriger les points qui grèvent la rentabilité. C’est aussi l’année où le réseau local prend toute sa valeur.
+2h à +3h
Décalage horaire métropole–La Réunion selon la saison : bien exploité avec un relais local, il devient un atout de réactivité plutôt qu’une contrainte.
Mettre en place une gestion à distance qui tient dans la durée
Gérer un bien à 9 000 km sans réseau fiable est la première cause de déception que nous observons. La solution tient en un mot : déléguer intelligemment. Une agence de gestion locative locale, ou une conciergerie pour le saisonnier, prend en charge les états des lieux, la relation locataire, la maintenance et les urgences — pendant que vous conservez le pilotage stratégique. Pour choisir le bon partenaire, appuyez-vous sur notre guide pour gérer un bien à distance dans les DOM-TOM, qui liste les critères de sélection d’un mandataire sérieux.
La saisonnalité réunionnaise se lit à l’inverse de celle de l’Hexagone : la haute saison touristique couvre l’hiver austral (juillet-août) et la période des fêtes (décembre-janvier). Sur la côte ouest, autour de Saint-Gilles, cette double saison structure les revenus d’un meublé touristique. Sur le locatif longue durée à Saint-Denis ou Saint-Pierre, la demande est plus régulière et moins exposée aux à-coups. Pour affiner votre positionnement saisonnier, la location saisonnière à La Réunion mérite une lecture attentive avant tout arbitrage entre les deux modèles.
Optimiser : là où se gagnent les points de rentabilité
L’optimisation de l’année 2 porte sur trois leviers concrets. D’abord, la qualité du bien : un logement bien équipé (climatisation performante, fibre, déco soignée) se loue plus vite et plus cher, saison après saison. Ensuite, la maîtrise des charges : renégocier l’assurance, ajuster les provisions de copropriété, vérifier la taxe foncière. Enfin, la stratégie locative : arbitrer entre longue durée sécurisante et saisonnier plus rémunérateur mais plus exigeant. Pour objectiver ces choix, mieux vaut calculer la rentabilité d’une location saisonnière sur des données réelles plutôt que sur des loyers espérés.
Sur des configurations bien analysées et bien gérées, la rentabilité brute peut atteindre 10 % brut indicatif minimum, tous profils confondus — un brut à ajuster ensuite avec les charges réelles. C’est la combinaison qualité + gestion + charges maîtrisées qui rapproche le rendement réel de ce potentiel.
Année 3 — Bilan, arbitrage et plus-value
La troisième année marque le passage de l’exploitation à la décision patrimoniale. Après deux exercices complets, vous disposez enfin de données réelles : taux d’occupation constaté, loyers effectivement encaissés, charges observées, tension du marché local. C’est le moment de dresser un bilan honnête et de choisir la suite.
Dresser un bilan sur données réelles
Le bilan de l’année 3 confronte les hypothèses de l’année 1 à la réalité. Trois questions structurent l’analyse : le rendement net réel est-il conforme à l’objectif initial ? La gestion à distance fonctionne-t-elle sans friction ? Le bien a-t-il pris de la valeur sur son micro-marché (Saint-Denis, Saint-Pierre, l’Ouest ou Le Tampon) ? Ce diagnostic factuel, mené sans complaisance, conditionne tout le reste.
Trois trajectoires d’arbitrage
🔁 Conserver et capitaliser
- Rendement conforme et gestion fluide
- Micro-marché porteur, plus-value latente
- Refinancement possible pour un 2ᵉ bien
- Logique de patrimoine long terme
💰 Arbitrer ou réallouer
- Plus-value significative à concrétiser
- Réallocation vers une autre zone ou un autre DOM
- Rééquilibrage du portefeuille
- Fiscalité de la revente anticipée en amont
La troisième voie, souvent la plus pertinente, consiste à refinancer pour dupliquer : si le premier bien a fait ses preuves, l’équité accumulée peut servir d’appui à une deuxième opération, à La Réunion ou sur un autre territoire. Certains investisseurs élargissent alors leur horizon vers des marchés émergents comme la Guyane, en appliquant la même méthode éprouvée sur trois ans.
ℹ️ À anticiper : la fiscalité de la plus-value immobilière et l’articulation avec votre structuration initiale se préparent bien avant la revente. Un arbitrage réussi est un arbitrage pensé dès l’année 1, sous réserve des règles fiscales en vigueur au moment de l’opération.
Le calendrier opérationnel-type sur 3 ans (illustratif)
⚠️ Lecture des chiffres : le scénario ci-dessous est un modèle pédagogique anonymisé. Les montants sont arrondis, purement illustratifs et ne correspondent à aucun dossier réel ni à aucune personne. Ils servent uniquement à visualiser l’enchaînement des phases — en aucun cas une promesse de résultat.
Prenons un investisseur métropolitain-type qui vise un logement destiné à la location dans un micro-marché réunionnais bien identifié. Voici comment ses trois années pourraient s’articuler, à titre d’illustration.
Année 1
Dossier de financement, choix de zone, acquisition par procuration notariée
Année 2
Mise en gestion locale, montée du taux d’occupation, optimisation des charges
Année 3
Bilan sur données réelles, décision : conserver, refinancer ou arbitrer
Sur le plan chiffré (toujours à titre illustratif et arrondi) : l’année 1 mobilise l’apport, les frais et la mise en place du crédit ; l’année 2 voit les loyers couvrir progressivement les échéances et les charges, avec une rentabilité brute qui, sur une configuration soignée, peut viser l’ordre de 10 % brut indicatif ; l’année 3 permet, si le marché a été porteur, d’envisager une plus-value latente et un refinancement. Le point clé n’est pas le chiffre exact — il dépend entièrement du bien, de la zone et de la gestion — mais la discipline de la trajectoire : chaque année a son objectif, et aucun raccourci ne remplace la méthode.
« La demande de logements reste soutenue à La Réunion, portée par une croissance démographique supérieure à la moyenne nationale et par des besoins structurels non couverts. »
— Synthèse d’après les données publiques INSEE et IEDOM sur La Réunion
Opportunités et points de vigilance sur 3 ans
Avantages structurels
- Rendements locatifs supérieurs à la métropole sur les bons emplacements
- Demande locative forte et structurelle (actifs, étudiants, tourisme)
- Prix d’entrée souvent plus accessibles que les zones premium hexagonales
- Marché réunionnais encore sous-exploité par les investisseurs métropolitains
- Cadre de vie attractif qui renforce la qualité et la stabilité des locataires
Points de vigilance
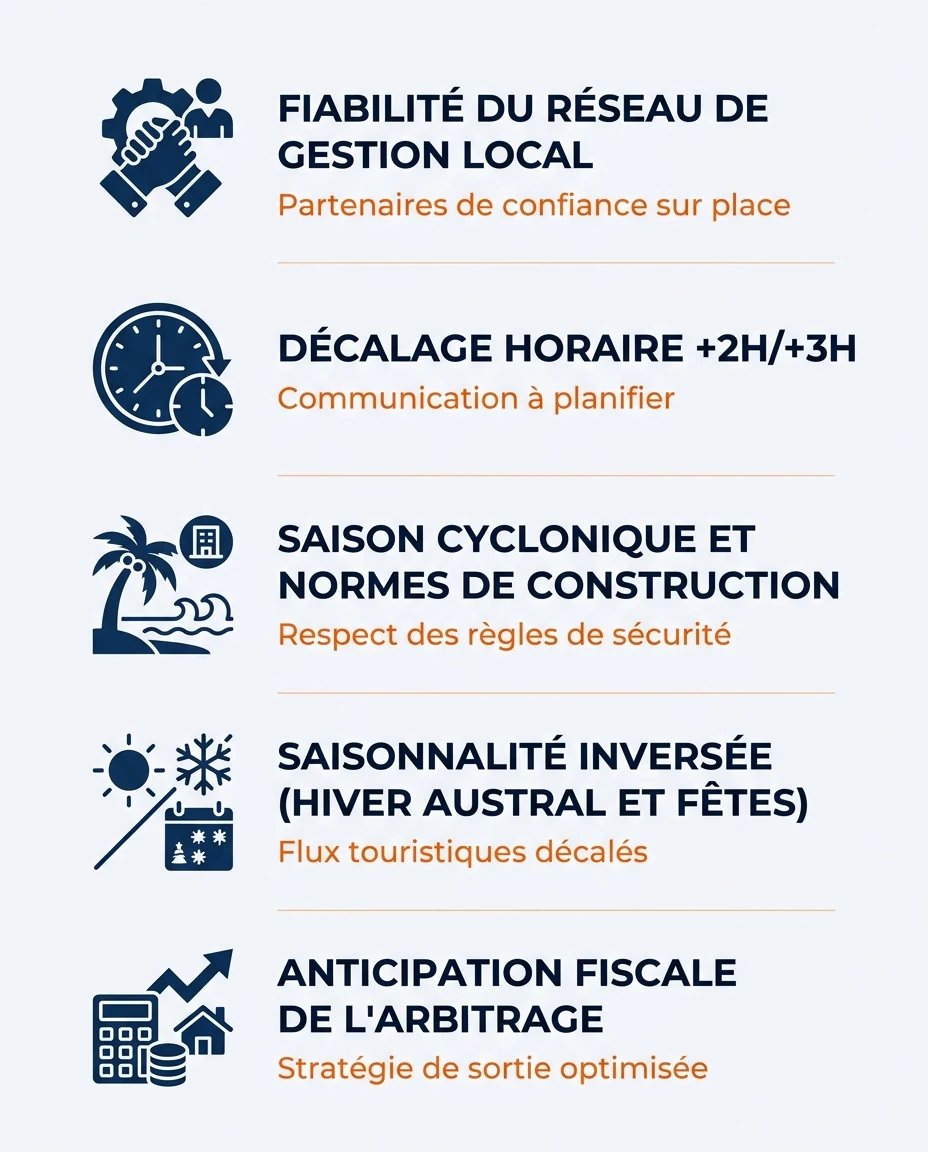
- Gestion à distance qui exige un réseau local fiable et formalisé
- Risques naturels (cyclones novembre-avril, contexte volcanique) à intégrer
- Décalage horaire +2h/+3h à organiser dans la relation locataire
- Marché moins liquide qu’en métropole : la revente peut prendre plus de temps
- Évolution des dispositifs fiscaux — risque législatif normal à anticiper
⚠️ Attention au Pinel Outre-Mer : le dispositif Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Si vous croisez des contenus en ligne qui le présentent encore comme un avantage actuel pour La Réunion, ils sont obsolètes. Nous traitons ce point spécifiquement dans notre article dédié au Pinel Outre-Mer, à lire avant toute décision touchant à la fiscalité.
🚨 Point de vigilance majeur : le piège numéro un de l’investissement réunionnais à distance n’est pas le bien, c’est la gestion. Un logement excellent mal géré depuis la métropole finit par décevoir ; un bien correct piloté par un réseau local sérieux tient ses objectifs. Choisissez votre relais avant même de choisir votre bien.
Questions fréquentes sur l’investissement à La Réunion depuis la métropole
Peut-on vraiment acheter à La Réunion sans jamais s’y déplacer ?
Oui. Une part importante des investisseurs métropolitains procède par visite virtuelle, vidéo commentée par un relais local et signature de l’acte par procuration notariée. Pour un cadrage adapté à votre situation, échangez avec nos équipes locales.
Combien de temps faut-il pour boucler une acquisition depuis l’Hexagone ?
En pratique, la première année suffit à préparer le financement, choisir la zone et signer. Le rythme dépend surtout de la solidité de votre dossier bancaire et de la réactivité de votre relais local sur place.
Comment gérer un bien à La Réunion malgré le décalage horaire ?
Le décalage de +2h à +3h se gère très bien en déléguant l’opérationnel à une agence ou une conciergerie locale. Bien organisé, il devient même un atout : la journée réunionnaise commence pendant votre nuit, ce qui accélère certaines interventions.
Quelle zone choisir entre Saint-Denis, Saint-Pierre, Saint-Gilles et Le Tampon ?
Cela dépend de votre objectif. Saint-Denis et Saint-Pierre conviennent au locatif longue durée orienté cash-flow, Saint-Gilles au saisonnier balnéaire, et Le Tampon à un projet résidentiel plus accessible. Le bon choix se décide selon votre profil et votre horizon.
Les cyclones sont-ils un vrai risque pour mon investissement ?
La saison cyclonique (novembre-avril) est une réalité, mais elle se gère par des normes de construction adaptées et une assurance propriétaire couvrant les événements naturels. C’est un paramètre à intégrer dans l’analyse, pas un obstacle rédhibitoire.
Quelle rentabilité brute peut-on viser concrètement à La Réunion ?
Sur des configurations bien analysées et bien gérées, la rentabilité brute peut atteindre 10 % brut indicatif minimum, tous profils confondus. Ce chiffre dépend fortement de la zone, du bien et de la stratégie locative, et reste toujours un brut à ajuster avec les charges réelles.
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement. Les scénarios et chiffres présentés sont purement illustratifs et ne correspondent à aucune personne ni à aucun dossier réel. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.