
Reprendre seul un bien détenu à deux : la mécanique réelle du rachat de soulte Outre-Mer
Divorce ou héritage, la même question revient : combien verser à l’autre partie, comment le financer, et que valide vraiment le notaire ? Décryptage complet, sans simplification.
- Rachat de soulte : définition et contextes (divorce, succession)
- Comment se calcule la soulte, étape par étape
- Le notaire, pièce maîtresse du rachat de soulte
- Financer le rachat de soulte : le crédit dédié
- Frais, droit de partage et fiscalité
- Rachat de soulte en DOM-TOM : les spécificités à connaître
- Étapes pratiques, avantages et points de vigilance
- Questions fréquentes
Un couple se sépare et l’un des deux souhaite conserver l’appartement de Saint-Denis. Une succession s’ouvre à Saint-Pierre et l’un des héritiers veut garder la maison familiale plutôt que de la vendre. Dans ces deux situations, très différentes sur le plan humain, la même opération juridique et financière se met en place : le rachat de soulte. Il s’agit d’indemniser la ou les autres parties pour devenir seul propriétaire d’un bien jusque-là détenu en commun. Loin d’être une simple formalité, c’est une opération qui combine évaluation immobilière, acte notarié, financement bancaire et fiscalité — un enchaînement où chaque maillon compte.
En DOM-TOM, ce sujet prend une résonance particulière, car l’indivision y est structurellement plus fréquente qu’en métropole et le marché local demande une expertise fine. Le rachat de soulte s’inscrit d’ailleurs dans une réflexion patrimoniale plus large : conserver un bien plutôt que de le vendre, c’est aussi choisir de continuer à l’exploiter. Cette décision s’éclaire à la lumière de nos analyses sur les zones les plus rentables pour positionner un bien Airbnb à La Réunion, sur l’impact réel du loyer libre ou plafonné sur votre patrimoine à 20 ans, et sur la manière de bien choisir une agence de gestion locative à La Réunion pour piloter le bien conservé à distance.
Notre objectif ici : vous donner une vision claire et complète du rachat de soulte en Outre-Mer. Définition et calcul de la soulte, rôle exact du notaire, financement par un crédit dédié, frais et droit de partage, spécificités DOM-TOM et étapes concrètes — tout est passé au crible. L’esprit reste celui qui guide chacun de nos contenus : ne pas subir une opération patrimoniale, mais la piloter pour transformer votre fiscalité en patrimoine durable.
Rachat de soulte : définition et contextes (divorce, succession)
ℹ️ Le saviez-vous ? Le mot « soulte » désigne la somme d’argent versée par la personne qui conserve un bien à celle qui renonce à sa part. Racheter la soulte, c’est donc « racheter la quote-part » de l’autre pour sortir de l’indivision et devenir seul propriétaire. Le bien n’est pas vendu à un tiers : il change simplement de mains à l’intérieur du cercle des copropriétaires initiaux.
Juridiquement, tant qu’un bien appartient à plusieurs personnes sans qu’aucune ne soit propriétaire d’une partie matériellement délimitée, on parle d’indivision. Chaque indivisaire détient une quote-part (par exemple la moitié pour un couple, un tiers pour trois héritiers). Le rachat de soulte est l’un des moyens de mettre fin à cette indivision : au lieu de vendre le bien et de se partager le prix, l’un rachète la ou les parts des autres. On aboutit alors à un partage, formalisé par un acte notarié.
Deux contextes concentrent l’essentiel des rachats de soulte, avec des logiques distinctes.
💔 Le divorce (ou rupture de PACS)
- Le bien a été acheté à deux, souvent avec un crédit commun.
- L’un rachète la part de l’autre pour conserver le logement.
- Le partage s’inscrit dans la liquidation du régime matrimonial.
- Enjeu clé : la désolidarisation du prêt vis-à-vis de l’ex-conjoint.
🏡 La succession
- Plusieurs héritiers reçoivent un bien en indivision successorale.
- L’un rachète les parts des cohéritiers pour garder le bien familial.
- Le partage met fin à l’indivision entre héritiers.
- Enjeu clé : l’accord entre héritiers et l’évaluation du bien.
Dans les deux cas, l’opération repose sur un accord amiable sur la valeur du bien. Faute d’accord, le juge peut être saisi, ce qui allonge et renchérit fortement la procédure. C’est pourquoi la première étape utile est presque toujours de faire évaluer le bien de façon objective et de poser les chiffres à plat — avant même de parler de financement.
Comment se calcule la soulte, étape par étape
Le calcul de la soulte n’a rien de mystérieux : c’est une arithmétique simple, mais dont chaque terme doit être établi avec rigueur. La formule de base tient en une ligne :
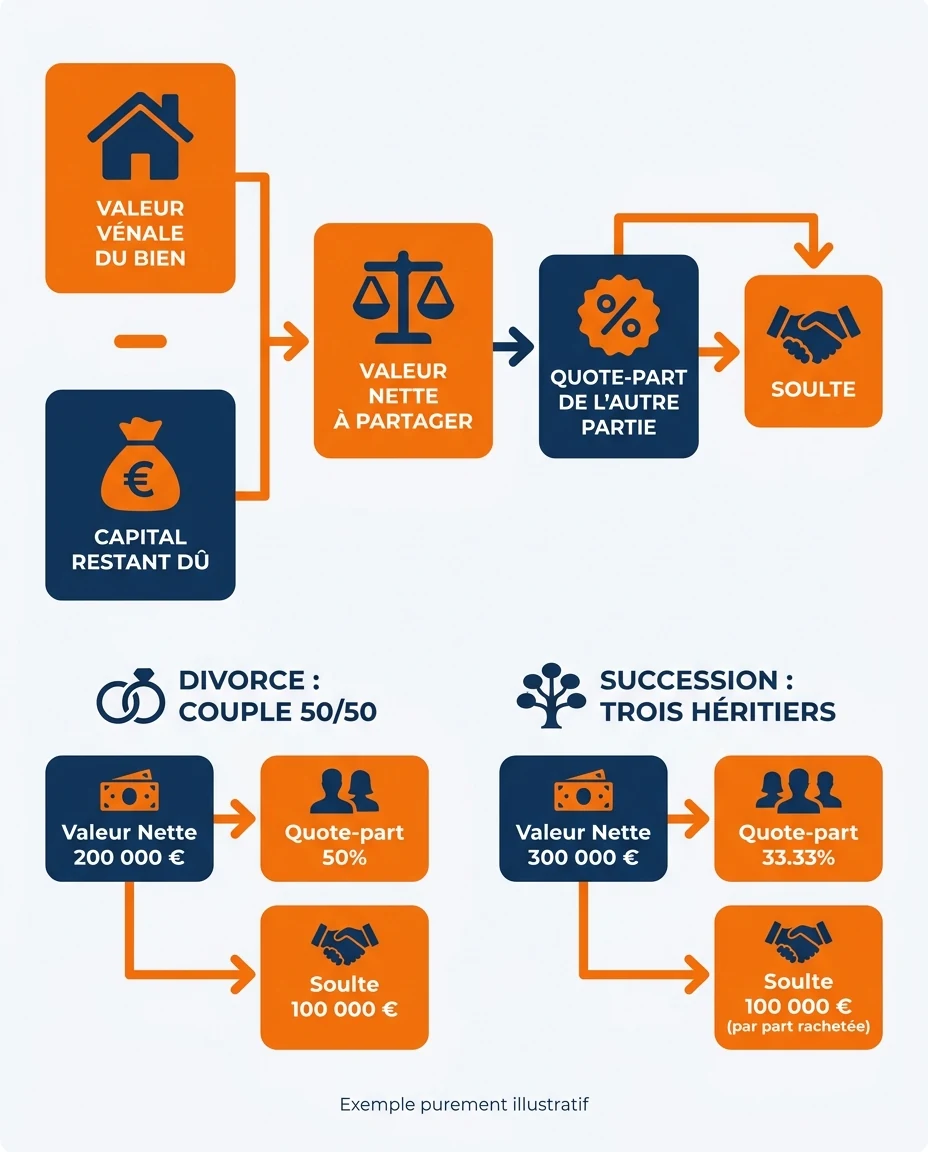
💡 La formule : Soulte = (valeur vénale du bien − capital restant dû du prêt) × quote-part de la partie rachetée.
Décomposons chaque terme, car c’est là que se jouent les différences de plusieurs milliers d’euros.
1. La valeur vénale du bien
C’est le prix auquel le bien pourrait être vendu sur le marché à la date du partage. En DOM-TOM, où le marché est parfois moins liquide qu’en métropole, cette évaluation est délicate : elle doit s’appuyer sur des références locales réelles (biens comparables dans le même quartier de Saint-Denis, du Tampon ou de Saint-Gilles, par exemple), et non sur une moyenne territoriale trompeuse. Une évaluation notariale ou une expertise indépendante sécurise cette étape.
2. Le capital restant dû
Si un crédit est toujours en cours, le montant qu’il reste à rembourser vient en déduction de la valeur du bien. On raisonne donc sur la valeur nette, c’est-à-dire ce que « vaut réellement » le bien une fois la dette soustraite. La banque fournit un décompte précis du capital restant dû à la date envisagée.
3. La quote-part
Elle correspond à la part détenue par la personne rachetée. Pour un couple ayant acheté à parts égales, la quote-part est de 50 %. Pour trois héritiers à parts égales, chacun détient un tiers.
🧮 Exemple purement illustratif (ne correspond à aucun bien réel) : un bien est estimé à 300 000 €, il reste 100 000 € à rembourser sur le prêt. La valeur nette est donc de 200 000 €. Pour un couple 50/50, la soulte à verser à l’ex-conjoint s’élève à 100 000 € (200 000 € × 50 %). À cela peut s’ajouter, si l’on refinance, le rachat du capital restant dû pour libérer l’autre emprunteur.
Ce dernier point est fondamental et souvent mal compris : dans un divorce, celui qui garde le bien ne « paie » pas seulement la soulte. Il doit aussi, le plus souvent, reprendre à son seul nom le crédit en cours pour que la banque libère l’ex-conjoint de toute obligation. Le besoin de financement total combine donc fréquemment la soulte et le solde du prêt existant.
Le notaire, pièce maîtresse du rachat de soulte
Dès qu’un bien immobilier est concerné, le rachat de soulte ne peut pas se faire sous seing privé : il exige un acte notarié. Le notaire n’est pas une simple chambre d’enregistrement ; il est le chef d’orchestre juridique de l’opération, garant de sa validité et de son opposabilité aux tiers.
Ce que fait concrètement le notaire
- Il établit l’état liquidatif (en cas de divorce) ou l’acte de partage (en cas de succession), qui pose noir sur blanc la valeur du bien, les quote-parts et le montant de la soulte.
- Il sécurise l’évaluation : il peut réaliser ou faire réaliser une expertise, essentielle pour éviter une contestation ultérieure ou un redressement fiscal si le bien est sous-évalué.
- Il vérifie les titres de propriété, point particulièrement sensible en Outre-Mer où certaines indivisions anciennes présentent des chaînes de propriété incomplètes.
- Il coordonne avec la banque qui finance le rachat, notamment pour la mainlevée de l’ancienne garantie et l’inscription de la nouvelle.
- Il calcule et collecte les droits (droit de partage, émoluments) et procède à la publicité foncière.
⚠️ Attention à la sous-évaluation : minorer artificiellement la valeur du bien pour réduire la soulte ou les droits est une fausse bonne idée. L’administration fiscale peut requalifier l’opération, et la partie rachetée peut s’estimer lésée. Une évaluation sincère, argumentée par des références locales, protège toutes les parties.
Le notaire joue aussi un rôle d’apaisement : dans un divorce comme dans une succession, il est un tiers neutre qui rappelle le cadre légal et aide à débloquer les situations tendues. Pour un investisseur qui gère par ailleurs son projet à distance, cette fonction de coordination locale est précieuse — elle s’articule naturellement avec un guide complet du crédit immobilier DOM-TOM pour aligner acte notarié et déblocage des fonds.
Financer le rachat de soulte : le crédit dédié
Rares sont les personnes qui disposent, en épargne disponible, du montant d’une soulte. Dans la grande majorité des cas, l’opération se finance par un prêt bancaire spécifique : le crédit de rachat de soulte. Techniquement, c’est un crédit immobilier à part entière, garanti par le bien lui-même, dont l’objet est d’indemniser la partie sortante.
Deux montages fréquents
Selon qu’un prêt est ou non encore en cours, deux structures reviennent régulièrement :
| Situation | Montage typique | Point d’attention |
|---|---|---|
| Bien déjà remboursé | Un crédit couvrant uniquement le montant de la soulte | Capacité d’emprunt de la personne seule désormais |
| Prêt encore en cours (divorce) | Rachat de la soulte + reprise du capital restant dû, souvent via un nouveau prêt global | Désolidarisation : la banque doit libérer l’ex-conjoint |
| Indivision successorale | Crédit couvrant les parts rachetées aux cohéritiers | Accord de tous les indivisaires sur la valeur |
Le passage d’un emprunt à deux à un emprunt à un seul revenu est le vrai test de l’opération. La banque réétudie intégralement la capacité de remboursement de la personne qui reste, comme s’il s’agissait d’un nouveau crédit. Les règles habituelles s’appliquent : taux d’effort généralement plafonné autour de 35 % assurance comprise, durée le plus souvent jusqu’à 25 ans. Un dossier bien construit fait ici toute la différence, et il n’y a pas de secret : cela suppose de monter un dossier de financement solide et lisible pour le comité de crédit.
3,8 %
Taux à partir duquel les meilleurs dossiers Outre-Mer peuvent être financés selon les conditions de marché. Donnée issue de la communication Mouvement Lyannaj — indicative, non garantie et conditionnée au profil du dossier.
Comme pour tout crédit DOM-TOM, l’établissement prêteur compte. Sur le site Mouvement Lyannaj, nous citons le Crédit Agricole, BNP et BRED parmi les acteurs présents dans l’écosystème Outre-Mer. La bonne banque pour un rachat de soulte n’est pas une vérité figée : elle se trouve par une mise en concurrence sérieuse, en comparant le TAEG complet et non le seul taux nominal. Pour approfondir, notre panorama des banques présentes en DOM-TOM détaille leurs logiques respectives.
Enfin, dans certaines configurations très encadrées, un financement peut aller jusqu’à 110 % du besoin sous conditions strictes et au cas par cas — pour intégrer, par exemple, une partie des frais. Ce n’est ni systématique, ni automatique, ni garanti : cela dépend entièrement du profil et de la solidité globale du dossier.
Frais, droit de partage et fiscalité
Bonne nouvelle : le rachat de soulte coûte généralement moins cher, en frais, qu’un achat classique. La raison est simple : il ne s’agit pas d’une vente à un tiers, donc les droits de mutation habituels (les fameux « frais de notaire » d’une acquisition) ne s’appliquent pas de la même manière. À la place intervient le droit de partage.
Le droit de partage
Le droit de partage est un impôt calculé sur l’actif net partagé, c’est-à-dire la valeur nette du bien qui sort de l’indivision. Son taux dépend du contexte :
| Contexte | Taux du droit de partage (indicatif) | Base de calcul |
|---|---|---|
| Partage successoral, indivision classique | 2,5 % (article 746 du Code général des impôts) | Actif net partagé |
| Divorce ou dissolution de PACS | 1,1 % depuis le 1er janvier 2022 (source : service-public.fr) | Actif net partagé |
Ces taux sont donnés à titre indicatif et sous réserve de modifications législatives : la fiscalité du partage évolue au fil des lois de finances, et seule une étude à jour, menée par le notaire, fait foi pour votre situation.
Les autres frais à prévoir
- Les émoluments du notaire : rémunération réglementée, calculée selon un barème proportionnel dégressif fixé par l’État.
- Les frais de garantie du nouveau crédit (caution, hypothèque ou privilège de prêteur de deniers), et, le cas échéant, la mainlevée de l’ancienne garantie.
- Les frais annexes : publicité foncière, débours divers, éventuelle expertise.
💡 Bon à savoir : conserver un bien via un rachat de soulte, c’est aussi conserver un actif que l’on peut ensuite louer, structurer, transmettre. Bien pensée, l’opération dépasse la simple sortie d’indivision : elle devient une brique d’une stratégie visant, à terme, à transformer votre fiscalité en patrimoine plutôt que de disperser un capital immobilier.
Le choix de la garantie du nouveau prêt mérite une vraie réflexion, car il pèse sur le coût total et sur la souplesse en cas de revente future. Notre analyse des garanties et sûretés en DOM-TOM détaille les arbitrages entre caution, hypothèque et PPD.
Rachat de soulte en DOM-TOM : les spécificités à connaître
Si la mécanique du rachat de soulte est nationale, son application Outre-Mer comporte des particularités qu’il serait imprudent d’ignorer. Trois d’entre elles méritent une attention spéciale.
Des indivisions successorales plus fréquentes et plus anciennes
Dans les territoires ultramarins, de nombreux biens sont détenus depuis plusieurs générations en indivision, parfois sans partage formel. Les héritiers peuvent être nombreux et dispersés, et certains titres de propriété sont incomplets. Cette réalité complique le rachat de soulte : identifier tous les indivisaires et obtenir leur accord peut demander du temps et un travail notarial approfondi.
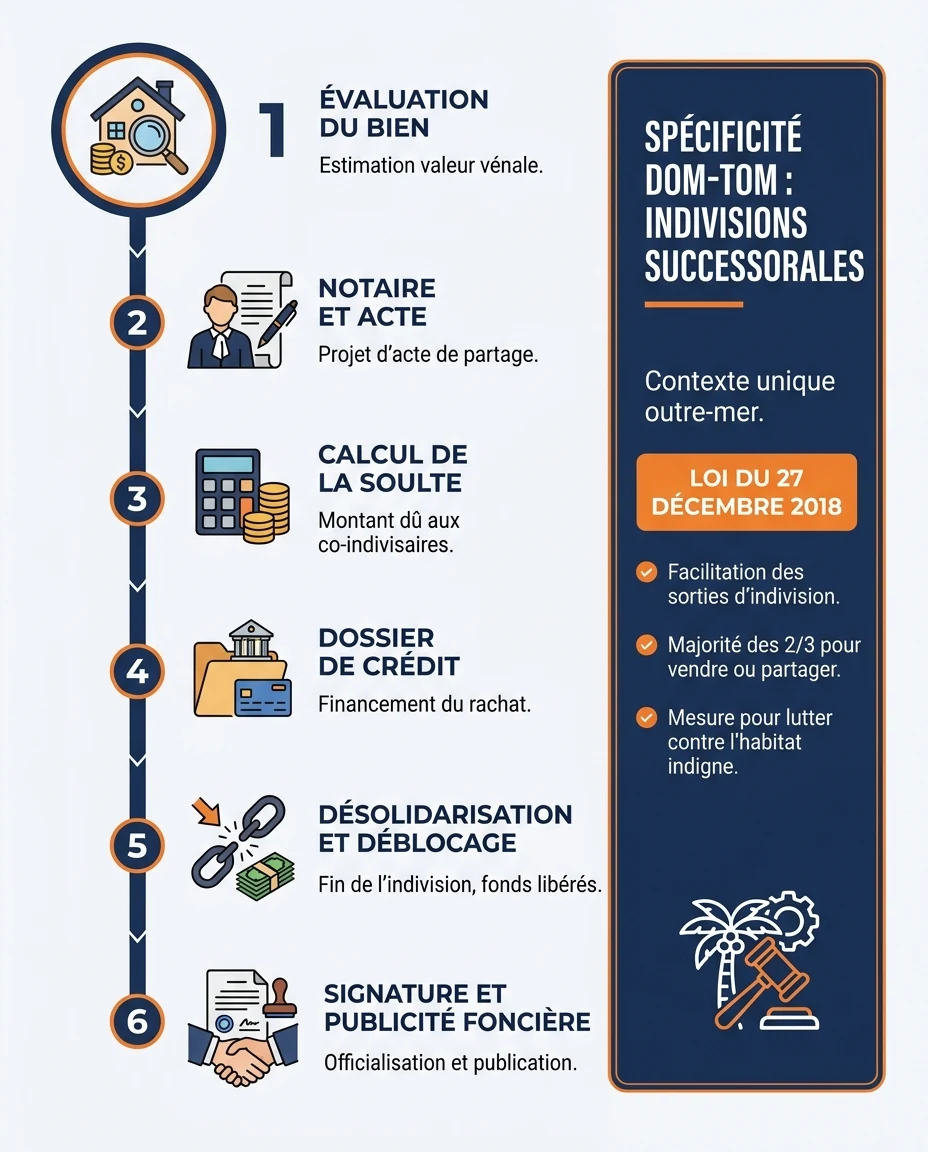
ℹ️ Un cadre légal spécifique à l’Outre-Mer : pour faciliter la sortie de ces indivisions successorales bloquées, la loi n° 2018-1244 du 27 décembre 2018 (dite « loi Letchimy ») permet, dans les Outre-Mer et jusqu’au 31 décembre 2028, à des indivisaires représentant plus de la moitié des droits indivis d’engager certaines opérations, par dérogation à la règle de l’unanimité — selon les conditions prévues par la loi et sous réserve de modifications législatives.
Une évaluation qui exige une vraie connaissance locale
Le marché immobilier réunionnais ou antillais n’est pas homogène : la valeur d’un bien varie fortement d’un quartier à l’autre, entre Saint-Denis, Saint-Pierre, Le Tampon ou la zone balnéaire de Saint-Gilles. S’appuyer sur une moyenne territoriale conduirait à une soulte fausse. C’est l’expertise locale, quartier par quartier, qui permet une évaluation juste — le même principe qui guide nos stratégies d’investissement à La Réunion.
Des contraintes techniques propres au bâti ultramarin
Les normes parasismiques et cycloniques, l’état du bâti, l’exposition aux aléas naturels : autant de facteurs qui influent sur la valeur retenue et sur les exigences de la banque en matière d’assurance et de garantie. Un bien conservé via un rachat de soulte doit répondre à ces standards, sous peine de compliquer le financement.
🚨 Point de vigilance majeur : ne signez jamais un accord de rachat de soulte sur la seule base d’une valeur « discutée en famille ». Une évaluation non documentée expose à un litige entre indivisaires et à un risque fiscal. Faites établir la valeur par un professionnel avant tout engagement chiffré.
Étapes pratiques, avantages et points de vigilance
Un rachat de soulte réussi suit un déroulé logique. Voici les grandes étapes que suivent, en pratique, les personnes qui pilotent leur opération sereinement, en particulier lorsqu’elles gèrent le bien depuis la métropole.
Étape 1 — Faire évaluer le bien
Obtenir une estimation objective, appuyée sur des références locales réelles. C’est la fondation de tout le calcul : une valeur juste évite les litiges et les mauvaises surprises fiscales.
Étape 2 — Chiffrer la soulte et le besoin total
Appliquer la formule (valeur nette × quote-part) et, en cas de divorce, ajouter la reprise du capital restant dû pour désolidariser l’ex-emprunteur.
Étape 3 — Consulter le notaire
Le notaire vérifie les titres, prépare l’état liquidatif ou l’acte de partage et sécurise juridiquement l’ensemble. Étape incontournable pour tout bien immobilier.
Étape 4 — Monter et mettre en concurrence le dossier de crédit
Constituer un dossier complet, le présenter à plusieurs banques DOM-TOM et comparer sur le TAEG global. La capacité d’emprunt d’un seul revenu est réétudiée intégralement.
Étape 5 — Débloquer les fonds et signer
La banque libère les fonds, la désolidarisation est actée, le notaire finalise l’acte et procède à la publicité foncière. La personne devient alors seule propriétaire.
Les pièces utiles à rassembler
- Titre de propriété et acte d’acquisition initial
- Évaluation ou expertise récente du bien
- Décompte du capital restant dû fourni par la banque
- Convention de divorce ou acte de notoriété (succession)
- Justificatifs de revenus et d’épargne de la personne qui reste
- État détaillé des crédits en cours
- Diagnostics techniques (dont parasismique le cas échéant)
Comme toute opération patrimoniale, le rachat de soulte présente des atouts réels, mais aussi des points de vigilance qu’il faut regarder en face.
Avantages
- Conserver un bien auquel on tient sans le vendre à un tiers
- Frais souvent inférieurs à ceux d’un achat classique (droit de partage plutôt que droits de mutation)
- Sortir d’une indivision, source fréquente de blocages
- Garder un actif exploitable en location, structurable dans une stratégie patrimoniale
- Cadre sécurisé par l’intervention obligatoire du notaire
Points de vigilance
- Devoir assumer seul le crédit : la capacité d’emprunt est réétudiée
- Risque de litige si l’évaluation du bien n’est pas objective
- Délais parfois longs en cas d’indivision successorale nombreuse
- Nécessité d’une désolidarisation effective du co-emprunteur (divorce)
- Évolution possible de la fiscalité du partage (risque législatif)
Questions fréquentes sur le rachat de soulte en DOM-TOM
Le passage devant le notaire est-il obligatoire pour un rachat de soulte ?
Oui, dès qu’un bien immobilier est concerné. Le notaire rédige l’acte de partage ou l’état liquidatif et assure la publicité foncière. C’est ce qui rend l’opération valide et opposable aux tiers.
Comment calcule-t-on le montant de la soulte ?
On part de la valeur du bien, on soustrait le capital restant dû sur le prêt, puis on multiplie par la quote-part de la personne rachetée. Pour un couple à parts égales, la soulte correspond souvent à la moitié de la valeur nette.
Peut-on emprunter pour financer une soulte ?
Oui, c’est même le cas le plus fréquent, via un crédit de rachat de soulte garanti par le bien. La banque réétudie la capacité de remboursement de la personne qui conserve le logement. Un accompagnement crédit DOM-TOM aide à structurer ce montage.
Quel est le montant du droit de partage ?
Il est en principe de 2,5 % de l’actif net partagé, et ramené à 1,1 % depuis le 1er janvier 2022 pour un divorce ou une dissolution de PACS (source : service-public.fr). Ces taux évoluent au fil des lois de finances : le notaire calcule le montant exact à jour.
Qu’est-ce que la désolidarisation du prêt et pourquoi est-elle cruciale ?
C’est l’accord par lequel la banque libère l’ex-conjoint de toute obligation sur le crédit commun. Sans elle, la personne qui part reste juridiquement engagée sur le prêt, même si elle n’habite plus le bien. Elle conditionne donc la réussite d’un rachat de soulte en divorce.
Le rachat de soulte est-il plus complexe en Outre-Mer ?
Il peut l’être, surtout en cas d’indivision successorale ancienne avec des héritiers nombreux ou des titres incomplets. Un cadre légal spécifique (loi du 27 décembre 2018) facilite certaines sorties d’indivision jusqu’en 2028. L’appui d’un notaire local et d’un expert du marché est fortement recommandé.
« Un rachat de soulte réussi ne se juge pas au montant versé, mais à la justesse de l’évaluation et à la solidité du financement qui l’accompagne : c’est cet alignement qui transforme une sortie d’indivision en véritable décision patrimoniale. »
— Synthèse Mouvement Lyannaj, 2026
💬 Demander un accompagnement personnalisé
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil juridique, fiscal ou bancaire personnalisé. Le calcul d’une soulte, les droits applicables et les conditions de financement dépendent de chaque situation, du bien concerné et des politiques en vigueur de chaque établissement à la date d’étude du dossier. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un notaire ainsi qu’un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives et de conditions de marché.