
Quand un avantage fiscal à six chiffres cache une opération patrimoniale perdante
Décryptage d’un cas-type analytique à La Réunion : 102 000 € de réduction d’impôt Pinel sur 12 ans… absorbés par la surcote à l’achat, les loyers plafonnés et une revente difficile. Démonstration chiffrée, à titre illustratif.
- Cadre 2026 : le Pinel Outre-Mer est clos, mais son héritage reste à décoder
- La façade attractive : d’où sortent les 102 000 € d’avantage fiscal
- Le vrai coût du bien : surcote à l’achat et loyers plafonnés à Saint-Denis et Saint-Gilles
- Le bilan cas-type sur 12 ans : quand l’avantage fiscal ne compense pas
- Le piège de la revente à La Réunion : marché moins liquide et gestion à +2h/+3h
- Ce qu’il fallait faire à la place : Girardin IS, CIOP et financement avancé
- Méthode pour auditer un dossier de ce type et redéployer proprement
- Questions fréquentes
« 102 000 € de réduction d’impôt sur douze ans » : sur le papier, le chiffre est spectaculaire et suffit souvent, à lui seul, à emporter une signature. C’est précisément ce qui rend l’exercice de cette page utile. Nous reconstituons ici un cas-type analytique — un profil d’investissement Pinel Outre-Mer à La Réunion volontairement calibré près du plafond historique du dispositif — pour répondre à une seule question, celle que les simulations commerciales ne posaient jamais : une fois tout mis à plat, cette opération était-elle réellement gagnante ? La réponse, sur ce cas-type, est non. Et comprendre pourquoi vaut mieux que n’importe quelle brochure, notamment si vous visez un bien à Saint-Denis, Saint-Gilles-les-Bains ou Saint-Pierre. Pour situer le contexte local, appuyez-vous sur notre inventaire des zones les plus rentables pour un Airbnb à La Réunion et sur notre étude de l’impact réel du loyer libre vs loyer plafonné sur 20 ans.
Le ton de cet article est volontairement informatif et de mise en garde. L’objectif n’est pas de vous vendre un dispositif, mais de vous donner la grille de lecture qui manquait : celle qui distingue un avantage fiscal visible d’un enrichissement réel. Cette distinction est au cœur de l’approche Mouvement Lyannaj — transformer votre fiscalité en patrimoine plutôt que d’encaisser chaque année un chèque fiscal qui masque un appauvrissement diffus. Pour prolonger la réflexion sur les dispositifs actuels, lisez notre analyse critique du CIOP 2026, et gardez en tête que tout ce qui suit vaut au-delà de La Réunion, pour l’ensemble de l’investissement immobilier DOM-TOM.
⚠️ Rappel essentiel : le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Cet article est rétrospectif et pédagogique : il sert à décoder un mécanisme historique pour les investisseurs encore engagés, et à alerter les nouveaux investisseurs sur les biais à ne pas reproduire. Le Pinel n’est en aucun cas présenté ici comme une solution actuelle. Pour le détail réglementaire, voir notre guide dédié à la loi Pinel Outre-Mer.
Cadre 2026 : le Pinel Outre-Mer est clos, mais son héritage reste à décoder
ℹ️ À retenir : en 2026, aucun nouvel achat ne peut bénéficier du Pinel Outre-Mer. Le dispositif est clos depuis le 1er janvier 2025. Seuls les engagements signés avant cette date continuent de courir jusqu’à leur terme. Tout discours commercial qui vous proposerait aujourd’hui un « Pinel » sur un achat neuf à La Réunion doit déclencher une vérification immédiate auprès d’un conseiller indépendant.
Pourquoi consacrer une étude de cas à un dispositif fermé ? Parce que des milliers d’investisseurs sont encore, en 2026, en plein milieu de leur période d’engagement. Ils encaissent une réduction d’impôt annuelle sans avoir jamais recalculé le solde net réel de leur opération. Et parce que les mêmes raccourcis de raisonnement — « l’avantage fiscal paie le bien » — resurgissent aujourd’hui autour des dispositifs en vigueur. Étudier un cas-type Pinel à La Réunion, c’est se vacciner contre ces raccourcis, quel que soit le dispositif que l’on envisage ensuite.
« Défiscalisation Île de la Réunion » : un marché mal servi par les simulations commerciales
La Réunion est un territoire dynamique — Saint-Denis et son bassin d’emploi, la façade balnéaire de Saint-Gilles, le pôle sud autour de Saint-Pierre et du Tampon, la zone portuaire du Port. Cette vitalité a nourri une commercialisation intense de programmes neufs en défiscalisation. Le problème n’est pas le territoire : il est la manière dont ces opérations ont été chiffrées, en mettant en avant l’avantage fiscal et en laissant dans l’ombre la surcote, les plafonds de loyer et les coûts de sortie. Pour un panorama sain du marché local, consultez notre page dédiée à l’investissement immobilier à La Réunion.
Avantage fiscal ≠ enrichissement
C’est la confusion fondatrice. Une réduction d’impôt est certaine et visible : elle apparaît chaque année sur votre avis d’imposition. Les coûts qui la déclenchent — surcote, manque à gagner locatif, fiscalité des loyers, charges, coût de sortie — sont diffus et invisibles, étalés sur douze ans. Le cerveau humain compare mal un gain net et immédiat avec une série de petites fuites lentes. Tout l’enjeu de cette étude est de rendre ces fuites visibles, et de les additionner honnêtement.
La façade attractive : d’où sortent les 102 000 € d’avantage fiscal
Commençons par l’élément qui séduit. Le Pinel Outre-Mer appliquait un taux de réduction d’impôt bonifié par rapport à la métropole, sur un investissement plafonné (300 000 € de base retenue, dans la limite d’un prix au mètre carré réglementé) et sur une durée d’engagement pouvant aller jusqu’à douze ans. Sur un dossier calibré au plafond, avec un investisseur fortement imposé capable d’absorber toute la réduction, l’avantage fiscal cumulé pouvait approcher un ordre de grandeur à six chiffres. Notre cas-type retient 102 000 € cumulés sur 12 ans, soit environ 8 500 € par an — une valeur volontairement placée près du haut de la fourchette historique.
💡 Précision méthodologique : ces 102 000 € sont un chiffre de cas-type illustratif, reconstitué à partir des paramètres du dispositif clos. Ils ne sont attribués à aucune personne réelle et ne constituent ni une promesse, ni une performance passée mesurée. L’intérêt de partir d’une valeur élevée est démonstratif : si même un avantage fiscal proche du maximum ne suffit pas à rendre l’opération gagnante, la conclusion est encore plus nette pour les dossiers moyens.
Pourquoi ce chiffre « impressionne » et fausse la décision
102 000 €, c’est le prix d’un studio dans certaines communes de métropole. Présenté seul, il déclenche un biais d’ancrage : tout le reste de l’opération est ensuite jugé « acceptable » tant que l’avantage fiscal reste dans le champ de vision. C’est exactement l’effet recherché par une simulation qui met la réduction d’impôt en gras et relègue les charges en bas de page. Le seul chiffre qui compte, pourtant, n’est pas l’avantage fiscal brut : c’est le solde net à 12 ans, comparé à ce que le même capital aurait produit ailleurs.
≈ 8 500 €/an
Avantage fiscal annuel du cas-type illustratif (102 000 € ÷ 12 ans). Un flux réel et certain — mais qui doit financer bien plus que lui-même pour que l’opération soit gagnante. Valeur illustrative, aucune donnée client réelle.
Le vrai coût du bien : surcote à l’achat et loyers plafonnés à Saint-Denis et Saint-Gilles
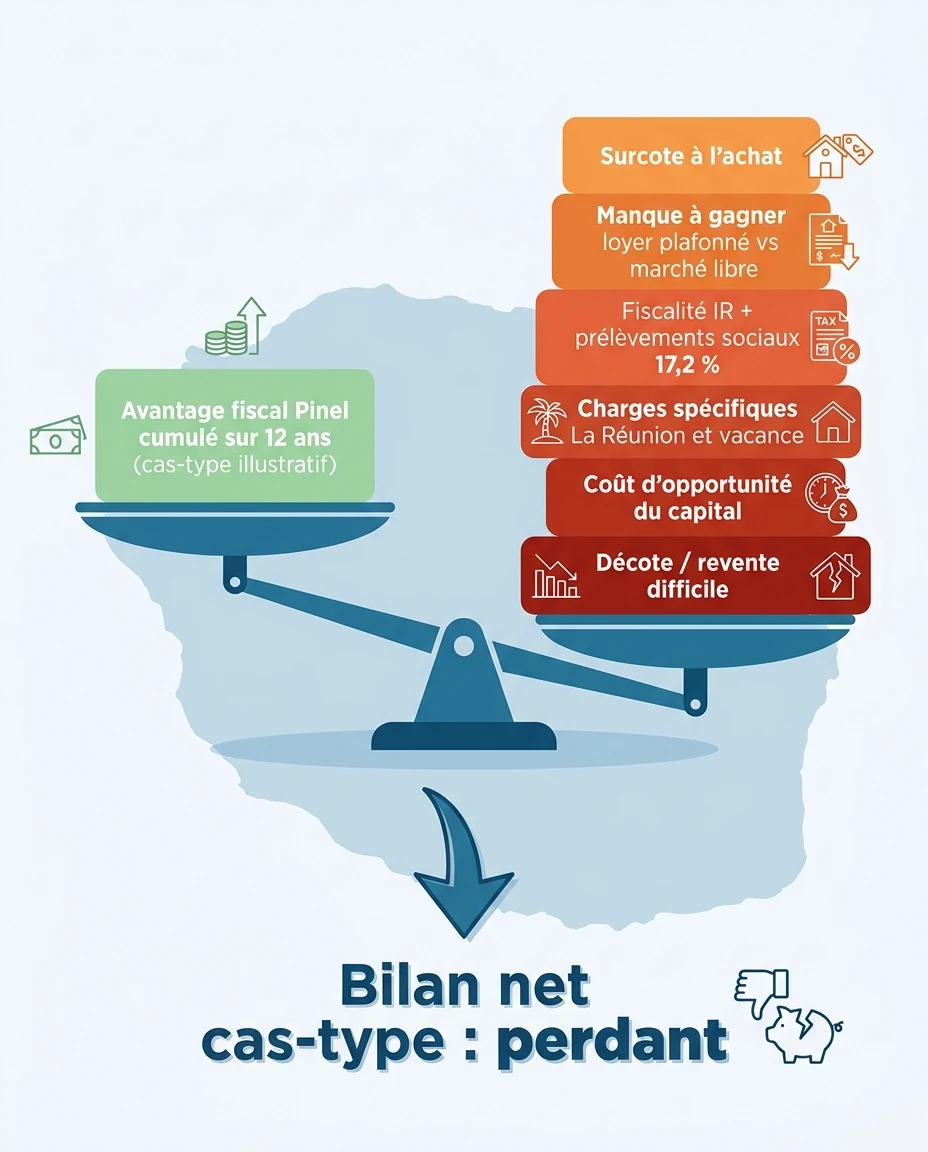
Passons de l’autre côté du bilan. Face aux 102 000 €, cinq postes viennent grever le solde net. Aucun n’est anecdotique, et deux d’entre eux — la surcote à l’achat et le manque à gagner locatif — pèsent, à eux seuls, très lourd.
Fuite 1 — La surcote à l’achat
Une part significative des programmes neufs vendus en défiscalisation l’était à un prix supérieur au marché secondaire équivalent. La mécanique est connue : le montage d’une opération défiscalisée intègre des frais de commercialisation, des commissions de réseau et une marge calibrée sur un acheteur qui raisonne « net d’impôt ». Résultat : le jour de la signature, le bien peut déjà valoir moins que son prix payé. Cette surcote initiale est un capital perdu d’entrée de jeu, que l’avantage fiscal doit d’abord rembourser avant même de commencer à « rapporter ».
Fuite 2 — Le loyer plafonné sous le marché libre
Le Pinel imposait un loyer plafonné par zone et un plafond de ressources du locataire. Sur des secteurs tendus comme Saint-Denis ou la façade balnéaire de Saint-Gilles-les-Bains, le loyer de marché libre pouvait être structurellement supérieur à ce plafond. Sur douze ans, l’écart (loyer libre − loyer plafonné) × 12 mois × 12 ans représente un manque à gagner direct — invisible dans les simulations d’origine, puisqu’elles ne comparaient jamais au loyer libre. C’est tout le sujet de notre étude sur l’impact patrimonial du plafonnement sur 20 ans.
Fuite 3 — La fiscalité IR sur les loyers perçus
Les loyers Pinel, encaissés en location nue, relèvent des revenus fonciers : impôt sur le revenu à votre tranche marginale + prélèvements sociaux à 17,2 %. Un investisseur fortement imposé — celui-là même qui optimise le mieux l’avantage fiscal — voit une part importante de son loyer plafonné repartir en impôt. Autrement dit, la réduction d’impôt est partiellement reprise par la fiscalité des revenus qu’elle génère.
Fuite 4 — Les charges spécifiques La Réunion et la vacance
Le bien réunionnais n’échappe pas à ses contraintes : normes parasismiques et cycloniques, assurances adaptées au risque cyclonique (saison novembre-avril), charges de copropriété, taxe foncière, et gestion à distance pour un investisseur métropolitain à +2h/+3h de décalage horaire. S’ajoute la vacance liée au plafond de ressources du locataire, qui restreint le bassin de candidats. Pour cadrer ce poste, voyez comment choisir une agence de gestion locative à La Réunion.
Fuite 5 — Le coût d’opportunité du capital
Immobiliser un apport, des frais de notaire et une capacité d’endettement sur un Pinel pendant douze ans, c’est renoncer à toute autre allocation du même capital : ancien locatif libre rentable, dispositif en vigueur, structuration patrimoniale, placement financier prudent. Le coût d’opportunité, c’est la performance de la meilleure alternative non choisie — et plus l’engagement est long, plus il grandit.
🚨 Mise en garde : ces cinq fuites ne sont pas hypothétiques. Elles existent par construction dans la mécanique Pinel. La seule inconnue est leur intensité dans un dossier précis. Aucune ne figurait dans une simulation commerciale standard — d’où la nécessité d’un audit indépendant pour tout Pinel réunionnais encore en cours.
Le bilan cas-type sur 12 ans : quand l’avantage fiscal ne compense pas
Voici le cœur de la démonstration. Nous plaçons face à face, à titre strictement illustratif et conditionnel, l’avantage fiscal cumulé (102 000 €) et la somme des cinq fuites. Tous les ordres de grandeur ci-dessous dépendent du profil fiscal, de la zone, du bien et du financement : ils servent à illustrer la logique, pas à chiffrer votre situation.
| Poste (cas-type illustratif, 12 ans) | Sens | Ordre de grandeur illustratif |
|---|---|---|
| Avantage fiscal Pinel cumulé | + Positif | ≈ 102 000 € |
| Surcote à l’achat (prix payé > marché secondaire) | − Négatif | Poste majeur |
| Manque à gagner loyer plafonné vs marché libre | − Négatif | Poste majeur |
| Fiscalité IR + prélèvements sociaux 17,2 % sur loyers | − Négatif | Poste moyen |
| Charges spécifiques La Réunion + vacance | − Négatif | Poste moyen |
| Coût d’opportunité du capital mobilisé | − Négatif | Poste moyen à majeur |
| Solde net cas-type à 12 ans | = Résultat | Souvent négatif |
La lecture est sans appel sur ce cas-type : la somme des cinq fuites peut atteindre, voire dépasser, les 102 000 € d’avantage fiscal. Quand c’est le cas, le solde net est négatif — alors même que l’avis d’imposition affichait, chaque année, un gain bien réel. C’est cela, l’appauvrissement masqué : un grignotage lent sur douze ans, dissimulé par la visibilité du seul avantage fiscal.
⚠️ Important : aucune valeur ci-dessus n’est attribuée à une personne réelle ni présentée comme une promesse. Seul l’avantage fiscal (102 000 €) est chiffré, comme point de départ démonstratif ; les autres postes sont volontairement qualitatifs. La direction du raisonnement — cumul des fuites pouvant dépasser l’avantage fiscal — est structurelle. L’intensité exacte exige un audit personnalisé.
Le piège de la revente à La Réunion : marché moins liquide et gestion à +2h/+3h
Le bilan cas-type ne s’arrête pas au dernier loyer encaissé. La sortie produit ses propres coûts, souvent totalement absents des simulations d’origine — et le contexte réunionnais les accentue.
Sortie 1 — L’effet « cohorte » à la fin de l’engagement
Les programmes Pinel se sont vendus par cohortes : de nombreux investisseurs entrent la même année dans le même immeuble et en sortent la même année. À l’échéance, plusieurs lots identiques peuvent arriver simultanément sur un marché local d’un volume limité, ce qui pèse mécaniquement sur les prix de revente. Sur une île où le marché secondaire est plus étroit qu’en métropole, cet effet est amplifié.
Sortie 2 — Un marché moins liquide qu’en métropole
Revendre un bien à La Réunion prend souvent plus de temps qu’un équivalent hexagonal : le bassin d’acquéreurs est plus restreint, la saisonnalité et l’éloignement jouent, et la gestion à distance pour un vendeur métropolitain complique les visites et les diagnostics. Ce délai de liquidité a un coût réel : mensualités qui continuent de courir, vacance de fin de cycle, éventuelle décote pour vente rapide.
Sortie 3 — La fiscalité de la plus-value… quand plus-value il y a
Si une plus-value existe, elle relève du régime des plus-values immobilières des particuliers, avec abattements progressifs pour durée de détention. À douze ans, l’abattement pour l’IR reste partiel et celui pour les prélèvements sociaux plus modeste encore. Mais l’ironie du cas-type, c’est qu’après la surcote initiale, une plus-value nette n’est même pas acquise : le prix payé au départ était déjà au-dessus du marché.
Sortie 4 — La quasi-irréversibilité de l’engagement
Rompre un Pinel avant son terme (hors cas légalement prévus) déclenche la reprise des avantages fiscaux déjà obtenus. Un investisseur qui constate la dérive en année 5 ou 6 ne peut donc pas « couper sa perte » sans payer un coût fiscal majeur : il est captif de la durée. C’est ce qui transforme une mauvaise opération en piège à long terme.
ℹ️ À retenir : la sortie d’un Pinel réunionnais doit se préparer au moins deux ans avant le terme, avec trois scénarios en parallèle : conservation et bascule éventuelle en location libre ou LMNP, revente programmée, refinancement. Improviser dans les six derniers mois, c’est subir l’effet cohorte de plein fouet.
Ce qu’il fallait faire à la place : Girardin IS, CIOP et financement avancé
Une fois la mécanique d’appauvrissement comprise, l’enjeu pour 2026 est simple : ne pas reproduire la même architecture (avantage fiscal visible + surcote invisible + plafonds + engagement long + sortie contrainte). Les leviers en vigueur fonctionnent autrement — et c’est précisément ce qui les rend pertinents pour qui veut transformer sa fiscalité en patrimoine sans hériter d’un bien surévalué.
Girardin IS — réduction immédiate, réservée aux personnes morales
Le Girardin IS permet à une société soumise à l’impôt sur les sociétés d’obtenir une réduction d’impôt immédiate sur des investissements ultramarins, sans engagement locatif personnel de douze ans ni loyer plafonné pesant sur un locataire. La logique de « rendement » n’est pas la même : pas de coussin de surcote à amortir sur une décennie. Les requêtes autour de l’immo Girardin et du Girardin logement social traduisent d’ailleurs un vrai regain d’intérêt — à condition d’en maîtriser les conditions strictes.
CIOP — le dispositif d’actualité à étudier en priorité
Le CIOP structure aujourd’hui une part importante de la défiscalisation DOM-TOM. Sa mécanique exige un cadrage personnalisé, mais son intérêt de fond est d’échapper à plusieurs des fuites identifiées plus haut. Avant toute décision, lisez notre analyse critique et impartiale du CIOP 2026 : aucun dispositif n’est « magique », et le CIOP a lui aussi ses zones de vigilance.
Financement avancé — le levier qui protège de la surcote
Le troisième pilier est souvent oublié : la qualité du crédit immobilier DOM-TOM et du montage. Un investissement acheté au juste prix de marché (et non en surcote défiscalisée), financé intelligemment et documenté par un dossier solide, part avec une avance décisive. Savoir monter un dossier de financement solide et négocier ses conditions vaut, sur douze ans, bien plus que n’importe quelle ligne d’avantage fiscal affichée en gras.
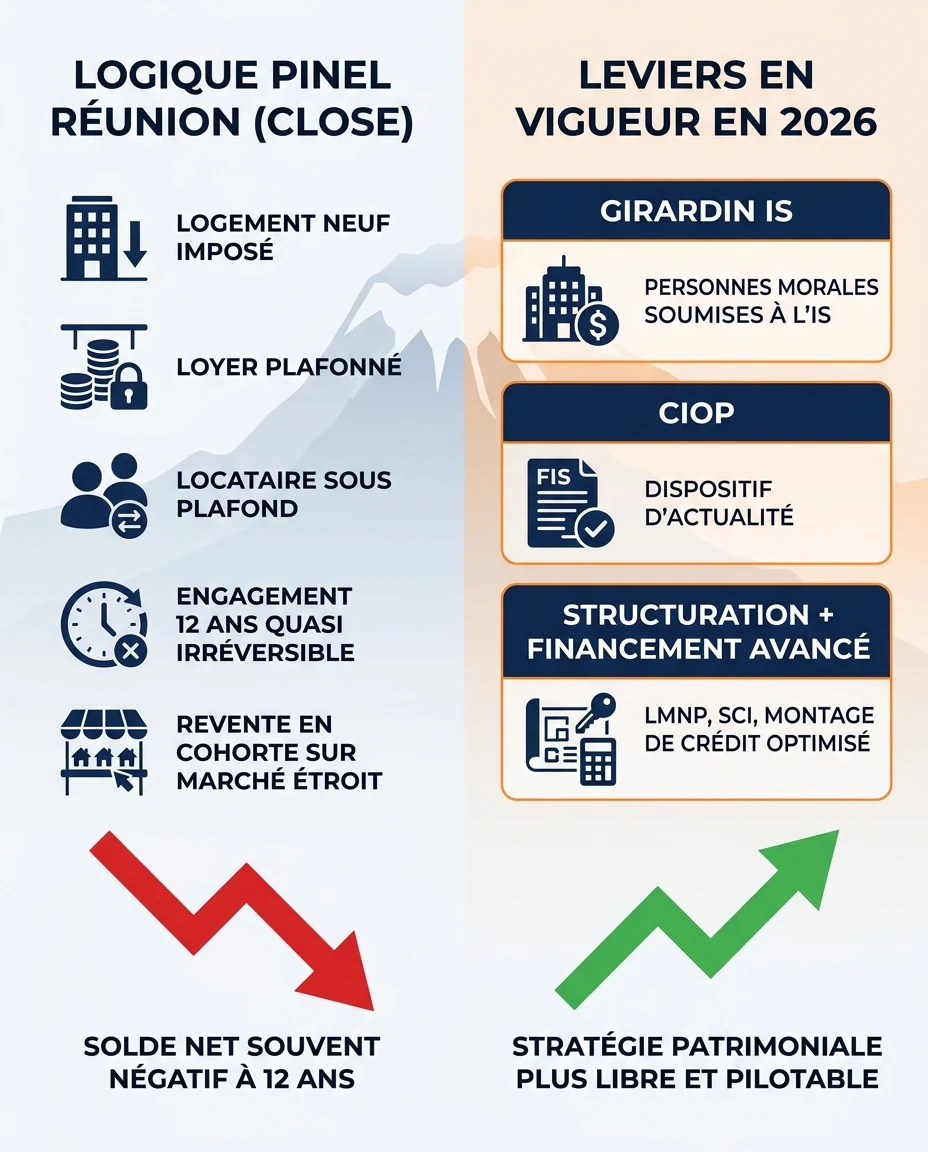
📕 Logique Pinel Réunion (close)
- Avantage fiscal visible, mais surcote invisible à l’achat
- Loyer plafonné sous le marché libre local
- Plafond de ressources locataire qui produit de la vacance
- Engagement 12 ans quasi irréversible
- Revente en cohorte sur un marché étroit
- Solde net cas-type souvent négatif à 12 ans (illustratif)
📗 Leviers en vigueur 2026
- Girardin IS pour personnes morales soumises à l’IS
- CIOP, dispositif d’actualité à cadrer
- Financement avancé et achat au juste prix de marché
- Pas de loyer mensuel plafonné imposé
- Choix immobilier libéré (neuf ou ancien)
- Sortie pilotée plutôt que sortie cohorte forcée
Pourquoi ces leviers évitent l’appauvrissement long
- Achat au prix de marché réel, sans surcote défiscalisée à amortir
- Absence de loyer plafonné décroché du marché local
- Bassin de locataires élargi (pas de plafond de ressources subi)
- Possibilité de viser la demande premium ou saisonnière
- Financement optimisé qui préserve la capacité future
- Sortie pilotable, sans effet cohorte imposé
Points de vigilance
- Chaque dispositif a ses conditions d’éligibilité propres
- Le Girardin IS exige une personne morale soumise à l’IS
- Le CIOP a son cadre technique à maîtriser finement
- La structuration LMNP / SCI demande un suivi comptable rigoureux
- Risque législatif normal — vérifier l’état du droit en vigueur
- Aucun montage n’est universel : cadrage personnalisé indispensable
Méthode pour auditer un dossier de ce type et redéployer proprement
Voici le protocole en cinq étapes que nous appliquons pour auditer un Pinel réunionnais en cours — reconstituer le vrai bilan, décider en connaissance de cause, et préparer un redéploiement cohérent sans rupture brutale ni reprise fiscale.
Étape 1 — Reconstituer le solde net réel à date
Sur les années écoulées : avantage fiscal perçu, loyer net après vacance et charges, fiscalité IR payée sur les revenus fonciers, valorisation réelle du bien (pas le prix payé). C’est la photo honnête à partir de laquelle toute décision se prend.
Étape 2 — Projeter le bilan jusqu’au terme
Sur les années restantes : loyers plafonnés, charges La Réunion, fiscalité, et estimation de revente intégrant l’effet cohorte et la liquidité locale. Au moins trois scénarios (prudent, médian, favorable).
Étape 3 — Cartographier la fiscalité et la capacité de redéploiement
Tranche marginale, nature des revenus, structure existante (personne physique ou morale), capacité d’emprunt résiduelle. Cette cartographie conditionne l’éligibilité au Girardin IS, au CIOP ou à une structuration LMNP / SCI.
Étape 4 — Choisir le scénario de fin d’engagement
Trois options : conservation puis bascule en location libre ou LMNP, revente programmée hors pic de cohorte, refinancement et restructuration. Aucune ne doit s’improviser dans les six derniers mois.
Étape 5 — Déployer un levier en vigueur, au bon millésime
Sans attendre la fin du Pinel, on peut préparer un Girardin IS, un CIOP ou une structuration patrimoniale adossée à un financement optimisé. Le bon timing est dicté par le calendrier fiscal.
Checklist audit Pinel Réunion + redéploiement
- Solde net réel à date reconstitué (avantage fiscal − les cinq fuites)
- Valorisation de marché réelle du bien vérifiée (et non le prix payé)
- Projection 3 scénarios jusqu’au terme, revente incluse
- Cartographie fiscale actuelle (tranche, structure, capacité d’emprunt)
- Scénario de fin d’engagement formalisé par écrit
- Étude d’éligibilité Girardin IS / CIOP réalisée
- Montage de financement futur cadré avec un spécialiste
- Conseiller fiscal ou patrimonial qualifié associé à chaque étape
5 fuites
Postes qui grèvent le bilan face à l’avantage fiscal
+2h / +3h
Décalage horaire à intégrer dans la gestion à distance
2 ans
Anticipation minimale conseillée avant la fin d’engagement
Questions fréquentes sur la défiscalisation immobilière à La Réunion
Le Pinel Outre-Mer est-il encore disponible à La Réunion en 2026 ?
Non. Le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025. Seuls les engagements signés avant cette date continuent jusqu’à leur terme. Toute proposition de « Pinel » sur un achat neuf aujourd’hui doit être vérifiée auprès d’un conseiller indépendant.
Comment 102 000 € d’avantage fiscal peuvent-ils déboucher sur une opération perdante ?
Parce que l’avantage fiscal n’est qu’une ligne du bilan. Sur douze ans, la surcote à l’achat, le manque à gagner du loyer plafonné, la fiscalité des loyers, les charges locales et le coût d’opportunité peuvent, cumulés, dépasser cet avantage. Le solde net devient alors négatif. Ce chiffre de 102 000 € est un cas-type illustratif, sans aucune donnée client réelle.
Quelles alternatives pour la défiscalisation Île de la Réunion aujourd’hui ?
Les principaux leviers en vigueur sont le Girardin IS (personnes morales soumises à l’IS), le CIOP et la structuration patrimoniale adossée à un bon financement. Le bon choix dépend de votre profil ; un cadrage personnalisé est indispensable.
Faut-il un gros apport pour investir dans l’immobilier DOM-TOM ?
Pas nécessairement : c’est surtout la solidité du dossier qui compte. Un dossier de financement bien monté et un montage adapté pèsent davantage que l’apport seul. Contactez nos équipes pour une analyse adaptée à votre situation.
La revente d’un bien Pinel à La Réunion est-elle difficile ?
Elle peut l’être davantage qu’en métropole : marché secondaire plus étroit, effet « cohorte » à la fin des engagements, et gestion à distance qui rallonge les délais. Il est prudent de préparer sa sortie au moins deux ans avant le terme.
Que faire si je suis déjà engagé dans un Pinel à La Réunion ?
Ne rompez pas l’engagement sans analyse : une sortie anticipée déclenche la reprise des avantages acquis. La bonne approche est un audit indépendant pour reconstituer votre bilan réel et préparer le redéploiement au terme. Vous pouvez estimer les ordres de grandeur avec le simulateur de défiscalisation DOM-TOM.
« Un avantage fiscal n’a jamais construit un patrimoine. Il a parfois financé l’illusion d’un patrimoine — et c’est exactement ce qu’un cas-type Pinel réunionnais, lu honnêtement sur douze ans, nous rappelle. »
— Synthèse éditoriale Mouvement Lyannaj, 2026
📞 Parler à un Expert Mouvement Lyannaj
⚠️ Avertissement : les informations contenues dans cet article sont fournies à titre indicatif et ne constituent ni un conseil en investissement, ni un conseil fiscal. Le Pinel Outre-Mer est clos pour tout achat réalisé après le 1er janvier 2025 ; cet article est rétrospectif et pédagogique. Le cas-type « 102 000 € » et tous les ordres de grandeur évoqués sont conditionnels, illustratifs et ne correspondent à aucun client réel. Les performances passées ne préjugent pas des performances futures. Tout investissement immobilier comporte des risques, notamment de perte en capital. Nous vous recommandons de consulter un conseiller fiscal ou patrimonial qualifié avant toute décision. Données à jour en 2026 — sous réserve de modifications législatives.